土地売却の税金はいくら?短期・長期の税率差と3000万控除の真実
所有する土地を売却した際に「最終的にいくら手元に残るのか」を決定づけるのは、売買価格そのもの以上に差し引かれる税金のインパクトです。地価の二極化が進む2026年現在の不動産市場において、相続した実家の敷地や遊休地を手放す動きが加速していますが、税制の仕組みを正しく把握しないまま契約を結び、翌年の確定申告で数百万円単位の納税通知に青ざめる売主が少なくありません。
不動産売却に伴う税負担は、土地の所有期間や過去の取得経緯、各種特例の活用可否によって手取り額が数倍単位で変動します。税務の現場で実際に起きているトラブル事例や最新の制度改正を踏まえ、後悔しないための税金計算シミュレーションと節税の鉄則を体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:土地売却時の税率は所有期間5年を境に約39%(短期)から約20%(長期)へとほぼ半減する。
- 要点2:「3000万円特別控除」や「空き家特例」を使えば税額をゼロにできる可能性があるが、確定申告が絶対要件となる。
- 要点3:昔の購入資料を紛失すると「概算取得費5%ルール」が適用され、手取り額が大幅に削られるリスクがある。
【基礎知識】土地譲渡所得税の仕組み|手取り額を左右する計算式と税率
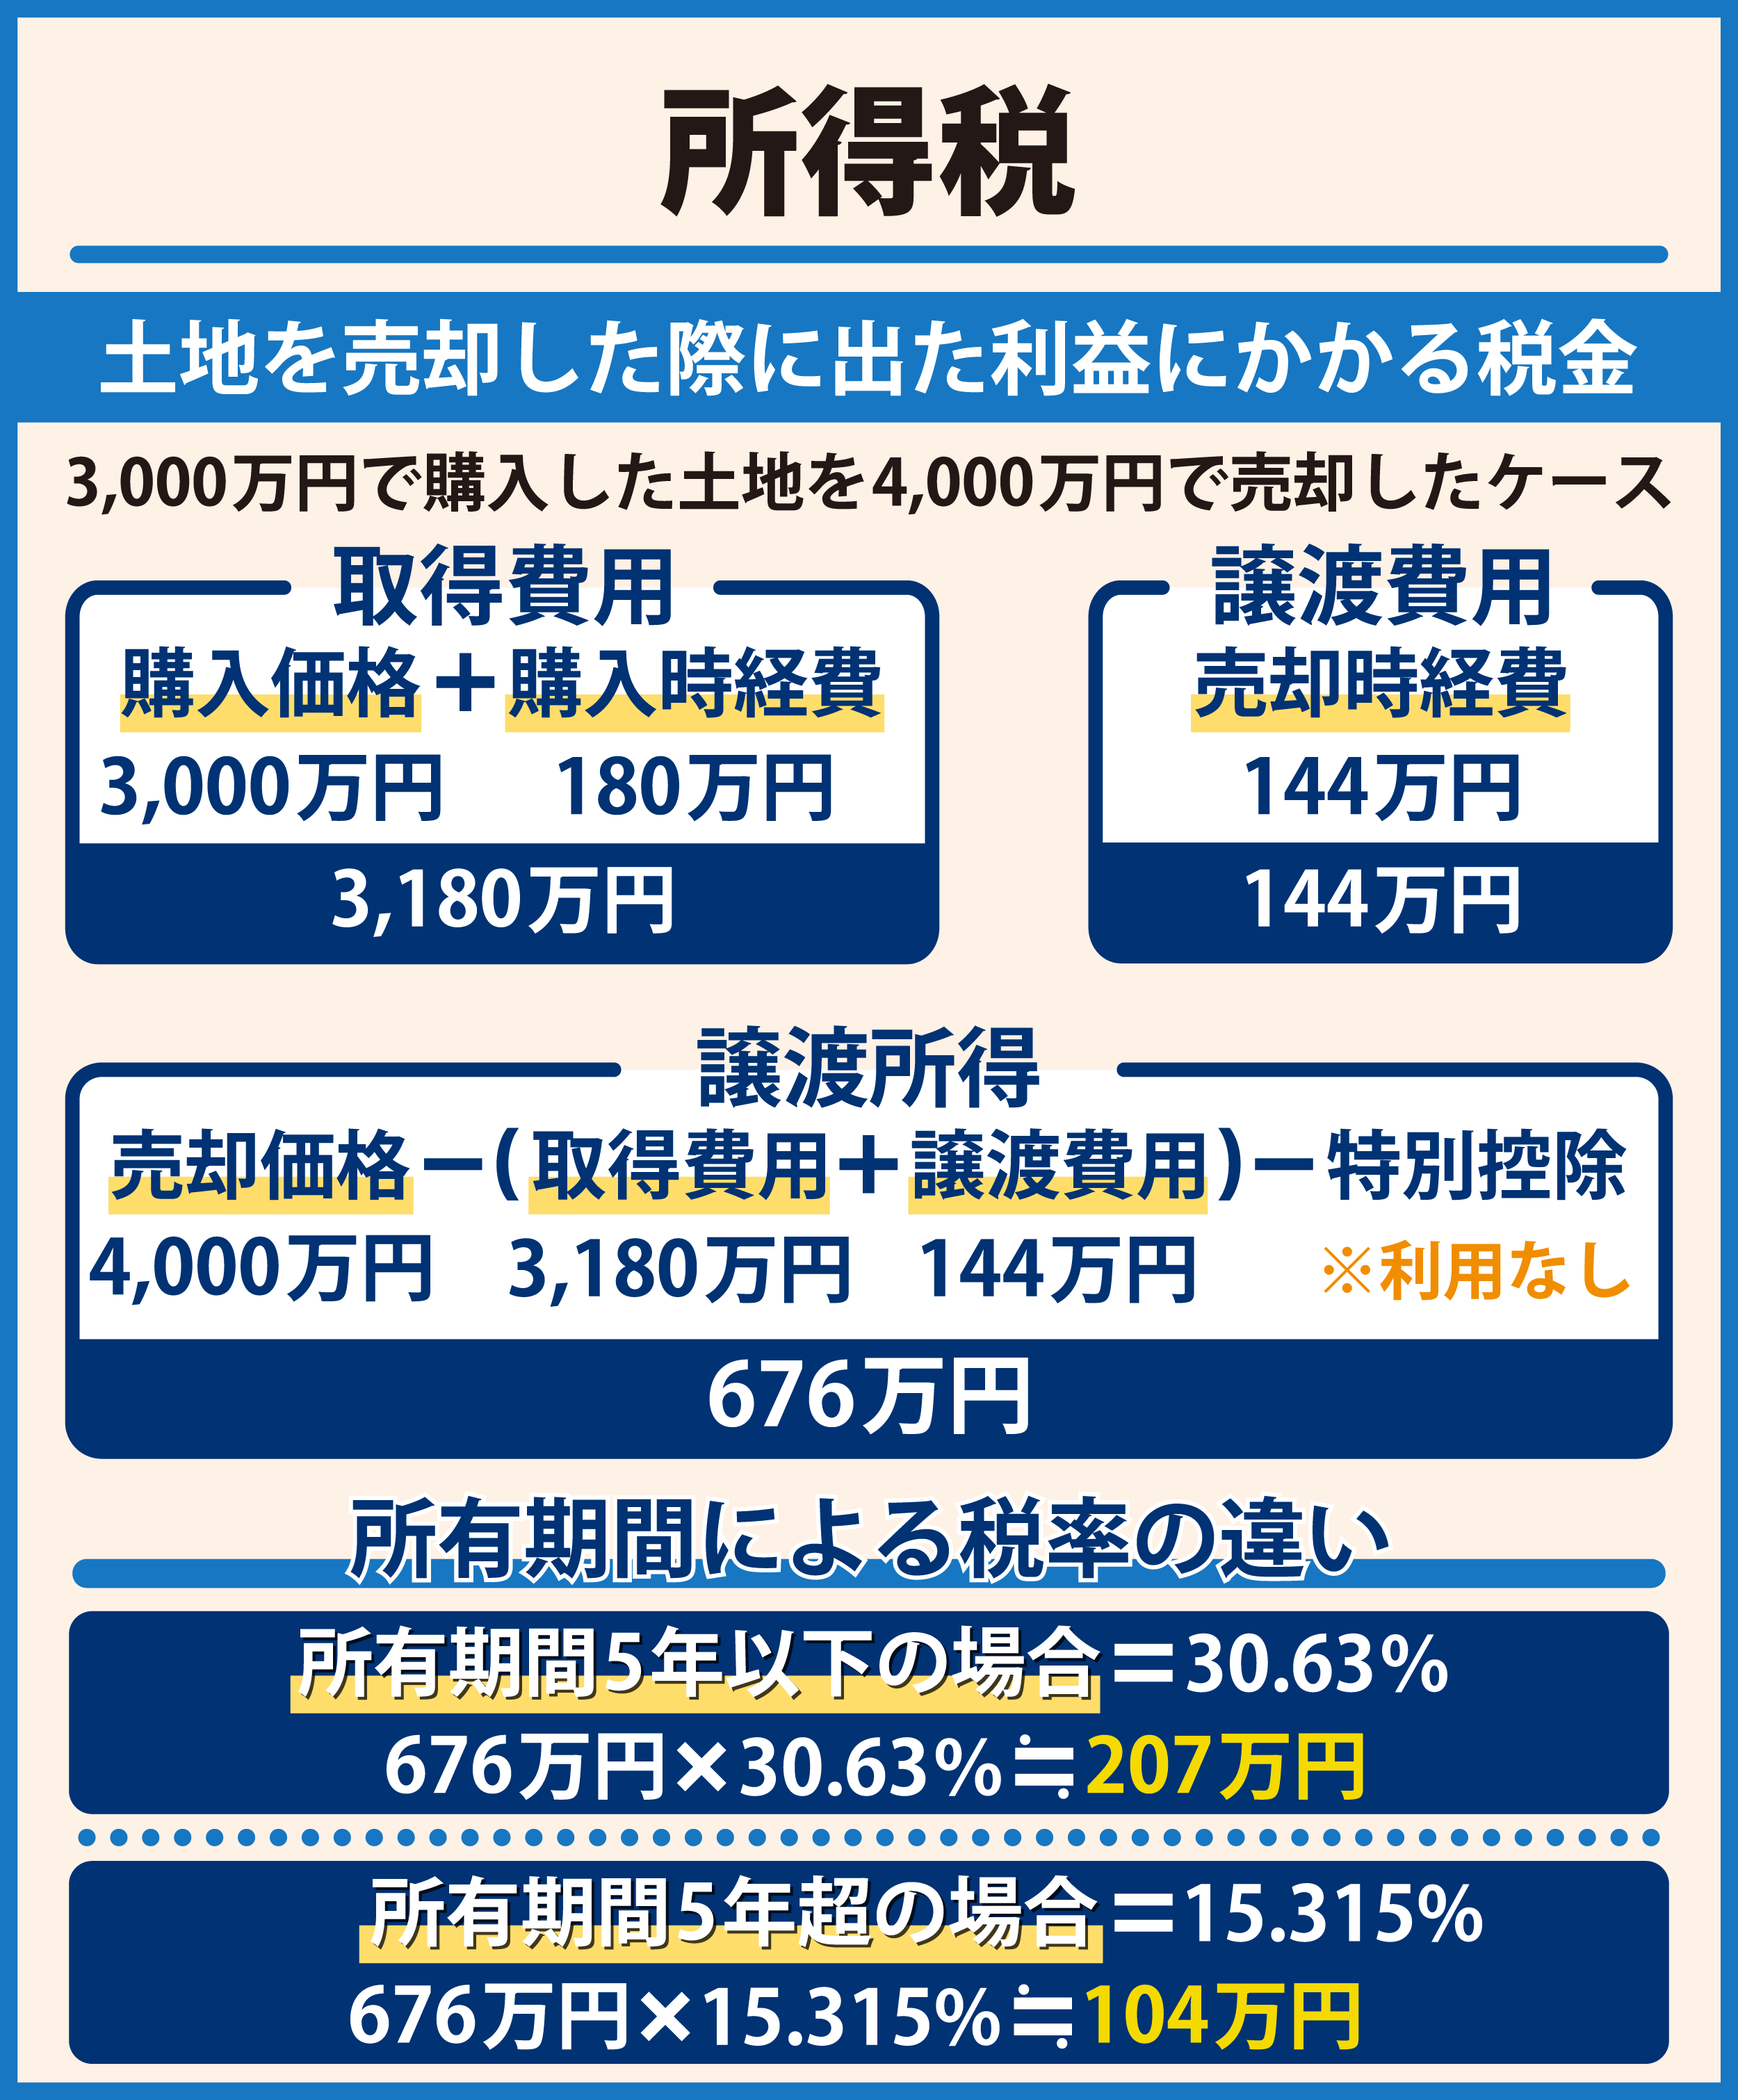
土地を売って得た利益には、給与所得などとは切り離して課税される「分離課税方式」が採用されています。このとき課税対象となるのは売却代金の総額ではなく、諸経費を差し引いた後の「純粋な利益(譲渡所得)」です。
課税譲渡所得を算出する基本計算式は次の通りです。
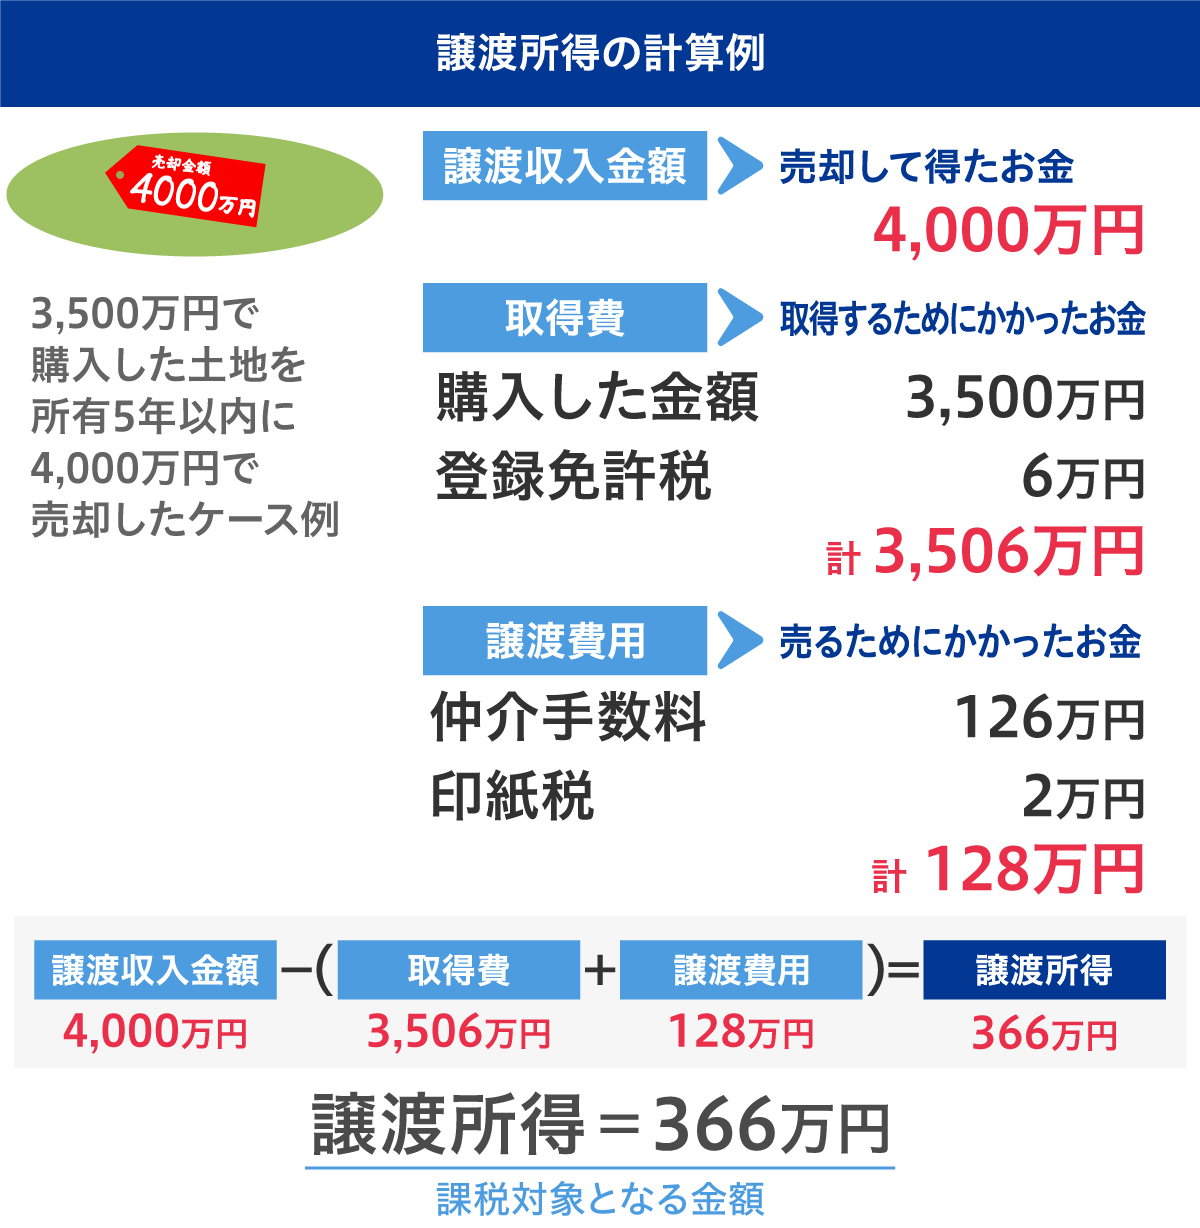
課税譲渡所得 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
ここで極めて重要になるのが、「取得費」と「譲渡費用」に何を算入できるかという点です。
取得費とは、売却した土地を購入した際の本体価格、購入時の仲介手数料、売買契約書の印紙税、登記費用(登録免許税や司法書士報酬)、土地造成費などが含まれます。建物の場合は築年数に応じた減価償却費を差し引く必要がありますが、土地は経年劣化しない資産であるため、購入時の金額がそのまま取得費として計上されます。
一方、譲渡費用の内訳としては、売却時の仲介手数料(売却価格×3%+6万円+消費税が上限)、売買契約書の印紙代、既存建物の解体費用、測量図作成のための境界確定測量費などが該当します。単なる維持管理費用や固定資産税は譲渡費用として認められないため注意が必要です。
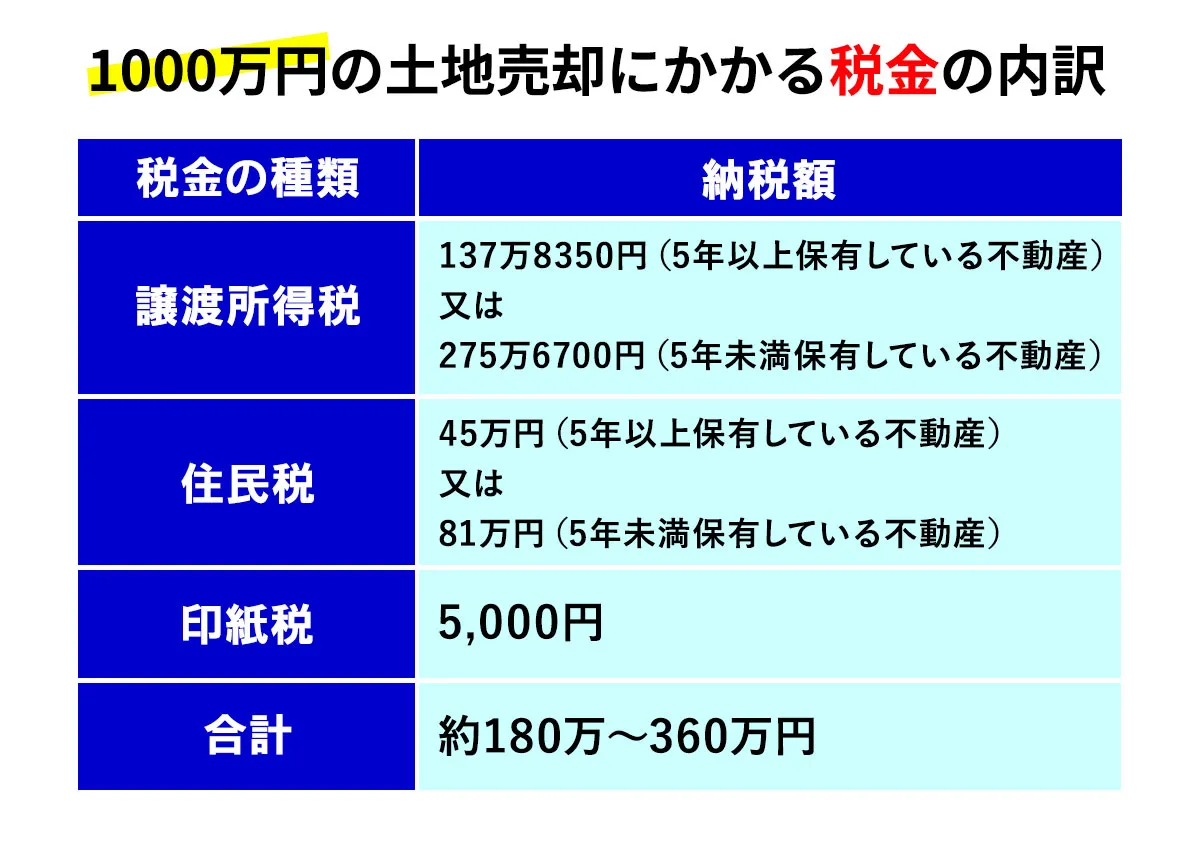
課税譲渡所得が算出された後、そこに所定の税率を掛け合わせて納税額が決まります。適用される税目には、所得税、住民税、そして復興特別所得税(基準所得税額の2.1%)が含まれており、これらを合算した税率で納税額を計算します。
【徹底比較】長期譲渡所得と短期譲渡所得の違い|保有5年の壁と判断基準
土地の売却益にかかる税率は、売却した土地をどれだけの期間所有していたかによって「短期譲渡所得」と「長期譲渡所得」の2つに大別されます。この税率差は極めて大きく、売却のタイミングを1年誤るだけで手取りが大きく目減りします。
判定の基準となるのは「所有期間5年」ですが、ここには税法特有の大きな落とし穴が存在します。所有期間のカウントは「売却した日」ではなく、「売却した年の1月1日時点」で5年を超えているかどうかで判定されます。
例えば、2021年4月1日に購入した土地を2026年5月1日に売却した場合、実日数では5年を経過していますが、2026年1月1日時点では4年9ヶ月しか経過していないため「短期譲渡所得」と判定されてしまいます。この場合、長期譲渡所得の適用を受けるには2027年1月1日以降に売却しなければなりません。
| 区分 | 所有期間の判定条件(売却年の1月1日時点) | 合計税率の内訳(所得税+住民税+復興税) | 編集部の見解・売却戦略 |
|---|---|---|---|
| 短期譲渡所得 | 所有期間が5年以下 | 39.63% (所得税30%+住民税9%+復興0.63%) | 税負担が重すぎるため、地価急落リスクがない限り5年超えを待つのが鉄則。 |
| 長期譲渡所得 | 所有期間が5年超 | 20.315% (所得税15%+住民税5%+復興0.315%) | 標準的な税率。各種特別控除を組み合わせることで実質税額の圧縮を狙う。 |
| マイホーム軽減税率特例 | 居住用財産を10年超所有 | 14.21%(6,000万円以下の部分) (所得税10%+住民税4%+復興0.21%) | 3,000万円控除と併用可能。自宅敷地を売却する際に最強の節税策となる。 |
相続によって取得した土地の場合、被相続人(亡くなった人)が所有していた期間がそのまま引き継がれます。親が20年以上所有していた実家の土地であれば、相続後すぐに売却しても長期譲渡所得の税率が適用されます。
【シミュレーション】土地売却の税金計算|利益が出た時・損が出た時の試算
実際の取引を想定した税金計算シミュレーションを通じて、取得費の有無がいかに最終税額を左右するかを確認します。
【設定条件】
- 売却価格(譲渡価額):4,000万円
- 売却時の譲渡費用(仲介手数料・測量費等):200万円
- 所有期間:8年(長期譲渡所得:税率20.315%)
ケースA:過去の購入価格が判明している場合(取得費2,500万円)
課税譲渡所得 = 4,000万円 -(2,500万円 + 200万円)= 1,300万円
税額 = 1,300万円 × 20.315% = 264万950円
手元に残る金額 = 4,000万円 - 200万円 - 264万950円 = 3,535万9,050円
ケースB:購入当時の契約書がなく不明な場合(概算取得費5%ルール)
先祖代々の土地や、数十年前の売買契約書を紛失している場合、税法上のルールにより売却価格の5%しか取得費として認められません(概算取得費5パーセントルール)。
概算取得費 = 4,000万円 × 5% = 200万円
課税譲渡所得 = 4,000万円 -(200万円 + 200万円)= 3,600万円
税額 = 3,600万円 × 20.315% = 731万3,400円
手元に残る金額 = 4,000万円 - 200万円 - 731万3,400円 = 3,068万6,600円
同一の土地を同じ4,000万円で売却したにもかかわらず、取得費を証明できる資料の有無だけで納税額に約467万円もの差が生じる計算になります。
売却損が出た場合の救済措置
土地を売却して利益ではなく損失が生じた場合、原則として税金はかかりません。さらに、マイホーム(家屋とその敷地)の売却に伴って生じた赤字であれば、一定の要件を満たすことで「土地譲渡損失の損益通算および繰越控除」が利用できます。その年の給与所得など他の所得から売却損を差し引いて所得税・住民税を還付させ、引ききれなかった損失は最長3年間にわたって繰り越すことが可能です。
【知らなきゃ大損】3000万円特別控除の適用要件と2026年の注意点
土地譲渡における最大の節税レバーとなるのが、国が用意している特別控除制度です。適用できるか否かで納税額が数百万円から1,000万円以上変わるため、要件の緻密な確認が欠かせません。
1. マイホーム(居住用財産)を売ったときの3000万円特別控除
自分が住んでいる家屋と敷地を売却する場合、所有期間の長短にかかわらず課税譲渡所得から最大3,000万円を差し引くことができます。更地にして売却する場合でも、「家屋を取り壊した日から1年以内に売買契約を結び、かつ住まなくなった日から3年目の12月31日までに売却する」などの厳格な適用要件を満たせば適用対象となります。
2. 相続した空き家の3000万円特別控除(2026年最新基準)
一人暮らしだった親が亡くなり、相続した実家を売却する際に使える特例です。昭和56年(1981年)5月31日以前に建築された旧耐震基準の戸建て住宅が対象となります。
制度改定を経て2026年現在では、売却時に耐震改修工事や建物解体を行っていなくても、売却後の翌年2月15日までに買主側が耐震改修または除却工事を完了させることを条件として特例適用が認められるよう要件が緩和されています。ただし、相続人が3人以上いる場合は控除限度額が1人あたり2,000万円に引き下げられる制限があるため、分割協議の段階からシミュレーションが必要です。
3. 相続土地売却における「取得費加算の特例」
相続税を納付した人が、相続開始の翌日から3年10ヶ月以内にその相続財産(土地)を売却した場合、納付した相続税額のうち一定割合を売却時の「取得費」に上乗せできる制度です。取得費が増えることで課税譲渡所得が圧縮され、所得税・住民税の負担をダイレクトに軽減できます。
【実態検証】不動産売却現場のリアルな証言とネット上の失敗例
税務申告の現場や税理士相談において、土地売主が最も後悔しやすいパターンを検証すると、共通する「油断」が見えてきます。
「親が昔買った土地だから契約書なんて残っていない」と最初から諦め、概算取得費5%で申告して多額の税金を支払ってしまうケースが後を絶ちません。しかし、税務調査や専門家の現場対応では、当時の売買契約書がなくても、通帳の出金記録、住宅ローンの借入金返済表、当時のパンフレット、権利証に貼られた印紙額、近隣の公示地価推移データなどを積み上げることで、実額に近い取得費を税務署に認めさせた実例が数多く報告されています。
また、相続不動産の売却で多いのが「更地にすればすぐ売れる」という不動産業者の言葉を鵜呑みにしてしまい、慌てて建物を解体する失敗です。住宅が建っている土地は「住宅用地の特例」によって固定資産税が最大6分の1に減額されていますが、更地にした状態で年を越してしまうと固定資産税が跳ね上がります。その上、3,000万円特別控除の期限(解体後1年以内かつ居住停止から3年以内)を過ぎてしまい、高額な税金を課される二重苦に陥る売主の悲痛な声がコミュニティサイト等でも散見されます。
「個人の少額な取引なら税務署には分からないだろう」という安易な思い込みも命取りです。法務局で土地の所有権移転登記が行われると、その情報は確実に税務署へ通知されます。税務署は登記情報と過去の確定申告データを照合し、申告漏れが疑われる売主に対して「お尋ね」と呼ばれる行政指導文書を一斉に送付します。無申告が発覚した場合、本来の税金に加えて無申告加算税(最大20〜30%)や延滞税が容赦なく追徴課税されます。
一般に知られていない盲点とネットの誤解|確定申告の手続きと必要書類
インターネット上の不動産情報サイトで最も危険な誤解が、「3000万円特別控除を使えば利益がゼロになるから、確定申告をする必要はない」という言説です。
各種の特別控除や特例は、「期限内に確定申告書を提出すること」が適用の絶対条件です。申告を怠れば特例の適用資格そのものを失い、控除前の全額に対して課税されるだけでなく、重加算税の対象となるリスクすらあります。
土地売却に伴う確定申告の必要書類一覧
- 確定申告書B(第一表・第二表)および申告書第三表(分離課税用)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 土地売却時の売買契約書の写し
- 売却時の仲介手数料領収書・測量費領収書・解体費用領収書
- 購入時の売買契約書・領収書の写し(紛失時は代替資料)
- 売却した土地の登記事項証明書(登記簿謄本)
- (特例適用時)戸籍の附票、被相続人の除票住民票、耐震基準適合証明書など
確定申告の期間は、土地を売却した翌年の2月16日から3月15日までです。必要書類の収集には数週間から1ヶ月以上を要する場合があるため、売却契約が完了した段階で資料の整理に着手するのが鉄則です。
【プロの結論】資産防衛と家族の合意形成に向けた判断基準
土地の売却と税金対策を成功させるか否かは、単なる計算スキルの差ではなく、家族間の利害調整と時間管理ができるかどうかにかかっています。
【即座に売却手続きを進めるべきケース】 空き家特例の適用期限(相続から3年目の年末)や取得費加算の特例期限(3年10ヶ月)が迫っている場合、税額が数百万から一千万円単位で跳ね上がるため、多少の売出価格の値下げを受け入れてでも期限内の売買完了を優先すべきです。
【売却を一時踏みとどまり、精査すべきケース】 所有期間が4年台後半で「5年の壁」を跨いでいない土地や、購入当時の資料が一切見つかっていない物件です。前者は数ヶ月待つだけで税率が半減し、後者は時間をかけて銀行記録や関係者の証言を掘り起こすことで、概算取得費5%のペナルティを回避できる可能性が極めて高くなります。
相続不動産の処分においては、売却代金の分配ばかりに目を奪われ、翌年課される譲渡所得税や住民税の納税義務者を誰にするかで親族間トラブル(いわゆる「争族」)に発展する構造が後を絶ちません。税引き後の「純手取り額」を正確に算出した上で、書面による明確な合意形成を図ることが資産防衛の要諦となります。
【土地の譲渡と税金】に関するよくある質問(FAQ)
Q1:親から相続した土地の購入当時の売買契約書がどうしても見つかりません。概算取得費5%を受け入れるしかありませんか?
A1:諦める必要はありません。当時の住宅ローンの返済通帳、不動産会社のパンフレット、権利証の印紙税額、市街地価格指数や公示地価推移などを複合的に組み合わせた「合理的推計計算」を作成し、税務署へ疎明資料として提出することで実額認定を勝ち取った事例が多数存在します。不動産税務に強い税理士へ早めに相談することをおすすめします。
Q2:土地を売却して利益(譲渡益)が出ず、むしろ赤字(売却損)になった場合でも確定申告は必要ですか?
A2:税金が発生しないため法的な申告義務はありません。ただし、マイホームの買い替えや売却に伴う「損益通算および繰越控除」の特例を利用して、給与所得などから所得税・住民税の還付を受けたい場合は、確定申告を行わなければ特例の恩恵を受けることができません。
Q3:所有期間「5年」の数え方は、売却契約を結んだ日ですか?それとも土地の引き渡し日ですか?
A3:原則として買主への「引き渡し日(残金決済日)」を基準としますが、売買契約締結日を基準とすることも認められています。ただし、長期か短期かを分ける判定は「売却した年の1月1日時点」で行われる点に最大の注意が必要です。5年を満たす直前のタイミングである場合は、必ず引き渡し日と年明けのタイミングを意識してスケジュールを組んでください。
まとめ:手取りを最大化するために今すぐ確認すべき3つのアクション
土地の譲渡に伴う税金は、事前の準備と正確な税制理解があれば、合法的に数百万円規模の圧縮が可能です。売却活動を開始する前、あるいは契約書に調印する前に、以下の3点を必ず実行してください。
- 購入当時の書類を徹底捜索する:売買契約書、領収書、権利証を掘り起こし、取得費を証明できる体制を整える。
- 所有期間の基準日(1月1日ルール)を再確認する:売却のタイミングが短期譲渡所得に該当していないか、引き渡し時期をシミュレーションする。
- 使える特例の期限を逆算する:3,000万円控除や相続特例のタイムリミットを把握し、期限内に決済・確定申告まで完結できる販売計画を立てる。
不動産取引は一生のうちに何度も経験するものではありません。目の前の売却査定額だけに惑わされず、税金まで含めた「最終手取り額」を冷静に見据えて最適な出口戦略を描いてください。 (出典: 土地 譲渡 税金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
