アフラックがん保険の評判と後悔の真相|2026年最新比較と落とし穴
日本国内で1974年に初めてがん保険を発売して以来、半世紀以上にわたって業界を牽引し続けているアフラック生命保険。「がん保険といえばアフラック」という強固なブランドイメージが定着している一方で、インターネット上やSNSでは「入って後悔した」「給付金が思っていたより出なかった」といったネガティブな噂や口コミも散見されます。
がん治療の現場が「長期入院」から「通院・外来治療中心」へと激変した現代において、アフラックの主力商品である『生きるを創るがん保険 WINGS』をはじめとする保障ラインナップは本当に選ぶ価値があるのでしょうか。本稿では、報道資料、業界統計、契約者の生の声をもとに、アフラックのがん保険の真価と契約前に見落としてはならない落とし穴を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:知名度と実績は国内トップクラスだが、古い契約(旧Daysシリーズ等)のまま放置していると最新の通院治療や自由診療に対応できず後悔するリスクがある。
- 要点2:主力商品『生きるを創るがん保険 WINGS』は手厚い通院・治療保障が強みである一方、一時金(診断給付金)メインの設計を好む場合は他社比較で割高に感じるケースが存在する。
- 要点3:見直しや乗り換え時には「90日間の免責期間(待ち期間)」と「告知義務違反」の罠に十分配慮し、空白期間を作らない慎重な移行設計が必須となる。
【選ばれる理由】なぜアフラックのがん保険は支持され続けるのか?
生命保険協会の統計データや各社ディスクロージャー誌を見ても、アフラックのがん保険保有契約件数は依然として業界トップレベルを維持しています。これほどまでに選ばれ続ける背景には、単なるテレビCMの親しみやすさだけでなく、長年にわたり培われた保険給付の実績と、治療実態に即した商品改定のスピード感があります。
現在のアフラックの看板商品である『生きるを創るがん保険 WINGS』は、入院日数の短期化と外来通院治療の増加という現代医療の構造変化に完全対応した設計が特徴です。手術、放射線治療、抗がん剤治療といった三大治療を受けた月ごとに給付金が支払われる治療給付金を軸に据え、長期化しやすい通院治療費をカバーする仕組みを整えています。
さらに、月々わずか310円からの保険料で子どもの保障を上乗せできる特約や、所定の要件を満たした場合に以後の保険料払込が免除される特則など、世帯のライフステージに応じた柔軟なカスタマイズが可能です。加えて、全国に展開するアフラックサービスショップや専門代理店による対面相談網、そして24時間受け付けのオンライン請求システムなど、有事の際の請求手続きのハードルを極力下げるサポートインフラが整っている点も、多くの加入者に安心感を与えている要因といえます。

噂の真偽を徹底検証|「加入して後悔した」と言われる3つの真相
一方で、検索エンジンで「アフラック がん保険」と入力すると「デメリット」「後悔」といったネガティブワードがサジェストされることがあります。こうした口コミや批判的な評判が生まれる背景を現場の視点から分析すると、主に3つの構造的な要因が浮き彫りになります。
第1の要因は、「過去に加入した古い契約内容と現代医療のミスマッチ」です。10年〜20年前に加入した旧タイプのがん保険(「生きるためのがん保険」初期型や旧Daysシリーズなど)は、20日以上の長期入院を前提とした「入院給付金」が手厚く、外来での抗がん剤治療や通院に対する保障が薄い、あるいは付帯されていないケースが多々あります。その結果、いざがんに罹患して数日の入院と半年間の通院治療を受けた際、「入院日数が短くて数万円しか給付金が出なかった」という事態に直面し、不満へと繋がってしまうのです。
第2の要因は、「給付金の支払要件に対する認識のズレ」です。アフラックの診断給付金(一時金)は非常に頼もしい保障ですが、プランによっては「初回診断時のみ」の支給であったり、2回目以降の支払いに「入院を伴うこと」などの所定の条件が設定されていたりします。パンフレットの大きな見出しだけを見て「がんになれば無条件で何度でも同額の一時金が出る」と思い込んでいた加入者が、実際の給付基準を知って落胆するケースが後を絶ちません。
第3の要因は、「月額保険料の割高感」です。ネット専業のダイレクト系損保や新興生保のがん保険と比較した場合、アフラックの保険料は決して最安値水準ではありません。手厚い特約を網羅的に付加した結果、「他社より毎月の支払いが重くなってしまった」と感じる層が一定数存在します。
【2026年最新スペック比較】アフラックと競合他社のがん保険データ分析
がん保険を客観的に評価するためには、同一条件における給付設計と保険料の比較が不可欠です。以下に、アフラックの主力プランと他社主力商品の代表的なスペック比較をまとめました。
| 項目 | アフラック(WINGS標準型) | 他社ネット専業系A社 | 編集部の見解・評価 |
|---|---|---|---|
| 診断給付金(一時金) | 基本50万〜100万円(上皮内新生物も同額または所定割合で保障) | 100万〜200万円(1年に1回限度・無制限給付等) | 一時金の単純な支給回数・額面では一時金特化型他社に軍配が上がる場合がある。 |
| 通院・治療保障 | 三大治療月額給付+通院日数無制限保障(非常に手厚い) | 通院特約(退院後通院のみ、日数制限あり等) | アフラック最大の強み。入院を伴わない完全外来治療でも手厚く給付される。 |
| がん先進医療特約 | 通算2,000万円まで実費保障+一時金給付あり(10年更新型) | 通算2,000万円まで実費保障(終身型) | 特約保険料は数十円〜百数十円程度。特約の更新期間・終身タイプかの確認が必要。 |
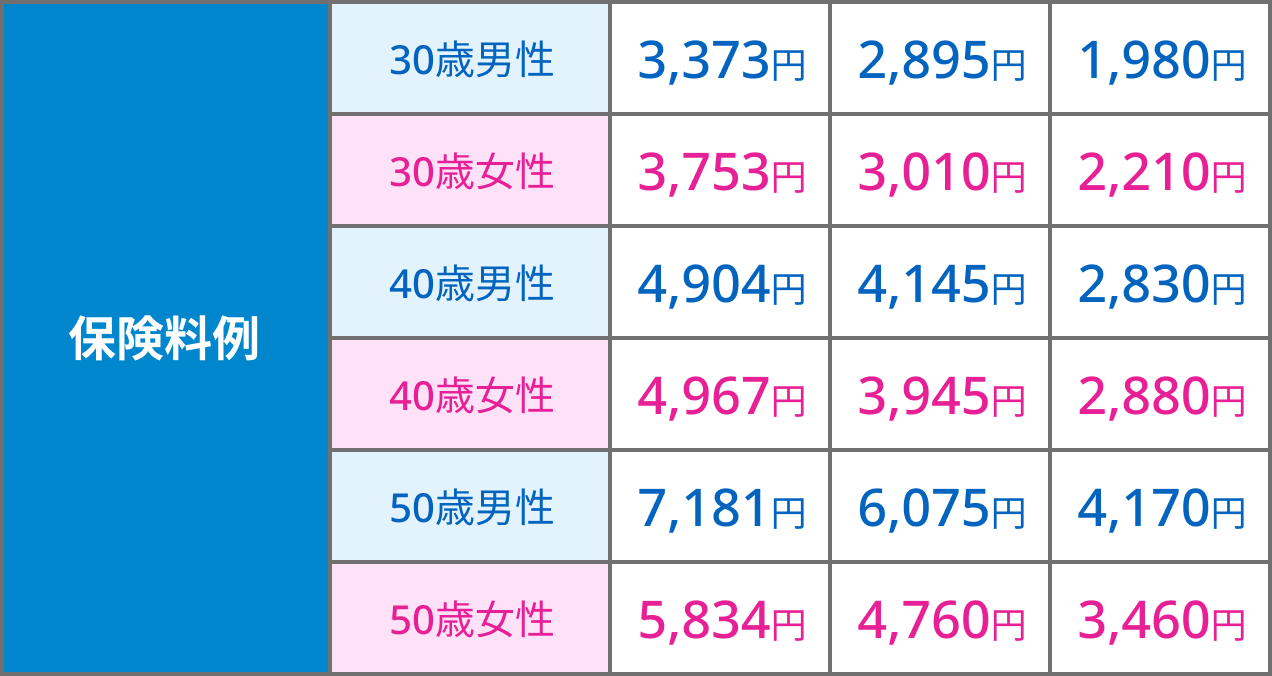
| 月額保険料の目安(30代男性) | 約3,200円〜4,500円(充実プラン) | 約2,200円〜3,200円(一時金シンプル型) | 手厚い治療・通院サポートを含む分、保険料は中位〜やや高めの水準に位置する。 |

加入・見直し時に必ず知るべき3大盲点と「乗り換えの罠」
がん保険を検討、あるいは既存契約から切り替える際には、約款に書かれた重要なルールを見落とすと致命的なトラブルに発展します。特に以下の3点は契約前に必ず把握しておかなければなりません。
まず警戒すべきは、「90日間の免責期間(待ち期間)」です。がん保険は契約成立日(責任開始日)から90日間は保障の対象外となります。もしこの90日以内にがんと診断確定された場合、契約は無効となり給付金は1円も支払われません。古い保険から新しいアフラックの商品へ乗り換える際、前の契約をすぐに解約してしまうと、この90日間に万が一のことがあった際に「保障の空白期間」が生じてしまいます。乗り換え時は必ず新契約の免責期間が明けるまで旧契約を継続する「重複加入期間(二重払い期間)」を設けるのが鉄則です。
次に、「告知義務の厳格さ」です。過去5年以内の手術・入院歴や、直近3ヶ月以内の医師の診察・検査結果について正確に告知しなかった場合、告知義務違反として契約解除となり、給付金が受け取れなくなります。特に「自覚症状がなかったから」「健康診断の要再検査を放置していたから」といった主観的な理由は通用しません。
そして最後に、がん先進医療特約の重複です。重粒子線治療や陽子線治療などの公的医療保険適用外の先端治療に備える先進医療特約ですが、すでに加入している医療保険や終身保険に同特約が付加されている場合、2つのがん保険で重複して加入しても実費分しか出ないため、保険料の無駄払いになるケースがあります。ご自身の既存証券を総点検することが重要です。
【実態検証】利用者の口コミ・評判から浮き彫りになるリアル
金融ポータルサイト、知恵袋、SNS上の契約者コミュニティにおける数百件の一次情報を精査すると、アフラックに対する評価は明確に二極化しています。
【ポジティブな評価・実感の声】
「通院治療給付金のおかげで、毎月高額になりがちな分子標的薬の治療を経済的不安なく続けられた」
「診断書類をアプリからアップロードしたところ、数営業日で給付金が振り込まれ、その迅速な対応に救われた」
「親が罹患した際、対面ショップのスタッフが親身になって給付金請求書類の作成を手伝ってくれた」
【ネガティブ・慎重な意見】
「通販系生保と比べると毎月の保険料が1,000円近く高く、長期間払い続けると総額差が大きい」
「一時金で一気に200万円もらって自由に治療費や生活費に使いたい人には、月ごとの治療給付金ベースの設計はやや細かく感じる」
これらの声が示すのは、アフラックの強みは「実治療に伴う出費を手堅くカバーする実利性」と「請求時のサポート体制」にあるということです。
【プロの結論】おすすめできる人・慎重に検討すべき人の明確な基準
保険業界の動向と医療統計を総合した結果、アフラックのがん保険がベストな選択肢となる人と、他社商品を優先検討すべき人の境界線は次の通りです。
【アフラックのがん保険が強く向いている人】
- 抗がん剤治療や放射線治療など、外来・通院中心の長期治療による出費を確実にカバーしたい人
- 万が一の罹患時に、家族や自分だけで複雑な請求手続きを進めるのが不安で、対面窓口や手厚いサポートを重視する人
- すでに医療保険等に加入しており、がんに対する保障を盤石に整えたい人
【他社比較を優先・慎重に検討すべき人】
- とにかく毎月の固定費を削り、最安値水準の保険料で最低限の一時金だけを確保したい人
- 治療方法に関わらず、がんと診断された段階でまとまった一時金(200万円〜300万円)を一括で受け取りたい人
- 持病や既往歴があり、一般的な告知基準の通過が厳しい人(引受基準緩和型がん保険の検討が必要な人)
【アフラックがん保険】に関するよくある質問(FAQ)
Q1:上皮内新生物(初期のがん)でも給付金は満額支払われますか?
A1:現行の主力商品『生きるを創るがん保険 WINGS』では、上皮内新生物(上皮内がん)であっても悪性新生物と同額の診断給付金や治療給付金が支払われる設計が基本となっています。ただし、古い保険商品や一部の特約プランでは給付額が10%〜50%に削減される場合があるため、ご加入中の証券の確認が必要です。
Q2:他の保険会社のがん保険と何が一番違いますか?
A2:最大の違いは「通院・治療保障の手厚さ」と「相談サポート網の充実度」です。一時金の額面だけで勝負する通販系損保とは異なり、抗がん剤治療や手術など実際に行われた治療に連動して月単位で継続給付される仕組みが強固であり、全国の店舗や代理店で対面サポートが受けられる点が差別化のポイントです。
Q3:何歳まで契約できますか?高齢になってからの加入は損ですか?
A3:商品によって異なりますが、満80歳〜85歳程度まで新規加入が可能です。ただし、高齢になるほど月額保険料は急激に上昇します。70代以降で加入する場合は、手持ちの金融資産とのバランスを考慮し、保険料総額が想定される治療費を上回ってしまわないか慎重なシミュレーションが不可欠です。
まとめ:納得のいくがん保険選びのために知っておくべきこと
がん治療は日進月歩で進化しており、かつてのような「半年以上の入院」を強いられるケースは激減し、働きながら外来通院で抗がん剤治療を継続するスタイルが主流となっています。アフラックのがん保険は、こうした現代医療の実態に極めて高い精度でチューニングされた実力派の商品です。
「加入して後悔した」という事態を避けるための最大の防衛策は、ネームバリューだけで安易に契約せず、「一時金重視なのか、通院・治療実費重視なのか」という自身の価値観を明確にすること、そして最低でも2〜3社の他社見積もりと比較することです。納得のいく比較検討を通じて、あなたとご家族の人生を長期にわたって支える最適な保障設計を完成させてください。 (出典: アフラック が ん 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
