慶弔見舞金とは?相場一覧と非課税条件・申請期限の落とし穴を徹底解説
結婚や出産といった人生の慶事から、身内の不幸、予期せぬ病気や自然災害といった万が一の事態まで、会社から支給される「慶弔見舞金」。民間企業の約8割以上が福利厚生の一環として導入している身近な制度でありながら、支給金額の相場や手続きのルール、さらには税務上の扱われ方について正確に把握している人は多くありません。
「自分から申請しないともらえない」「パートタイム労働者への支給格差が問題になる」「一定基準を超えると給与課税の対象になる」など、見落としがちな盲点も数多く存在します。人事労務の現場データや最新の税務判断をもとに、制度の仕組みからトラブルを防ぐ実践的な知識までを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:慶弔見舞金は企業の任意福利厚生であり、結婚祝金・弔慰金・傷病見舞金・災害見舞金などの種類ごとに支給要件と相場が存在する。
- 要点2:社会通念上妥当な金額であれば原則非課税・法人側は損金算入できるが、過大な支給や役員偏重は「給与課税」の対象となるリスクを孕む。
- 要点3:受給には自己申請と「申請期限(多くは事由発生から1年以内)」が設定されているケースが大半のため、就業規則の確認が欠かせない。
【基本解説】慶弔見舞金とは?福利厚生における位置づけと「慶弔休暇」との決定的な違い
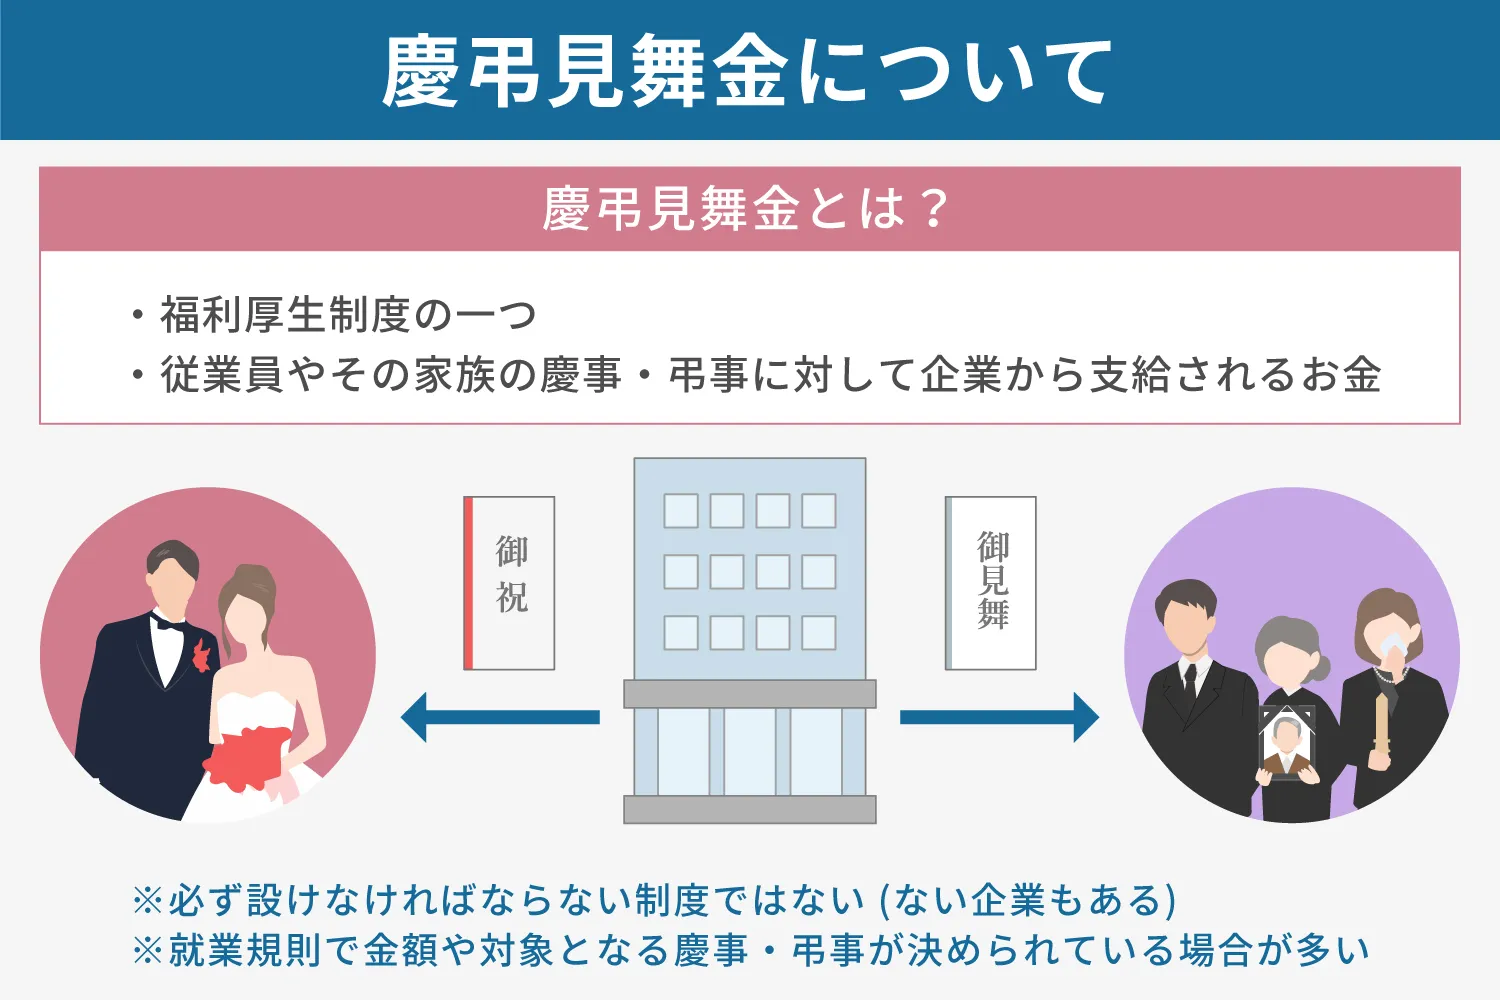
慶弔見舞金とは、従業員本人やその家族に慶事(祝い事)や弔事(不幸事・災難)があった際、企業が従業員へ支給する手当や金品を指します。法的な義務ではなく、企業が独自に整備する「法定外福利厚生」の代表例です。民間調査機関や福利厚生関連団体の集計によると、国内企業の8割以上が慶弔見舞金制度を導入しており、従業員のエンゲージメント向上や生活支援の役割を果たしています。
混同されやすい概念として「慶弔休暇」が挙げられますが、慶弔休暇と慶弔金の違いは「休み」か「金銭」かという点にあります。
慶弔休暇は特別休暇の一種として「会社を休む権利」を付与するものであり、その期間中の給与が有給か無給かは各社の就業規則によって異なります。一方、慶弔見舞金は事由に応じて現金を給付する制度です。両者はセットで運用されるケースが多いものの、制度上の根拠や申請ルートは別個に管理されています。
【相場一覧】慶弔見舞金の種類と支給金額の目安一覧表
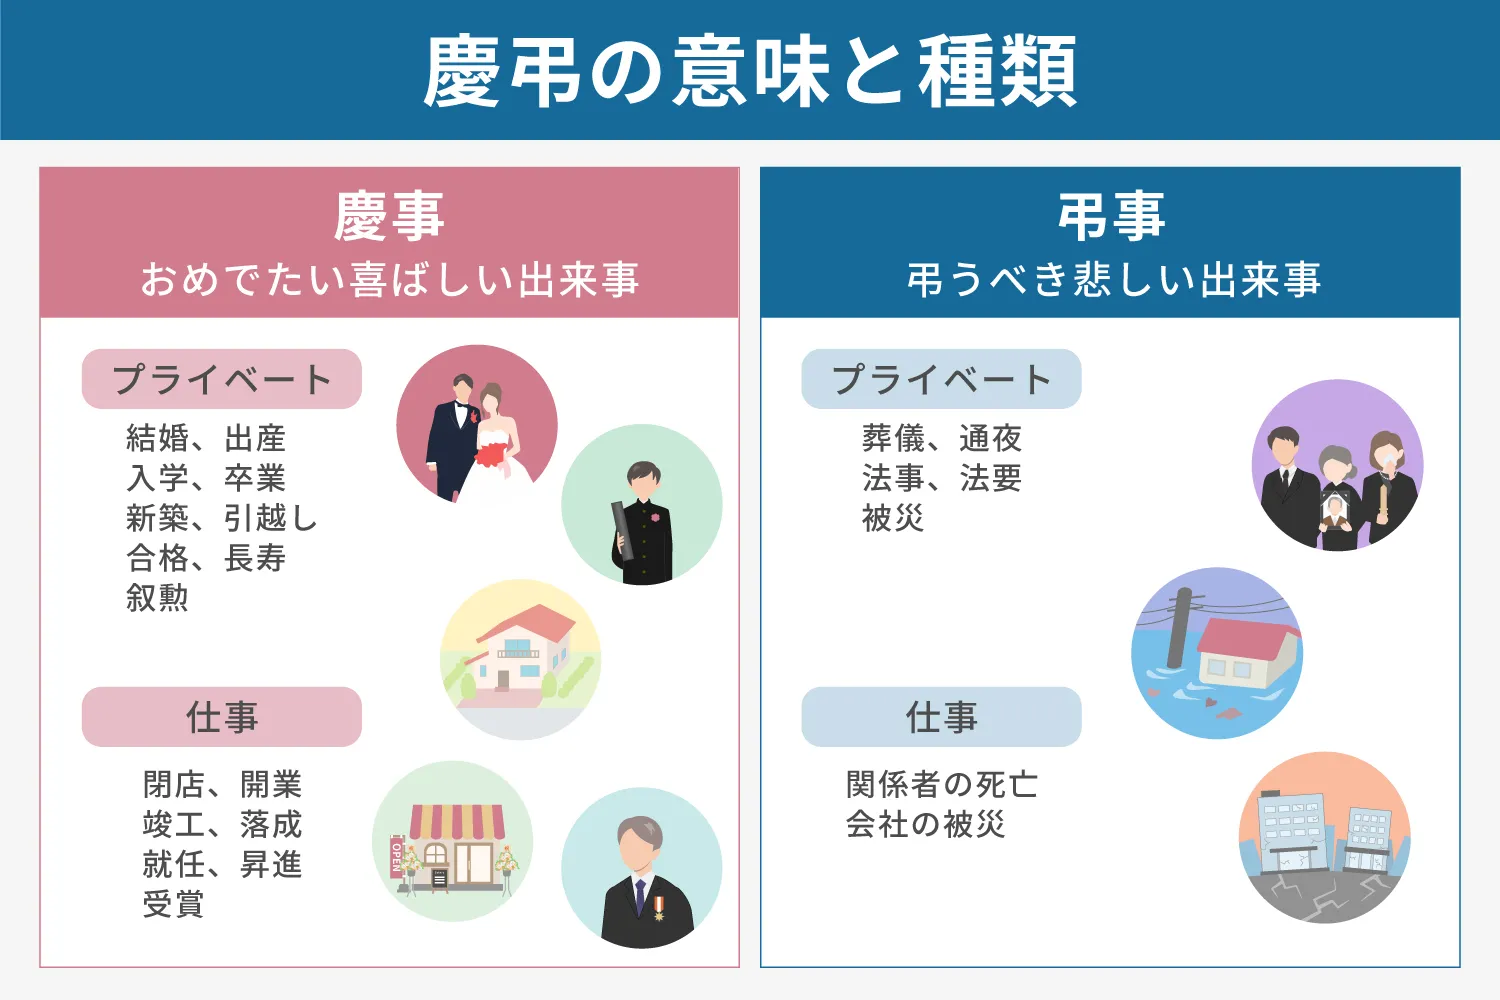
慶弔見舞金は主に「結婚祝金」「出産祝金」「死亡弔慰金」「傷病見舞金」「災害見舞金」の5種類に大別されます。一般的な企業規模や勤続年数によって設定金額は変動しますが、標準的な支給水準を一覧でまとめました。
| 項目・事由 | 詳細・支給対象の基準 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 結婚祝金 | 従業員本人の入籍時(初婚・再婚を問わない規程が一般的) | 結婚祝金相場:30,000円〜50,000円(勤続年数により10万円程度まで加算) | 標準的な中規模〜大企業で3万円〜5万円が主流。勤続1年未満は減額規定を設ける企業も。 |
| 出産祝金 | 従業員または配偶者の出産(第1子、第2子以降) | 10,000円〜30,000円(第3子以降に大幅加算する企業が増加) | 少子化対策や独自支援として、第3子以降に数十万円を支給する先進企業も散見される。 |
| 死亡弔慰金 | 本人死亡(業務上/業務外)、配偶者、一親等(父母・子)の逝去 | 弔慰金支給基準: 本人業務外:10万〜50万円 本人業務上:数百万円〜 親族:1万〜5万円 | 業務上死亡の場合は労災補償に上乗せして高額化する。親族の続柄によって明確な傾斜がつく。 |
| 傷病見舞金 | 連続入院や長期療養(例:1ヶ月以上の私傷病休職) | 10,000円〜50,000円(入院日数や休職期間に応じる) | 休職時の生活維持支援として機能。短期間の入院では対象外となるケースが多い。 |
| 災害見舞金 | 風水害・地震・火災等による住居の全壊・半壊・一部損壊 | 災害見舞金福利厚生: 全壊:10万〜20万円 半壊:5万〜10万円 | 罹災証明書の提出を要件とし、被災度合いに応じた定額支給が通例。 |
慶弔見舞金相場は企業規模や業界によって幅がありますが、極端に高額な設定にするのではなく、一般的な世間相場に準拠して設計されているのが特徴です。
税務の盲点|慶弔見舞金非課税条件と「給与課税」される境界線
慶弔見舞金を受け取る従業員にとっても、支給する企業側にとっても極めて重要なのが「税務上の取り扱い」です。
原則として、所得税法基本通達に基づき、従業員が受け取る慶弔金は給与課税対象外基準を満たしていれば所得税・住民税が課税されません。また、企業側においても全額を「福利厚生費」として処理し、法人税損金算入ルールに則って損金計上できます。
非課税扱いが認められるための慶弔見舞金非課税条件は、主に次の3点です。
- 社会通念上、相当と認められる金額であること:世間相場から大きく逸脱した高額給付(例:一般社員の結婚祝いに100万円支給など)は、実質的な賞与とみなされ課税されます。
- 慶弔規程に基づき、全従業員に公平に適用されていること:役員や一部の特定幹部のみを対象にした過度な支給は、役員賞与等として認定されるリスクがあります。
- 傷病見舞金所得税の非課税枠内であること:私傷病の見舞金であっても、休職補償として給与の代替えのように毎月定額を支給する形態をとると、給与所得と判断される場合があります。
国税庁の指針においても「支給を受ける者の地位等に照らし、社会通念上相当と認められるもの」が非課税要件と明記されています。実務上、結婚祝金で3万〜5万円、弔慰金で数万〜数十万円程度であれば給与課税の対象外として問題なく処理されます。

【実態検証】現場で見えたリアル|申請漏れとパート・アルバイトへの支給格差
人事労務の現場取材やSNS・相談コミュニティに寄せられる生の声からは、制度が整備されていても従業員側が正しく恩恵を享受できていない実態が浮かび上がります。
現場で頻発するトラブルの筆頭が「申請忘れ」です。多くの企業では、慶弔見舞金は自動的に振り込まれるわけではなく、従業員が戸籍謄本、住民票、罹災証明書、会葬御礼などの証明書類を添えて申請書を提出する必要があります。その際、慶弔見舞金申請期限として「事由発生日から6ヶ月以内」あるいは「1年以内」と定めている企業が大半です。退職時や事由から数年経過してから申請しても、時効や規程違反として却下される事例が少なくありません。
もう一つの焦点が、パートアルバイト支給対象の線引きです。「同一労働同一賃金」の法整備以降、正社員だけに慶弔見舞金を支給し、短時間・有期雇用労働者を一律に対象外とすることは、不合理な待遇格差(パートタイム・有期雇用労働法第8条違反)と判断されるリスクが高まっています。
労務コンサルタントによると、「正社員には3万円支給する一方、週4日以上勤務するパートには1円も出さないといった完全排除の設計は法的リスクを抱える。勤務日数に応じた按分や、一定の勤続条件を設けた上での支給へ規程改訂を進める企業が主流になりつつある」と指摘されています。
一般に知られていない盲点とネットの誤解|就業規則と規程テンプレートの落とし穴
ネット上の情報や雛形をそのまま流用することによるトラブルも後を絶ちません。制度の運用面で誤解されやすいポイントを検証します。
インターネット上で無料配布されている慶弔見舞金規程テンプレートをそのままコピー&ペーストして就業規則に組み込んだ結果、自社の支払い能力を超えた義務を負ってしまうケースです。慶弔見舞金は一度就業規則や労働協約に明記すると、会社側の「支払い義務(労働契約上の債務)」となります。会社の業績が悪化したからといって、一方的に不支給とすることは労働条件の不利益変更に該当するため容易ではありません。
また、「事実婚や同性パートナーシップを結婚祝金の対象に含めるか」「自然災害時に実家の被災はどこまで対象とするか」といった現代的な論点について、テンプレートの古い文面では対応できず、現場で個別判断に迷う事例が増えています。形だけの規程を置くのではなく、自社の雇用形態や実態に即した定義付けが不可欠です。
【プロの結論】会社と従業員の双方が損をしないための判断基準
慶弔見舞金制度をめぐって不利益を被らないためには、立場ごとに明確なアクション指針を持つ必要があります。
【従業員側のチェックポイント】
身辺に祝い事や不幸、災害が発生した際は、まず社内ポータルや就業規則で「慶弔規程」を確認してください。申請期限の確認、必要書類(証明書関係)の確保、パート・契約社員であっても自身の雇用区分が対象に含まれているかを速やかに人事担当へ照会することが鉄則です。
【企業・労務担当者側のチェックポイント】
自社の規程が同一労働同一賃金の観点から非正規雇用者を不当に排除していないか、非課税基準となる「社会通念上の相場」を逸脱していないかを定期的に点検する必要があります。特に近年多発する自然災害に対する支援体制として、災害見舞金の申請フローが形骸化していないかを見直すことが、組織の信頼性向上に直結します。
【慶弔 見舞 金 と は】に関するよくある質問(FAQ)
Q1:慶弔見舞金をもらったら確定申告は必要ですか?
A1:原則として確定申告は不要です。就業規則や慶弔規程に基づいて支給される一般的な相場内の慶弔見舞金は非課税所得となるため、所得税や住民税は課税されず、源泉徴収票の支払金額にも含まれません。ただし、社会通念上あり得ないほど高額な支給を受けた場合は給与課税の対象となり、申告が必要になるケースがあります。
Q2:試用期間中やパート・アルバイトでも慶弔見舞金はもらえますか?
A2:各社の慶弔見舞金規程によります。正社員のみを対象とする規程が残っている会社もありますが、同一労働同一賃金の原則により、一定の労働実態があるパート・アルバイトへの支給対象拡大が進んでいます。また、試用期間中は対象外とする、あるいは勤続年数に応じて支給率を変えるといった条件が設けられている場合があるため、自社の規程確認が必要です。
Q3:申請を忘れて数ヶ月が過ぎてしまいました。遡って受け取ることはできますか?
A3:規程に定められた「申請期限」以内であれば受け取れます。多くの企業では事由発生から6ヶ月〜1年程度を期限としています。期限を過ぎてしまうと社内ルール上、申請が受理されない可能性が高いため、事由が発生したら速やかに必要書類を揃えて人事・総務部門に提出してください。
まとめ:制度を正しく理解し、もらい忘れや税務トラブルを防ぐために
慶弔見舞金は、従業員の慶びを分かち合い、不測の事態における生活基盤を支える重要なセーフティネットです。しかし、会社側が善意で設けている制度であっても、申請主義や期限切れによって受給機会を逃してしまっては意味がありません。
非課税ルールや相場の水準を理解した上で、いざという時にどのような権利を行使できるのか、自社の就業規則や慶弔規程をあらかじめ確認しておくことが、確実な権利行使と安心につながります。 (出典: 慶弔 見舞 金 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
