退職後の健康保険は任意継続が得?国保との違いや手続き期限を徹底比較
会社を退職した直後に直面するのが、公的医療保険の切り替え問題です。日本の社会保障制度では国民皆保険が義務付けられているため、退職日の翌日からは「職場の健康保険を任意継続する」「国民健康保険(国保)に加入する」「家族の扶養に入る」という主に3つの選択肢からいずれかを選ばなければなりません。
なかでも多くの方が迷うのが、「任意継続と国民健康保険のどちらに加入したほうが金銭的にお得なのか」という点です。保険料の算出ロジックや手続きの厳格さを正しく理解していないと、年間で十数万円以上も損をしてしまうケースが珍しくありません。知っておくべき決定的な相違点、保険料の計算方法、そして退職後20日以内というタイトな手続き期限まで、損をしないための重要事項を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:任意継続は在職中の標準報酬月額(または全被保険者の平均値の上限)を基準に全額自己負担で計算され、扶養家族が多い高所得者ほど国保より割安になる傾向がある。
- 要点2:退職後20日以内の申請期限や毎月の納付期日を1日でも過ぎると即座に資格を喪失し、一切の救済措置がない極めて厳格なルールが存在する。
- 要点3:会社都合退職など特定理由離職者の場合は国民健康保険の減免制度が適用され、任意継続よりも国保が圧倒的に安くなる逆転現象が起きる。
【徹底比較】退職後の健康保険は任意継続と国民健康保険のどちらが得か?
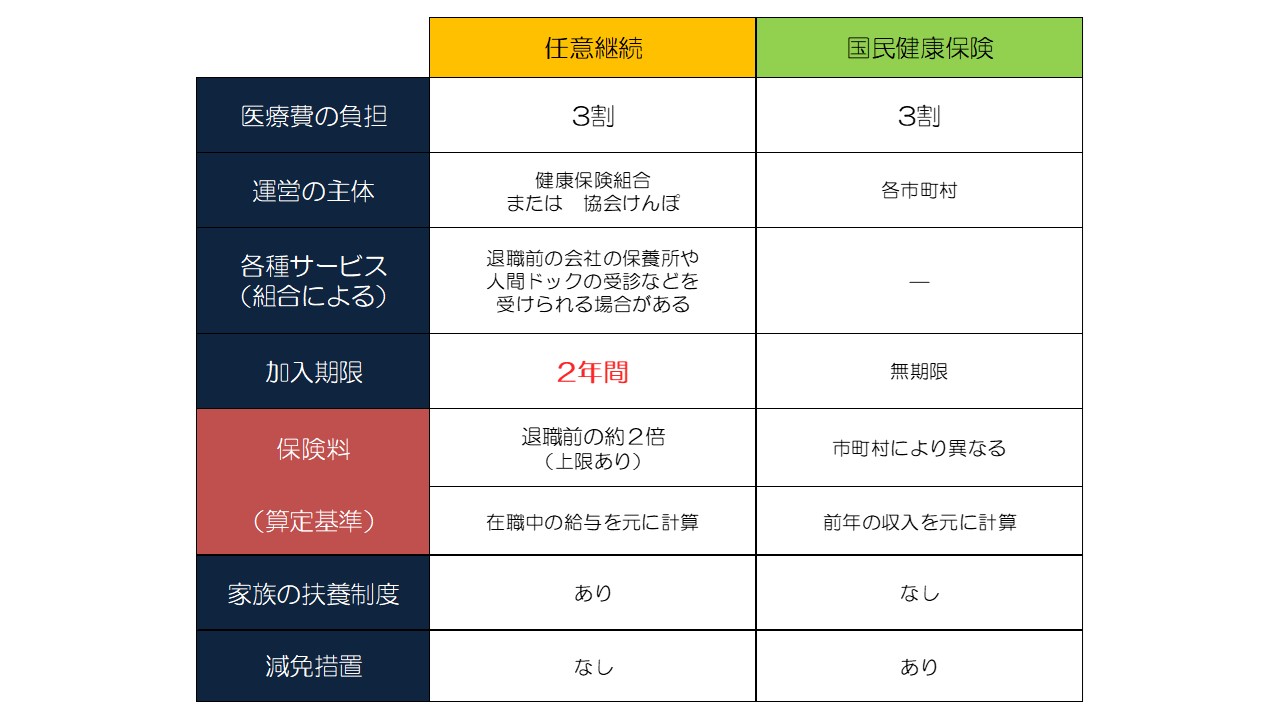
退職後の健康保険選びにおいて、「国民健康保険と任意継続のどちらが得か」という問いに対する答えは、前年の年収、扶養家族の有無、そして退職理由によって180度分かれます。まずは両制度の根本的な違いを比較表で把握しておきましょう。
| 比較項目 | 健康保険の任意継続 | 国民健康保険(国保) | 編集部の見解・判断基準 |
|---|---|---|---|
| 保険料の算出基準 | 退職時の標準報酬月額(上限設定あり)×保険料率 | 前年の総所得金額等+世帯人数(自治体ごとに算出) | 前年年収が高い人は上限がある任意継続が有利になりやすい |
| 扶養家族の扱い | 保険料の追加なし(何人扶養しても同額) | 扶養の概念がなく、人数分の均等割が加算される | 扶養家族が2人以上いる場合は任意継続が有利になるケースが大半 |
| 会社都合退職の減免 | 原則として特別な減免措置なし | 非自発的失業による法定減免(前年給与所得を30/100で計算) | 倒産・解雇・雇い止め時は国保への加入が圧倒的に安くなる |
| 加入可能期間 | 最長2年間 | 制限なし(要件を満たす限り継続) | 2年経過後は国保へ移行するか再就職先の健保へ加入 |
| 手続き期限 | 退職日の翌日から20日以内(必着) | 退職日の翌日から14日以内(遅延しても加入可) | 任意継続は1日でも遅れると申請が却下されるため要注意 |
給与明細を見ると、在職中は会社が健康保険料の半分を負担(労使折半)してくれていました。しかし、任意継続を選択すると事業主負担分がなくなるため、支払う保険料は原則として「在職時の約2倍」になります。それでも任意継続がお得になる最大の理由は、「標準報酬月額の上限枠」と「扶養制度の継続」にあります。

任意継続の保険料計算方法と2026年最新の上限額ルール
任意継続の保険料計算方法は至ってシンプルです。ベースとなるのは「退職時の標準報酬月額」ですが、ここに法令上の上限ストッパーが用意されています。
協会けんぽ(全国健康保険協会)の場合、任意継続被保険者の標準報酬月額は以下のいずれか「低いほう」が適用されます。
- 資格喪失時(退職時)の標準報酬月額
- 前年9月30日時点における全被保険者の標準報酬月額の平均額
協会けんぽにおける全被保険者の平均標準報酬月額は例年30万円前後で推移しており、2026年度においても上限額は約30万円〜32万円程度に設定されています(※加入している健康保険組合によっては、規約により上限額がより高く設定されている場合があります)。
たとえば、在職中の月給が60万円(標準報酬月額59万円)だった高所得者の場合、在職時の保険料全額を支払うのではなく、上限額である30万円(例)を基準に保険料が計算されます。一方で、国民健康保険にはこのような低めの標準報酬上限がなく、前年の実所得に連動して算定されるため、年収が高かった人ほど国保の年間保険料が跳ね上がり、上限(約100万円超)に達してしまいます。この上限設定の差こそが、高年収層にとって任意継続が有利になる最大のメカニズムです。
【実態検証】「20日ルール」の厳格さと利用者の生の声に見るリアルな落とし穴
任意継続制度を利用する上で、現場の相談窓口やSNS等で最も後悔の声が挙がっているのが「退職後20日以内の申請手続き」と「毎月の保険料納付期限」の厳格さです。
公的窓口や社会保険労務士の現場報告によると、毎月のように「数日遅れてしまったが何とかならないか」という相談が寄せられます。しかし、健康保険法第37条の定めにより、退職日の翌日から起算して20日(土日祝の場合は翌営業日)を過ぎた申請書は、いかなる理由があっても一切受理されません。天災地変など法律上認められた極めて例外的な事由を除き、郵便事故や個人的な多忙を理由とした遅延救済措置は存在しないのが実情です。
手続きを進める際は、退職後に交付される「健康保険被保険者資格喪失確認通知書」や離職票が手元に届くのを待つ必要はありません。「協会けんぽ任意継続被保険者資格取得申請書」を公式サイトからダウンロードし、必要事項を記入の上、居住地を管轄する協会けんぽ支部に直接郵送または窓口提出します。
もう一つの落とし穴が「任意継続の保険証はいつ届くのか」というタイムラグです。申請書を提出してから新しい保険証が手元に届くまでは、通常1週間から10日前後かかります。退職直後に持病の通院や処方薬の受け取りを控えている場合は、全額自己負担(10割立替払い)を一時的に強いられるリスクがあるため、退職前から申請書を準備しておく計画性が欠かせません。

一般に知られていない任意継続のデメリットと扶養家族の条件
保険料の上限メリットがある一方で、任意継続には見落とされがちなデメリットやリスクも潜んでいます。加入後に後悔しないために、以下の注意点を必ず確認しておきましょう。
① 納付期日を1日でも過ぎると「即日資格喪失」になる
毎月の保険料納付期限(通常は当月10日)までに納付が確認できない場合、その翌日付で強制的に資格を失います。督促状や猶予期間はなく、失効した資格を元に戻すことはできません。失効後は国民健康保険へ切り替えることになりますが、滞納や失効の手続きが重なることで無保険期間が生じる恐れがあります。うっかり忘れを防ぐためには、前納制度(半年または1年分のまとめ払いによる割引あり)や口座振替を速やかに設定することが推奨されます。
② 傷病手当金・出産手当金が受け取れなくなる場合がある
任意継続被保険者となった後に発生した病気やケガ、出産については、健康保険からの「傷病手当金」や「出産手当金」の支給対象外となります。ただし、在職中から継続して受給要件を満たしている場合の「資格喪失後の継続給付」は例外的に受給可能です。
③ 扶養家族の年収条件が厳しくチェックされる
任意継続でも在職中と同様に家族を扶養に入れることができますが、扶養家族の条件は厳格です。年収130万円未満(60歳以上または障害厚生年金受給要件該当者は180万円未満)かつ被保険者の年収の半分未満である必要があります。退職に伴い自身の収入見込みが下がることで、扶養要件の再確認を求められる事例もあるため、同居・別居の条件を含めて事前に確認が必要です。
国保の減免制度と任意継続からの切り替えタイミングを徹底解説
退職理由が「自己都合」ではなく「会社都合(倒産・解雇・雇い止めなど)」である場合、判断基準は劇的に変わります。
ハローワークで交付される雇用保険受給資格者証の離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する場合、自治体の「非自発的失業者に対する国民健康保険料の軽減制度」が適用されます。この制度を利用すると、前年の給与所得を「30/100(7割引き)」として国保料が算定されるため、任意継続の保険料上限を大きく下回る低額な保険料になるケースがほとんどです。
では、一度任意継続を選んだ後に「やっぱり国保のほうが安いから切り替えたい」と思った場合、自由に変更できるのでしょうか?
法改正により、現在は「被保険者からの申し出による資格喪失」が正式に認められています。任意継続をやめたい旨の申出書を保険者に提出することで、申出書が受理された日の属する月の翌月1日付で資格を喪失し、国民健康保険への切り替えが可能となりました。また、「毎月の納付期限までに保険料を納めない」ことでも自動的に資格喪失となり、国保へ移行できます。退職後1年目は任意継続を利用し、所得が激減する2年目に国保へ切り替えるという選択も戦略的に有効です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険制度の構造と税制を踏まえた、明確な選び分けの基準は以下の通りです。
▼ 任意継続を選ぶべき人
- 在職中の月給(額面)がおおむね35万円〜40万円以上あった高所得者
- 配偶者や子どもなど、無収入の扶養家族が複数人いる世帯主
- 加入している健康保険組合の付加給付(独自の医療費払い戻しや人間ドック補助)が手厚い場合
- 退職理由が自己都合であり、国保の法定減免が使えない人
▼ 国民健康保険または家族の扶養を優先すべき人
- 会社都合退職、倒産、解雇、契約満了など特定理由離職者に該当する人(減免申請で国保が最安)
- 単身世帯で前年の年収が比較的低かった人
- 年間収入見込みが130万円未満で、配偶者や親などの社会保険の扶養に入れる人(保険料自己負担が完全無料になるため最優先)
【退職後の健康保険 任意継続】に関するよくある質問(FAQ)
Q1:任意継続の手続き期限である20日を過ぎてしまった場合、後から申請する方法は本当にないのですか?
A1:天災地変など本人の責に帰さない極めて例外的な事由を除き、1日でも遅れると申請は一切受理されません。期限を過ぎてしまった場合は、速やかにお住まいの市区町村役場へ行き、国民健康保険への加入手続きを行ってください。
Q2:任意継続と国民健康保険の正確な保険料を退職前に知る方法はありますか?
A2:任意継続の保険料は、加入中の健康保険証に記載されている保険者(協会けんぽ各支部または健保組合)へ問い合わせるか、公式サイトの保険料額表で確認できます。国民健康保険料は市区町村によって計算式が異なるため、前年の源泉徴収票または確定申告書の控えを用意し、お住まいの役所の国保担当窓口で試算してもらうのが最も確実です。
Q3:任意継続中に新しい就職先が決まった場合はどのような手続きが必要ですか?
A3:再就職先で新しく健康保険に加入した時点で、任意継続の資格は喪失します。「任意継続被保険者資格喪失届」に新しい健康保険証のコピーと手元の任意継続保険証を添えて、元の保険者へ速やかに返却・提出してください。二重払いになった期間の保険料は後日還付されます。
まとめ:退職後の健康保険選びで後悔しないためのアクションプラン
退職後の健康保険選びは、退職後のキャッシュフローを左右する重要な決断です。まずは家族の扶養に入れるかどうかを確認し、難しい場合は「前年の年収」「扶養家族の人数」「退職理由」をもとに、任意継続と国民健康保険の保険料を速やかに試算・比較してください。
特に任意継続を選択する場合は、「退職日の翌日から20日以内の申請」という絶対的なタイムリミットが存在します。退職が決まった段階で必要書類を手元に取り寄せ、離職直後の慌ただしい時期でも遅滞なく手続きを進められるよう準備を整えておきましょう。 (出典: 退職 後 健康 保険 任意 継続(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
