課税標準額と年収・所得の違いとは?税金の計算基準と調べ方を徹底解説
毎年5月から6月にかけて届く「住民税決定通知書」や、春先に届く「固定資産税の納税通知書」を開いた際、記載された金額を見て疑問を抱いた経験はないでしょうか。「額面年収が500万円なのに、なぜ税金の計算基礎が200万円台になっているのか」「固定資産税の評価額と課税標準額の数字が一致しないのはなぜか」――こうした疑問の根底にあるのが課税標準額という概念です。
課税標準額は、国や地方自治体が税額を算出する際に「税率を掛ける直前の真の基準値」を指します。年収や総所得の数値をそのまま税率に掛けてしまうと、生活実態や扶養家族の有無、資産の利用状況を無視した過酷な課税になってしまいます。そのため税法では、各種控除や特例措置を差し引いた後の金額を「課税標準」として厳密に規定しています。税金の仕組みを正しく把握し、払いすぎを防ぐための基礎知識を分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:課税標準額とは「税率を掛ける直前の金額」であり、年収から給与所得控除や各種所得控除を差し引いた後の数値を指す。
- 要点2:住民税・所得税だけでなく、固定資産税では住宅用地の特例(最大6分の1)など独自の減額措置が適用されて算出される。
- 要点3:源泉徴収票や住民税決定通知書における表記の違いを理解し、控除漏れを自らチェックすることが最大の防衛策となる。
【2026年最新】課税標準額とは?年収や所得との決定的な違いを解剖
税金の通知書や公的な書類で頻出する「収入」「所得」「課税標準額(課税所得金額)」は、一見似ているものの意味合いが根本から異なります。税制上の階層構造を整理すると、以下の図式表のように段階的に金額が絞り込まれていく仕組みになっています。
まず「収入(額面年収)」は、会社から支給される基本給、残業代、各種手当、ボーナスなどをすべて合算した総支給額です。個人事業主であれば総売上高に相当します。ここから、会社員であれば必要経費の概算とされる「給与所得控除」、個人事業主であれば実際の「必要経費」を差し引いたものが「所得(給与所得控除後の金額)」となります。
そして、この所得からさらに社会保険料控除、配偶者控除、扶養控除、基礎控除、生命保険料控除などの所得控除をすべて差し引いた残額が、いわゆる課税標準額(課税所得金額)です。税金(住民税の所得割や所得税)は、この絞り込まれた課税標準額に対して規定の税率(住民税なら原則一律10%、所得税なら5%〜45%の累進税率)を掛けて算出されます。
多くの人が「年収にそのまま10%の税金がかかる」と誤認しがちですが、実際には二重三重に控除が適用された後の課税標準額をベースに計算されるため、実際の負担額は手取り感覚に見合った水準に調整されています。

税目別に見る課税標準額の計算方法と年収別シミュレーション目安
会社員が納める主要な税金である「住民税」と「所得税」では、課税標準額の算出ロジックは基本的に共通しているものの、適用される基礎控除額や各種控除額に若干の差異が存在します。2026年時点の最新税制基準に基づき、年収ごとの課税標準額と税額の目安を比較表にまとめました。
| 額面年収(目安) | 給与所得控除後の金額 | 所得控除合計(単身モデル) | 課税標準額(課税所得金額) |
|---|---|---|---|
| 300万円 | 202万円 | 約87万円 | 約115万円 |
| 500万円 | 356万円 | 約118万円 | 約238万円 |
| 700万円 | 510万円 | 約149万円 | 約361万円 |
| 1,000万円 | 805万円 | 約195万円 | 約610万円 |
上記の数値からも明らかなように、年収500万円の会社員の場合、社会保険料(健康保険・厚生年金・雇用保険)や基礎控除が差し引かれることで、課税標準額は約238万円程度まで圧縮されます。住民税の所得割(税率10%)であれば、この約238万円に対して10%が掛けられ、税額控除前の金額は約23万8,000円(均等割などを除く)と算出されるわけです。
固定資産税における課税標準額のからくり|評価額との乖離と減額特例
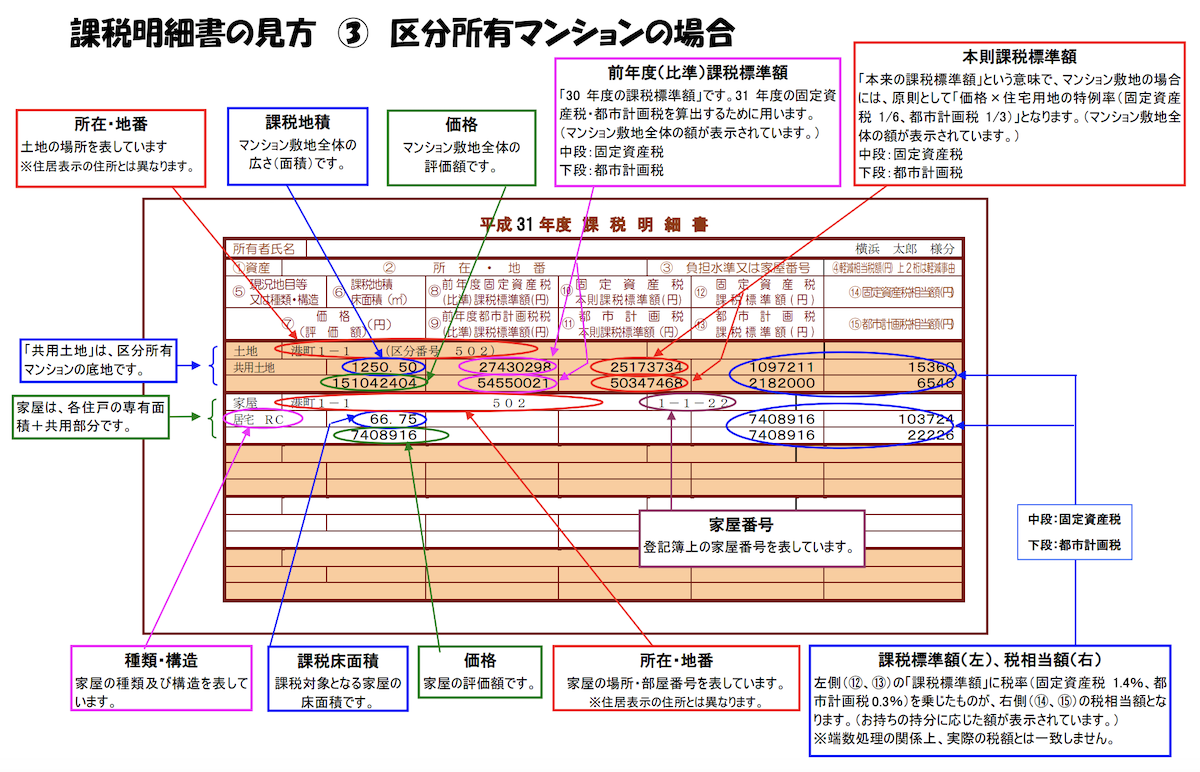
課税標準額という用語が住民税以上に大きな影響力を持つのが固定資産税の現場です。土地や建物を所有していると毎年送られてくる固定資産税納税通知書には、「評価額(固定資産税評価額)」と「課税標準額」という2つの異なる金額が並んでいます。
原則として、固定資産税は「評価額 × 1.4%(標準税率)」で計算される建て前になっていますが、住宅地に対して評価額そのまま課税すると税負担が極めて重くなってしまいます。そこで設けられているのが住宅用地に対する課税標準の特例です。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):評価額の6分の1が課税標準額になる
- 一般住宅用地(200㎡を超える部分):評価額の3分の1が課税標準額になる
例えば、評価額3,000万円の小規模住宅用地を所有している場合、課税標準額は「3,000万円 × 1/6 = 500万円」まで大幅に引き下げられます。固定資産税額はこの500万円に対して1.4%を掛けるため、年額7万円(都市計画税を除く)で済みます。通知書上で評価額と課税標準額に巨大なギャップが存在するのは、この強力な減額特例が適用されているからです。

【実態検証】源泉徴収票と住民税決定通知書の見方|正しい調べ方の手順
自身の課税標準額を正確に把握したい場合、手元の書類のどこを確認すればよいのでしょうか。会社員が目にする2大書類である「源泉徴収票」と「住民税決定通知書」の確認手順を解説します。
まず、毎年12月頃に勤務先から交付される源泉徴収票には、実は「課税標準額」という直接の文言は使われていません。その代わり、「課税給与所得金額」または「給与所得控除後の金額から所得控除の額の合計額を差し引いた金額」という枠に記載されている数値が、所得税における課税標準額に該当します(千円未満切り捨て処理後の数値)。
一方、毎年5〜6月に会社経由または自宅に郵送される住民税決定通知書(給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書)では、より明確に記載されています。書類の中段から下段にある「課税標準」の欄を確認してください。「総所得」「給与収入」「総所得金額等」の下に、「総所得金額(課税標準額)」または「課税標準合計額」という独立した項目が存在します。
ここに記載された金額が1,000円単位で確定しており、その右側の「税額計算」欄で市民税6%・県民税4%(自治体により比率が異なる場合あり)が乗算されている事実が一目で確認できます。
一般に知られていない盲点とネットの誤解|課税標準額が増減する分岐点
インターネット上の税金相談やSNSを見ていると、課税標準額に関して多くの誤解が見受けられます。代表的な2つの勘違いを是正しておきましょう。
最も多いのが、「ふるさと納税(寄附金控除)をすると課税標準額そのものが下がる」という誤解です。ふるさと納税による住民税の軽減は、所得控除ではなく税額控除という枠組みで処理されます。つまり、課税標準額に税率を掛けた「計算後の税額」から直接寄附金相当額が差し引かれるため、決定通知書上の課税標準合計額自体は1円も減りません。「ふるさと納税をしたのに課税標準額が変わっていない」と自治体に問い合わせるケースが多発していますが、これは税額控除欄に正しく反映されていれば制度上正常です。
逆に、課税標準額そのものを直接押し下げる代表格がiDeCo(個人型確定拠出年金)や医療費控除、小規模企業共済等掛金控除です。これらは「所得控除」に分類されるため、拠出した全額が所得から差し引かれ、結果として課税標準額をダイレクトに圧縮します。課税標準額が下がれば、所得税率の適用区分が下がる可能性があり、副次的に保育料の算定基準や高等学校等就学支援金の判定基準など、課税標準額に連動する行政サービスの恩恵を受けやすくなるメリットが生まれます。
【プロの結論】家計防衛と資産防衛の視点から見出すべき判断基準
税金の世界において「課税標準額」をコントロールすることは、最も確実な家計防衛策といえます。しかし、すべての人に同一のアプローチが適しているわけではありません。自身の状況に応じた判断基準を持つことが肝要です。
課税標準額の圧縮に注力すべき人の条件
- 高所得層(年収800万円以上):所得税の超過累進税率が高いため、iDeCoや小規模企業共済、各種控除を活用して課税標準額を10万円下げるだけでも、住民税と合わせて3万円〜4万円以上の直接的な減税効果が生まれます。
- 子育て世帯(高校生・大学生を抱える家庭):就学支援金や自治体の各種助成金は「市町村民税の課税標準額」を基準に判定されるケースが多く、課税標準額をわずかに下げるだけで年間数十万円単位の給付判定が逆転することがあります。
過剰な控除狙いに慎重になるべき人の条件
- 将来の年金額を最大化したい層や住宅ローン控除の上限枠を使い切れていない層:課税標準額を無理に圧縮しすぎると、住宅ローン控除の引ききれない額が発生したり、過度な節税対策の手数料負担が減税メリットを上回る逆転現象が起こり得ます。
納税通知書が届いた際は、単に「納税額」だけを見て一喜一憂するのではなく、課税標準額の計算プロセスを遡り、「適用されるべき控除(生命保険、地震保険、扶養、医療費など)が漏れなく反映されているか」を自ら点検する習慣をつけることが重要です。
【課税 標準 額】に関するよくある質問(FAQ)
Q1:課税標準額と課税所得金額に実質的な違いはありますか?
A1:住民税や所得税の文脈においては、実質的に同一の概念と考えて差し支えありません。所得税法では主に「課税所得金額(課税総所得金額)」と呼ばれ、地方税法や固定資産税、消費税などの包括的な税法体系のなかで「課税標準額」という統一的な用語が用いられます。いずれも「税率を乗じる対象となる金額」を指します。
Q2:固定資産税の課税標準額が地価下落時にも下がらないことがあるのはなぜですか?
A2:固定資産税には「負担調整措置」という仕組みが存在するためです。過去の地価高騰時に税負担が急激に跳ね上がらないよう、税額を緩やかに上昇させる調整が続けられてきた土地では、地価公示価格が横ばいまたは微減していても、本来負担すべき課税標準額の上限に達するまで段階的に引き上げられるケースがあります。
Q3:課税標準額を合法的に下げるための最も有効な手段は何ですか?
A3:所得税・住民税に関しては「所得控除」を漏れなく申告することです。具体的には、iDeCoの掛金拠出(全額所得控除)、年間10万円または総所得金額の5%を超えた場合の医療費控除(またはセルフメディケーション税制)、親族への扶養控除の適用見直し、ふるさと納税ではなく小規模企業共済の活用などが即効性のある合法的な手段となります。
Q4:住民税決定通知書の課税標準額に誤りがあった場合、修正は可能ですか?
A4:可能です。勤務先の年末調整で生命保険料控除などの書類を提出し忘れた場合や、確定申告の内容に漏れがあった場合は、確定申告の修正申告(または更正の請求)を行うことで、自治体から修正された税額通知書が再発行され、払いすぎた税金は還付されます。
まとめ:課税の本質を理解して賢く家計を防衛する
課税標準額は、税務署や自治体が機械的に算出するブラックボックスではありません。収入から経費を引き、個人の生活事情に応じた所得控除や政策的な特例措置を反映させた結果導き出される、極めてロジカルな数値です。
自分の課税標準額がどのように決まり、どの控除によっていくら圧縮されているのかを把握しておくことは、不要な税金の過払いを防ぐ第一歩となります。手元に通知書が届いた際は、ぜひ一度その内訳を精査し、自身の資産と家計を守るための実践的な知識として活用してください。 (出典: 課税 標準 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
