年間100万円貯金は手取り20万で可能?プロが教える2026年版蓄財術
物価高や社会保険料の上昇が家計を圧迫する2026年現在、「年間100万円の貯蓄」は多くの生活者にとって最初の大きな防波堤であり、経済的自由への重要なマイルストーンです。月額に換算すると約8.33万円。手取り収入が伸び悩むなかで「一人暮らしや手取り20万円前後では到底不可能」と諦めてしまう声も少なくありません。
しかし、家計構造を根本から見直し、行動経済学に基づいた貯蓄システムを構築すれば、ボーナスのない非正規雇用や若年層の単身世帯であっても年間100万円の資産形成は十分に手の届く目標となります。本稿では、最新の統計データや成功者のリアルな家計簿をもとに、挫折しない蓄財の黄金ルートを徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円貯蓄は月額約8.3万円の確保が必要であり、手取り20万円の一人暮らしでも固定費の抜本的見直しと先取り貯蓄の自動化で達成可能。
- 要点2:単なる現金の切り詰めにとどまらず、新NISAのつみたて投資枠を組み合わせた「ハイブリッド型資産形成」がインフレ下の新常識。
- 要点3:意志の力に頼る節約はリバウンドを招くため、心理的バイアスを排除した「生活用・貯蓄用口座の完全分離」が成否を分ける。
【実態調査】年間100万円貯金はすごい?年収・年代別の平均データと現実
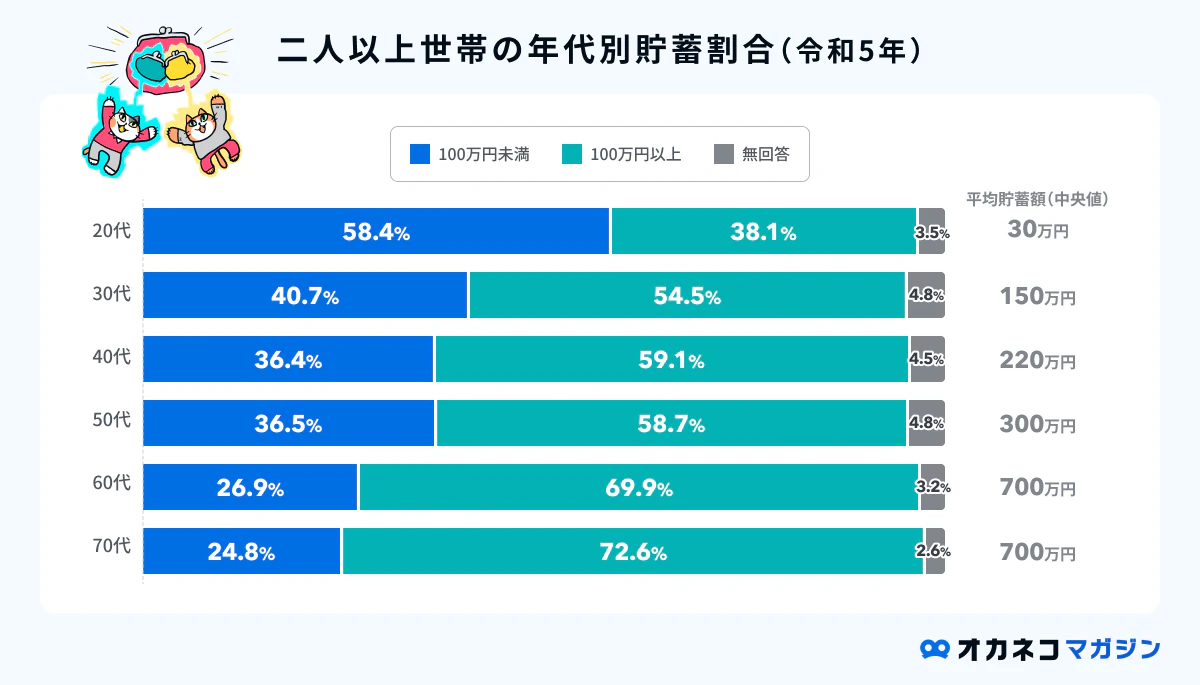
金融広報中央委員会の「家計の金融行動に関する世論調査」や各種マネーメディアの調査を分析すると、単身世帯における金融資産保有額の中央値は約100万〜150万円前後を推移しています。つまり、1年間で100万円の現金を純増させられる人は、同世代の中でも上位20〜30%に位置する優れた蓄財ペースを維持しているといえます。
年間100万円という数字は、単なるキリの良い金額ではありません。100万円÷12カ月で計算すると毎月8万3,333円。手取り20万円の会社員であれば貯蓄率41.6%、手取り25万円であれば貯蓄率33.3%に相当します。一般的に理想とされる貯蓄率は手取りの20〜25%程度とされているため、年間100万円の達成には明確な戦略と家計管理が不可欠です。
ネット上のコミュニティやSNSでは「年収が高くなければ無理」「実家暮らし限定の数字」といった冷ややかな意見も散見されます。しかし、後述するモデルケースが示す通り、生活インフラの契約見直しと支出の優先順位付けを徹底すれば、単身の一人暮らし世帯でも決して非現実的なハードルではありません。
手取り20万・一人暮らしでも達成可能?生活環境別の家計シミュレーション
年間100万円の貯蓄を達成するためには、現在の生活環境に応じた現実的な収支バランスの把握が第一歩です。手取り20万円の一人暮らし、実家暮らし、手取り25万円の単身世帯における支出の内訳を客観的に比較・検証します。
| 項目 | 手取り20万(一人暮らし) | 手取り20万(実家暮らし) | 手取り25万(一人暮らし) |
|---|---|---|---|
| 住居費(家賃・共益費) | 55,000円(郊外・築古) | 30,000円(家への生活費) | 70,000円(都市部ワンルーム) |
| 食費 | 25,000円(自炊中心) | 15,000円(昼食・外食) | 35,000円(自炊+週末外食) |
| 水道光熱費・通信費 | 15,000円(格安SIM活用) | 4,000円(スマホ代のみ) | 18,000円(電気・ガス・ネット) |
| 日用品・娯楽・交際費 | 21,600円(厳選支出) | 40,000円(趣味・交友) | 43,600円(ゆとり支出) |
| 月間貯蓄額(積立) | 83,400円(達成) | 111,000円(大幅達成) | 83,400円(達成) |
| 編集部の総括評価 | 固定費の徹底圧縮が必須。家賃と通信費の最適化が成否を分ける。 | 家に入れつつも年間130万以上狙える有利な環境。無駄遣い防止が鍵。 | 生活水準を上げすぎなければ、趣味と両立しながら確実に達成可能。 |
| ※手取り額にはボーナスを含まず。固定費の抑制状況により変動します。 | |||
表から明らかなように、手取り20万円の一人暮らしであっても、家賃を手取りの28%以下(5.5万円程度)に抑え、格安SIMや電力会社の乗り換えを完了させていれば、毎月8.3万円の貯蓄余力は論理的に捻出できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に手取り20万〜25万円前後で年間100万円の貯金を達成した人々の家計改善プロセスを追うと、共通する行動パターンが浮かび上がります。
20代後半のIT企業勤務男性(手取り21万円・ボーナスなし)は次のように証言します。「かつては毎月余った2万〜3万円をなんとなく貯める生活でしたが、それだと突発的な飲み会や旅行で一瞬で消えていました。給与日の翌朝に8万4,000円を別口座へ自動振込する仕組みに変えてから、残ったお金だけで暮らす習慣が身につき、1年で102万円が貯まりました」
一方で、失敗するパターンの典型例として「極端な食費の切り詰め」が挙げられます。1日1食やもやし中心の食生活で月1万円に抑えようとした結果、体調を崩して医療費がかさんだり、強いストレスから衝動買いを起こしてリバウンドするケースが後を絶ちません。成功者が口を揃えるのは、変動費の我慢ではなく「1回の手続きで効果が永続する固定費の削減」に労力を集中させる重要性です。
一般に知られていない盲点とネットの誤解
ネット上のマネー情報には、蓄財を妨げるいくつかの誤解や危険な言説が存在します。これらを正しく理解し、回避することが重要です。
誤解1:「メガバンクの普通預金に100万円を眠らせるのが正解」
預金金利が上昇傾向にあるとはいえ、インフレ率が年2〜3%で推移する局面において、現金のまま全額放置することは実質的な購買力の低下を意味します。生活防衛資金(生活費の3〜6カ月分)を確保した後は、新NISAのつみたて投資枠などを活用し、資産を成長させるエンジンを持たせることが不可欠です。
誤解2:「ポイ活や数十円の特売品巡りで100万円貯まる」
チラシを見比べて遠くのスーパーをハシゴしたり、微々たるポイントのために過度な時間を費やす行為は、時間対効果が極めて低くなります。蓄財で最も大切なリソースは「気力と判断力」です。細かい節約で脳のメモリを消費するより、家賃の安い物件への引っ越しやサブスクリプションの解約といった大型案件を片付けるべきです。
【2026年最新】新NISAを活用した年間100万円資産形成ロードマップ
手取り収入から毎月8万3,333円を捻出できるようになったら、どのような配分で資産を振り分けるべきでしょうか。2026年の経済環境を踏まえた最適なロードマップを提示します。
ステップ1:生活防衛資金(50万〜100万円)の現金確保
万が一の病気、ケガ、失業時に備え、メガバンクやネット銀行の普通預金(または定期預金)に生活費約半年分を蓄えさせます。この資金には一切手を付けません。
ステップ2:新NISA「つみたて投資枠」への自動積立
生活防衛資金の目処が立ち次第、月8.3万円のうち毎月3万〜5万円を全世界株式(オルカン)やS&P500などの低コストインデックスファンドに設定します。残りの金額は流動性の高い現金預金として積み立てます。
長期の期待リターン(年利4〜5%)を前提にシミュレーションを行うと、年間100万円(うち投資50万円+預金50万円)を継続した場合、10年後には元本1,000万円に対し、運用益を含めて約1,250万〜1,350万円規模の資産形成が期待できます。
【プロの結論】行動経済学から紐解く「貯まる人」と「挫折する人」の決定的な違い
貯蓄が続く人と途中で挫折する人の違いは、決して「根性」や「我慢強さ」の差ではありません。行動経済学が解き明かす人間の心理構造を理解しているかどうかにかかっています。
人間には「将来の大きな利益よりも目の前の小さな快楽を優先する」という現在バイアスが存在します。「月末にお金が残ったら貯金しよう」というルールが100%失敗するのはこのためです。成功者は意思の力を使わず、給与天引きや自動積立定期、証券口座への自動入金といった「強制的な仕組み」で現在バイアスを無力化しています。
年間100万貯金に向いている人・慎重になるべき人の判断基準
- 向いている人:生活インフラ(通信・保険・住居)の見直し手続きを億劫がらずに実行できる人、自炊を苦にせずシンプルな生活様式を楽しめる人。
- 慎重になるべき人(フェーズ変更が必要な人):手取り15万円以下で生活費が限界まで削られている人(まずは転職や副業による「収入の拡大」が最優先)、20代前半で資格取得や留学など明確な人的資本への投資機会がある人(過度な貯蓄より自己投資を優先すべき時期)。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:手取り20万円でボーナスが支給されません。本当に年間100万円貯金は可能ですか?
A1:可能です。ただし、家賃を5万〜5.5万円以下に抑え、スマホ代を格安SIMで月2,000円前後にし、自炊を中心に月食費を2.5万円前後に抑える必要があります。固定費を月8万円台に圧縮できれば、毎月8.3万円の先取り貯蓄を行っても約3.5万円の生活諸費が手元に残ります。
Q2:実家暮らしの場合、年間100万円貯蓄を目指す際の注意点は何ですか?
A2:実家暮らしは家賃や光熱費が浮くため難易度は大幅に下がりますが、「実家依存による金銭感覚の麻痺」が最大の落とし穴です。親に月3万〜4万円を納めた上で、月10万円以上を先取り貯蓄に回し、残金で生活するルールを厳格に課さなければ、コンビニ利用やネット通販の浪費で資金が流出します。
Q3:貯めた100万円はすべて新NISAで投資に回すべきですか?
A3:全額投資はお勧めしません。生活防衛資金(最低でも手取り月収の3〜6カ月分)がゼロの状態で全額を投資信託に投じると、相場急落時に生活費を用立てるため元本割れで売却せざるを得なくなります。最初の100万円は「現金預金50万円・投資信託50万円」など、現金を厚めに残すポートフォリオが安全です。
まとめ:2026年から始める年間100万円達成へのファーストステップ
年間100万円の貯金は、単なる通帳の残高増加にとどまらず、「将来への漠然とした不安を解消し、人生の選択肢を増やす」ための最も確実な手段です。100万円の蓄えがあれば、突然のトラブルにも動じず、キャリアチェンジや自己投資のチャンスを果敢に掴むことができます。
まずは今週末、使っていない有料サブスクリプションの解約と、携帯キャリアの料金プラン見直しから着手してください。完璧な家計簿を目指す必要はありません。「給与日に8万4,000円を先取り口座へ移す」というたった1つの自動化ルールを設定することが、1年後に100万円の資産を手にするための決定的な分岐点となります。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
