住宅ローン保証料の真実|外枠内枠の損得と戻し保証料の盲点を暴く
メガバンクや地方銀行の住宅ローン窓口で資金計画表を手渡された瞬間、多くの買い手が目を丸くします。借入額4,000万円に対し、諸費用欄に突如として現れる「約82万円」もの保証料。低金利をアピールする広告の陰で、諸費用全体の大部分を占めるこの大金は、一体何のために支払うものなのか。金利ある世界への回帰が進む2026年現在、融資枠の確保と手元流動性のバランスを巡り、保証料の選択を誤って後悔する相談が金融ブローカーや独立系FPのもとに殺到しています。
「保証」という言葉の響きから、万一の際に自分を助けてくれる保険の一種だと信じ込んでいるなら、それは危険な錯覚です。支払方式による数百万円単位の損得差、繰り上げ返済時に戻るはずの還付金の目減り、そして「保証料0円」を掲げるネット銀行の隠されたコスト構造まで、業界の慣行に覆い隠されてきた実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローンの保証料は借主を守る保険ではなく、債権回収を担保するために金融機関が要求する「銀行のための保険」である。
- 要点2:外枠方式(一括前払い)と内枠方式(金利上乗せ年0.2%前後)では、返済期間や繰り上げ返済計画によって総支払額が数十万〜数百万円規模で逆転する。
- 要点3:「保証料なし」を謳うネット銀行は高額な「融資事務手数料(借入額の2.2%)」を徴収しており、繰り上げ返済しても1円も返金されない不可逆リスクを抱える。
【根本解説】住宅ローン保証会社の役割と「借り手を守らない」冷徹な現実
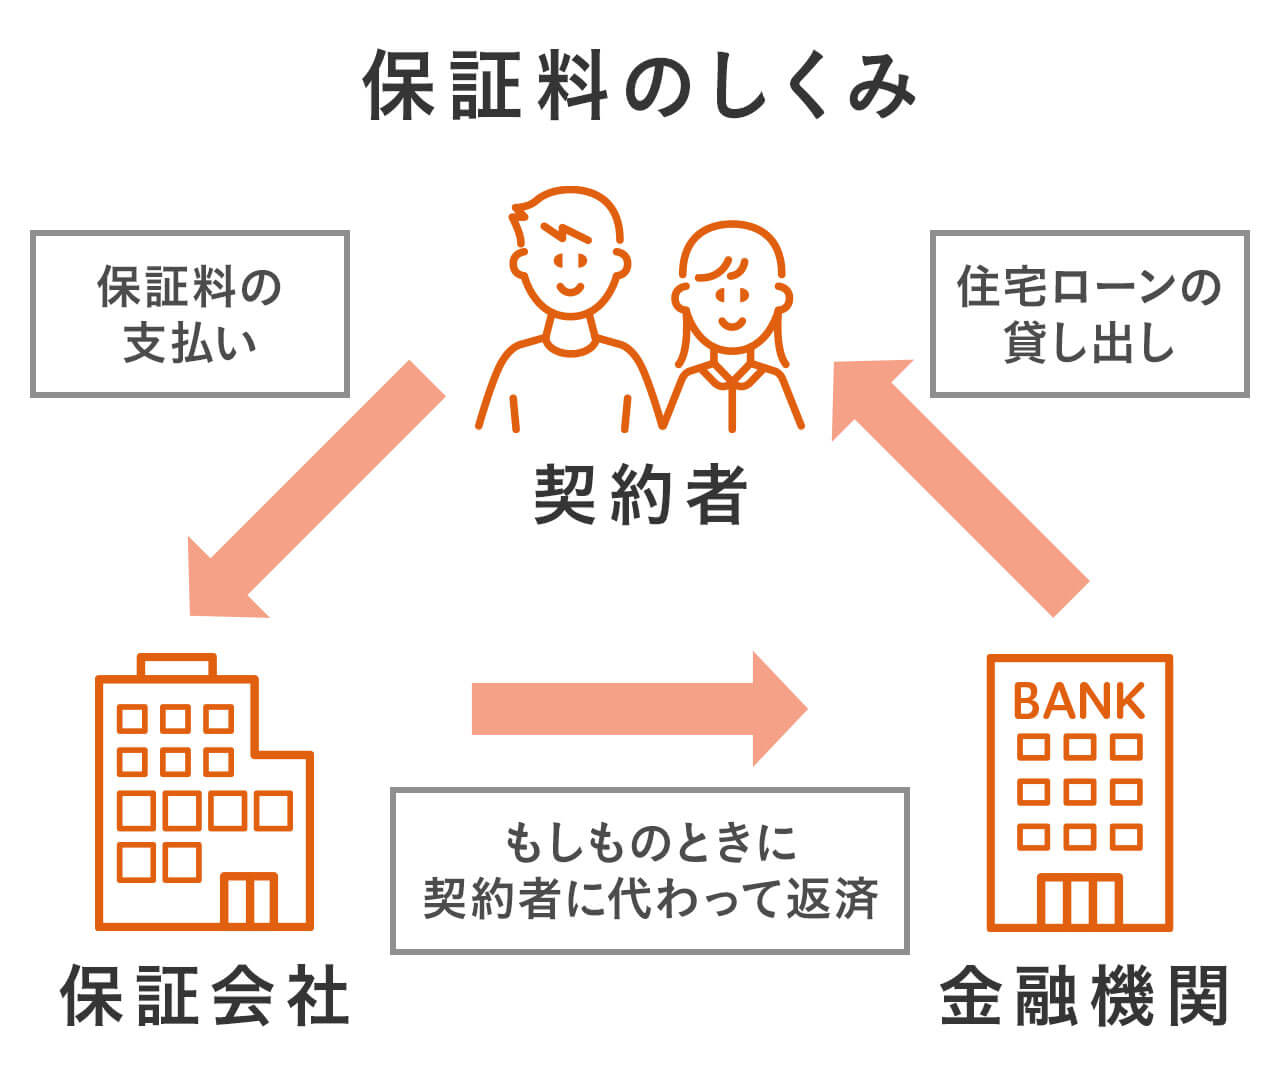
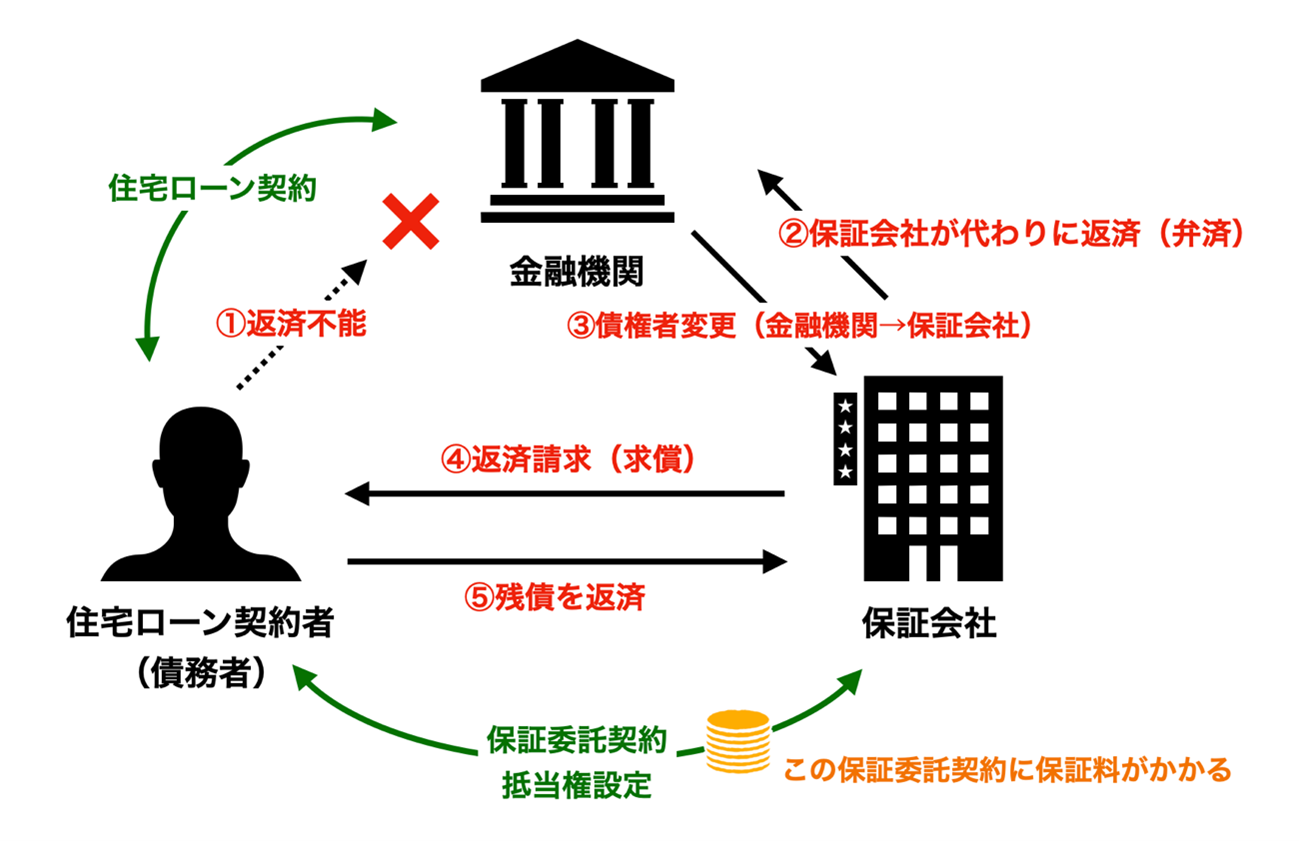
住宅購入における最大の誤解が、住宅ローン保証会社の役割にあります。多くの借主は「病気や失業で返済が滞ったとき、自分の代わりに借金を帳消しにしてくれる存在」と無意識に誤認しがちですが、実態は正反対です。
保証会社の本質は、銀行が融資の焦げ付きを防ぐために立てる「代位弁済機関」に過ぎません。返済が数ヶ月滞納すると、保証会社が借主に代わって銀行へ残債を一括返済(代位弁済)します。しかし、これで借金が消えるわけではありません。債権が銀行から保証会社へ移るだけであり、保証会社はその後、競売手続きを含めて借主に対して容赦のない一括請求(求償権の行使)を行います。つまり、借り手は「他人のリスクヘッジ費用を自腹で前払いさせられている」のが冷徹な金融実務の構造です。
かつての日本型金融では連帯保証人を立てることが融資の原則でしたが、個人保証が社会問題化した経緯から、大手信用保証会社(三菱UFJ信用保証や全国保証など)がその機能を代替するシステムが定着しました。それに伴い、融資の可否を事実上決定づける住宅ローン保証料審査基準が形成されています。銀行本体が口座取引や自行規定で一次審査を行うのに対し、保証会社は全国の事故データを基に年収倍率、返済負担率(通常30〜35%以内)、個人信用情報機関(CICやJICC)の異動履歴、さらには物件の法定耐用年数と担保掛け目を機械的にスコアリングします。メガバンクで仮審査に通っても保証会社の本審査で否決されるケースが頻発するのは、この厳格な二重基準が存在するためです。
【徹底比較】外枠方式と内枠方式の違い|総支払額と手元資金で見る最適解
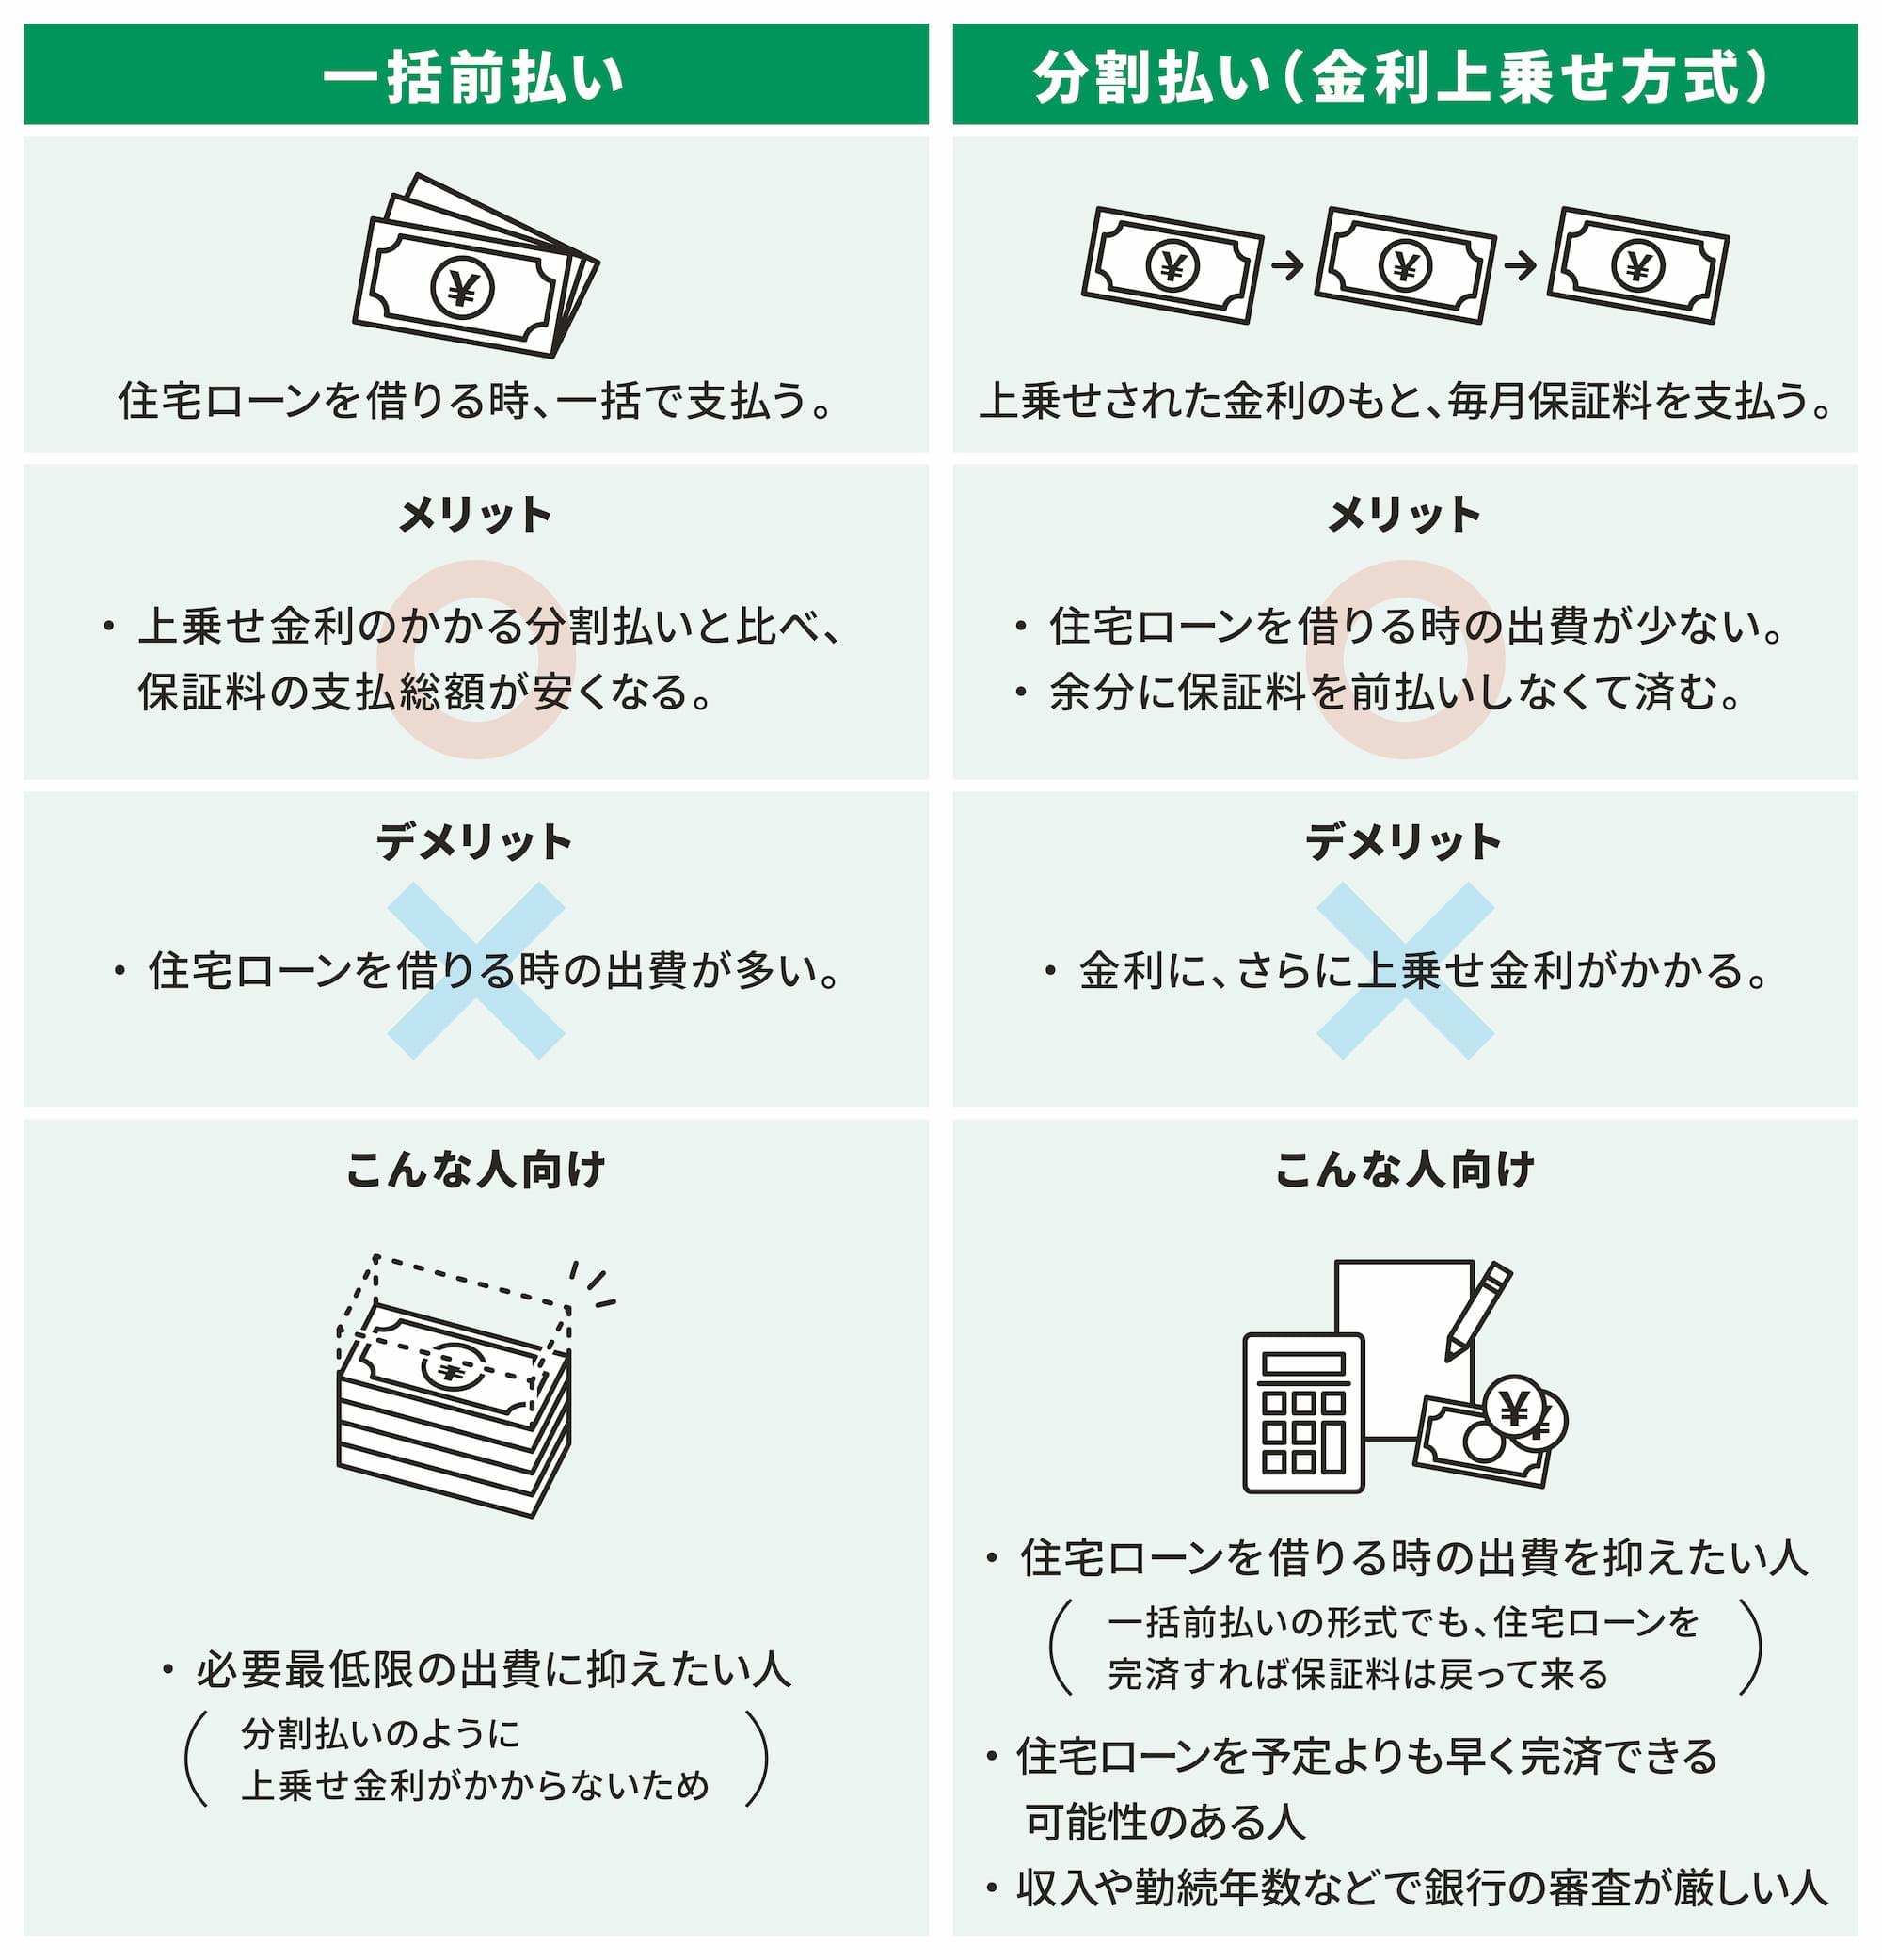
保証会社を利用する対面型銀行で住宅ローンを組む際、必ず迫られるのが外枠方式内枠方式違いの選択です。この2つの支払いメカニズムを正しく把握していないと、将来の資金計画が大きく狂うことになります。
外枠方式(一括前払い型)は、融資実行時にまとまった保証料を一括で支払う手法です。一般的な住宅ローン保証料相場は借入期間35年の場合、借入金額1,000万円あたり約20万6,000円。4,000万円を借り入れるなら、初期費用として約82万4,000円の手元資金が吹き飛びます。一方の内枠方式(金利上乗せ型)は、初期費用としての保証料を0円にする代わりに、借入金利に年0.2%前後を上乗せして毎月の返済額に織り込む仕組みです。
以下の比較表は、借入額4,000万円、借入期間35年、元利均等返済における両者の決定的なコスト差を浮き彫りにしたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 外枠方式(一括前払い) | 融資実行時に約82.4万円を一括支払い(4,000万円/35年時) | 借入1,000万円あたり約20.6万円(基準料率時) | 完済まで住み続けるなら総コストは最も安価。ただし初期の手元現金を削るリスク大。 |
| 内枠方式(金利上乗せ) | 基準金利に年+0.20%を上乗せ(毎月返済額が約3,700円増加) | 借入金利に年0.20%〜0.25%を加算 | 初期費用は抑えられるが、35年間完済時の利息増加額は総額約156万円に達し大幅損。 |
| 繰り上げ返済時の返還 | 外枠方式のみ「戻し保証料」あり/内枠方式は返還ゼロ | 未経過期間に応じて返還(所定の手数料を控除) | 繰り上げ返済や将来の売却・借り換えを想定するなら内枠方式は構造的ペナルティが大きい。 |
| 審査通過の難易度 | 審査スコアに応じて保証料率が段階的に引き上げられる場合あり | 信用力に応じて通常区分〜特別区分の料率設定 | 自営業や転職直後の場合、保証料が相場の1.5〜2倍に跳ね上がるリスクを想定すべき。 |
住宅ローン一括前払い金利上乗せ比較を行うと、35年間一切繰り上げ返済をせず完済した場合、内枠方式は外枠方式より約73万円も支払い総額が多くなる計算が成り立ちます。「手持ちの現金を残したいから」という安易な動機だけで内枠方式を選択するのは、将来にわたる過大な金利コストを背負い込む行為にほかなりません。
【実態検証】ネット銀行「保証料なし」のカラクリ|融資事務手数料との決定打
「大手行の保証料80万円は高すぎる。それなら保証料0円を謳うネット銀行にすればいいのではないか」――そう考える住宅検討者が直面するのが、諸費用名目の巧妙なすり替えです。ネット専業銀行が台頭して以降、住宅ローン保証料なしネット銀行のシェアは急拡大していますが、その裏側を現場目線で解剖しなければ致命的な判断ミスを招きます。
ネット銀行の融資条件を精査すると、保証料が0円である代わりに、ほぼすべての銀行が「融資事務手数料:借入額の2.2%(税込)」を設定しています。4,000万円の借入であれば、融資事務手数料はジャスト88万円。つまり、住宅ローン融資事務手数料保証料違いの実態は、「支払先が保証会社か、銀行本体の手数料勘定か」という会計上の看板の掛け替えに過ぎず、実行時に手元から消えるキャッシュの額面はほぼ同等です。
取材に応じた都内独立系ファイナンシャルプランナーは次のように警鐘を鳴らします。
「相談者の多くが『保証料ゼロ』の宣伝文句に飛びつきますが、本質的な罠は返済途中にあります。保証料であれば、10年後に家を売却したり繰り上げ返済した際に未経過分が返還されますが、ネット銀行の融資事務手数料は銀行の確定売上となるため、翌月に全額繰り上げ返済しようが1円たりとも返ってきません。この不可逆性を理解して申し込んでいる借主は全体の2割にも満たないのが現実です」
一方で、公的融資であるフラット35保証料不要理由はまったく異なる論理で成り立っています。フラット35は、住宅金融支援機構が民間金融機関から住宅ローン債権を買い取り、それを担保とした「資産担保証券(MBS)」を機関投資家に売却する金融工学的手法(証券化スキーム)を採用しています。リスクが資本市場へ分散・転嫁されているため、個別の債務者に保証会社を介在させる必要がなく、構造として保証料が不要となっているのです。
繰り上げ返済時の保証料返還(戻し保証料)の真実と計算シミュレーション
外枠方式(一括前払い)を選択した借主だけに認められた権利が、住宅ローン保証料返還です。繰り上げ返済によって当初の予定より早く借入残高を減らした場合、保証会社が負う将来のリスク期間が短縮されるため、支払済みの保証料の一部が「戻し保証料」として手元に返還されます。
しかし、ネット上の知恵袋やSNSでは「15年で全額返済したのに、半分以上戻ってくると思ったらスズメの涙だった」という落胆の声が散見されます。このギャップが生じる原因は、保証会社が採用する特殊な戻し保証料計算の数理モデルにあります。
保証料の返還率は、単純な「残り年数 ÷ 35年」の日割り計算ではありません。返済初期ほど借入残高が多く倒産・破産リスクが高いため、保証料の大部分は契約初期の数年間で急速に償却(消費)される「78分法」に類似した残債比例の計算式が適用されます。さらに、返還時には保証会社から数千円〜1万5,000円前後の「払戻事務手数料」が差し引かれます。
具体的なシミュレーションで確認してみましょう。
- 借入条件:4,000万円/35年返済/外枠保証料:約82万円
- 10年経過時に全額繰り上げ返済した場合: 経過期間は全体の約28%ですが、保証料はすでに60%以上がリスク対価として償却されています。返還される戻し保証料は、手数料控除後で約25万〜28万円前後にとどまります。
- 20年経過時に全額繰り上げ返済した場合: 残債も減りリスク期間の大半を過ぎているため、返還額は約8万〜11万円程度まで激減します。
このように、繰り上げ返済保証料戻りをアテにした資金計画を立てる際は、「経過年数に反比例して返還率は加速度的に落ちる」という厳然たる数理のルールを織り込んでおく必要があります。
一般に知られていない盲点とネットの誤解
ネット上の不動産コミュニティや住宅ローン比較サイトには、実務の現場を知らない者による誤った言説が蔓延しています。最も典型的な誤解を検証し、その盲点を暴きます。
誤解1:「金利上乗せの内枠方式なら、初期費用を家具家電や引っ越し代に回せるから合理的」
これは行動経済学で言う「双曲割引(将来の大きな損失よりも目先の小さな利益を過大評価する心理バイアス)」の罠です。手元資金を残すこと自体は防衛策として有効ですが、年0.2%の上乗せ利息は複利のように毎月の元本残高にのしかかります。35年間で約150万円の追加利息を払うくらいなら、低利のインテリアローンや諸費用ローンを一時的に検討するか、購入時期を半年遅らせてでも手元資金を蓄積し外枠方式を選ぶ方が、家計の純資産を毀損しません。
誤解2:「団信に入っていれば、保証会社はいらないはずだ」
団体信用生命保険(団信)と保証会社を同一視する初心者が後を絶ちません。団信は「債務者の死亡・高度障害」という身体事由に対して生命保険会社が残債を相殺するセーフティネットです。対して保証会社は「失業、減収、浪費などによる債務不履行」という経済事由から銀行を保護する仕組みです。補償の対象も目的も完全に別物であり、どちらか一方で代用することは不可能です。
【プロの結論】住宅ローン保証料安くする方法と「選ぶべき人・避けるべき人」の判断基準
複雑怪奇に見える諸費用の構造ですが、金融機関の力学を逆手にとれば、住宅ローン保証料安くする方法は明確に存在します。
第一の策は、「自己資金比率(頭金)の引き上げによるリスク区分の改善」です。多くの保証会社では、担保評価額に対する借入比率(LTV)が80%〜90%を下回ると、貸し倒れリスクが急低下すると判定され、適用される基準保証料率がディスカウントされます。頭金を200万円追加するだけで、保証料が数十万円単位で下がるケースは実務上珍しくありません。
第二の策は、「返済期間の圧縮」です。保証料は融資年数に連動して指数関数的に上昇します。当初35年で審査を通したとしても、契約段階で家計が許す範囲で30年や28年に短縮設定すれば、保証料の元本そのものを劇的に抑制可能です。
これらの構造的要素を踏まえた、保証料支払い方式および金融機関の客観的な選択基準は以下の通りです。
【外枠方式(一括前払い)を選ぶべき人】
- 手元資金に一定の余裕があり、諸費用を支払っても半年分以上の生活防衛資金が残る人
- 定年退職や退職金、生前贈与などを活用して「10〜20年スパンでの大幅な繰り上げ返済」を計画している人
- 住み替えや売却の可能性があり、未経過分の「戻し保証料」を手元に回収したい人
【ネット銀行(融資事務手数料型)を選ぶべき人】
- 35年間、繰り上げ返済を行わず低金利の恩恵を最後までフルに享受する前提の人
- 住宅ローン控除の枠を最大限に活用し、繰り上げ返済よりも運用利回りを優先する金融リテラシーの高い人
- 転売や早期住み替えの計画が一切なく、終の棲家として完済まで住み続けることが確定している人
【内枠方式(金利上乗せ)を避けるべき人】
- 「なんとなく手持ちの現金を減らしたくない」という曖昧な理由で選択しようとしている人
- 数年内に実家への同居や転勤などで物件を売却・賃貸に出す流動的なライフプランを持つ人(途中で完済しても余分に払った上乗せ金利は1円も戻らないため致命的な損失となります)
【住宅ローン保証料】に関するよくある質問(FAQ)
Q1:保証料の審査に落ちた場合、住宅ローンの借り入れは完全に不可能になりますか?
A1:諦める必要はありません。銀行が提携している保証会社は一社とは限りません。例えば地方銀行では「自行系の保証会社」で否決されても、審査基準の異なる「全国保証」へ再打診して承認を得るルートが存在します。また、保証会社を一切使わない「フラット35」への切り替えや、保証料不要のプロパー融資を行うネット銀行へ審査を申し込むことで、融資を取り付けられる可能性は十分にあります。
Q2:外枠方式で支払った保証料は、住宅ローン控除(減税)の対象になりますか?
A2:対象になりません。住宅借入金等特別控除の対象となるのは、毎年の「年末時点における住宅ローンの元本残高」のみです。融資実行時に支払った保証料や融資事務手数料、火災保険料などの諸費用は元本とはみなされないため、控除計算に含めることは法律上不可能です。
Q3:金利が上昇している局面では、外枠方式と内枠方式のどちらが有利ですか?
A3:固定金利・変動金利を問わず、総支払額の観点からは「外枠方式」が有利です。内枠方式で金利が0.2%上乗せされている状態で基準金利そのものが引き上げられると、利息負担の増加ペースが加速します。また、金利上昇に耐えかねて途中で他行へ借り換えを余儀なくされた場合、内枠方式では過去に払った上乗せ金利が一切戻らないため、二重のコスト負担を強いられることになります。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン保証料は、何十万円、何百万円という莫大な金額でありながら、住宅購入という高揚感の中で最も精査が疎かになりやすいコストです。「金利0.3%台」といった広告の数字だけに目を奪われ、諸費用の精算書に印鑑を押してしまうと、将来の繰り上げ返済や借り換えといった家計の防衛手段を自ら縛ることになりかねません。
保証料とは誰のためのコストなのか、そして自分たちのライフプランにおいて「手元の流動性」と「将来の総支払額」のどちらを優先すべきなのか。外枠方式、内枠方式、そしてネット銀行の手数料方式が持つ冷徹な金融力学を冷静に比較対照した上で、10年後、20年後の家計を確実に守り抜く選択を下してください。 (出典: 住宅 ローン 保証 料(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
