カード年会費の勘定科目は?経費計上と仕訳・消費税判定【2026最新】
事業用のクレジットカードを保有していると、毎年定期的に発生するのが「年会費」の支払いです。決算時や日々の記帳において、「勘定科目は諸会費なのか支払手数料なのか」「消費税は課税対象として処理してよいのか」と判断に迷う経理担当者や個人事業主は少なくありません。
法人カードと個人事業主の私用兼用カードでは経費計上や家事按分のルールが異なり、さらにインボイス制度が定着した現在の税務環境下では、利用明細の保存形式にも注意が必要です。損をせず、税務調査でも指摘されない適正な経理処理の手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:クレジットカード年会費の勘定科目は「諸会費」「支払手数料」「雑費」のいずれでも問題ないが、一度決めた科目を毎期継続することが大原則。
- 要点2:国内発行カードの年会費は原則「消費税の課税仕入(10%)」であり、インボイス対応のカード会社明細書(適格請求書)の保存が求められる。
- 要点3:個人事業主の私用兼用カードや高額なゴールド・プラチナカードは、事業利用の実態に応じた「家事按分」や業務関連性の説明準備が必須。
【結論】クレジットカード年会費の勘定科目は3つのどれを使うべきか?
クレジットカードの年会費を処理する際、実務で一般的に用いられる勘定科目は主に「諸会費」「支払手数料」「雑費」の3種類です。結論から言えば、税法上で「この科目を絶対に使わなければならない」という強制規定はありません。しかし、社内の管理会計や税務署への説明のしやすさを考慮すると、それぞれの科目に適した使い分けが存在します。
経理処理において最も重要視されるのは、企業会計原則の一つである「継続性の原則」です。前期は諸会費、今期は支払手数料、来期は雑費といったように年度ごとに科目を頻繁に変更すると、決算書の期間比較が困難になり、税務調査時にも不要な疑義を招く原因になります。
自社の会計方針に合わせて最も管理しやすい科目を選択し、翌期以降も一貫してその勘定科目で記帳を続けることが鉄則です。
法人と個人事業主で異なる仕訳ルール|家事按分と確定申告の実務
クレジットカード年会費を経費計上する際、法人名義のカードを運用している場合と、個人事業主がカードを利用している場合では、適用されるルールが大きく異なります。
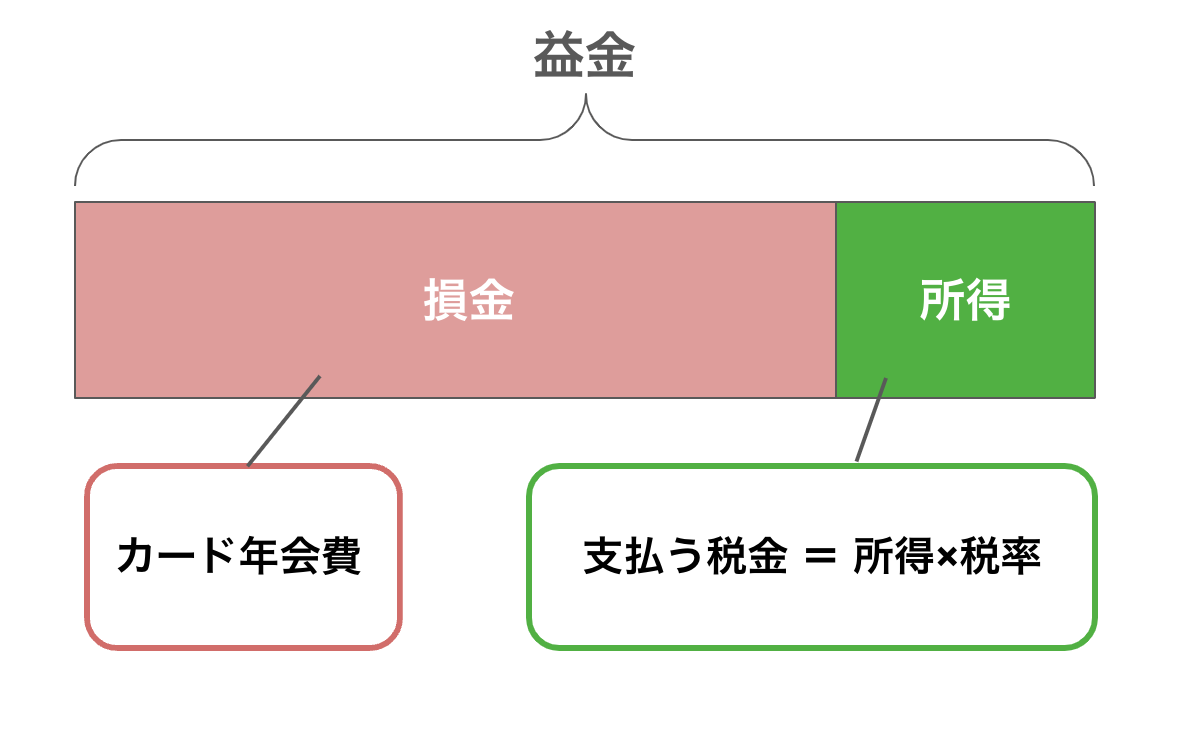
法人名義で発行されたビジネスカード(コーポレートカード)の年会費は、業務専用の決済手段として契約しているため、全額を法人の経費(損金)として計上できます。役員や従業員に発行した追加カードの年会費も同様に全額経費処理が可能です。
一方、個人事業主が個人名義のクレジットカードを事業用とプライベート兼用で使っている場合は、「家事按分(かじあんぶん)」の処理が必須となります。年間決済額のうち事業利用が占める割合(事業割合)を算出し、その比率分のみを経費に算入します。プライベート専用のカード年会費は経費にできません。
以下は、実際の帳簿付けで使用される具体的な仕訳例です。
【仕訳例1:法人がビジネスカード年会費11,000円(税込)を口座引き落としで支払った場合】
借方:諸会費(課税仕入10%) 11,000円 / 貸方:普通預金 11,000円
(※摘要欄:〇〇法人カード年会費)
【仕訳例2:個人事業主が兼用カード年会費11,000円(事業利用割合60%)を支払った場合】
借方:諸会費(課税仕入10%) 6,600円 / 貸方:普通預金 11,000円
借方:事業主貸 4,400円
(※プライベート相当分の40%=4,400円は「事業主貸」として経費から除外)
個人事業主が確定申告を行う際は、按分比率の根拠(年間の決済明細における事業経費と生活費の比率など)を税務署から求められた際に即座に提示できるよう、按分計算シートなどを保管しておくことが推奨されます。
【比較データ】勘定科目ごとの特徴と経理現場の実態比較
経理実務においてどの勘定科目を選ぶべきか、現場の採用頻度や税務上の扱いを整理した比較データは以下の通りです。
| 勘定科目 | 主な対象・利用シーン | 経理現場での採用率・相場感 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 諸会費 | 業界団体会費、同業者組合費、各種会員権、カード年会費 | 約60%(最も一般的) 年間数千円〜数十万円 | 「会費」という名称と一致し直感的。団体の非課税会費と混ざりやすいため消費税区分の管理に注意。 |
| 支払手数料 | 銀行振込手数料、各種決済システム利用料、カード年会費 | 約30% 決済関連費用の一括管理 | カード機能という「決済サービスの利用対価」と捉える場合に合理的。取引量が多い企業に向く。 |
| 雑費 | 他の科目に該当しない少額・一時的な費用、解約予定カード | 約10%以下 年間1,000円〜数千円程度 | 年会費が少額でカードが1枚のみなら許容範囲。ただし雑費が膨らむと決算書の透明性が下がるため非推奨。 |
| 車両費 / 旅費交通費 | ETCカード専用年会費、ロードサービス関連費用 | ETC単体で約500円〜1,000円程度 | 親カードの諸会費に含めても問題ないが、車両維持費として一元管理したい場合は車両費処理も適正。 |

見落とし厳禁!クレジットカード年会費の「消費税判定」とインボイス対応
クレジットカード年会費の記帳で最もミスが多発するのが「消費税の課税・非課税の判定」です。
税務上、商工会議所や同業者組合、学会などの会費は「対価性のない支払い」として非課税(対象外)に分類されます。しかし、一般的な国内クレジットカード会社に支払う年会費は、カード決済機能や各種付帯サービスの提供という明確な役務に対する対価であるため、「消費税の課税仕入(標準税率10%)」となります。
会計ソフトで「諸会費」の勘定科目を選択した際、ソフトの初期設定が「非課税」になっているケースが多く、そのまま登録すると仕入税額控除が適用されず消費税を余計に納めることになりかねません。必ず税区分が「課税仕入10%」になっているか確認が必要です。
なお、海外のカード会社が発行したカードの年会費や、国外取引に該当する一部の手数料は不課税・対象外となる場合があるため、明細上の記載を確認してください。また、高速道路利用のための「ETCカード年会費」も同様に課税仕入として処理します。
あわせて押さえるべきがインボイス制度(適格請求書等保存方式)への実務対応です。通常の「利用代金明細書(紙・WEB)」は単なる請求案内であり、適格請求書の要件(登録番号、税率ごとに区分した消費税額等)を満たしていない場合があります。
現在、大手クレジットカード各社はWEB明細ポータルサイト上で「インボイス対応の利用明細書兼適格請求書(PDF等)」を個別にダウンロードできる仕組みを提供しています。決算や税務申告で仕入税額控除を適用するには、この適格請求書データを電子帳簿保存法の要件に沿って正しく保存しておく必要があります。
ゴールド・プラチナカードの高額年会費は全額経費にできるのか?税務調査のリアル
「ゴールドカードやプラチナカード、ブラックカードの高額な年会費(3万円〜15万円超)は経費として認められるのか」という疑問は、経営者や個人事業主の間で頻繁に議論されます。
税務上の基本的な判断基準は「その費用が事業の遂行に直接関連し、必要であるかどうか」です。年会費が高額であっても、法人契約のビジネスカードであり、高額な仕入れ決済枠の確保、コンシェルジュを通じた出張手配・接待予約、海外旅行傷害保険の付帯など、事業上の合理的な理由があれば全額を経費算入することが認められます。
しかし、ネット上などで散見される「プラチナカードの年会費はどんな場合でも全額経費で落とせる」という言説には重大な落とし穴があります。税務調査において調査官がチェックするのは以下のポイントです。
- 実質的な事業利用実績:カード決済の大半がプライベートの飲食や私物の購入になっていないか。
- 付帯特典の私的利用:高級レストランの1名分無料特典やプライベート旅行のホテル優待など、個人的な経済的利益を過度に享受していないか。
- 事業規模とのバランス:年商数百万円の事業者が年会費数十万円のカードを保有し、決済枠をほとんど使っていないような不自然さがないか。
個人事業主が高額カードを保有している場合、プライベート利用分が混入していると税務調査で否認されるリスクが高まります。疑義を持たれないためには、事業専用カードとして私用決済を完全に遮断するか、私的利用がある場合は客観的な基準で家事按分を行い、事業関連性を明確に説明できる状態を整えておくことが不可欠です。
【プロの結論】経理処理で損をしないための判断基準とおすすめの運用ルール
カード年会費の管理コストと税務リスクを最小化するために、経理現場で実践すべき判断基準と運用ルールをまとめました。
【プロの判断基準】カード運用の最適ルート
- 事業専用カードを未所持の個人事業主:
私用カードの按分計算は毎月の仕訳工数を圧迫し、税務リスクの原因になります。速やかに「事業専用のビジネスカード」を1枚発行し、事業経費の支払いを1本化することが最善策です。専用カードであれば年会費も全額経費計上でき、按分計算の手間がゼロになります。 - 法人設立直後・中小企業:
勘定科目は「諸会費」または「支払手数料」に統一し、社内規程(経理マニュアル)に明記してください。また、インボイス制度に対応するため、カード会社の会員ページから年1回発行されるインボイス対応明細をダウンロードし、クラウドストレージ等へ保存するフローをルーティン化しましょう。 - プレミアムカードを検討中の事業者:
特典目当てでカードを申し込む前に、「高い限度額が必要」「出張保険の手厚さが必要」といった事業上の必要性を整理してください。税務署から質問された際に「事業運営上の費用対効果」を論理的に説明できる状態であれば、高額年会費も堂々と経費計上できます。
【カード 年 会費 勘定 科目】に関するよくある質問(FAQ)
Q1:初年度年会費無料で翌年から有料になるカードの場合、仕訳が発生するタイミングはいつですか?
A1:実際に年会費が口座から引き落とされた月、またはカード会社から確定明細が発行された月(発生主義に基づく月)に仕訳を行います。初年度の無料期間中は費用が発生していないため、仕訳や帳簿への記載は一切不要です。
Q2:ETCカードの年会費は「車両費」や「旅費交通費」で処理しても問題ありませんか?
A2:問題ありません。親カードの年会費と合わせて「諸会費」で処理するのが標準的ですが、社用車の維持管理費としてETC関連費用を「車両費」に一括してまとめる記帳方法も実務上広く認められています。重要なのは一度決めた科目を継続することです。
Q3:従業員用の追加カードや役員用の家族カードの年会費も経費にできますか?
A3:法人の役員・従業員に業務利用目的で配布している追加ビジネスカードの年会費は、全額経費(諸会費等)として計上可能です。ただし、個人事業主が家族従業員(青色事業専従者など)以外の家族のために発行したカードの年会費は、事業に直接関係しないため経費計上できません。
Q4:カード利用で貯まったポイントを年会費の支払いに充当した場合はどう処理しますか?
A4:ポイントを充当して年会費が割引・相殺された場合、法人では相殺分を「雑収入(不課税)」として処理するか、値引き後の実際に支払った金額のみを「諸会費」として計上します。個人事業主の場合も同様に、実質負担額のみを経費計上するのが最もシンプルな処理手順です。
まとめ:一貫性のある仕訳と適切な按分で税務リスクをゼロにする
クレジットカードの年会費は、金額としては比較的小規模な項目ですが、「勘定科目の継続適用」「消費税の課税仕入の正確な選択」「私用兼用時の適正な家事按分」「インボイスの保存」といった経理の基本原則が凝縮された重要な論点です。
勘定科目は「諸会費」または「支払手数料」を選択して継続し、消費税区分が誤って非課税になっていないかを必ず点検してください。事業用とプライベート用の決済をカード単位で明確に分離することが、日々の経理業務を効率化し、税務調査でも指摘されない堅実な会計処理を実現する最短の道です。 (出典: カード 年 会費 勘定 科目(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
