【2026最新】標準報酬月額表と手取りの真実!4〜6月で変わる保険料
毎月の給与明細を開いた瞬間、想像以上に差し引かれている社会保険料の額に息をのんだ経験は誰しも一度はあるはずです。基本給や残業代から毎月天引きされる健康保険料や厚生年金保険料は、実際の月給そのものではなく、行政が定めた「標準報酬月額表」の等級に基づいて機械的に算出されています。
ちまたで頻繁に囁かれる「4月から6月にかけて残業すると、1年間の手取りが激減して損をする」という言説の真相や、2026年現在の最新保険料率、制度改正に伴う上限引き上げの動向まで、会社員や事業主が必ず知っておくべき社会保険の深層を現場取材とデータから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料の算出根拠となる標準報酬月額は、毎年4月・5月・6月に支払われた給与(通勤手当や残業代を含む)の平均額で決定される。
- 要点2:決定された等級は原則として当年9月から翌年8月まで適用され、10月支給分の給与から手取り額にダイレクトに反映される。
- 要点3:標準報酬月額が上がると短期的な手取りは減るものの、将来受け取る老齢厚生年金や傷病手当金・出産手当金の給付額が増加する二面性を持つ。
【2026年最新】標準報酬月額表の基礎知識|健康保険と厚生年金の等級構造
日本の社会保険制度において、加入者の収入に応じた公平な保険料徴収と給付計算を行うための共通スケールが標準報酬月額表です。給与の実額をそのまま計算に使うと、毎月の小刻みな変動によって企業・年金事務所双方の事務負担が膨大になるため、一定の幅(報酬月額)ごとに区切った「等級」に当てはめて計算する仕組みが採用されています。
押さえておくべき根本的な違いは、標準報酬月額 協会けんぽ(健康保険)と厚生年金保険料 等級表とでは、設定されている等級の範囲と上限が異なる点です。
全国健康保険協会(協会けんぽ)が管掌する健康保険は、第1級(5万8,000円)から第50級(139万円)までの全50等級に区分されています。これに対し、日本年金機構が管掌する厚生年金保険は、第1級(8万8,000円)から第32級(65万円)までの全32等級にとどまります。健康保険の方が高所得層に対してより細かく、かつ高い上限まで等級が用意されている構造です。
健康保険料 計算方法は極めてシンプルで、自身の等級に該当する標準報酬月額に、加入している健康保険組合や各都道府県の協会けんぽが定める保険料率を掛け合わせます。算出した総額を事業主と従業員で50%ずつ完全折半して負担します。2026年最新 保険料率において、厚生年金保険料率は法律上の上限である18.3%(自己負担分は9.15%)で固定されていますが、健康保険料率は都道府県ごとの医療費実績に応じて毎年3月(4月納付分)に見直されるため、居住・勤務地域による差が生じます。さらに40歳以上65歳未満の被保険者は、これに介護保険料率(全国一律)が上乗せされます。
「4〜6月の給与で手取り激変」は本当か?標準報酬月額の決め方と定時決定の罠
サラリーマンの間で春先になると必ず話題に上るのが、標準報酬月額 決め方 4月5月6月を巡る「残業コントロール論」です。このルールの正体は、年に一度行われる定時決定という公的手続きにあります。
事業主は毎年7月1日現在で使用しているすべての被保険者について、4月・5月・6月の3カ月間に実際に支払った賃金の平均額を計算し、管轄の年金事務所へ届け出ます。これが算定基礎届 書き方 詳細まとめとして人事労務担当者を悩ませる一大業務です。ここで確定した標準報酬月額が、標準報酬月額 いつから反映されるかというと、原則として当年9月分から翌年8月分までの丸1年間適用されます。実際の給与支払いが「当月徴収」か「翌月徴収」かによって異なりますが、多くの企業では10月支給の給与明細から新しい保険料率と等級が反映され、手取り額が変動します。
ここで最大の落とし穴となるのが、「報酬」とみなされる支給項目の広さです。基本給はもちろんのこと、以下の項目がすべて算定対象に含まれます。
・残業手当(時間外労働割増賃金)
・休日出勤手当、深夜手当
・役職手当、資格手当、家族手当、住宅手当
・通勤手当(交通費・定期代実費分)
・年4回以上支給される賞与・インセンティブ
特に見落とされがちなのが「通勤手当」です。所得税法上は月15万円まで非課税扱いとなる交通費も、社会保険の報酬計算では全額が合算されます。遠方から新幹線や特急を利用して高額な通勤手当を受け取っている会社員は、基本給が同じ近隣在住の同僚よりも標準報酬月額が1〜2等級高く判定され、結果として毎月の社会保険料負担が重くなる現象が構造的に発生します。
【データ徹底比較】標準報酬月額と社会保険料・手取り額のシミュレーション表
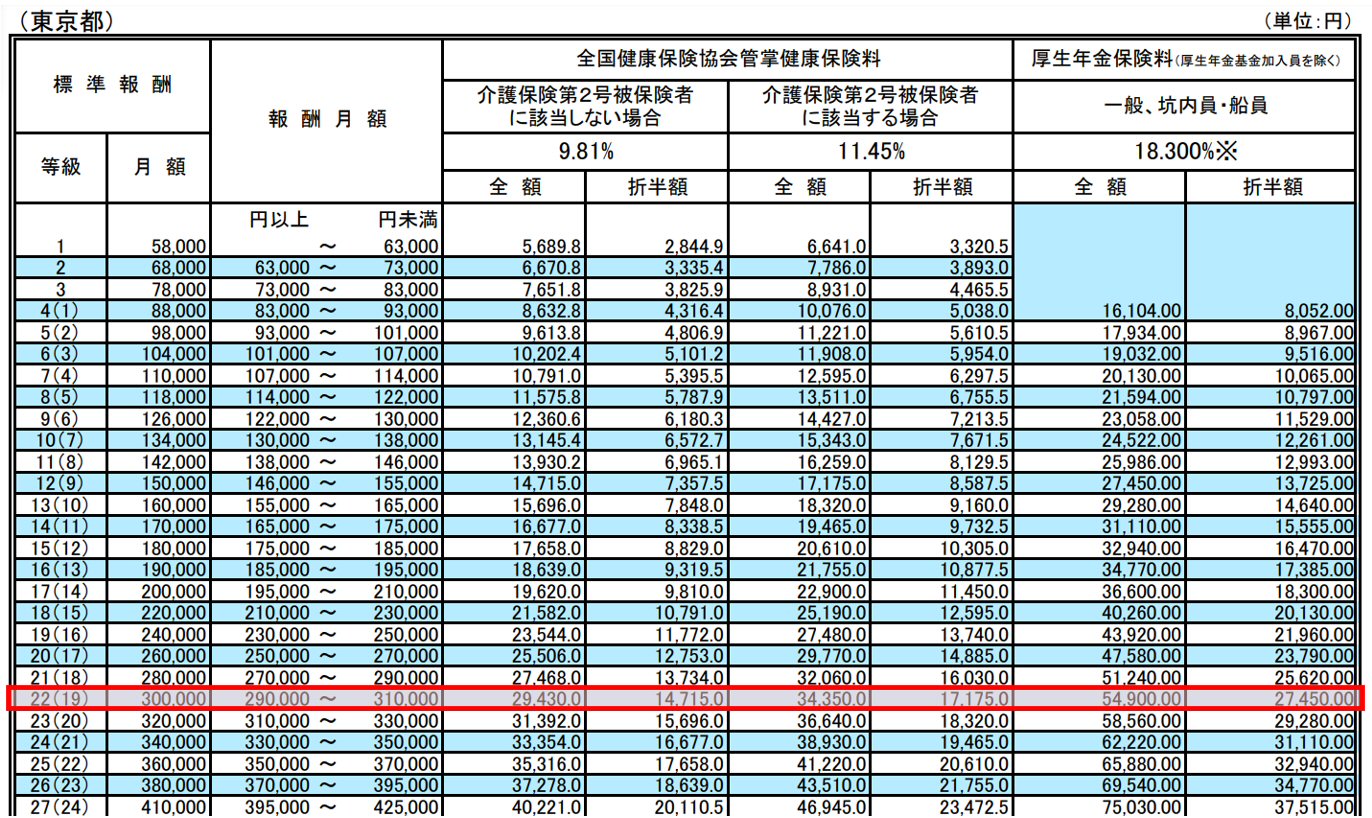
標準報酬月額の等級が1ランク上下することで、毎月の保険料負担と手取り額にどれほどの差が生じるのか。標準報酬月額表 令和8年度の標準的な基準値(東京都・協会けんぽ加入、介護保険非該当の単身者をモデルケース)を基に作成した比較表が以下です。
| 等級・標準報酬月額 | 4〜6月平均給与の範囲 | 健康保険料(個人折半額) | 厚生年金料(個人折半額) | 月間社会保険料 合計 |
|---|---|---|---|---|
| 第19級:26万円 | 250,000円 〜 270,000円 | 約12,974円 | 23,790円 | 約36,764円 |
| 第22級:30万円 | 290,000円 〜 310,000円 | 約14,970円 | 27,450円 | 約42,420円 |
| 第26級:36万円 | 350,000円 〜 370,000円 | 約17,964円 | 32,940円 | 約50,904円 |
| 第30級:44万円 | 425,000円 〜 455,000円 | 約21,956円 | 40,260円 | 約62,216円 |
| 第32級:65万円(厚生年金上限) | 635,000円 〜 665,000円 | 約32,435円 | 59,475円 | 約91,910円 |
※上記数値は東京都の協会けんぽ保険料率(約9.98%)および厚生年金保険料率(18.3%)を折半した概算値です。雇用保険料や所得税・住民税は含まれていません。
表を見ると明らかなように、4〜6月の残業代が数万円上乗せされて等級が2段階上がった場合、毎月の天引き額は月額約8,000円〜10,000円程度跳ね上がります。年間換算では約10万円〜12万円もの手取り減少に直結するため、これが社会保険料 手取り 影響としてネットや職場で悲鳴が上がる直接の原因です。

【実態検証】残業代を減らすべきか?「残業損」言説のリアルと落とし穴
SNSやネット掲示板では「4〜6月は意地でも定時退社して残業代をゼロにするのが賢い生き方」という投稿が毎年バズを生んでいます。しかし、取材を進めると、この戦術には看過できない大きな盲点が存在することが分かります。
「残業損」と言われる現象の核心は、4〜6月に稼いだ残業代そのものは単発の収入であるのに対し、上がってしまった社会保険料の支払いは9月から翌年8月まで1年間続くというタイムラグにあります。例えば、4〜6月だけ猛烈に忙しく月5万円の残業代が出たものの、7月以降に残業ゼロとなった場合、給料は基本給に戻っているにもかかわらず、高い等級に基づいた重い保険料が引き落とされ続けるため、秋以降の生活実感として「手取りが激減した」と感じるわけです。
しかし、制度の裏側を正しく理解している社会保険労務士やFPなどの専門家は、口を揃えて「一概に損とは言えない」と指摘します。標準報酬月額が高く設定されることには、以下の強力な公的メリットが存在するからです。
第一に、将来受け取る老齢厚生年金の受給額が増加する点です。日本の年金制度は「報酬比例部分」が組み込まれており、現役時代に納めた保険料の総額に比例して、65歳以降の年金支給額が一生涯にわたって底上げされます。
第二に、病気や怪我で働けなくなった際の「傷病手当金」や、産休中の「出産手当金」の給付額が増える点です。これらの給付は「休業開始前の標準報酬月額の3分の2」を基準に支給されるため、万が一の事態において手厚い所得保障を受けられるセーフティネットとして機能します。
随時改定(月額変更届)と賞与の計算|知っておくべき給与変動のルール
定時決定によって一度決まった標準報酬月額も、年間の途中で基本給が大きく変わった場合には、実態に合わせて年度途中で改定される仕組みが用意されています。これが標準報酬月額 定時決定 随時改定における「随時改定(通称:月変=げっぺん)」です。
随時改定が行われるには、以下の厳格な3要件をすべて満たす必要があります。
1. 昇給や降給、手当の新設・廃止など「固定的賃金の変動」があったこと。
2. 変動月から連続する3カ月間の給与平均と、従来の標準報酬月額との間に「2等級以上の差」が生じたこと。
3. 3カ月とも支払基礎日数が17日(短時間労働者は所定の日数)以上あること。
重要なのは「基本給や固定手当の変動」が引き金になっていなければならない点です。基本給が変わらないまま、単に残業代が増減して2等級以上の差が出たとしても、随時改定の対象にはならず、秋の定時決定まで等級は維持されます。
また、ボーナス(賞与)に関しては標準報酬月額表は使われず、標準賞与額 計算という別の仕組みが適用されます。支給された賞与の税引き前総額から1,000円未満の端数を切り捨てた金額を「標準賞与額」とし、そこに毎月の給与と同じ保険料率を掛けて天引きします。ただし上限が定められており、健康保険は年間累計573万円、厚生年金は1カ月あたり150万円を超える部分には保険料がかかりません。

【制度改革ニュース】標準報酬月額の上限引き上げ議論と高所得層への影響
日本の社会保障財政が逼迫する中、メディア各社が報じて大きな波紋を呼んでいるのが標準報酬月額 上限引き上げ ニュースです。厚生労働省の社会保障審議会では、年金制度の持続可能性を高め、高所得層により相応の負担を求めるための改革案が継続して審議されています。
現在、厚生年金の最高等級である第32級(標準報酬月額65万円)は、月収63万5,000円以上の層で頭打ちになっています。年収が800万円であっても2,000万円であっても、毎月の厚生年金保険料は上限の5万9,475円(個人負担分)で同一です。この上限額を引き上げ、第33級以上の新等級を創設することで、大企業幹部や高収入専門職からの保険料徴収額を増やす検討が進められています。
上限が引き上げられた場合、高年収層にとってはダイレクトな手取り減少(事実上の増税)となります。その一方で、将来の年金給付額も一定程度増額される設計が議論されているものの、少子高齢化が進む日本において、負担増に見合うリターンが得られるかについては懐疑的な見方も少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
標準報酬月額の仕組みを踏まえ、個人のライフステージやキャリア観に応じて取るべきスタンスは明確に分かれます。
【標準報酬月額が高くなってメリットが大きい人】
・近い将来に出産・育児休業を控えている人(給付金の算定基準が引き上がるため)
・持病や健康不安があり、休職リスクに備えたい人(傷病手当金が手厚くなるため)
・公的年金を老後の主軸と位置づけ、終身での受給額を最大化したい人
・転職や住宅ローン審査を控えており、直近の公的証明年収を高く保ちたい人
【4〜6月の意図しない等級アップに慎重になるべき人】
・7月以降に大幅な残業減少や減給が確定しており、キャッシュフローが逼迫する人
・毎月の手取り額を最大化し、新NISAやiDeCoなど自前の資産運用へ回したい人
・副業や個人事業を営んでおり、社会保険料の折半メリット以上に手元流動性を重視する人
【標準報酬月額表】に関するよくある質問(FAQ)
Q1:4〜6月に残業を控えるのは本当に得ですか?
A1:一概に「得」とは言い切れません。残業を減らせば9月以降の社会保険料を抑えて手取りの減少を防ぐことができますが、4〜6月に得られるはずだった残業代自体を失うことになります。また、将来の年金額や傷病手当金の受給額も低くなるため、目先の節約と将来の保障のトレードオフであることを認識する必要があります。
Q2:昇給したのに手取りが減る「逆転現象」はなぜ起きるのですか?
A2:昇給によって給与が数千円上がった結果、標準報酬月額の等級がちょうど1ランク上がってしまい、増加した給与額よりも社会保険料の増加額(月額数千円〜1万円程度)の方が大きくなるケースがあるためです。等級の境目付近にいる場合に起こりやすい構造的な現象です。
Q3:交通費(通勤手当)が非課税枠内なのに社会保険料の計算に入るのはなぜ?
A3:所得税法と社会保険各法(健康保険法・厚生年金保険法)では「報酬」の定義が異なるためです。所得税は個人の担税力(税を負担する力)に着目して実費弁償的な通勤手当を非課税としていますが、社会保険は「労働の対償として経常的に受ける利益のすべて」を生活費の基礎とみなすため、通勤手当も合算して等級が決定されます。
Q4:算定基礎届の提出時期や手続きで会社員側が気をつけるべきことは?
A4:算定基礎届の提出は会社(事業主)が行うため、従業員個人が直接書類を提出する必要はありません。ただし、4月・5月・6月の給与支払実績(支払基礎日数や残業代の計上漏れがないか)が正確に反映されているか、9月〜10月頃に会社から交付される「標準報酬決定通知書」を必ず確認し、明細の控除額と照合することをおすすめします。
まとめ:標準報酬月額の仕組みを味方につけるこれからのキャリア戦略
社会保険料は単なる「引かれるお金」ではなく、自身の将来の年金資産や、万が一の休職・出産時を支える公的保険の掛け金そのものです。給与明細に記載されている額面の数字だけでなく、自分が標準報酬月額表のどの等級に位置しているのかを正しく把握することは、自律的な家計防衛の第一歩と言えます。
制度の仕組みを冷静に見極め、目先の手取り変動に過度に一喜一憂することなく、中長期的なライフプランと資産形成を見据えた働き方を選択していきましょう。 (出典: 標準 報酬 月額 表(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
