国債と投資信託はどっちが正解?元本割れと利回りの違いを徹底比較【2026最新】
日本銀行による利上げが定着し、「金利のある世界」が本格化した2026年。銀行預金の利回りがわずかに上昇する一方、物価高への対抗策として資産運用の見直しを急ぐ個人投資家が急増しています。その中で多くの人が直面するのが、「元本が保証された個人向け国債」と「資産形成の主役である投資信託」のどちらをポートフォリオの軸に据えるべきかという論争です。
新NISAの浸透によって投資の門戸が大きく開かれた反面、「債券型投資信託を買ったのに元本割れした」「国債は利回りが低すぎてインフレに勝てない」といった現場の戸惑いも後を絶ちません。今回は、2つの運用商品の構造的な違い、利回りとリスクの実態、そして新NISAを絡めた最適な使い分け戦略を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人向け国債(変動10年)は日本国が元本を保証し金利上昇にも追随する一方、国内債券型投資信託は金利上昇局面で基準価額が下落する構造的リスクを抱えている。
- 要点2:新NISAの非課税枠(成長投資枠・つみたて投資枠)では期待リターンの高い株式型投資信託を活用し、守りの資産である国債は課税口座で保有するのが資産配分の最適解。
- 要点3:利回り比較だけでなく、途中解約ペナルティや信託報酬と手数料の差を理解し、自分の保有目的(現金保全か資産拡大か)に応じて明確に棲み分ける必要がある。
【2026年最新】国債と投資信託の決定的な違い|仕組みとリスクの本質
国債と投資信託は、どちらも金融機関で手軽に購入できる代表的な金融商品ですが、その中身とリスクの所在は根本的に異なります。まず理解しておくべきは、「誰に資金を貸し付けているか」と「価格変動の有無」です。
個人向け国債は、日本国政府が発行する債券であり、発行元である国が破綻しない限り元本と利払いが法的に保証されています。特に個人向け国債の主力である「変動10年国債」は、半年ごとに実勢金利(長期金利)に応じて適用利率が見直される仕組みを持っており、金利が上昇する局面では受取利息が増加します。さらに、どれほど低金利になっても年0.05%の最低金利が保証されているため、元本割れリスクが実質的にゼロという鉄壁の安全性を誇ります。
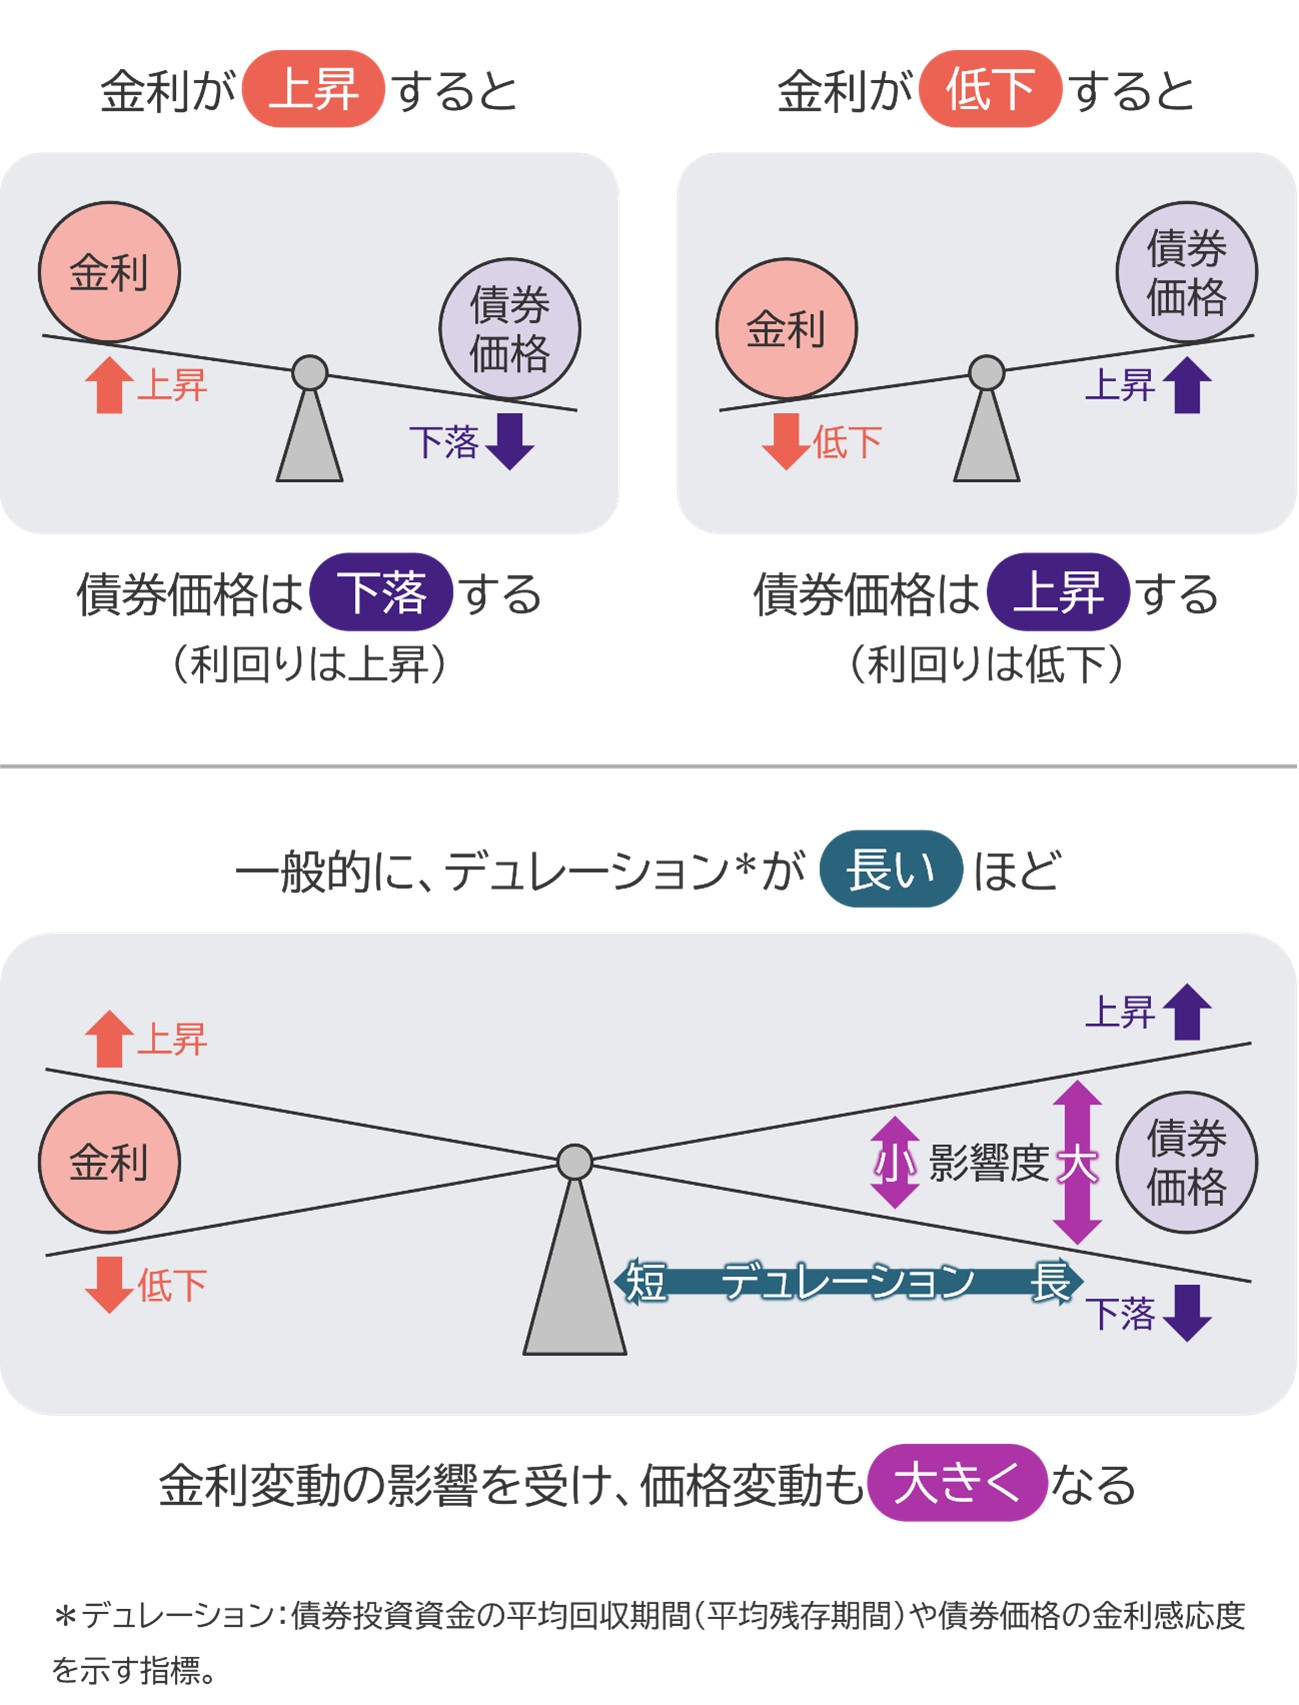
一方の投資信託は、投資家から集めた資金を運用のプロ(投資信託委託会社)が一つにまとめ、株式や債券、不動産などに分散投資する金融商品です。投資信託は日々の市場取引に応じて「基準価額」が常に変動するため、元本保証は一切ありません。株式型ファンドはもちろんのこと、安全そうに見える国内債券型投資信託であっても、市場金利が上昇すれば組み入れられている債券の価格が下落し、基準価額が下落(元本割れ)します。
「国債を買う」ことと「債券型投資信託を買う」ことは、名前こそ似ていますが、リスクの現れ方がまったく異なる点をまず押さえなければなりません。
【徹底比較】国債vs投資信託|利回り・コスト・元本保証のデータ検証
実際に運用を始めるにあたり、両者のスペックを多角的に比較してみましょう。2026年現在の金利環境および市場実勢を踏まえた比較データは以下の通りです。
| 項目 | 個人向け国債(変動10年) | 国内債券型投資信託 | 全世界/米国株式型投資信託 |
|---|---|---|---|
| 元本保証 | あり(日本国が保証) | なし(基準価額が変動) | なし(価格変動が大きい) |
| 想定年利回り | 長期金利×0.66(0.7〜1.2%前後) | 0.5〜1.5%(金利変動によりブレ) | 4.0〜8.0%(長期期待値) |
| 信託報酬と手数料 | 購入・保有コスト 0円 | 年0.1〜0.5%程度 | 年0.05〜0.2%程度 |
| 途中解約ペナルティ | 直前2回分の利子相当額×0.79685 | 一部ファンドで信託財産留保額 | 原則なし(時価で売却) |
| 新NISAでの扱い | 対象外(課税口座のみ) | 成長投資枠(一部対象外あり) | つみたて/成長投資枠 双方対象 |
| インフレ耐性 | 中(金利上昇に追随) | 低〜中(固定利回り債券多め) | 高(企業の価格転嫁力で上昇) |
利回り比較の観点から「どっちが儲かるか」を単純に見れば、長期的な期待リターンでは株式型投資信託が圧倒的です。しかし、そこには暴落時に資産が30〜50%目減りするリスクが同居しています。一方の個人向け国債は、リターンこそ年1%前後にとどまるものの、いかなる市場クラッシュが起きても資産額が1円も減らないという確実性があります。
一般に知られていない盲点とネットの誤解|金利上昇とペナルティの真実
債券投資や投資信託を巡っては、インターネットやSNS上で多くの誤解が流布されています。特に注意すべき2つの落とし穴を解説します。
誤解1:「債券投信なら国債と同じで絶対に安全」という罠
金融リテラシーの現場で最も頻発するトラブルが、「国内債券型投資信託」を購入して資産を減らすケースです。債券は「金利が上がると、すでに発行された債券の価格が下がる」というシーソーの関係にあります。投資信託は保有している債券を時価評価して基準価額と金利変動を反映させるため、日銀が利上げを行う局面では、保有債券の価値が下がりファンドの基準価額が下落します。
満期まで持てば額面通りの元本が償還される「個人向け国債」と異なり、債券型投資信託は運用期間が無期限で債券の入れ替えを続けるため、金利上昇トレンドでは恒常的な下落圧力を受けます。「債券だから安全」と信じ込んで購入した初心者が、元本割れを見て慌てて損切りする事態が多発しているのです。
誤解2:「個人向け国債の中途換金は損をする」という誤謬
個人向け国債は購入後1年間が経過すれば、いつでも国に中途換金(解約)を請求できます。この際、途中解約ペナルティとして「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。
これを「元本が削られる」と勘違いしている人が少なくありませんが、差し引かれるのは直近1年間に受け取った(または受け取る予定の)利息分だけです。購入時の元本そのものは100%返還されるため、実質的に「利息がゼロになるだけ」で済み、元本毀損は生じません。定期預金の中途解約利率よりも安全設計になっているのが特徴です。
誤解3:「米国国債ファンド」なら為替リスクを無視して高利回りが得られる?
米国金利の高さに惹かれて米国国債ファンドを検討する人も多いですが、これには強烈な為替変動リスクが伴います。米ドル建ての利回りが年4%あったとしても、購入時より円高が進行すれば為替差損によって円ベースのリターンは一瞬で吹き飛びます。さらに、為替ヘッジ付きファンドを選ぶと、日米の金利差に相当する「ヘッジコスト」が発生し、利回りが相殺されてしまう構造を忘れてはなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット証券の普及と新NISAの開始以降、個人投資家の行動様式には明確な変化が起きています。SNS(Xや知恵袋、投資コミュニティ)に寄せられた生の声から、実際の投資家たちがどのように国債と投資信託を使い分けているのかを検証します。
大手ネット証券のコミュニティやSNS上では、2024〜2025年の株価急変動を経験した投資家から次のようなリアルな体験談が寄せられています。
「新NISAで全世界株式(オルカン)に全財産を突っ込んでいたが、急激な円高と世界同時株安で画面が真っ赤になったとき、夜も眠れなくなった。急いで半分を変動10年国債に移したところ、精神的な安定感がまるで違う。生活防衛資金は投信ではなく国債で持つべきだったと痛感した」(30代・IT企業勤務の手記より)
「退職金を銀行窓口で相談したら『安定運用のために』と国内債券ファンドを勧められた。しかし購入後に金利が上がり、基準価額がじわじわ下がり続けている。信託報酬も引かれるため、これなら普通に変動10年の個人向け国債を買えばよかったと後悔している」(60代・定年退職者の告白)
これらの声が示すのは、「価格変動に耐えられるメンタルの許容量(リスク許容度)」と「商品の本質理解」の乖離です。数字上のリターンを追い求めて投資信託に過度に傾斜すると、相場の急落時にパニック売りを引き起こします。逆に、資産のクッションとして個人向け国債を適切に配置している投資家ほど、長期投資を継続できている実態が浮かび上がっています。
新NISA成長投資枠での賢い活用法とアセットロケーション
2026年の資産形成において避けて通れないのが新NISAの活用です。ここで極めて重要なルールがあります。「個人向け国債は新NISA口座で購入できない」という点です。
新NISAは投資信託や個別株式などの有価証券を非課税で運用するための制度であり、国債は対象外となっています。この制度設計を踏まえた最適な資産配置(アセットロケーション)は以下の原則に従うのが最も合理的です。
非課税枠は「高期待リターンの投資信託」で埋める
新NISAの生涯投資枠(最大1,800万円)は、利益が出た際の20.315%の税金がゼロになる仕組みです。年1%程度の利回りしか期待できない債券型商品を新NISAの成長投資枠で運用しても、節税効果はごくわずかです。
したがって、新NISA口座(つみたて投資枠・成長投資枠)は、長期的に年4〜7%のリターンが期待できる全世界株式型や全米株式型のインデックス投資信託で埋めるのが鉄則です。
「守りの国債」は特定口座(課税口座)で保有する
一方で、万一の暴落に備える現金同等物や、近い将来(5年以内)に使う予定のある教育資金・住宅資金などは、課税口座(特定口座)で個人向け国債(変動10年)として保有します。国債から得られる利息には約20%の税金がかかりますが、元本が毀損しない安心感を買いながら、銀行預金以上の利回りを確実に享受できます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「プロスペクト理論」が示すように、人間は「10万円得した喜び」よりも「10万円損した痛み」を2倍以上強く感じます。資産運用で失敗しないためには、自分の心理的特性と資金の性質に合わせた明確な線引きが必要です。
個人向け国債(変動10年)がおすすめできる人
- 5年以内に使う目的が決まっている資金(住宅頭金、子供の進学費用など)を運用したい人
- いかなる相場環境でも1円たりとも元本を減らしたくない人
- 大手銀行の普通預金や定期預金にお金を預けっぱなしにしている人
- 定年退職後で、資産を増やすことよりも「減らさずに守る」フェーズに入っている人
投資信託(株式インデックスファンド等)がおすすめできる人
- 10年〜20年以上の長期投資が可能で、老後資金を本格的に形成したい現役世代
- 資産価値が一時的に20〜30%下落しても、積立投資を継続できる精神的余力がある人
- 新NISAの非課税メリットを限界まで最大化させたい人
- インフレによる実質的な通貨価値の目減りに打ち勝ちたい人
国内債券型投資信託に慎重になるべき理由
特に注意したいのは、金利上昇トレンドにおける「国内債券型投資信託」の安易な購入です。前述の通り、金利が上がる環境では基準価額が下落しやすく、さらに信託報酬と手数料が日々引かれ続けます。安全資産を持ちたいのであれば、手数料ゼロで元本が保証される個人向け国債を選ぶのが極めて賢明な判断です。
初心者おすすめ運用:ハイブリッド型「コア・サテライト戦略」
投資初心者が迷った際の最適解は、「全額をどちらか一方にする」のではなく、資産を2つに分けるコア・サテライト戦略です。
生活防衛資金+数年以内に使うお金は個人向け国債(変動10年)に預け、余剰資金の毎月積立分は新NISAを使ったインデックス投資信託(全世界株式など)に投入します。この組み合わせにより、下落相場のショックを国債が和らげつつ、株式投信の成長力でインフレを上回る資産形成が可能になります。
【国債 投資 信託】に関するよくある質問(FAQ)
Q1:個人向け国債(変動10年)の金利は今後も上がり続けますか?
A1:日本銀行の金融政策に連動します。金利のある世界が続く限り、日銀の政策金利引き上げに応じて長期金利が上昇すれば、半年ごとに国債の適用利率も自動的に引き上げられます。逆に金利が低下した場合でも、最低金利0.05%が下限として保証されています。
Q2:債券型投資信託と個人向け国債、どちらが簡単に現金化できますか?
A2:換金スピード自体は投資信託の方がやや早く、解約注文から約3〜5営業日で現金化されます。個人向け国債は発行後1年間の換金制限があり、1年経過後は約3営業日で換金可能です。ただし、投資信託は換金時の相場によって元本割れしているリスクがある点に留意してください。
Q3:銀行窓口で国債や投資信託を買うのはおすすめですか?
A3:おすすめできません。銀行窓口では手数料の高いファンドを推奨される傾向があります。国債自体はどこで買っても中身は同じですが、ネット証券であればキャンペーンによるキャッシュバックやポイント還元が得られる場合が多く、投資信託の信託報酬も圧倒的に低コストなファンドが揃っています。
まとめ:今後の動向と失敗しないための判断基準
国債と投資信託は、どちらか一方が優れていてもう一方が劣っているという対立関係ではありません。「絶対に失ってはならないお金を守るための個人向け国債」と、「将来のインフレに打ち勝つためにリスクを取って増やす投資信託」という、まったく異なる役割を持ったツールです。
2026年以降の資産運用で後悔しないための鉄則は極めてシンプルです。新NISAの非課税枠には成長期待の高い株式型投資信託を充て、日常の防衛資金や安全資産には課税口座で変動10年国債を配置する。このシンプルな役割分担を徹底することが、荒波の相場に惑わされず着実に資産を築くための最短ルートです。 (出典: 国債 投資 信託(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
