配当所得とは?税率の仕組みから確定申告で得する裏ワザまで徹底解説
株式投資や投資信託の保有で配当金を受け取った際、多くの投資家が目にするのが「配当所得」という区分です。証券口座で自動的に税金が引かれているため、「特に何もしなくてよい」と考えて放置している方も少なくありません。しかし、配当所得の税務処理には複数の選択肢が用意されており、自身に最適な課税方式を選ばなければ本来受け取れるはずの還付金を取り逃がすリスクが存在します。
一方で、安易に確定申告を行うと、税金が戻るどころか翌年の国民健康保険料や介護保険料が跳ね上がり、トータルで大損してしまうケースも後を絶ちません。税制改正を経た現在のルールを踏まえ、配当所得の基礎知識から手取り額を最大化するための具体的な判断基準までを客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:配当所得の基本税率は一律20.315%だが、確定申告で「総合課税」を選び配当控除を使うと税金が戻る場合がある。
- 要点2:所得税と住民税の課税方式一致により、申告すると合計所得金額が増加し、国民健康保険料や扶養控除に直接影響する。
- 要点3:課税所得900万円以下が一つの目安となるが、加入している社会保険の種類によって「申告すべき人」と「申告不要を選ぶべき人」が明確に分かれる。
【基礎知識】配当所得とは何か?課税の仕組みと源泉徴収税率の基本
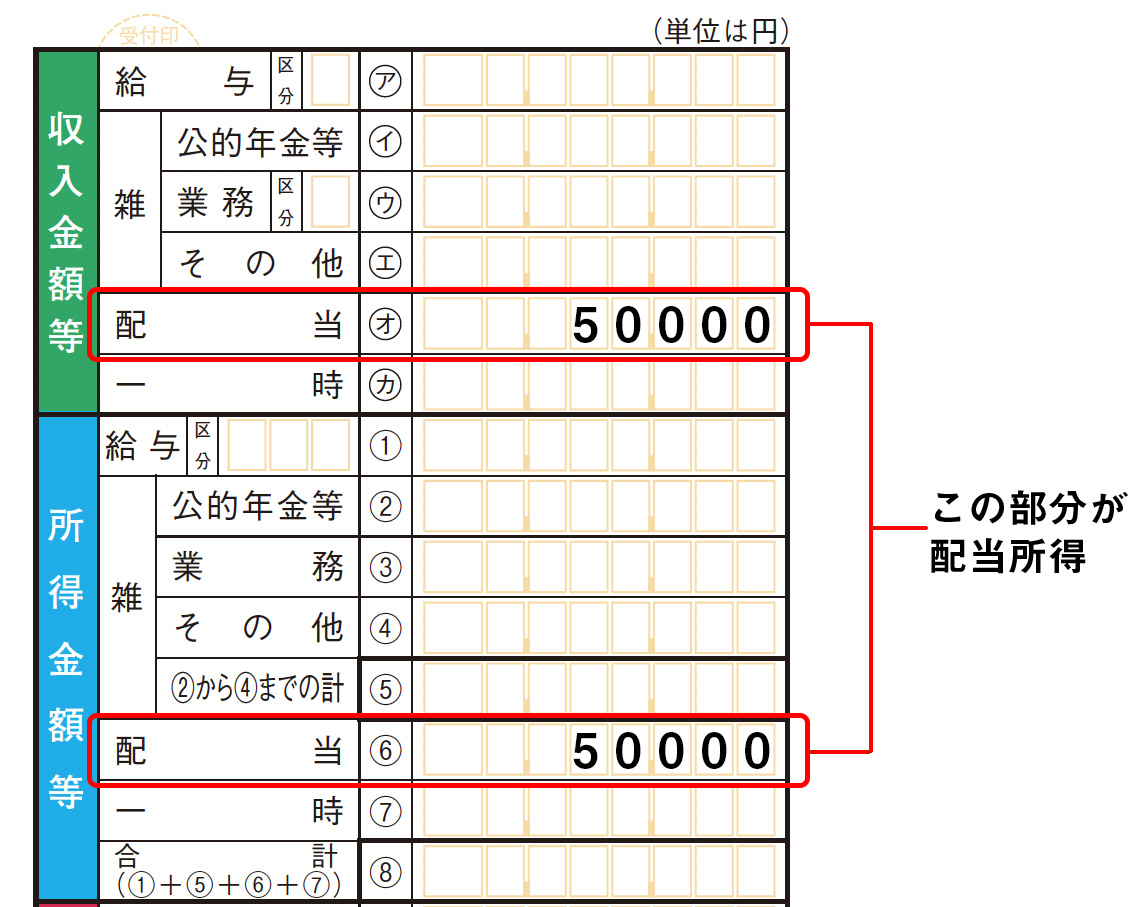
配当所得とは、株式の配当金、公社債投資信託以外の証券投資信託の収益の分配金、特定目的信託の配当などによって得られる所得を指します。税法上、10種類ある所得区分のひとつに位置づけられており、キャピタルゲイン(譲渡所得)とは明確に区別されています。
個人投資家が受け取る上場株式等の配当所得は、原則として受け取り時に配当金 源泉徴収税率である20.315%(所得税15.315%+住民税5%)が差し引かれます。そのため、特定口座(源泉徴収あり)を開設している場合は、確定申告を行わずに納税を完了させる「申告不要制度」を利用することが可能です。
ただし、税制優遇制度であるNISA 配当金 非課税の適用を受けている場合は、この20.315%の税金自体がゼロになります。注意点として、NISA口座で配当金を非課税にするには、受取方式を「株式数比例配分方式」に設定しておく必要があります。従来型の口座(特定口座・一般口座)で保有している銘柄から生じる配当所得については、後述する3つの課税方式のいずれを選択するかで最終的な手取り額に大きな差が生じます。

【徹底比較】総合課税と申告分離課税はどっちが得?課税方式の損益分岐点
配当所得の確定申告では、そのまま何もしない「申告不要」に加え、「総合課税」と「申告分離課税」という2つの申告方法を選択できます。どの方式を選ぶべきかは、本人の給与所得や事業所得の多寡、他の口座での売買損失の有無によって決定されます。
「総合課税」は、給与などの他の所得と配当所得を合算し、超過累進税率(5%〜45%)を適用して計算する方式です。この方式を選択する最大のメリットは、国内株式等の配当について税額控除が受けられる配当控除 計算方法にあります。一般的に課税総所得金額が1,000万円以下であれば、所得税で配当額の10%、住民税で2.8%の控除が適用されるため、所得税率の低い層では源泉徴収された税金の大半を取り戻すことが可能です。
一方、「申告分離課税」は、配当所得を他の所得とは合算せず、一律20.315%の税率で課税する方式です。こちらの最大の利点は、上場株式の売買で生じた損失と相殺できる株式等 損益通算や、相殺しきれなかった損失を翌年以降3年間にわたって繰り越す配当所得 繰越控除が使える点にあります。
| 課税方式 | 適用税率・控除の仕組み | 主なメリット | 編集部の見解・適した対象者 |
|---|---|---|---|
| 申告不要制度 | 一律20.315% (源泉徴収で完結) | 確定申告の手間がなく、合計所得金額に算入されない | 国保加入の個人事業主、扶養枠内の配偶者・学生 |
| 総合課税 | 累進税率(5%〜45%) +配当控除(最大10%控除) | 課税所得が低い場合、源泉徴収された所得税が還付される | 社会保険加入の会社員で課税所得695万円以下の層 |
| 申告分離課税 | 一律20.315% (配当控除は適用外) | 株式等の売買損失と損益通算・3年間の繰越控除が可能 | 年間で株式の売却損が出ている投資家 |
所得税と住民税を総合勘案した実効税率ベースで見ると、課税総所得金額(配当を含む)が695万円以下の場合は、総合課税を選んで配当控除を利用する方が源泉徴収税率(20.315%)よりも税負担が軽くなります。一方で、株式の売買損が出ている場合は、申告分離課税による損益通算が最優先の選択肢となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告の時期になると、SNSや投資コミュニティでは「数万円の還付金が振り込まれた」という喜びの声が上がる一方で、後から届いた通知書を見て青ざめる利用者の投稿が相次ぎます。国税庁の確定申告書作成コーナーが使いやすくなったことで、手軽に申告できるようになった反面、税制の裏側にある連動リスクを見落とす事例が頻発しています。
大手税理士法人や自治体窓口の相談事例を調査すると、典型的な失敗パターンとして「配当控除で所得税が2万円戻ってきたものの、6月に届いた国民健康保険料の通知書で年間保険料が5万円増額されていた」というケースが目立ちます。また、配偶者控除の枠内でパート勤務をしていた主婦が、趣味の日本株投資の配当を確定申告した結果、合計所得要件を超過してしまい、夫側の税負担が増えるトラブルも確認されています。
現場の税理士からは、「単に所得税の還付額を見るのではなく、社会保険料や家族全体の課税バランスを俯瞰したシミュレーションが不可欠」との指摘がなされています。税金の還付という目先の利益に囚われ、家計全体の手取りを減らしてしまう落とし穴には十分な警戒が必要です。
一般に知られていない盲点とネットの誤解|税制改正後の大激変
ネット上の古いブログ記事や解説動画を参考にしている人が最も陥りやすい罠が、配当所得 住民税申告不要制度をめぐる誤解です。以前の税制では「所得税は総合課税で配当控除を受けて還付をもらい、住民税は申告不要を選んで保険料高騰を防ぐ」という、いわゆる「課税方式の使い分け」が可能でした。
しかし、税制改正の完全施行により、現在は所得税と住民税で異なる課税方式を選択することが完全に不可能となっています。所得税で総合課税または申告分離課税を選択して確定申告を行うと、その配当所得は自動的に住民税の計算基礎(総所得金額等や合計所得金額)にも算入されます。
この一本化ルールがもたらす影響は、単なる住民税率の差にとどまりません。確定申告によって合計所得金額が上がると、以下のような公的制度に直接的な悪影響が波及します。
- 国民健康保険料 配当所得 影響:自営業者やフリーランス、無職、早期退職者が加入する国民健康保険料は前年の総所得金額等を基に算定されるため、配当を申告した分だけ保険料が増加します。
- 後期高齢者医療制度・介護保険料:75歳以上の後期高齢者の窓口負担割合(1割・2割・3割)の判定基準や、65歳以上の介護保険料段階が引き上がる要因になります。
- 配当所得 扶養から外れるリスク:配偶者控除や配偶者特別控除、扶養控除の判定に配当所得が加算され、控除対象から外れて世帯全体の税負担が増加します。
- 高等学校等就学支援金など:子育て世帯向けの各種所得制限(教育費無償化や支援金給付)の判定ラインを超えてしまう危険性があります。
会社員で勤務先の健康保険組合(協会けんぽ等)に加入している被保険者本人の場合、毎月の健康保険料は「標準報酬月額(給与額面)」で決まるため、配当所得を確定申告しても健康保険料は増額されません。しかし、被扶養者となっている配偶者や、国保に加入している世帯主は、申告による所得増がダイレクトに家計を圧迫します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
配当所得を確定申告すべきか、それとも源泉徴収のまま申告不要とすべきかは、投資家個人の所得階層と「加入している社会保険の形態」によって完全に二分されます。行動経済学における「現状維持バイアス」や「フレーミング効果(還付という見かけの利益に過剰反応すること)」を排し、合理的に判断するための基準は以下の通りです。
確定申告(総合課税・申告分離課税)を積極的に検討すべき人
- 会社の健康保険に加入している会社員・公務員で、課税所得が695万円以下の人:社会保険料への波及がなく、総合課税で配当控除を活用することで所得税の還付メリットを最大化できます。
- 上場株式の売却損が出ている、または過去3年分の繰越損失がある人:申告分離課税で損益通算を行うことで、源泉徴収された税金の全額還付を受け、翌年以降の税負担も軽減できます。
- 専業投資家で、配当控除後の実効税率が源泉徴収税率(20.315%)を大きく下回り、国保料の上昇分を差し引いても手元資金がプラスになる人。
確定申告を避け「申告不要制度」を選ぶべき人
- 国民健康保険に加入している自営業・フリーランス・退職者:配当控除による所得税の還付額よりも、国民健康保険料・介護保険料の増額分が上回るケースが大半を占めます。
- 配偶者や親の扶養に入っているパート・アルバイト・学生:配当所得を申告することで扶養控除の要件から外れ、世帯主の税額控除が消滅して世帯トータルで損失を出します。
- 75歳以上の後期高齢者医療制度加入者:医療機関窓口での自己負担割合が1割から2割・3割へ引き上がるリスクを避けるため、原則として申告不要が推奨されます。
- 就学支援金など所得制限付きの給付・助成を受けている子育て世帯。

【配当 所得 と は】に関するよくある質問(FAQ)
Q1:NISA口座で受け取った配当金も確定申告が必要ですか?
A1:確定申告は不要であり、そもそも申告することはできません。NISA口座内の配当金は全額非課税となるため、配当所得として計上されず、確定申告の対象外です。ただし、他の特定口座で発生した株式売却損との損益通算を行うこともできません。
Q2:赤字の株式売却損と配当金を相殺するにはどうすればいいですか?
A2:確定申告で「申告分離課税」を選択し、株式等の譲渡損失と配当所得を損益通算します。同一の特定口座(源泉徴収あり)内で配当受取と売買を行っている場合は、口座内で年末に自動的に損益通算が行われ、翌年初に税金が還付されるため確定申告を行わなくても相殺が完了します。複数の証券会社をまたぐ場合や過去の繰越損失を使う場合は申告が必要です。
Q3:確定申告をすると勤務先の会社に配当所得がバレますか?
A3:配当所得を確定申告すると、住民税の決定通知書が勤務先に送付される過程で、給与以外の所得があることが会社側に知られる可能性があります。副業禁止規定やプライバシーの観点から知られたくない場合は、特定口座(源泉徴収あり)を利用して「申告不要」を選択しておくのが最も安全です。
まとめ:今後の動向と失敗しないための判断基準
配当所得は、上場株式の配当金に一律20.315%が源泉徴収される仕組みを基本としつつも、確定申告の選択によって手取りを大きく左右する重要な所得区分です。給与所得が一定以下であれば総合課税による「配当控除」、売買損失がある場合は申告分離課税による「損益通算」という強力な節税手段が存在します。
しかし、所得税と住民税の課税方式が統一された現在では、確定申告を行うことによる国民健康保険料の上昇や扶養枠からの脱落といった波及影響の精査が不可欠です。「目先の還付金」だけでなく、「翌年度に支払う社会保険料や世帯全体の税負担」を天秤にかけ、自身の置かれた立場に最も適した課税方式を選択することが手取り資産を守る最善の戦略となります。 (出典: 配当 所得 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
