海水淡水化関連銘柄の本命と大化け候補!世界を制すRO膜と水ビジネス
地球規模の気候変動に伴う記録的な干魃や急激な人口増加、さらにはAI向けデータセンターや先端半導体工場の爆発的な拡張によって、世界的な「水資源不足」は2026年においてかつてない危機的局面を迎えています。川や地下水といった従来の淡水資源に依存できない地域が増加する中、無尽蔵に存在する海水を飲用水や産業用水に変える「海水淡水化技術」は、国家の生存戦略および産業基盤を支える最重要インフラとなりました。
なかでも、日本の化学メーカーや水処理エンジニアリング企業は、海水淡水化の心臓部である逆浸透膜(RO膜)をはじめとするコア技術で圧倒的な世界シェアを誇り、中東のメガプロジェクトから東南アジア、北米の再処理施設まで市場を牽引しています。本記事では、2026年の最新市場動向を踏まえ、水ビジネスの中核を担う本命株から将来の大化けが期待される実力派企業まで、独自取材と財務データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:海水淡水化の主流であるRO膜(逆浸透膜)市場では、東レや日東電工などの日本企業が世界市場の過半を制振しており、極めて強固な参入障壁を構築している。
- 要点2:中東の大規模プラント需要に加え、半導体・データセンター向けの超純水需要が急拡大しており、栗田工業やオルガノなどエンジニアリング企業の業績を強く後押ししている。
- 要点3:造水コストの低下(再エネ連携)と消耗品(膜交換・水処理薬品)によるストック型ビジネスモデルの確立が、関連銘柄の長期的な株価上昇シナリオを形成している。
【2026年最新】世界的な水資源不足と海水淡水化プラント需要の劇的変化
現在、国際機関やシンクタンクの推計によると、世界人口の約半数が年間を通じて深刻な水ストレスに直面しており、水資源をめぐる地政学的リスクは急速に高まっています。とりわけ中東・北アフリカ(MENA地域)では、サウジアラビアの巨大未来都市構想「NEOM」をはじめ、国家主導の大規模な海水淡水化プラント建設が相次いでいます。従来型の蒸留法(海水を加熱・蒸発させる方式)から、エネルギー消費量を約4分の1に削減できる逆浸透法(RO膜方式)への刷新がほぼ完了し、市場規模の拡大スピードは過去最高を記録しています。
さらに2026年の注目すべき地殻変動は、工業用水分野での海水淡水化需要の急増です。最先端のAI向け半導体製造ラインでは、微細な不純物すら許されない「超純水」が1日に数万トン単位で消費されます。立地上の制約から内陸部の淡水確保が限界に達した沿岸部の工場地帯では、海水を原水として超純水を精製するクローズドシステムの導入が加速しており、水処理プラントの高度化が急務となっています。
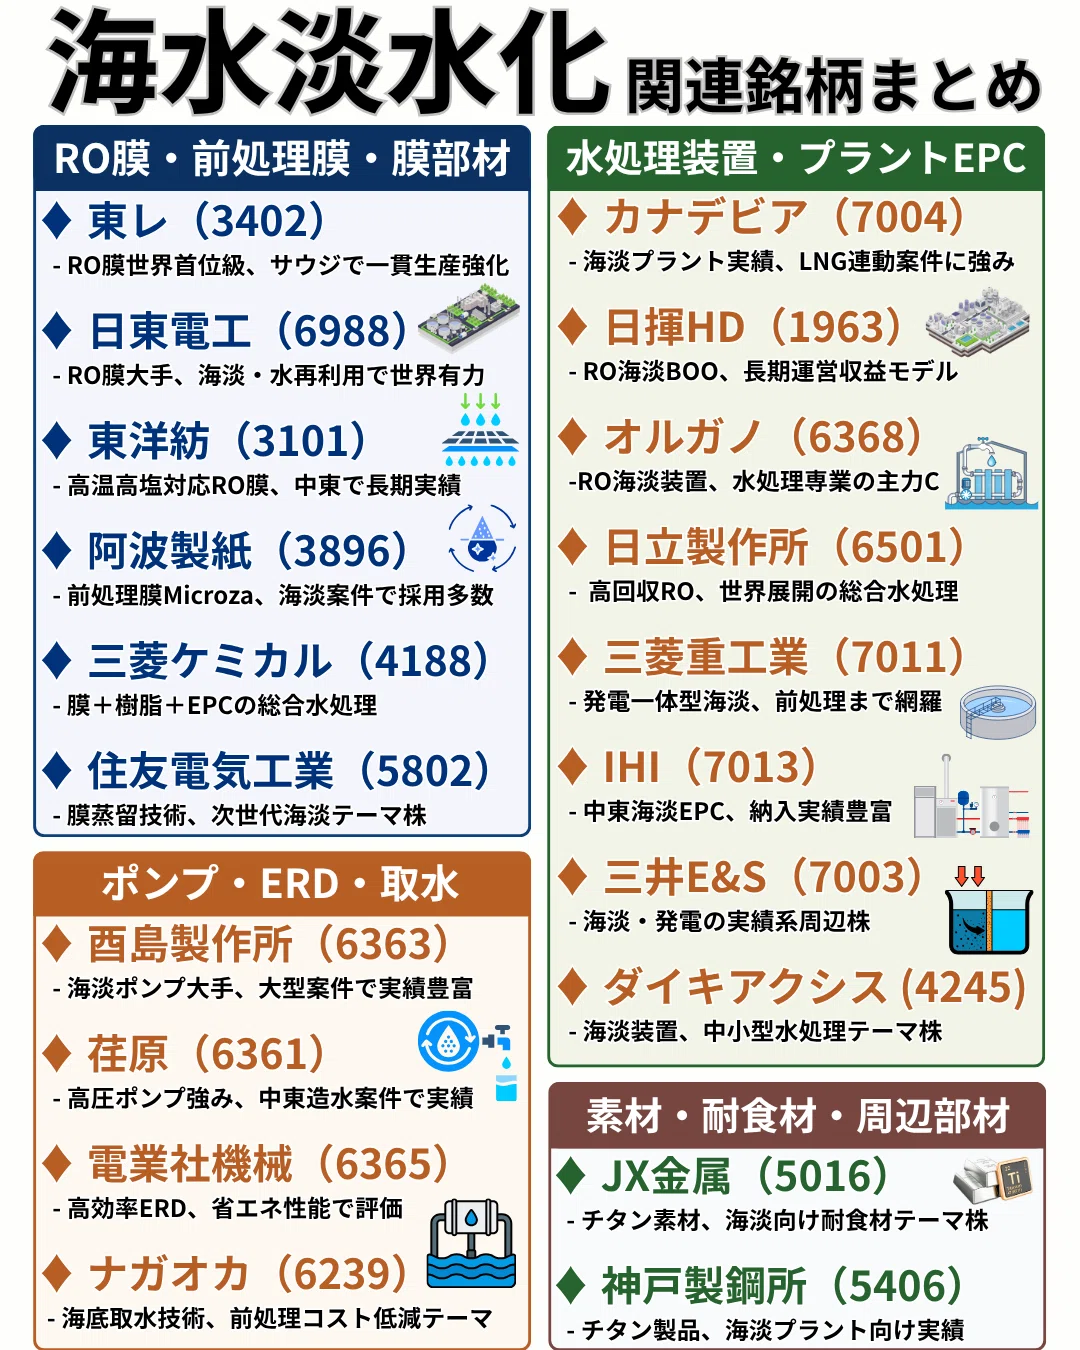
世界シェアを独占する日本企業|海水淡水化RO膜の「絶対本命」2社を解剖
海水淡水化ビジネスにおいて、最も高い利益率と技術的優位性を誇るのがRO膜(Reverse Osmosis Membrane:逆浸透膜)の製造分野です。孔の大きさが0.1〜1ナノメートル(水分子は通すが塩分や不純物は通さない)というナノテクノロジーの結晶であり、この分野で世界を席巻しているのが東レと日東電工です。
東レ(東証プライム:3402)は、RO膜の世界シェアでトップクラスの地位を維持しています。同社の強みは、極めて高い脱塩率と圧倒的な耐久性を両立させたポリアミド系複合膜の技術力にあります。中東の海水は塩分濃度が高く水温も高いため膜の劣化が激しいという過酷な条件下でも、東レ製モジュールは長寿命と高効率を実証してきました。プラント完成後も3〜5年ごとの定期的な膜交換需要(リプレイス需要)が継続的に発生するため、安定した高収益ストックビジネスの柱となっています。
一方、日東電工(東証プライム:6988)は、米国子会社ハイドロナウティクス(Hydranautics)を通じてグローバル展開を加速させています。特に低圧で高流量の淡水化を実現する省エネ型RO膜に強みを持ち、造水にかかる消費電力を極限まで抑えたい欧米やアジアの新興プラントで高い採用実績を誇ります。水処理事業を中長期の成長ドライバーと位置づけ、高分子材料技術を活かした次世代分離膜の開発投資を強化しています。
【比較表】海水淡水化・水ビジネス関連主要銘柄の業績と将来性
水ビジネスのサプライチェーンは、基幹部材(RO膜)からプラント設計(EPC)、運転管理・保守(O&M)、水処理薬品まで多岐にわたります。投資判断の指標となる主要各社の特徴と位置づけを下表に整理しました。
| 銘柄名・コード | 中核技術・強み | 市場ポジション・特徴 | 将来性・成長ドライバー |
|---|---|---|---|
| 東レ (3402) | 高耐久・高脱塩RO膜 | 逆浸透膜で世界トップシェア群。中東メガ案件に強固な地盤 | プラント新設に伴う累積稼働増と継続的な膜リプレイス需要 |
| 日東電工 (6988) | 省エネ型低圧RO膜 | 傘下の米ハイドロナウティクス社を通じたグローバル展開 | 環境負荷低減型プラント向け高機能分離膜の拡販 |
| 栗田工業 (6370) | 水処理薬品・超純水製造 | 水処理エンジニアリング大手。RO膜の目詰まり防止薬品で高シェア | 半導体向け水供給ビジネス(超純水製造受託)の世界的拡大 |
| オルガノ (6368) | 先端半導体向け超純水プラント | 高度分離精製技術に特化。ファウンドリ向け納入実績多数 | 先端半導体工場の設備投資サイクルと高採算の保守・溶液販売 |
| メタウォーター (9551) | セラミック膜・水インフラ包括受託 | 日本ガイシと富士電機の水環境統合企業。官民連携(PPP)の旗手 | 国内水道インフラ更新需要と北米・欧州の水処理市場開拓 |
プラントから超純水まで|水インフラを牽引する中核企業の実力
膜メーカーだけでなく、水処理プラントの設計や運転、特殊薬品を提供するエンジニアリング企業群も力強い収益基盤を確立しています。
栗田工業:RO膜の性能を極限まで引き出す水処理薬品とO&M
海水淡水化プラントの最大の敵は、海水中の有機物や微生物、スケール(無機塩の結晶)による「膜の目詰まり(ファウリング)」です。栗田工業は、膜の分離性能を長期間維持するための専用水処理薬品(スライムコントロール剤やスケール防止剤)で圧倒的なノウハウを有しています。膜モジュールと薬品を組み合わせたトータルソリューションを提供することで、プラント運用のランニングコスト低減に直結する価値を提供しています。
オルガノ:超純水と廃水回収で業績の急拡大が続く
オルガノは、台湾や米国、日本国内で進む最先端半導体工場の新設ラッシュにおいて、不可欠な超純水製造システムを受注し業績を高水準で伸ばしています。海水淡水化で得られた一次処理水を、100%に近い極限の純水へと精製する膜分離・イオン交換技術は業界屈指です。使用済み廃水を回収して再利用する「クローズドシステム」の需要も旺盛であり、構造的な水不足に悩む半導体ハブ地域での存在感は際立っています。
メタウォーター:セラミック膜技術と官民連携(PPP/PFI)の主軸
メタウォーターは、有機高分子膜に比べて耐用年数が極めて長いセラミック膜ろ過システムで世界的な評価を獲得しています。前処理工程で原水の濁りや懸濁物質を効率よく除去し、後段のRO膜への負荷を劇的に抑えるハイブリッド設計が強みです。老朽化が進む国内上下水道インフラの包括的民間委託事業を主導するとともに、米国を中心とする海外水インフラの買収・協業を進めています。
一般に知られていない盲点とネットの誤解
海水淡水化関連銘柄をリサーチする際、インターネット上や個人投資家のコミュニティではいくつか典型的な誤解が見られます。市場のリアルな構造を把握するために、以下の2つの論点を明確にしておく必要があります。
誤解①:「海水淡水化は電気代が高すぎて、エネルギー危機で普及が止まる」
過去の蒸留法時代は莫大な熱エネルギーを必要としましたが、現在の最新鋭RO膜プラントでは造水コストが1立方メートルあたり0.5〜0.8米ドル程度まで低下しています。さらに中東など日射量の豊富な地域では、広大な太陽光発電所(メガソーラー)と淡水化プラントを直結させた「グリーン淡水化プロジェクト」が標準化しました。エネルギーコストの上昇は、むしろ高効率な日本企業の低圧RO膜やエネルギー回収装置の導入を促進する追い風となっています。
誤解②:「中国メーカーの低価格膜によって日本企業は駆逐される」
汎用的な家庭用浄水器や低濃度の排水処理では安価な海外製膜も浸透していますが、高塩分濃度の海水を高圧で処理する大規模プラント用の高機能RO膜は極めて高度な高分子制御技術が求められます。わずかな欠陥がプラント全体の稼働停止や莫大な損失に直結するため、発注元(中東諸国の水電力公社など)は数十年以上の稼働実績と高い信頼性を持つトップメーカー以外を採用しません。この高い「実績の壁」が、日本企業のシェアを守る強固なモート(堀)となっています。

【プロの結論】水ビジネス関連株で大化けを狙う投資判断基準
水ビジネスは「ディフェンシブ(必需品)」と「グロース(需要急増)」の二面性を持つ極めて魅力的なセクターです。しかし、すべての関連銘柄が一律に上昇するわけではありません。投資家が銘柄選定において見極めるべき判断基準を提示します。
銘柄選びでチェックすべき「3つの鉄則」
- ストック売上比率の高さ:単発のプラント建設(EPC)専業は受注時期による業績のブレが大きい。交換用RO膜、専用水処理薬品、長期O&M契約といった「消耗品・保守で稼ぐビジネスモデル」の比率が高い企業を選ぶ。
- 産業用水(半導体・エネルギー)への展開力:生活用水だけでなく、付加価値の高い先端産業向け超純水や廃水回収を手掛けている企業は利益率が高く、高PERを許容されやすい。
- 参入障壁の質:模倣が困難な高分子化学技術や、数十年にわたる公的インフラへの納入実績・特許網を有しているか確認する。
【投資判断】おすすめできる人・慎重になるべき人の条件
おすすめできる人:世界的なメガトレンド(気候変動・水ストレス・半導体拡大)に乗り、中長期(3〜5年以上)で安定成長とキャピタルゲインの両方を狙いたい中長期投資家。ストック型収益による底堅い配当と成長を享受できます。
慎重になるべき人:数日から数週間のスパンで急激な株価倍増(短期仕手株のような急騰)のみを期待するデイトレーダー。プラントの発注サイクルや設備投資の反映には相応の期間を要するため、短期間での値動きを求めるスタイルにはフィットしにくい側面があります。
【海水 淡水 化 銘柄】に関するよくある質問(FAQ)
Q1:日本国内で海水淡水化プラントの大規模導入が進んでいないのはなぜですか?
A1:日本は世界屈指の降雨量に恵まれ、河川やダムからの水源確保が比較的容易であったためです。ただし、福岡市(海の中道奈多海水淡水化施設「まみずピア」)や沖縄県、離島など、水源に乏しい沿岸部ではすでに実用化されています。日本企業の主戦場は、水資源が逼迫している中東、北アフリカ、北米、オーストラリア、アジアなどの海外市場です。
Q2:海水淡水化RO膜の寿命と交換頻度はどのくらいですか?
A2:プラントの運転状況や海水の水質によって異なりますが、一般的には3年から5年程度で性能低下に伴う膜交換(リプレイス)が行われます。海水淡水化プラントの稼働基数が増えるほど、世界中でこの交換用膜の需要が積み上がるストック型の収益構造となっています。
Q3:水ビジネス関連株で中小型の「大化け」を狙う場合の着眼点は?
A3:RO膜の目詰まりを防ぐ特殊バルブや高圧ポンプの専門メーカー、海水淡水化プラントで副生する濃縮塩水(ブライン)からリチウムやマグネシウムなどの有用鉱物を抽出・回収する技術を持つベンチャー企業・中小型エンジニアリング株に注目が集まっています。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、地球上の淡水資源不足と産業用水需要の拡大は不可逆的なメガトレンドとして進行します。海水を生命と産業の源へと変換する海水淡水化技術は、もはや選択肢の一つではなく、人類社会の持続可能性を担保する必須のテクノロジーです。
その中核を担う東レや日東電工の高分子分離膜技術、栗田工業やオルガノが誇る水処理薬品および超純水エンジニアリング、そしてメタウォーターのインフラ包括力は、世界的に見ても代替困難な強みを有しています。一時的な景気循環に惑わされることなく、膜の累積稼働数やストック収益の拡大度合いを丁寧に見極めながら、ポートフォリオの強固な柱として水ビジネス関連銘柄を位置づけることが、中長期投資における勝率を高める決定打となるはずです。 (出典: 海水 淡水 化 銘柄(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
