国保と任意継続はどっちが安い?退職後の保険料比較と後悔ゼロの選び方
会社を退職した直後、多くの人が直面するのが「退職後の健康保険をどうするか」という現実的な金銭問題です。会社員時代は保険料の半額を会社が負担(労使折半)してくれていたため意識しにくかった負担が、退職後は一気に全額自己負担としてのしかかります。最初の納付書を手にして「こんなに高いのか」と衝撃を受けるケースは後を絶ちません。
退職後の健康保険は主に、これまで加入していた健康保険を継続する「任意継続」か、居住する市区町村の「国民健康保険(国保)」に切り替えるかの2択となります。どちらを選択するかによって、年間の支出が数十万円単位で変わるケースも珍しくありません。損をしないために知っておくべき決定的な判断基準、具体的な試算、そして見落としがちな制度の落とし穴を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:扶養家族がいる場合や退職前の年収が高い人は「任意継続」、単身者で前年年収が控えめな人や会社都合退職者は「国保」が安くなる傾向が強い。
- 要点2:任意継続には保険料の「上限額」が設定されている一方、国保は前年所得と世帯人数に応じて青天井に近付くため、所得差による損益分岐点が存在する。
- 要点3:退職翌日から20日以内という極めてタイトな申請期限を守りつつ、2年目の所得急減を見据えた段階的な見直しを行うことが家計防衛の鉄則となる。
【2026年最新】国保と任意継続はどっちが安い?決定的な判断基準と仕組みの全貌
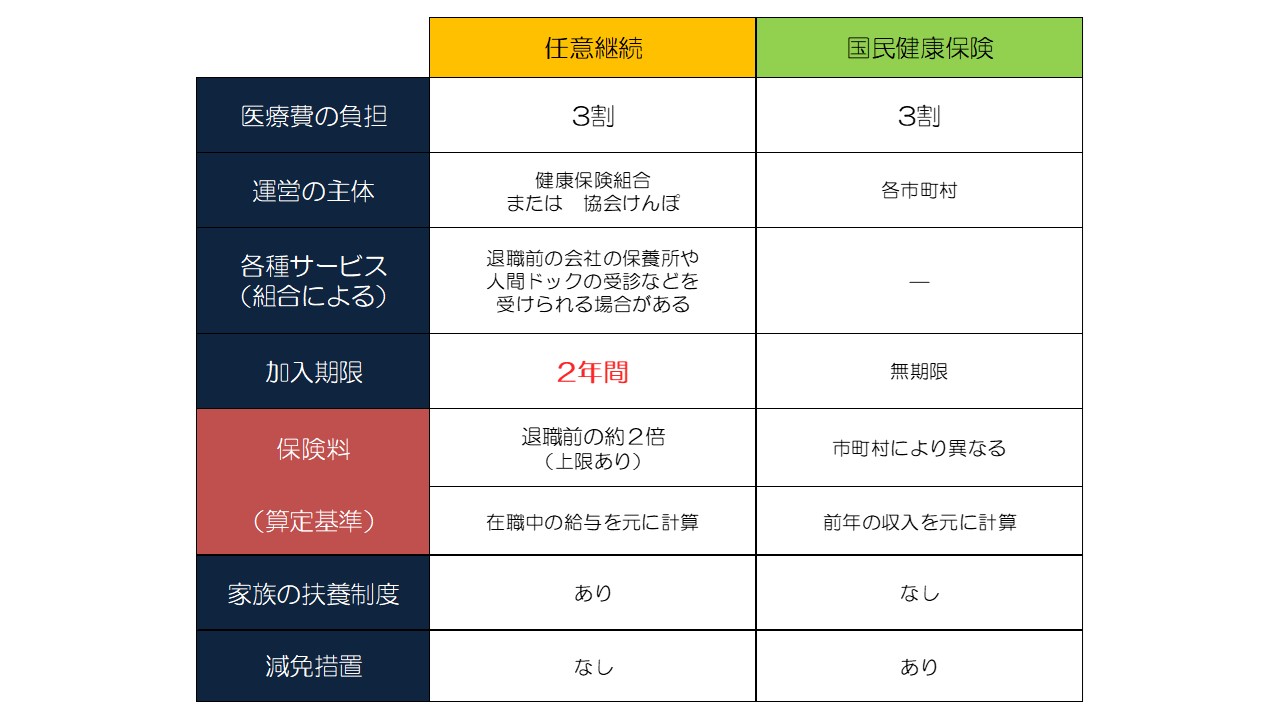
「退職後の健康保険、国保と任意継続はどっちが安いのか」という問いに対する結論は、「前年の給与所得」「扶養家族の人数」「退職理由」の3要素によって完全に分かれます。両者の計算ロジックが根本から異なるため、仕組みの違いを理解することが選択の第一歩です。
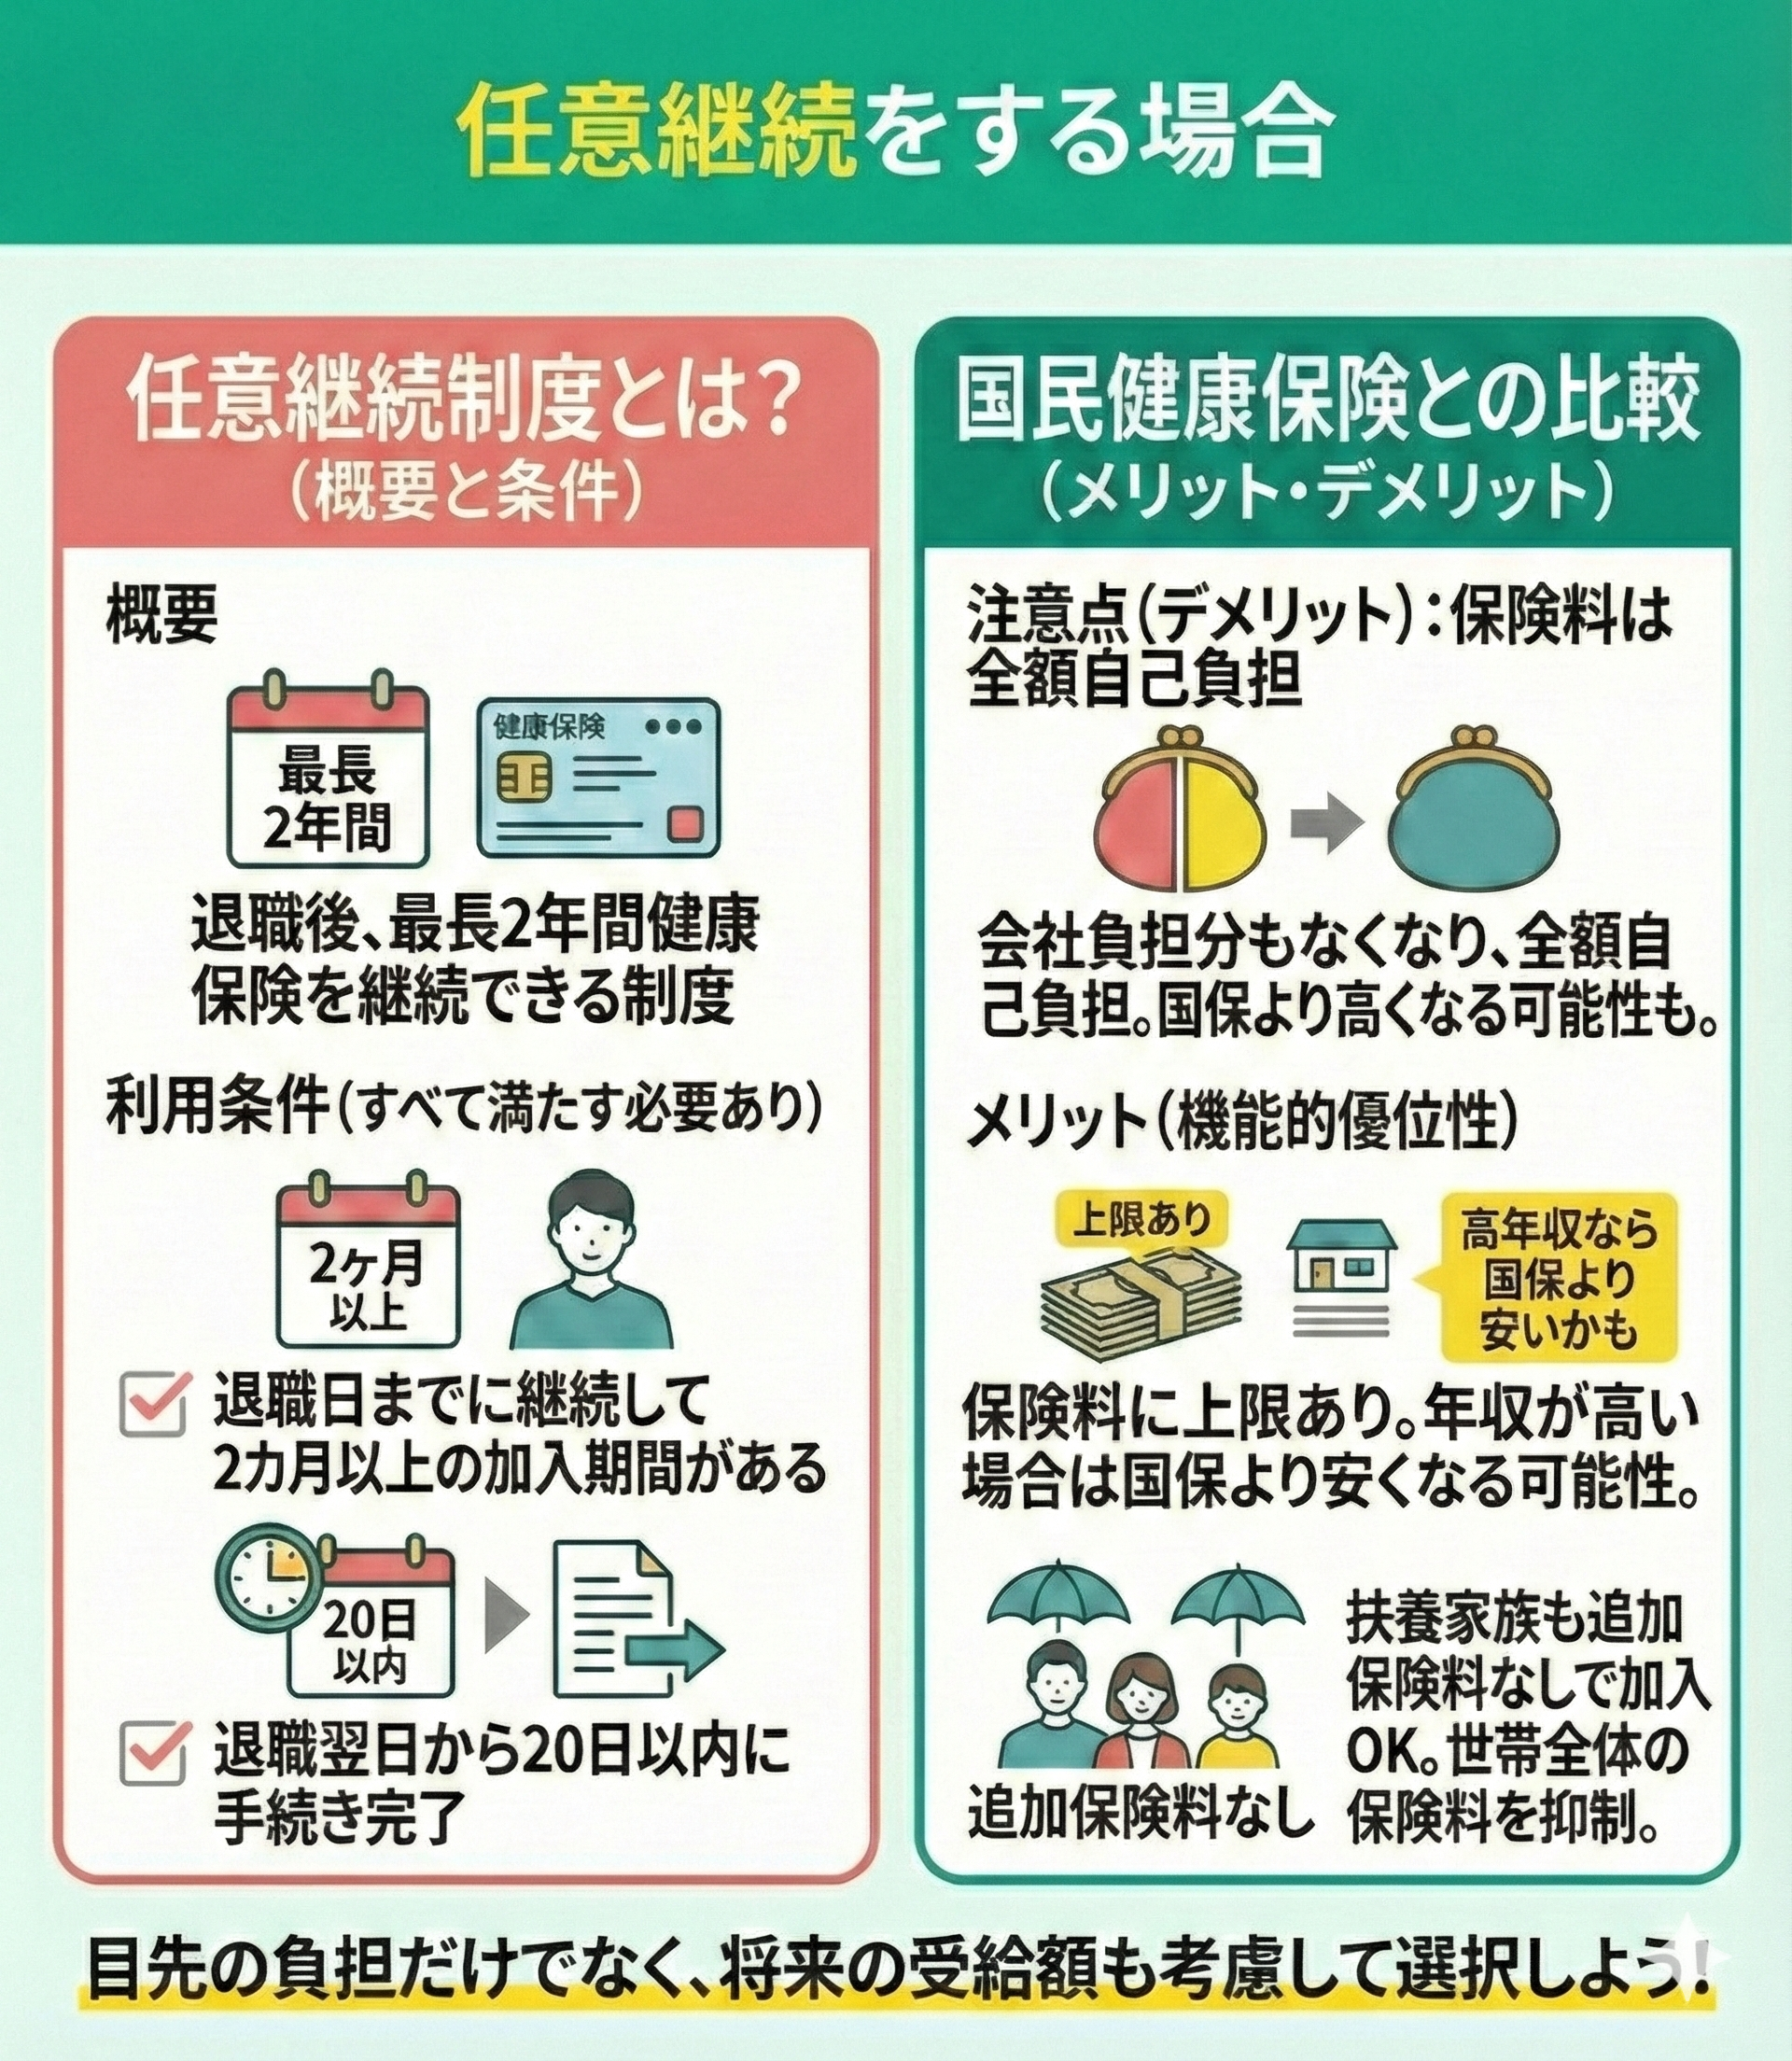
まず、健康保険の任意継続(協会けんぽや各健康保険組合)は、退職時の標準報酬月額に基づいて保険料が決まります。在職中は会社が半分負担していましたが、退職後は「事業主負担分を含めた全額(約2倍)」を個人で納める形です。ただし、任意継続には制度上の防衛策として「任意継続保険料上限額」が設けられています。協会けんぽの場合、退職時の標準報酬月額がどんなに高くても、全被保険者の平均値(標準報酬月額30万円前後)で頭打ちになる仕組みです。そのため、在職時に高年収だった人ほど恩恵が大きくなります。
一方、市区町村が運営する国民健康保険は、前年(1月〜12月)の確定所得をもとに算出される「国民健康保険前年所得」をベースに計算されます。国保には「扶養」という概念が存在しません。そのため、専業主婦(夫)や子どもであっても、世帯の加入人数が増えるごとに「均等割額」が加算され、世帯主へ合算して請求されます。現役時代の年収が高く、養う家族が多い世帯ほど、国保へ移行した際の保険料が跳ね上がる構造になっています。

【徹底比較】保険料シミュレーションと損益分岐点|扶養の有無で激変する負担額
実際にどれほどの金額差が生じるのか、東京都内在住・40代(介護保険第2号被保険者)のモデルケースをもとに、最新データで比較検証を行いました。年収ゾーンと世帯構成によって、有利な選択肢が明確に入れ替わることが数値からも確認できます。
| ケース(40代・年収・世帯構成) | 国民健康保険(年額推計) | 任意継続・協会けんぽ(年額推計) | 編集部の見解・安さの判定 |
|---|---|---|---|
| 年収400万円・単身独身 | 約34万〜38万円 | 約41万円 | 国保が優位(年間で数万円安い傾向) |
| 年収600万円・単身独身 | 約54万〜58万円 | 約44万円(上限適用) | 任意継続が優位(上限額の効果大) |
| 年収600万円・妻+子2人(扶養計3人) | 約72万〜78万円 | 約44万円(上限適用・追加なし) | 任意継続の圧勝(年間30万円前後の大差) |
| 年収800万円以上・扶養あり | 最高限度額(約100万円超) | 約44万円(上限適用) | 任意継続が圧倒的(半額以下の負担に) |
精緻な比較を行うには、役所の窓口やウェブサイトで国民健康保険料シミュレーションを活用するのが確実です。国保の計算式は自治体によって料率が異なるものの、基本となる損益分岐点は「年収500万円前後」に位置します。特に扶養家族国民健康保険の取り扱いにおいて、任意継続であれば家族は何人いても保険料が1円も変わりません。この点が最大の分水嶺となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|窓口で知る落とし穴
ネット上の情報や各種相談掲示板では、制度の複雑さゆえに選択を誤り、後悔を口にする退職者の生々しい体験談が目立ちます。編集部が取材した実例からも、手続きのスピード感とルールを知らないことによる金銭的損失が浮き彫りになっています。
「退職後、のんびり構えていたら任意継続の期限を過ぎてしまい、自動的に国保に加入するしかなかった。届いた納付書の額を見て言葉を失った」(40代・IT企業退職者)という声は典型的な失敗例です。協会けんぽ任意継続手続きは、「資格喪失日(退職日の翌日)から20日以内」に必着で書類を提出しなければなりません。1日でも遅れると理由を問わず一切受け付けられない極めて厳格な運用がなされています。
また、任意継続を選択した際の支払い管理もシビアです。毎月の納付期限を1日でも過ぎた場合、任意継続資格喪失事由に該当し、即座に資格を喪失して国保へ強制送還されます。家族を扶養に入れる際も、自動的に引き継がれるわけではなく、退職時にあらためて健康保険被扶養者異動届などの証明書類を提出し直す必要があるため、現場の手間とプレッシャーは想像以上に大きいのが実情です。
一般に知られていない盲点とネットの誤解|「2年目保険料」と「会社都合減免」の真実
退職直後(1年目)の比較だけで判断すると、大きな罠にはまる危険があります。それが「任意継続2年目保険料」と「会社都合退職国保軽減」の存在です。
退職後に再就職をせず独立や休養を選んだ場合、退職した年の所得は大幅に減少、あるいはゼロに近くなります。国民健康保険料は前年の確定所得に連動するため、「退職2年目の国保保険料は劇的に安くなる」という特性を持ちます。一方で、任意継続の保険料は原則として2年目も現役時代の標準報酬月額(または上限額)をベースにし続けるため、金額がほとんど変わりません。つまり、「1年目は任意継続が安かったが、2年目は国保の方が圧倒的に安くなる」という逆転現象が頻繁に起こります。
かつて任意継続は原則2年間辞められない縛りがありましたが、法改正によって「被保険者本人の申し出による自由脱退」が可能になっています。1年目は任意継続を活用し、2年目の国保料が安くなった段階で申し出て退職後健康保険切り替えを行う手法は、賢い家計防衛策として定着しています。
もう一つの強力な要素が、倒産・解雇・雇い止め、あるいは病気や心身の不調によって退職を余儀なくされた場合に適用される軽減制度です。ハローワークで雇用保険受給資格者証を受け取り、特定受給資格者(倒産・解雇など)や特定理由離職者(雇い止め・病気など)に該当する場合、申請により国民健康保険料減免制度が機能します。給与所得を30/100(70%オフ)として保険料が算定されるため、年収が高かった人であっても国保が任意継続を大幅に下回る逆転劇が生じます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
人生の転換期において、固定費をいかに抑制するかは生活防衛の要です。感情や思い込みで選ぶのではなく、置かれた客観的状況から論理的に選択することが求められます。
任意継続を即断すべき人
- 退職時の年収が550万円以上かつ扶養家族がいる人:上限額のキャップが効き、家族全員分の均等割がゼロになる恩恵は絶大です。
- 健康保険組合の付加給付が手厚い企業を退職した人:大手健保組合では、高額療養費の上限をさらに引き下げる付加給付や人間ドック補助が任意継続でも継続適用されるケースがあり、実質的な価値が跳ね上がります。
- 退職後すぐに同じ健保を維持したい人:傷病手当金などを継続受給している場合、手続きのシームレスさを優先するメリットがあります。
国民健康保険を選ぶべき人(慎重に検討すべきケース)
- 会社都合退職や正当な理由のある自己都合退職者:軽減措置(所得を3割換算)を受けられる権利があるなら、ほぼ確実に国保が最安になります。
- 単身者で退職前の年収が350万円以下の人:任意継続で全額負担(事業主負担分を含めた2倍)を支払うよりも、国保の所得割と均等割の合算の方が安く収まる可能性が高いです。
- 退職年の途中で所得が大きく落ち込み、そのまま無職・開業準備に入る人:2年目の激変を見越し、当初から市区町村の窓口で試算した上で国保を選択する価値があります。
【国保 任意継続 どっちが安い】に関するよくある質問(FAQ)
Q1:退職前に正確な国保の保険料を知る方法はありますか?
A1:お住まいの市区町村の国民健康保険課(または税務課)の窓口に直近の源泉徴収票を持参すれば、その場で精緻な概算額を試算してもらえます。電話や自治体の公式ホームページ上の自動シミュレーションツールでも概算把握が可能です。
Q2:任意継続を選んだ後、途中で国民健康保険に切り替えることはできますか?
A2:可能です。現行の制度では、被保険者が「任意継続をやめたい」と保険者(協会けんぽ等)に脱退申告書を提出すれば、申し出を受理した日の属する月の翌月1日付けで資格を喪失し、国保へ合法的に切り替えられます。
Q3:家族の健康保険の扶養に入るという選択肢は検討すべきですか?
A3:配偶者や親、子どもが社会保険(被用者保険)に加入しており、自身の今後の年間見込み収入が130万円未満(60歳以上または障害者は180万円未満)であれば、家族の扶養に入るのが圧倒的に最も安くなります(保険料負担は0円)。まずは扶養に入れる要件を満たしているか確認することが最優先の選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
退職後の健康保険選びは、単なる事務手続きではなく、年間数十万円の現金を左右する極めて重要な家計戦略です。扶養家族の存在と前年の給与水準を軸に置きつつ、まずは役所の窓口で国保の金額を確認し、手元の給与明細から任意継続の保険料(標準報酬月額×保険料率)を算出して天秤にかけてください。
退職翌日から20日という期限はあっという間に経過します。退職が決まった段階で源泉徴収票や確定申告書の控えを手元に用意し、制度を味方につけて最も無駄のない選択肢を確保しましょう。 (出典: 国保 任意継続 どっちが安い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
