住民税は年収いくらでどう変わる?手取り激変の仕組みと早見表
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「課税所得×10%(所得割)+定額約5,000円(均等割)」が基本であり、年収400万円独身で約17万〜18万円、年収500万円で約24万〜25万円が年間の目安。
- 要点2:年収が上がるほど給与所得控除の頭打ちや所得税の累進課税、社会保険料の増加が重なり、額面年収と手取り額の乖離が急速に拡大する。
- 要点3:ふるさと納税の控除上限枠の活用やiDeCo(個人型確定拠出年金)による所得控除など、正しい制度理解と節税対策が手取り最大化の決定打となる。
【年収別早見表】住民税と手取り額のシミュレーション一覧
年収ごとの住民税額と、社会保険料や所得税を差し引いた実際の手取り額がどう推移するのか、具体的なデータで確認していきましょう。以下の表は、独身(単身者)および配偶者控除が適用される世帯(配偶者収入なし)を想定した2026年基準の試算データです。| 額面年収 | 独身:住民税(年額) | 独身:推定手取り額 | 既婚(配偶者控除有):住民税 | 手取り割合の目安 |
|---|---|---|---|---|
| 300万円 | 約11.5万〜12.0万円 | 約240万〜245万円 | 約8.2万〜8.7万円 | 約80〜81% |
| 400万円 | 約17.5万〜18.0万円 | 約315万〜320万円 | 約14.2万〜14.7万円 | 約78〜80% |
| 500万円 | 約24.0万〜24.8万円 | 約390万〜395万円 | 約20.7万〜21.5万円 | 約77〜79% |
| 600万円 | 約31.0万〜32.0万円 | 約460万〜470万円 | 約27.7万〜28.7万円 | 約76〜78% |
| 700万円 | 約38.5万〜39.5万円 | 約530万〜540万円 | 約35.2万〜36.2万円 | 約75〜77% |
| 800万円 | 約46.5万〜48.0万円 | 約595万〜610万円 | 約43.2万〜44.7万円 | 約74〜76% |
| 1000万円 | 約64.5万〜66.5万円 | 約720万〜735万円 | 約64.5万〜66.5万円(控除制限) | 約72〜73% |
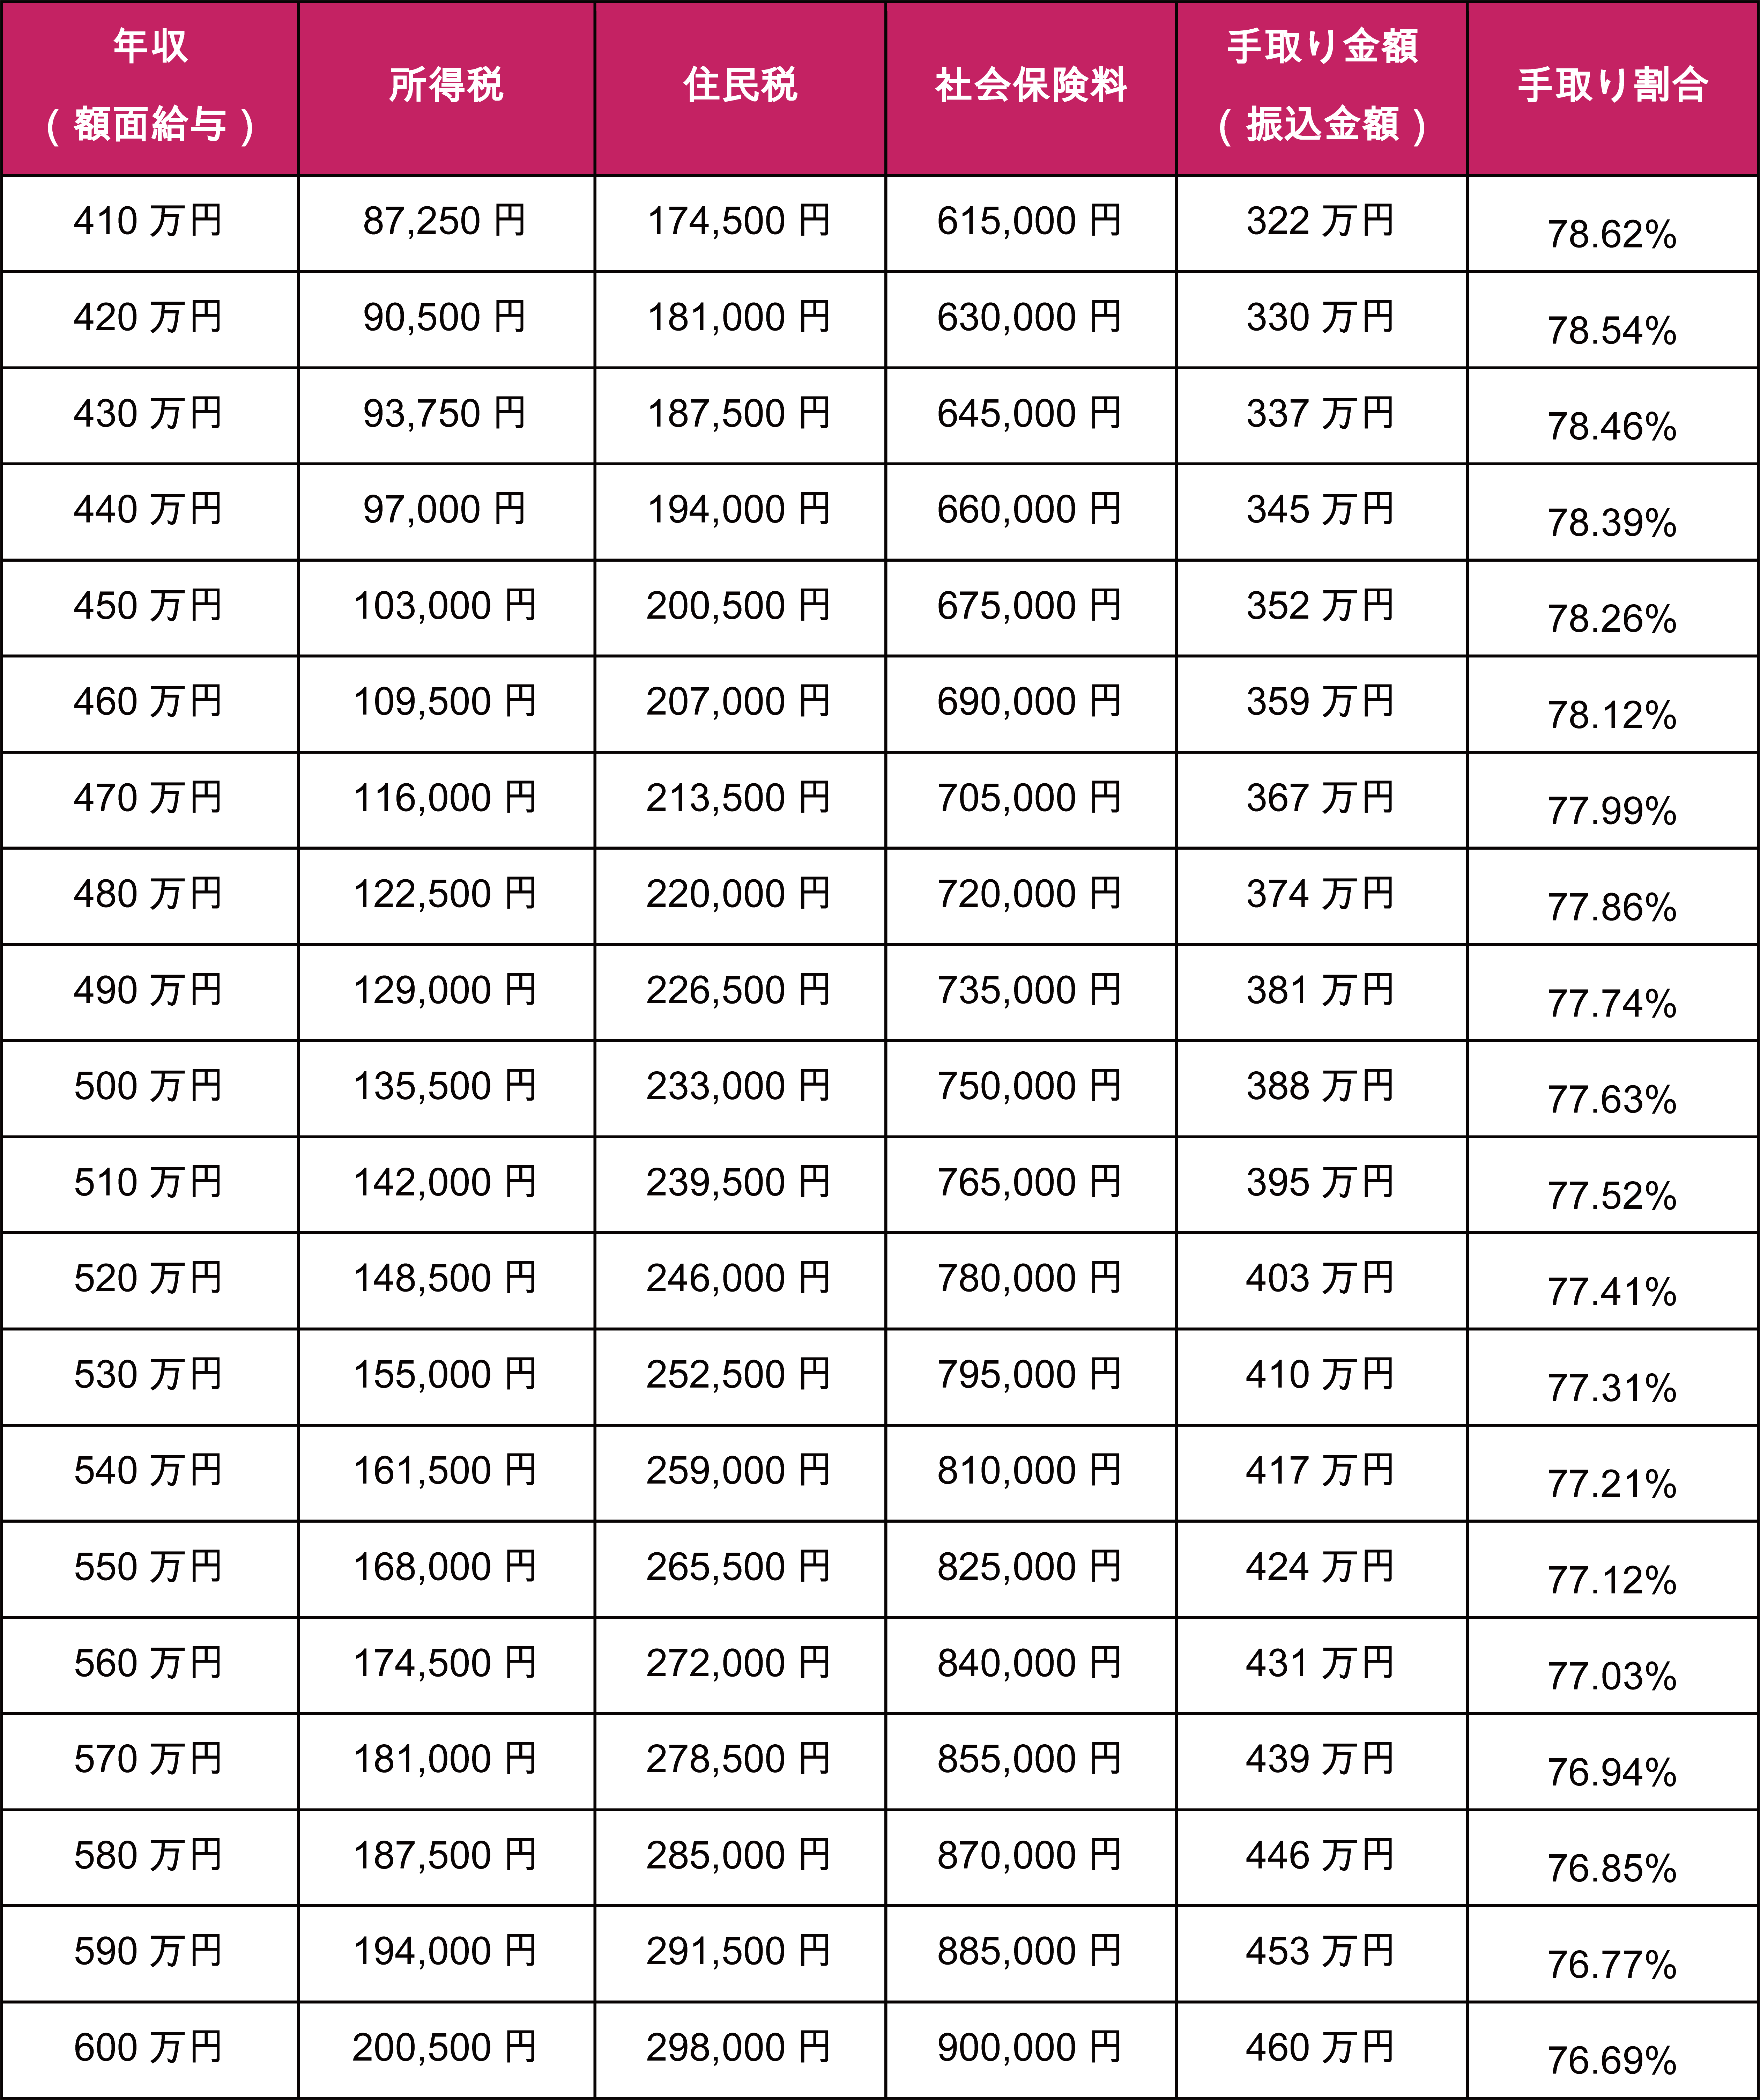
年収300万〜1000万円で「手取り額が激変する」決定的な理由
多くの人が「年収が上がったのに生活が楽にならない」と感じる背景には、税金と社会保険料の二重の構造的要因が存在します。 所得税が5%から最高45%まで段階的に上がる累進課税を採用しているのに対し、住民税の所得割は一律10%(都道府県民税4%+市区町村民税6%)です。一見すると定率であるため負担が急増しないように思えますが、問題は「課税対象となる金額(課税所得)の膨らみ方」にあります。 日本の税制では、年収が高くなるにつれて経費相当額として差し引かれる「給与所得控除」の比率が逓減します。さらに年収850万円を超えると給与所得控除額は上限の195万円で完全に頭打ちとなります。控除額が頭打ちになれば、増えた年収のほぼ全額が課税対象へと直結するため、住民税の10%と所得税の高い税率がダイレクトに課されることになります。 加えて、健康保険や厚生年金などの社会保険料(労使折半で約15%)も標準報酬月額に応じて増額されるため、年収800万〜1000万円のレンジでは「増えた給与の35〜40%以上が公的負担として差し引かれる」という手取り激変の現実が生じます。住民税の基本構造|均等割・所得割の違いと非課税ライン
住民税の全体像を正確に掴むためには、税金を構成する2つの要素と課税開始ラインの理解が不可欠です。均等割と所得割の違い
住民税は、自治体に住む住民全員が等しく負担する「均等割」と、所得の大きさに応じて負担する「所得割」の合算で決定されます。- 均等割:所得に関わらず定額で課税。標準税額は年間5,000円(市町村民税3,500円+道府県民税1,500円)。※国税である森林環境税(年額1,000円)が住民税均等割と併せて徴収されます。
- 所得割:前年の課税所得(所得金額−所得控除)に対して一律10%を乗じて算出。
住民税は「いくらから引かれる」のか?非課税世帯の年収条件
住民税が課税されるかどうかの分岐点は自治体の級地区分によってわずかに異なりますが、東京23区などの大都市部(1級地)における単身者の基準は以下の通りです。- 住民税(所得割・均等割)が完全非課税:給与年収100万円以下(合計所得金額45万円以下)
- 住民税の所得割のみ非課税(均等割のみ課税):給与年収100万〜105万円以下

【実態検証】年収別の負担感と現場で見えたリアル
各年収層における住民税の支払いが家計にどのような影響を与えているのか、実際の現場データや生活実感から検証します。独身・年収400万円:最も人口ボリュームが多く負担感を痛感しやすい層
年収400万円(月給約26万円・ボーナス年間約80万円想定)の場合、毎月の住民税天引き額は約1万4,000円〜1万5,000円となります。固定費や社会保険料(月約3.8万円)を差し引いた毎月の手取りは20万円前後となり、「生活費を切り詰めないと貯蓄に回らない」という声が頻出するゾーンです。年収500万円:子育て世帯における教育費と税負担のせめぎ合い
年収500万円に達すると年間の住民税は約24万円となり、ボーナス月の手取り減少や月々の約2万円天引きが重く響きます。配偶者を扶養に入れていれば配偶者控除(住民税は33万円控除)により税額を約3.3万円圧縮できますが、共働き世帯で互いに扶養から外れている場合はそれぞれ満額の住民税が課されます。新社会人が直面する「2年目の手取りショック」
「新社会人になったら2年目の手取りが減った」という現象は、住民税の賦課期日ルールが原因です。住民税は「前年1月1日〜12月31日の所得」を基準に翌年6月から翌々年5月にかけて徴収されます。社会人1年目は前年に所得がないため住民税が天引きされませんが、2年目の6月給与から突如として毎月1万数千円が引かれ始め、昇給分が相殺されて手取りが減るという事態が発生します。一般に知られていない盲点と誤解|所得税と住民税の控除額の差
多くのウェブ上のシミュレーションツールやSNSの情報で混同されがちなのが、「所得税と住民税における各種控除額の違い」です。この違いを知らないと、確定申告や年末調整で期待していたほどの減税効果が得られないという誤算を招きます。 主要な控除における所得税と住民税の控除差額は以下の通りです。- 基礎控除:所得税 48万円 / 住民税 43万円(差額5万円)
- 配偶者控除:所得税 38万円 / 住民税 33万円(差額5万円)
- 特定扶養控除(19〜22歳):所得税 63万円 / 住民税 45万円(差額18万円)
- 生命保険料控除の上限:所得税 最高12万円 / 住民税 最高7万円

手取りを最大化する住民税の節税対策と実践アプローチ
住民税はサラリーマンであっても正当な手続きを踏むことで合法的に圧縮し、実質的な手取りを増やすことが可能です。1. ふるさと納税の控除上限枠の完全活用
住民税対策として最も即効性があり、活用すべき制度がふるさと納税です。自己負担額2,000円を除いた全額が、翌年度の住民税(および所得税)から控除されます。実質的な税金の前払いでありながら、寄附額に応じた返礼品を受け取れるため、生活必需品や食費の節約に直結します。 年収別の控除上限額の目安(独身の場合)は、年収300万円で約2万8,000円、年収500万円で約6万1,000円、年収700万円で約10万8,000円です。2. iDeCo(個人型確定拠出年金)による所得控除
iDeCoの掛金は全額が「小規模企業共済等掛金控除」として課税所得から差し引かれます。例えば、企業年金のない会社員が月額上限の2万3,000円(年間27万6,000円)を拠出した場合、住民税(税率10%)だけで年間2万7,600円がダイレクトに減税されます。所得税の減税分と合わせると年間5万〜8万円前後の手取り防衛効果が生まれます。3. 医療費控除およびセルフメディケーション税制
本人や生計を一にする家族の年間医療費が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、超過分を医療費控除として申告できます。また、指定のOTC医薬品を年間1万2,000円を超えて購入した場合はセルフメディケーション税制を活用することで課税所得を減らし、住民税を軽減できます。【プロの結論】住民税対策に注力すべき人・慎重になるべき人の判断基準
制度を活用すべきか否かは、個々人の家計状況やキャッシュフローによって異なります。- 今すぐ全力で取り組むべき人:
- 年収500万円以上で課税所得が大きく、手取りの伸び悩みに直面している人
- 毎月の生活防衛資金が確保できており、iDeCo等の長期積立に資金をロックできる人
- ふるさと納税のワンストップ特例または確定申告の手間を惜しまず実行できる人
- 慎重な判断が求められる人:
- 近々、転職や独立、住宅購入などで手元の現金を減らしたくない人(iDeCoは原則60歳まで引き出し不可)
- 年収が住民税非課税枠近く(単身で100万円〜150万円程度)にあり、控除の恩恵が極めて限定的な人
【住民税 いくら 年収】に関するよくある質問(FAQ)
Q1:新社会人は住民税をいつから払いますか?なぜ1年目は手取りが多いのですか?
A1:住民税は「前年の1月1日から12月31日までの所得」に対して翌年6月から課税される後払い方式です。そのため、前年に給与所得がない新社会人は1年目の5月まで住民税が天引きされず手取りが多くなります。2年目の6月支給分から前年1年間の所得に基づく住民税の天引きが一斉に開始されます。
Q2:年収いくらから住民税非課税世帯になりますか?
A2:大都市部(1級地)の単身者の場合、給与年収100万円(所得45万円)以下であれば住民税(均等割・所得割)が完全非課税となります。扶養家族がいる場合は「35万円×(本人+同一生計配偶者+扶養親族の数)+31万円(加算額)」など、世帯人数に応じて非課税ラインが引き上がります。
Q3:年の途中で退職した場合、住民税の支払いはどうなりますか?
A3:退職時期によって異なります。1月1日〜4月30日に退職した場合は、原則として退職月の給与や退職金から5月分までの住民税が一括天引きされます。6月1日〜12月31日に退職した場合は、一括天引きを選択するか、後日自治体から送られてくる納付書で自分で納める「普通徴収」へと切り替わります。
Q4:ふるさと納税を行うと、いつ住民税が安くなりますか?
A4:ふるさと納税を行った「翌年6月」から納める住民税が減額されます。例えば2025年中に寄附を行った場合、2026年6月〜2027年5月の給与明細に記載される住民税額から毎月控除分が差し引かれます。毎年5〜6月に会社から配布される「住民税決定通知書」の税額控除欄で控除が正しく反映されているか確認できます。 (出典: 住民税 いくら 年収(Yahoo!ニュース))
まとめ:住民税の仕組みを理解して賢く手取りを守る
住民税は「一律10%+均等割」というシンプルな骨格でありながら、給与所得控除の逓減や各種所得控除の差によって、年収が上がるにつれて重い負担としてのしかかってきます。年収400万円で年間約18万円、年収600万円で約32万円、年収1000万円では約65万円もの税金が毎年確実に差し引かれます。 しかし、住民税の仕組みと計算ルールを正しく理解していれば、ふるさと納税による実質負担の軽減や、iDeCo・各種所得控除を活用した課税所得の圧縮など、手元に残る資金を最大化するための打ち手は明確です。給与明細の数字をただ眺めるのではなく、自らの課税所得と控除項目を精査し、実行可能な制度を計画的に活用していくことが家計防衛の確実な第一歩となります。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
