年末調整の保険料控除で損しない!書き方・計算と還付金の目安
毎年10月から11月にかけて勤務先から配られる「給与所得者の保険料控除申告書」。手元に届いた保険会社からの「控除証明書」を眺めながら、「新制度と旧制度のどちらに書くのか」「結局いくら税金が戻ってくるのか」と頭を悩ませる給与所得者は少なくありません。
生命保険や地震保険の控除は、給与から天引きされた所得税を取り戻し、翌年の住民税を軽減できる代表的な減税制度です。しかし、契約者名義の扱いや上限枠の仕組みを誤認していると、本来受けられるはずの還付を取りこぼすリスクがあります。2026年の最新実務に沿った申告書の書き方から控除額のシミュレーション、電子化手続きまで、損をしないための重要ポイントを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除(新制度)は「一般」「介護医療」「個人年金」の3枠で所得税最大12万円・住民税最大7万円の控除が適用される。
- 要点2:妻名義の保険であっても「夫が保険料を支払っている」実態があれば夫側の年末調整で申告可能。
- 要点3:証明書の紛失や提出忘れがあっても、5年以内であれば確定申告(還付申告)で確実に取り戻せる。
【2026年最新】年末調整で保険料控除を行うと「いくら戻る」のか?還付金のリアル
「控除額が10万円なら、10万円がそのまま戻ってくる」と勘違いしているケースが散見されますが、これは税務上の代表的な誤解です。年末調整で戻ってくるお金(還付金)は、「控除額 × 自身の適用所得税率」で計算されます。
たとえば、課税所得が300万円(所得税率10%)の会社員が、生命保険料控除の上限である12万円の控除を満額適用した場合、所得税の還付額は12,000円(12万円 × 10%)となります。さらに、翌年度の住民税(一律10%)において上限7万円の控除が反映されるため、住民税が7,000円軽減され、合計で年間約19,000円の節税効果が生まれます。
控除額シミュレーション計算の目安として、年収に応じた実質還付額の相場を把握しておくと、手続きのモチベーションや家計管理に役立ちます。
| 年収の目安(課税所得) | 所得税率 | 生命保険料控除(上限12万円)の所得税還付目安 | 住民税の軽減額(上限7万円適用時) |
|---|---|---|---|
| 年収300万円〜400万円前後(〜195万円以下) | 5% | 約6,000円 | 約7,000円 |
| 年収450万円〜650万円前後(195万〜330万円) | 10% | 約12,000円 | 約7,000円 |
| 年収700万円〜900万円前後(330万〜695万円) | 20% | 約24,000円 | 約7,000円 |
| 年収1,000万円超(695万〜900万円) | 23% | 約27,600円 | 約7,000円 |
年末調整生命保険料控除の基本体系|新制度・旧制度の違いと上限額
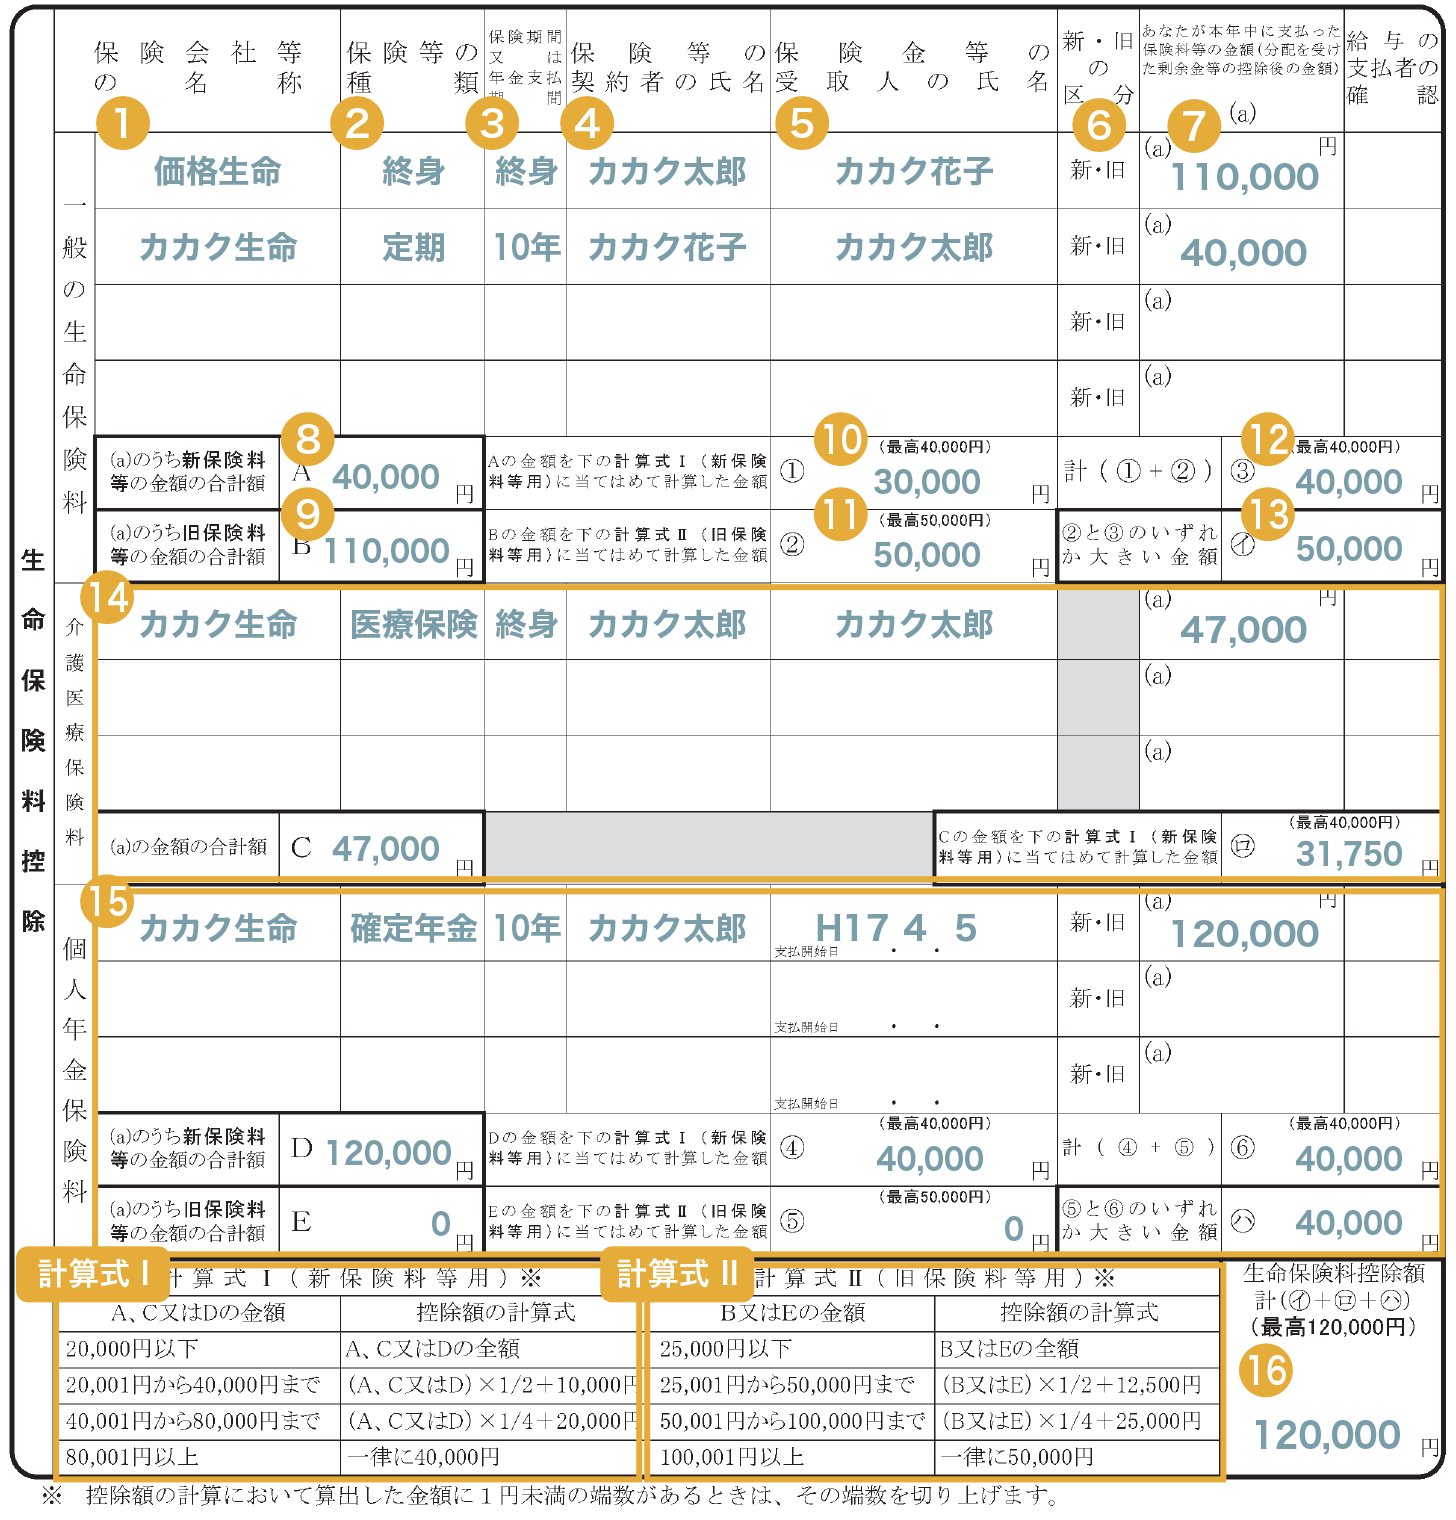
生命保険料控除を理解するうえで避けて通れないのが、契約時期による「新制度」と「旧制度」の区分です。2011年(平成23年)12月31日以前に締結した契約は「旧制度」、2012年(平成24年)1月1日以後に締結した契約は「新制度」が適用されます。
新制度では保障の多様化に合わせて介護医療保険料控除が新設され、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3区分に再編されました。それぞれの枠で所得税最大4万円(計12万円)、住民税最大2.8万円(計7万円が限度)まで控除が認められます。
一方、旧制度は「一般」と「個人年金」の2区分のみですが、1枠あたりの所得税控除上限が5万円(計10万円)、住民税上限が3.5万円(計7万円)と、1つの保険に対する控除枠が大きく設定されています。
なお、個人年金保険料控除を適用するには、契約時に「個人年金保険料税制適格特約」を付加している必要があります。特約が付いていない変額年金保険や据置期間の設定がない商品は、一般生命保険料控除の対象として扱われるため、送付された控除証明書の「適用区分」を必ず確認してください。
保険料控除申告書記入例と地震保険料控除の正しい書き方
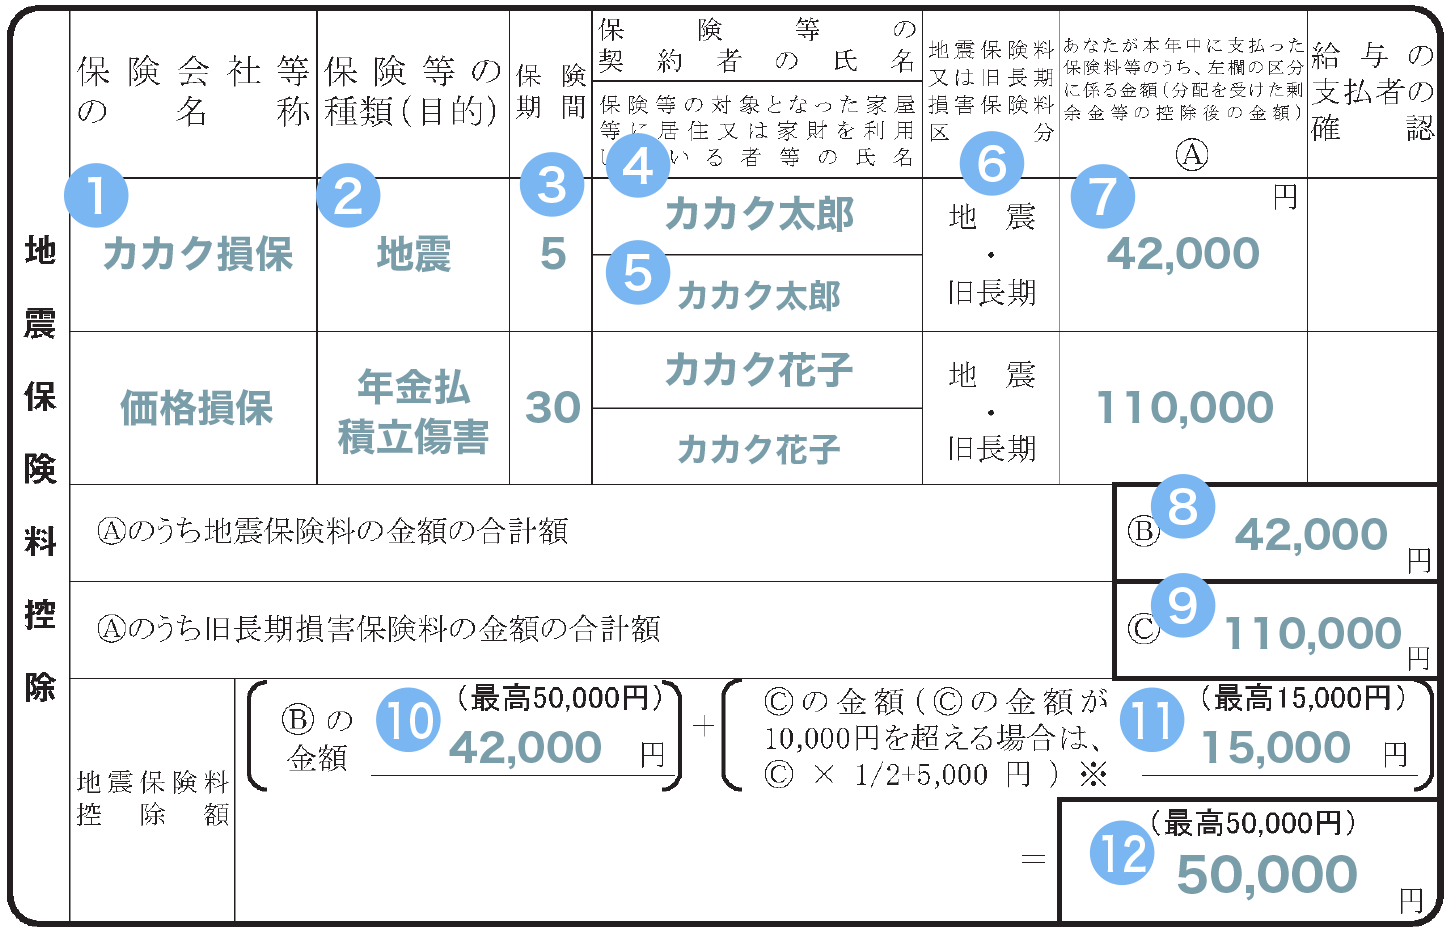
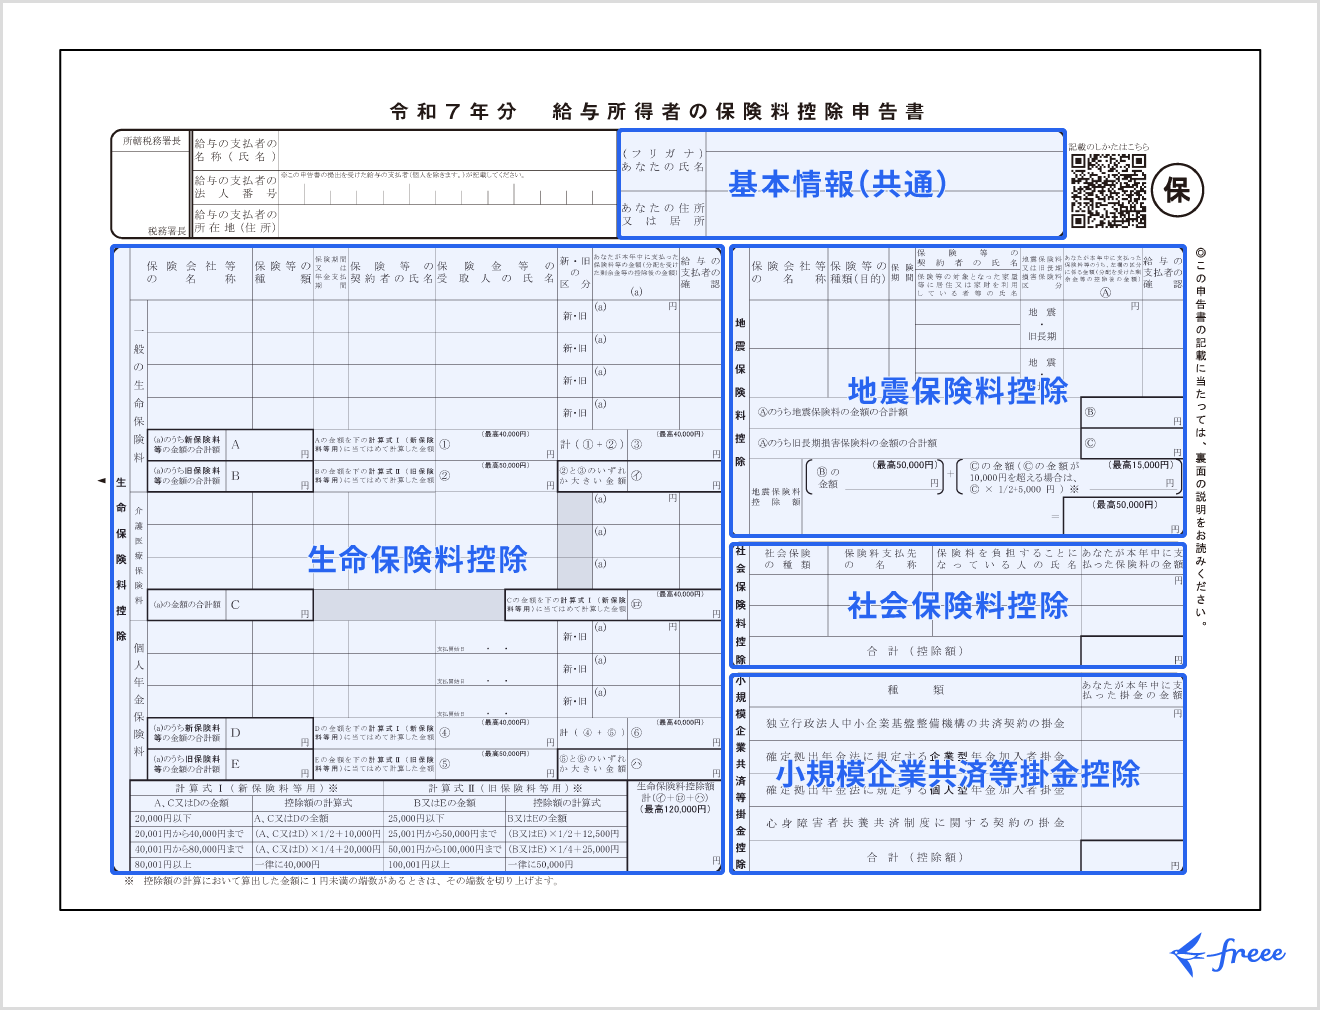
実際の申告手続きでは、勤務先から配布される「給与所得者の保険料控除申告書」に必要事項を転記していきます。手元の控除証明書と見比べながら進めることで、記入ミスを未然に防ぐことができます。
申告書の主要ブロックごとの記載手順は以下の通りです。
- 保険会社名・保険の種類・保険期間:証明書に記載されている「〇〇生命」「定期保険」「10年」などをそのまま転記。
- 契約者名・受取人名:契約者および保険金受取人の氏名と、申告者から見た続柄(「本人」「妻」「子」など)を記入。
- 新旧の区分:証明書記載の「新」「旧」のいずれかにチェックまたは丸をつける。
- 申告額の計算:その年に支払った(または支払見込みの)保険料を計算式に当てはめ、控除額を算出。
住居を守るための地震保険料控除書き方についても、正しい理解が欠かせません。地震保険料控除は、支払った保険料全額(所得税は最大5万円、住民税は最大2万5千円)が控除対象となります。
2006年の税制改正以前に契約した「旧長期損害保険料」が残っている場合、1契約につき最高15,000円(住民税は10,000円)の控除枠がありますが、1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方を選択して申告するルールとなっています。
また、近年急速に普及している年末調整保険料控除電子化にも注目が集まっています。保険会社から郵送される紙の証明書を待つことなく、マイナポータル連携や保険各社の「ご契約者さま専用マイページ」から控除証明書データ(XMLファイル)をダウンロードし、勤務先の年末調整システムに直接アップロードする方式を導入する企業が主流になりつつあります。計算ミスや添付書類の紛失を物理的になくせるため、勤務先が対応している場合は電子提出を活用するのが賢明です。
【実態検証】利用者の生の声と現場目線で見えたリアル
人事・労務担当者への取材やSNS・知恵袋の投稿を検証すると、毎年11月前後に全く同じ悩みやトラブルが多発している現実が浮き彫りになります。
「10月に届いたハガキをどこに置いたか忘れてしまった」「再発行が提出期限に間に合わない」という声は毎年後を絶ちません。控除証明書再発行は、現在多くの大手保険会社(日本生命、第一生命、明治安田生命、住友生命など各社)でWeb上のマイページから即時再発行・PDF発行、または電子データの再ダウンロードが可能になっています。電話窓口への連絡では郵送に3〜5営業日かかるため、紛失に気づいた時点で各社のWebサービスにログインするのが最短ルートです。
また、夫婦共働き世帯の増加に伴い質問が集中するのが妻名義の保険料控除の扱いです。「契約者が専業主婦やパートの妻である医療保険を、世帯主である夫の年末調整で出して良いのか」という疑問に対し、国税庁の規定では「控除を受けられるのは、実際にその保険料を支払った人」と定められています。妻名義の保険であっても、夫の口座から保険料が引き落とされている、または夫の給与から生活費の一環として負担している実態があれば、夫の年末調整で申告することが法的に認められています。
万が一、書類の準備が間に合わず年末調整出し忘れ確定申告に回ることになっても過度に焦る必要はありません。会社の提出期限を過ぎてしまっても、翌年1月以降に自分で所轄の税務署へ確定申告(還付申告)を行えば、納めすぎた税金は全額還付されます。還付申告は対象年の翌年1月1日から5年間提出が可能です。
一般に知られていない盲点とネットの誤解|満額控除の罠
ネット上の節税情報の中には、「保険に入れば入るほど税金が安くなって得をする」という極端な言説が見られますが、ここには明確な構造的罠が存在します。
新制度における生命保険料控除は、支払保険料が年間80,000円を超えると、どれだけ支払額を増やしても控除額は40,000円で頭打ちになります。月額3万円(年間36万円)の終身保険に入っていても、月額7,000円(年間84,000円)の掛け捨て保険に入っていても、受けられる所得税控除額はまったく同じ40,000円です。
「税金を浮かせたいから」という理由だけで不要な個人年金保険や貯蓄型保険に追加加入するのは、本末転倒と言わざるを得ません。年間十数万円の保険料を余分に支払い、戻ってくる税金が数千円から1万円程度では、キャッシュフローの観点から見て大幅なマイナスとなります。保険本来の目的である「万が一のリスクヘッジ」と「節税メリット」の境界線を冷徹に見極める視点が不可欠です。
【プロの結論】家計防衛と制度活用のバランスを見極める判断基準
行動経済学や家計管理の視点から見ると、保険料控除は「すでに必要な保障を確保している人が、副次的に享受すべきボーナス」と位置付けるのが最も健全です。年末調整のタイミングを単なる書類作業で終わらせず、自身の固定費を総点検する契機として捉えるべきです。
【保険料控除を積極的に活用すべき人】
- 扶養家族がおり、死亡保障や医療保障として月々適切な保険料を支払っている人
- すでに新制度の「一般」「介護医療」「個人年金」の3枠にバランスよく加入しており、無理なく満額控除(12万円)に達している人
- 住宅を保有し、火災保険とともに地震保険を長期契約で付帯している人
【保険の見直し・慎重な判断が必要な人】
- 「節税になるから」と勧められるがまま、保障内容を理解せず高額な積立型保険に加入している人
- 新制度の一般生命保険枠だけで年間20万円以上を支払っており、介護医療枠や年金枠を活用できていない(枠の重複による非効率)人
- 独身かつ十分な貯蓄があり、高額な生命保険自体がライフステージに合致していない人
【保険の年末調整】に関するよくある質問(FAQ)
Q1:控除証明書を紛失してしまいました。会社の提出期限に間に合わない場合はどうすればいいですか?
A1:まずは契約している保険会社の「ご契約者マイページ」を確認してください。多くの保険会社で電子証明書(XML)の即時発行や再発行受付を行っています。どうしても書類が間に合わない場合は、一度その保険を外して会社に年末調整を提出し、後日証明書が届いてから「翌年1月の再年調」を会社に依頼するか、翌年2月16日以降に税務署へ「確定申告(還付申告)」を行うことで控除を受けられます。
Q2:共働き夫婦の場合、妻名義の保険はどちらで申告するのがお得ですか?
A2:実質的に保険料を負担している側で申告しますが、夫婦共同の財布から出している実態があるなら、「所得税率が高い方(年収が高い方)」で申告した方が手取りの戻り(還付額)が大きくなります。ただし、すでに夫側が各控除枠の上限(支払保険料8万円以上)に達している場合は、夫に上乗せしても控除額は増えないため、まだ枠に余裕がある妻側で申告するのが最も効果的です。
Q3:12月に保険に新規加入した場合、今年の年末調整には間に合いますか?
A3:12月の初回保険料が年内に引き落とされる(または着金する)契約であれば、本年度の控除対象になります。ただし、会社の年末調整書類の回収は11月中旬〜下旬に締め切られるケースが多いため、会社の手続きには間に合わないのが一般的です。保険会社から後日送られてくる証明書を使い、年明けに自身で確定申告を行えば還付を受けられます。
まとめ:適切な申告で手取りを守る確実なアクション
年末調整における保険料控除は、制度の仕組みと計算ルールを把握していれば、誰でも確実に手取りを増やせる制度です。証明書の「新・旧」区分を確認し、一般・介護医療・個人年金の枠を正しく埋めるだけで、払いすぎた所得税が戻り、翌年の住民税負担も軽くなります。
申告漏れや書類の不備を放置することは、合法的に手元に残せる資金を自ら手放すことと同義です。電子化やマイナポータル連携も活用しながら、漏れのない確実な手続きを進めていきましょう。 (出典: 保険 年末 調整(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
