大分県民共済がない真相と2026年最新の代替共済・保険徹底比較
手頃な掛金と手厚い割戻金で全国的な知名度を誇る「都道府県民共済」。しかし、大分県内で加入窓口を探しても見当たらず、「なぜ大分県には県民共済がないのか?」「大分県民はどの保障を選べばよいのか?」と疑問を抱く人が後を絶ちません。テレビCMやネット広告で広く見かけるだけに、居住地によって加入できない現実に戸惑うケースは珍しくありません。
生活防衛意識が高まる2026年の家計管理において、固定費である保険料の見直しは極めて重要な課題です。大分県における共済の空白事情を紐解きながら、大分県民が実際に加入できる有力な共済の選択肢や民間保険との違い、失敗しないための実践的な選び方を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大分県には全国生協連が運営する「大分県民共済」が設立されておらず、都道府県民共済の未実施地域に該当します。
- 要点2:代替の選択肢として「こくみん共済 coop(全労済)」「コープ共済」「JA共済」が県内で幅広く普及しており、同等以上の保障を確保可能です。
- 要点3:割戻金率や高齢期の保障縮小リスク、民間保険との組み合わせを正しく見極めることが、後悔しない家計防衛の鍵を握ります。
【真相解明】大分県に「県民共済」が存在しない理由と未実施地域の構造
「全国どこでも加入できる」と思われがちな都道府県民共済ですが、実際には制度上の制限が存在します。都道府県民共済を統括する全国生活協同組合連合会(全国生協連)の事業は、各都道府県知事の認可を受けた事業生協が個別に運営する仕組みを採用しています。現在、全国47都道府県のうち一部の県ではこの事業生協が設立されておらず、大分県もその都道府県民共済の未実施地域に含まれています。
大分県民共済が存在しない主な背景には、消費生活協同組合法(生協法)に基づく認可の歴史的経緯や、県内における既存共済組織(全労済や農協共済など)の盤石な基盤があります。新規に認可事業所を立ち上げるための設立発起人や採算性の兼ね合いから、現在に至るまで大分県内での生協設立が見送られてきたのが実情です。
一部のネットコミュニティ等で「他県の住所を借りて加入できないか」といった疑問が散見されますが、これは明確な規約違反にあたります。都道府県民共済の加入要件には「当該都道府県内に居住していること、または勤務地があること」が厳格に定められています。大分県外に通勤・通学実態がない限り、都道府県民共済への加入はできません。大分県民が共済を利用する際は、県内で正規に事業を展開している他の共済組織に目を向ける必要があります。

【徹底比較】大分県民が選ぶべき有力な代替共済3選と民間保険
大分県民共済が存在しないからといって、手頃な掛け捨て型保障を諦める必要はありません。大分県内ではこくみん共済 coop(全労済 大分推進本部)、生活協同組合コープおおいたが窓口となるコープ共済、そして農業者以外も准組合員として幅広く利用できるJA共済が強固なネットワークを展開しています。
| 共済・保険種別 | 代表的な主力プラン・掛金 | 割戻金実績・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| こくみん共済 coop (全労済 大分推進本部) | 「総合医療保障プラン」 月額2,000円〜 | 決算に応じて返戻あり (平均10〜20%前後) | 県民共済に最も近いパッケージ型。病気・ケガ・後遺障害を1口でバランスよくカバー可能。 |
| コープ共済 (コープおおいた) | 「たすけあい L2000円コース」 月額2,000円〜 | 高い還元率実績 (プランにより15〜25%前後) | 女性特有の病気や子どものケガ・賠償保障に突出した強み。生協会員の主婦層から絶大な支持。 |
| JA共済 (大分県内JA各支店) | 「医療共済 げんき」 年齢・性別に応じた掛金設定 | 原則として割戻金は少額 (終身型などの長期商品が主流) | 対面サポートが充実。共済でありながら終身保障や手厚い死亡・建物保障を組める点が特徴。 |
| 民間ネット医療保険 (ライフネット、オリックス等) | 終身医療保険 月額1,500円〜(30代加入時) | 割戻金なし (保険料は生涯一定) | 掛け捨てだが高齢になっても保険料・保障額が変わらない。長期的な安心を重視する層に最適。 |
県民共済の最大の魅力とされる「割戻金(実質的な保険料割引効果)」を重視する場合、コープ共済やこくみん共済 coopが有力な対抗馬となります。一方、長期的な入院リスクや三大疾病への備えを重視する場合は、民間ネット生保の終身医療保険を組み合わせる設計が合理的です。
【実態検証】大分県民の口コミ・評判と現場のリアルな声
大分県民の共済選びについて、現場の加入者アンケートやSNS、地域コミュニティに寄せられたリアルな声を精査すると、共通する評価と懸念が浮き彫りになります。
「他県から大分へ移住した際、長年加入していた県民共済を解約せざるを得ず驚いた」という声は少なくありません。しかし、その後の乗り換え先としてコープ共済やこくみん共済 coopを選択した利用者の多くは、「請求手続きの簡便さや給付金の迅速な着金に満足している」と回答しています。大分市内の子育て世帯からは、「コープ共済のジュニアコースは月1,000円で骨折の通院までカバーされ、割戻金も戻るため県民共済がなくても不自由を感じない」という高い評価が寄せられています。
一方で、中高年層からは「60歳を超えると共済の保障額が半減することに気付き、民間の終身保険に切り替えた」という指摘も目立ちます。掛金一律を維持する共済特有の構造について、シニア世代に入る段階で不安を覚える加入者が一定数存在することが実態調査から伺えます。
【制度比較】共済と民間保険の根本的な違いと知っておくべき落とし穴
保障の見直しを進める上で、共済と民間保険の制度的差異を正しく認識しておくことは欠かせません。双方は運営理念、根拠法、監督官庁が全く異なります。
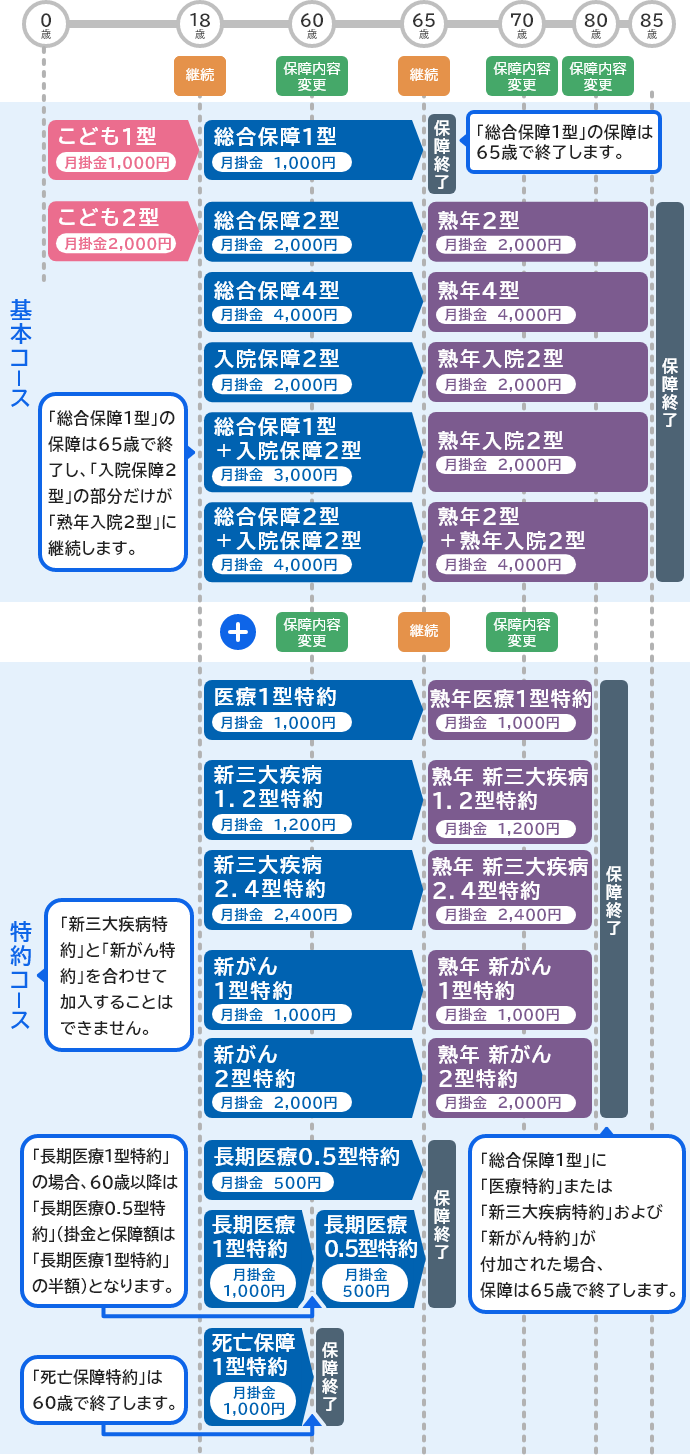
共済は「加入者同士の助け合い(相互扶助)」を目的とした非営利事業であり、生協法や農業協同組合法に基づき、厚生労働省や農林水産省が監督しています。そのため利益を上乗せしない原価ベースの掛金設計となっており、決算剰余金は「割戻金」として加入者に還元されます。告知事項がシンプルで加入しやすい反面、パッケージ型が主流で特約の自由度が低く、多くが一定年齢(60歳や65歳)に達すると保障が段階的に減少する定期タイプです。
対して民間保険は保険業法に基づき金融庁が監督する営利事業です。リスク細分型の商品設計が発達しており、持病の有無や喫煙歴に応じた保険料設定、がん・心疾患・脳血管疾患の一時金特約、生涯保障が続く終身タイプを自由に設計できます。また、万一の経営破綻時に契約者を守る「生命保険契約者保護機構」のセーフティネットが存在する点も民間保険ならではの強みです。
【プロの結論】あなたに最適な選択肢はどれ?タイプ別おすすめ判断基準
大分県で無駄のない保障設計を確立するために、自身の年齢やライフステージに合わせた判断基準を持つことが不可欠です。
共済(こくみん共済・コープ共済)が向いている人
- 20代〜40代の子育て世帯・若年層:掛金を月々2,000円前後に抑えつつ、急な入院やケガ、子どもの日常事故を手厚く備えたい人。
- 健康状態に不安があり、民間保険の審査が厳しい人:共済の簡易な告知基準が有利に働くケース。
- 割戻金による実質コスト削減を狙いたい人:年1回の返還金で家計のキャッシュフローを改善したい人。
民間保険(またはJA共済の終身型)が向いている人
- 50代以降で老後の長期入院や三大疾病に備えたい人:高齢期に保障が削減されるリスクを避け、一生涯の医療費不安を解消したい人。
- がん治療や先進医療に対する手厚い一時金を確保したい人:数十万〜数百万円規模のまとまった保障を必要とする人。
- 一家の大黒柱で高額な死亡保障を設計したい人:共済の死亡保障上限(数百万〜1,000万円程度)では不足する層。

【県民 共済 大分】に関するよくある質問(FAQ)
Q1:大分県に今後「大分県民共済」ができる可能性はありますか?
A1:現時点で全国生協連が大分県内に新規事業所を開設する公式な動きは確認されていません。生協設立には県内での大規模な組織化や認可が必要となるため、短期間での新設は現実的ではなく、既存の共済組織(こくみん共済 coopやコープ共済)を活用するのが堅実な対応です。
Q2:他県から大分県へ引っ越してきた場合、加入中の都道府県民共済はどうなりますか?
A2:転居により県外勤務等の特例に該当しなくなった場合、原則として解約となります。ただし、全国生協連グループ内での移管手続きは未実施地域には適用できないため、大分県へ移転する際は解約し、こくみん共済 coopや民間保険への乗り換え手続きを行う必要があります。
Q3:共済と民間保険は両方入る(併用する)ことはできますか?
A3:可能です。実際、入院日額の基礎部分を月額掛金の安い共済(2,000円程度)でカバーし、長期化するがんや三大疾病の治療費一時金を民間の定期・終身保険で補うハイブリッド型の契約は、コストパフォーマンスに優れた保障設計として広く推奨されています。
Q4:大分で入れる共済の中で、一番割戻金が多いのはどこですか?
A4:年度ごとの決算や加入プランによって変動しますが、コープ共済(たすけあい等)やこくみん共済 coopの一部プランでは、年間掛金の約10〜25%程度が戻る実績を残しています。ただし割戻金は運用実績等に応じて変動し、将来を保証するものではない点に留意が必要です。
まとめ:大分県民が後悔しないための共済・保険選びの鉄則
大分県には都道府県民共済が存在しないという事実があるものの、県内にはこくみん共済 coop、コープ共済、JA共済といった信頼性の高い共済組織が確立されており、適切な選択を行えば保障面で不利益を被ることはありません。
最も重要なのは、「県民共済がない」というネガティブな側面に囚われるのではなく、共済と民間保険それぞれの強み・弱みを客観的に把握することです。若年・現役世代の間は割戻金が魅力的な共済をベースにしつつ、シニア期を見据えた終身保障を民間保険で補強するなど、自身のライフプランに沿った最適な保障を組み立てていく姿勢が求められます。 (出典: 県民 共済 大分(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
