年収とは?手取り・額面の違いや源泉徴収票の見方・計算手順を完全解説
給与明細を眺めたとき、「求人票に書かれていた金額より振込額が少ない」「住宅ローンや転職で聞かれる年収とは、結局どの数字を答えればいいのか」と戸惑った経験を持つ方は少なくありません。日常会話やビジネスシーンで頻繁に使われる「年収」という言葉ですが、その正確な定義や内訳を完璧に把握している人は意外と多くありません。
年収を正しく把握できていないと、転職時の希望年収交渉で思わぬ損をしたり、将来の生活設計や税負担のシミュレーションで大きな狂いが生じたりするリスクがあります。本稿では、年収の基本定義から「手取り」「額面」「月給」との決定的な違い、源泉徴収票を使った正確な計算方法、さらには控除される税金・社会保険料のリアルな仕組みまで、客観的データとともに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収の公的な定義は、税金や保険料が差し引かれる前の「1年間の総支給額(額面年収)」であり、ボーナスや各種手当も含まれる。
- 要点2:実際に口座へ振り込まれる「手取り」は額面の約75〜85%であり、所得税・住民税・社会保険料(健康保険・厚生年金等)が差し引かれている。
- 要点3:転職面接やローン審査では必ず「額面」を回答し、源泉徴収票の「支払金額」欄を確認するのが最も確実な計算・証明手順となる。
【基本の定義】年収とは具体的にどの金額?手取り・額面・月給との違い
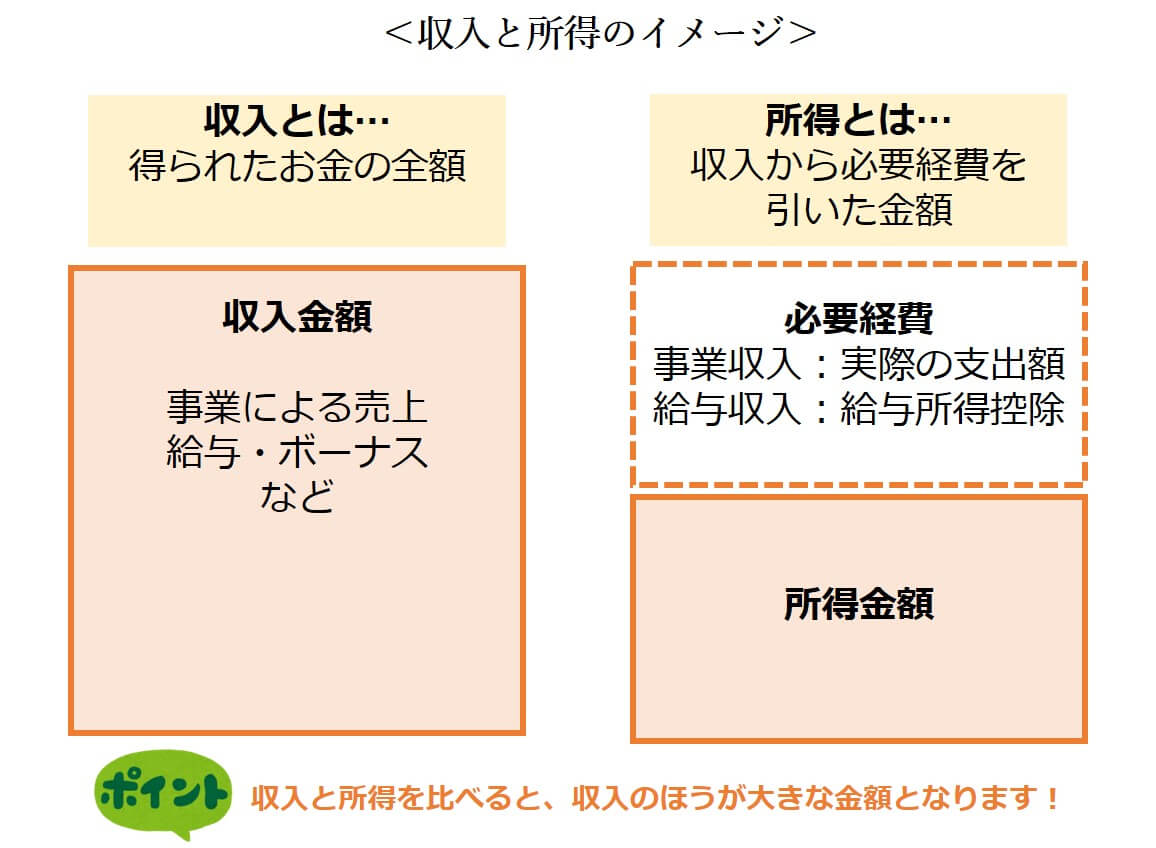
「年収」という言葉が指す金額は、結論から言うと「1月1日から12月31日までの1年間に会社から支払われた総支給額(=額面年収)」です。手元に残る現金(手取り)ではなく、控除前の全収入を指します。
社会人生活や各種契約において混乱が生じやすいのは、「年収」「手取り」「月給」「月収」という類似した言葉が混在しているためです。それぞれの明確な定義と違いは以下の通りです。
1. 額面年収(総支給額)
基本給に加え、残業手当、役職手当、住宅手当、家族手当などの諸手当、そして年間ボーナス(賞与)をすべて合算した金額です。税金や社会保険料が天引きされる前の状態であり、公的機関や金融機関、企業の求人票で「年収」と表記される場合は100%この額面金額を指します。
2. 手取り年収
額面年収から「所得税」「住民税」「社会保険料」が天引きされ、実際に自分の銀行口座へ振り込まれる手取り額の1年間の合計です。日常生活で「自分が自由に使えるお金(可処分所得)」を計算する際は、この手取りベースで考える必要があります。
3. 月給・月収との違い
「月給」は毎月固定で支給される基本給と固定手当(役職手当など)の合計を指し、残業代などの変動手当は含まれません。一方、「月収」は月給に残業手当やインセンティブなどの変動手当を加えた、単月ごとの総支給額を指します。「年収」はこれら月々の総支給額12か月分に、年間の賞与(ボーナス)を加算した1年間の集大成となります。
「ボーナスは年収に含まれるのか?」という疑問を抱く方も多いですが、ボーナス(賞与)は明確に年収の一部に含まれます。ただし、非課税となる「通勤手当(交通費)」や、業務上の実費精算である「立替経費」は年収の計算から除外されるのが原則です。
なぜ手取りは減るのか?総支給額から引かれる「税金・社会保険料」の内訳
給与明細を見て「総支給額と振込額の差額が大きすぎる」と驚くケースは後を絶ちません。額面年収から実際に差し引かれているお金は、大きく分けて「法定控除(税金・社会保険料)」と「会社独自の控除」の2種類に分類されます。
給料から強制的に天引き(源泉徴収・特別徴収)される主な項目は以下の4大要素です。
① 健康保険料・介護保険料
病気や怪我の際に医療費の自己負担を原則3割に抑えるための保険料です。40歳以上になると介護保険料も加算されます。標準報酬月額に基づいて算出され、会社と従業員が原則として折半(労使折半)で負担しています。
② 厚生年金保険料
将来の年金給付や障害・遺族年金のための保険料です。こちらも標準報酬月額に一定の保険料率を掛けて算出され、会社が半分を負担しています。給与天引きの中でも特に大きな割合を占める項目です。
③ 雇用保険料
失業時の手当(失業保険)や育児休業給付金などを受け取るための保険料です。毎月の賃金総額に定められた料率を掛けて計算されます。
④ 所得税および住民税
国に納める「所得税」は、年間の見積もり所得から毎月概算で源泉徴収され、年末調整で過不足が精算されます。地方自治体に納める「住民税」は、前年の所得に応じて決定された金額が翌年6月から翌々年5月にかけて毎月均等に天引きされます。
日本の税制は所得が高くなるほど税率が上がる「累進課税制度」を採用しているため、年収が高くなればなるほど控除額の割合が増加し、手取り比率は低下するという特徴を持っています。
【2026年最新】日本の年代別・平均年収と「年収・手取り早見表」
国税庁の「民間給与実態統計調査」などの公的データをもとに推計すると、日本における給与所得者の平均年収は全体で約460万円前後を推移しています。年代別の相場を見ると、20代前半では約270万〜300万円、20代後半で約380万〜400万円、30代で約440万〜490万円、40代で約500万〜540万円、50代で約530万〜580万円が一般的なボリュームゾーンとなっています。
以下に、額面年収ごとの「手取り額」「年間控除額の目安」「手取り比率」を一覧で比較できる早見表をまとめました(※独身・扶養なし・東京都の標準的な料率を想定した概算値)。
| 額面年収 | 手取り年収(目安) | 年間の控除合計(税・保険料) | 手取り比率 |
|---|---|---|---|
| 300万円 | 約240万〜250万円(月約20万円) | 約50万〜60万円 | 約80〜83% |
| 400万円 | 約315万〜325万円(月約26万円) | 約75万〜85万円 | 約79〜81% |
| 500万円 | 約390万〜405万円(月約33万円) | 約95万〜110万円 | 約78〜80% |
| 600万円 | 約460万〜480万円(月約39万円) | 約120万〜140万円 | 約77〜79% |
| 700万円 | 約530万〜550万円(月約45万円) | 約150万〜170万円 | 約75〜77% |
| 800万円 | 約590万〜620万円(月約50万円) | 約180万〜210万円 | 約74〜76% |
| 1,000万円 | 約710万〜740万円(月約60万円) | 約260万〜290万円 | 約71〜74% |
表から明らかなように、年収300万〜500万円前後では手取り比率が約8割を維持していますが、年収1,000万円に達すると税負担が跳ね上がり、手取り比率は約7割強まで減少します。「額面が増えた分だけ生活が楽になるわけではない」という現実は、この手取り比率の逓減構造に起因しています。

自分の本当の年収を知る!源泉徴収票の「支払金額」と正確な計算方法
自分の正確な年収を確認する最もシンプルかつ公的な方法は、毎年12月〜翌年1月頃に勤務先から交付される「給与所得の源泉徴収票」をチェックすることです。
源泉徴収票にはいくつかの数字が並んでいますが、確認すべきポイントは決まっています。
【確認すべき最重要項目】
用紙の一番左上付近に記載されている「支払金額」という欄の数字です。この金額こそが、会社があなたに支払った1年間の総支給額、すなわち「公的な額面年収」の確定値です。
なお、隣にある「給与所得控除後の金額」や「所得控除の額の合計額」は、税金を計算する過程で算出された控除後の数値であり、あなたの年収そのものではありません。住宅ローン審査やクレジットカードの申込書には、必ずこの「支払金額」に書かれた数値を記入します。
【給与明細から概算年収を自力計算する手順】
手元に源泉徴収票がない場合や、年の途中で概算年収を割り出したいときは、毎月の給与明細から次の計算式で算出します。
年収 =(毎月の「総支給額」の12か月分)+(年間の「賞与総支給額」)
※注意点として、給与明細に記載されている「差引支給額(振込額)」ではなく、必ず各種控除が引かれる前の「総支給額(支給合計)」を足し合わせる必要があります。また、非課税枠内の通勤手当が含まれている給与明細の場合、通勤手当分を差し引いて計算するのがより正確な年収の算出法です。
【実態検証】転職や住宅ローン審査で「年収」はどう答えるべきか?
転職市場や住宅ローンの現場取材を行うと、年収の定義を巡る認識の食い違いからトラブルや機会損失に直面する求職者・相談者が後を絶ちません。
大手人材紹介会社でキャリアアドバイザーを務める専門家は次のように証言します。
「面接やエントリーシートで現在の年収を聞かれた際、誤って口座振込額である『手取り年収』を答えてしまう方が一定数いらっしゃいます。例えば、実際の額面が550万円なのに『手取りの420万円』と申告してしまうと、採用側は『420万円の額面に対して提示をしよう』と判断するため、前職より大幅に低い年収条件でオファーを出されてしまうという悲劇が起こります。対外的な申告では、100%『額面年収』を伝えるのが鉄則です」
転職活動において「希望年収」を回答する際は、以下のステップを踏むことでスマートかつ説得力のある交渉が可能になります。
1. 現年収の内訳を分解して把握する
「基本給部分」「残業代実績」「前年の賞与実績」を整理し、賞与の変動リスクを含めたベース年収を正確に把握しておきます。
2. 「現年収(額面)」をベースに希望額を提示する
「現在の年収は額面で〇〇万円(基本給〇〇万円+賞与〇〇万円)です。今回の転職では、担う職責や市場価値を鑑み、額面〇〇万円〜〇〇万円を希望しております」と、内訳を添えて伝えることで誠実さと論理性が担保されます。
3. 住宅ローン審査でも「額面」を記載する
金融機関の融資審査(返済負担率の計算)もすべて額面年収を基準に審査されます。手取り額で過小申告してしまうと、借入可能額が大幅に減額されてしまうため注意が必要です。
【プロの結論】「年収アップ」の幻想と見落としがちな生活防衛の判断基準
社会学や行動経済学の知見を踏まえると、多くの生活者が「年収」という数値のプレステージ(社会的ステータス)に過度に囚われ、本質的な豊かさを見失いがちであることが指摘されています。年収を評価する際には、単なる表面上の数字だけでなく、以下の「構造的リスク」を見極める視点が不可欠です。
① 固定給型 vs 変動給(インセンティブ・残業)型
同じ「年収600万円」であっても、基本給が高く安定した賞与で構成されている場合と、月40時間の残業代や業績連動インセンティブでかさ上げされている場合では、将来の生活安定性が根本から異なります。景気後退や働き方改革で残業が抑制された際、後者は年収が100万〜200万円単位で急落するリスクを内包しています。
② 可処分所得(手取り)と福利厚生の総合価値
額面年収が100万円アップしても、税金や社会保険料の控除により実際の手取り増加は年60万〜70万円程度(月額約5万円)にとどまります。一方で、家賃補助(住宅手当や社宅制度)や確定拠出年金の会社拠出、食事手当などの福利厚生は非課税枠が適用されるケースが多く、実質的な手取り押し上げ効果を持ちます。「額面年収の高さ」だけでなく「実質的な支出削減力」を合算して評価することが極めて合理的です。
【向いている人・慎重になるべき人の判断基準】
・数字通りの恩恵を受けやすい人:独身で自己投資に回せる資金が多く、税率が上がっても総所得の最大化を目指すキャリア初期層。
・慎重な精査が必要な人:子育て世帯(高校無償化や各種給付金の所得制限ラインに隣接している層)や、過重労働手当で年収を維持している層。額面が数万円増えたことで公的補助の対象外となり、世帯全体の手取りが実質的にマイナスへ転落する「所得制限の崖」に留意する必要があります。
【年収 と は】に関するよくある質問(FAQ)
Q1:転職活動の履歴書や面接で「年収」を聞かれたら、手取りと額面のどちらを答えればいいですか?
A1:必ず「額面年収(税金や社会保険料が引かれる前の総支給額)」を回答してください。手取り額を伝えてしまうと、採用側との間で基準が食い違い、提示される給与条件が意図せず下がってしまうリスクがあります。
Q2:年収の計算に「交通費(通勤手当)」は含まれますか?
A2:原則として含まれません。国税庁の規定により、一般的な通勤手当(月15万円までの実費相当額など)は非課税所得として扱われるため、年収(課税対象となる支払金額)の計算からは除外されます。
Q3:副業をしている場合、年収はどう計算しますか?
A3:本業の「額面年収(給与総支給額)」に、副業で得た「総収入金額(業務委託等の場合は売上)」を合算したものが全体の総年収となります。ただし確定申告においては、給与所得と副業の所得(売上から必要経費を引いた雑所得または事業所得)を区分して計算します。
Q4:パートやアルバイトの「103万・106万・130万の壁」は手取りですか?額面ですか?
A4:すべて「額面(総支給額・交通費等を除く基準)」で判定されます。所得税が発生する基準や、扶養を外れて社会保険の加入義務が生じる基準は、手元に残る手取り額ではなく、支払われた総支給ベースで判断されるため厳重な管理が必要です。
まとめ:今後の動向と失敗しないための判断基準
「年収」とは単なる口座への入金額ではなく、あなたの労働に対する対価としての「1年間の総支給額(額面)」を指す公的な基準値です。
物価高や社会保険料の負担増が続く現代において、額面年収の多寡だけに一喜一憂する時代は終わりを告げました。源泉徴収票の「支払金額」から自らの正確な年収を把握し、税金や社会保険料が差し引かれた後の「実質的な手取り」を冷静に見極めることこそが、賢明な資産形成と後悔のないキャリア選択を実現するための強固な第一歩となります。 (出典: 年収 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
