消費税とは?仕組みや使い道から2026年最新動向まで徹底解説
スーパーでの買い物からスマートフォンの利用料まで、日々の生活で毎日のように支払っている「消費税」。身近な税金でありながら、「集まった税金が具体的に何に使われているのか」「軽減税率や非課税の線引きはどうなっているのか」「今後の税率はどうなるのか」といった実態を正確に把握している人は多くありません。
日々の家計に直接影響を与えるだけでなく、事業者の取引環境を激変させたインボイス制度の定着など、消費税を取り巻く環境は大きく変化しています。制度の基本原理から使途をめぐる議論、そして2026年現在の最新トピックまで、押さえておくべきポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税は商品・サービスの消費に対して課される間接税で、標準税率10%(国税7.8%+地方消費税2.2%)と軽減税率8%(国税6.24%+地方消費税1.76%)で構成される。
- 要点2:国の法律上、消費税収はすべて「年金・医療・介護・少子化対策」の社会保障4経費に充てられる原則だが、財政全体のバランスをめぐる議論は絶えない。
- 要点3:逆進性の緩和策やインボイス制度の導入による事業者への影響を踏まえ、今後の税制議論を正しく見極めるリテラシーが求められている。
【基礎からわかる】消費税の仕組みと国税・地方消費税の内訳
消費税は、国内で商品を購入したりサービスの提供を受けたりした際に、最終的な消費者が負担する「間接税」です。税金を実質的に負担する「担税者(消費者)」と、税務署へ実際に納税手続きを行う「納税義務者(事業者)」が異なる構造を持っています。
事業者は、商品やサービスを販売した際に顧客から預かった消費税額から、仕入れや諸経費の支払いで自らが支払った消費税額を差し引いて納税します。これを「仕入税額控除」と呼び、多重課税を防ぐための根幹的な仕組みです。
普段「10%の消費税」として一括して支払っている金額ですが、法律上は国に納める「国税」と都道府県に納める「地方消費税」の2つに明確に分かれています。
- 標準税率10%の内訳:国税(消費税)7.8% + 地方消費税 2.2%
- 軽減税率8%の内訳:国税(消費税)6.24% + 地方消費税 1.76%
計算方法についても確認しておきましょう。税抜価格から税込価格を求める際は、税抜価格に「1.10」(軽減税率は「1.08」)を掛けます。一方、税込価格から税抜本体価格や税額を割り出す場合は、税込価格に「100/110」(軽減税率は「100/108」)を掛けます。1円未満の端数が発生した場合の処理(四捨五入・切り捨て・切り上げ)は、事業者の裁量に委ねられています。
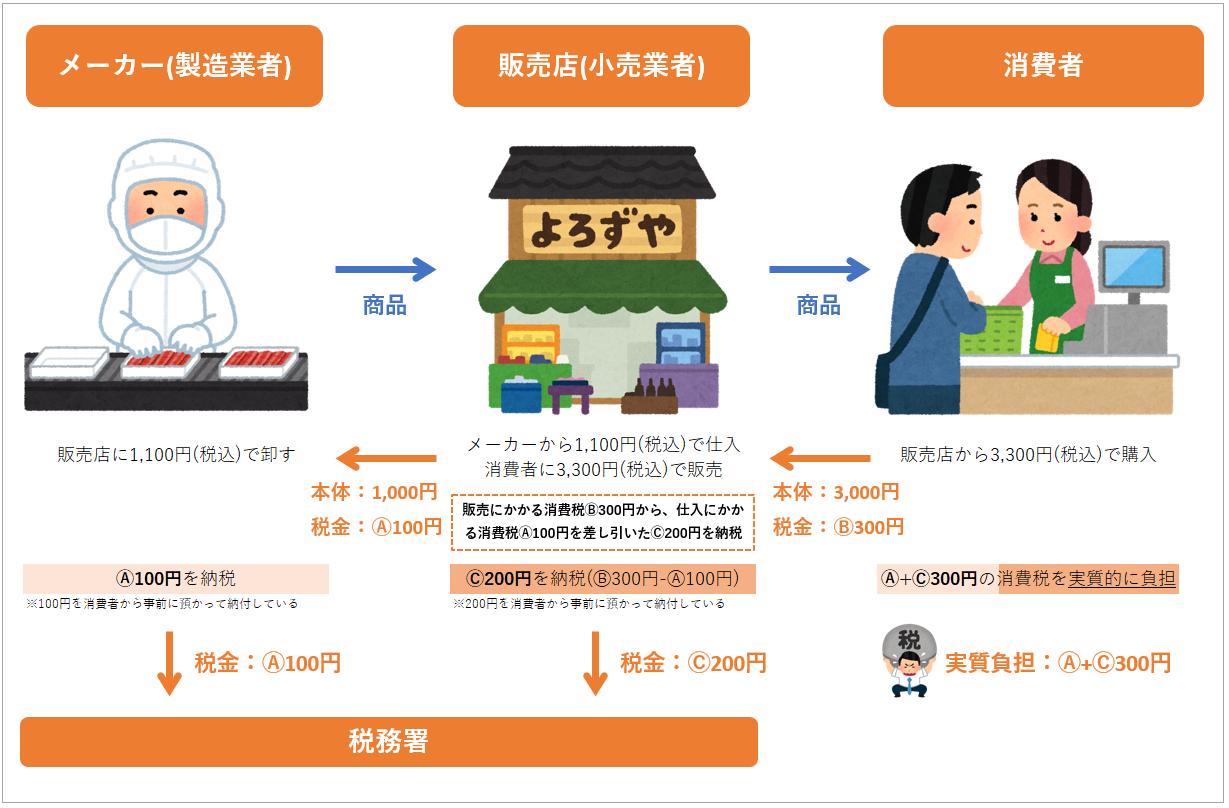
【一覧表で比較】軽減税率・非課税・不課税・免税の決定的違い
消費税の世界では、すべての取引に一律10%が課されるわけではありません。「軽減税率」が適用される取引に加え、「非課税」「不課税」「免税」といった税金がかからない取引区分が存在します。これらを正確に区別することは、家計管理やビジネスの実務において欠かせない知識です。
| 課税区分 | 詳細・対象品目の具体例 | 税率・仕入控除の扱い | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 軽減税率 | 酒類・外食を除く飲食料品、週2回以上発行される定期購読新聞 | 8%(国6.24%+地方1.76%) 仕入税額控除の対象 | テイクアウト(8%)と店内飲食(10%)の線引きなど、レジ現場でのオペレーション管理が必須。 |
| 非課税取引 | 住宅用家賃、保険診療の医療費、学校授業料、切手、土地の譲渡・貸付 | 0%(非課税) 原則として仕入税額控除不可 | 「消費の性質になじまないもの」や「社会政策的配慮」により課税対象から除外されている。 |
| 不課税取引 | 給与・賃金、寄付金、祝儀、株式配当金、海外での商品購入・サービス消費 | 対象外(課税関係なし) 仕入税額控除の対象外 | 「国内において対価を得て行われる資産の譲渡等」という課税要件を満たさない取引全般。 |
| 免税取引 | 輸出商品の販売、国際輸送、外国人旅行者向け免税店での対象物品販売 | 0%(免税) 仕入税額控除の適用が可能 | 「海外で消費されるため日本の税金は課さない」原則に基づく。仕入時の税額還付を受けられる。 |
特に実生活で誤解されやすいのが、医療機関で支払う費用です。健康保険が適用される診療や処方薬は「社会政策的配慮」から非課税とされていますが、美容整形や自由診療、市販の一般医薬品(ドラッグストアでの購入)には消費税が課されます。
【使途の真相】集まった消費税の使い道と社会保障費のリアル
「私たちが支払った消費税は、一体どこへ消えているのか」という疑問は、増税の議論が起きるたびに大きな注目を集めます。公式な法制度上の枠組みと、実際の財政構造の両面から事実関係を検証します。
税制抜本改革法および消費税法に基づき、国が徴収する消費税収(国税分)と地方消費税収は、法律上「社会保障4経費」に全額充当することが義務付けられています。
- 年金:公的年金の給付財源(国庫負担分)
- 医療:医療保険制度への公費負担
- 介護:介護保険サービスの公費負担分
- 少子化対策:保育所の整備、児童手当の給付など子育て支援策
少子高齢化が急速に進む日本において、社会保障給付費は年々増大を続けています。景気の波によって税収が乱高下しやすい所得税や法人税と比べ、消費税は景気変動の影響を受けにくく、毎年安定した税収が見込める性質があります。現役世代への負担集中を避け、高齢者を含めた社会全体で広く支え合う財源として選ばれてきた経緯があります。
一方で、SNSなどでは「消費税は法人税減税の穴埋めに使われているのではないか」という指摘が散見されます。昭和末期から平成にかけて法人税率が段階的に引き下げられてきた時期と、消費税の導入・増税のタイミングが重なっていたためです。しかし、国の予算構造上、消費税収そのものは社会保障目的税として使途が明確に区分・計上されており、直接法人税の補填に回っているわけではありません。とはいえ、国家財政全体で見れば「消費税収が増えた分、他の税制改革を行う余力が生まれた」という構造的な側面が批判の対象となりやすいのも事実です。

【増税の歴史と経緯】なぜ導入され引き上げられてきたのか
日本における消費税の歩みは、約40年にわたる政治と財政の激しい議論の歴史そのものです。
- 1989年(平成元年)4月:消費税導入(税率3%)
竹下登内閣のもとで導入。それまでの物品税(特定の贅沢品等に課税する方式)を廃止し、取引全般に薄く広く課税する仕組みへ移行。 - 1997年(平成9年)4月:税率5%へ引き上げ
橋本龍太郎内閣のもとで実施。国税4%・地方消費税1%の構成となり、地方消費税が初めて創設。 - 2014年(平成26年)4月:税率8%へ引き上げ
民主党・自民党・公明党の「社会保障・税一体改革」合意を受け、安倍晋三内閣のもとで実施。 - 2019年(令和元年)10月:税率10%へ引き上げ・軽減税率導入
複数税率制度(標準10%、軽減8%)がスタートし、日常の飲食料品への負担配慮が導入。
導入と増税の背景には、高度経済成長期に確立された「所得税や法人税を中心とする直接税偏重のシステム(直間比率の不均衡)」の是正がありました。少子高齢化が不可避となるなか、現役世代の勤労所得だけに依存した税構造では社会保障制度を維持できないという危機感が、消費税の導入・拡大を推し進めた最大の理由です。
【議論と課題】逆進性デメリットとインボイス制度が変えた「益税問題」の現在地
消費税が持つ最大の構造的デメリットとされるのが「逆進性」です。
逆進性とは、所得が低い人ほど、収入に占める消費税負担の割合が高くなってしまう現象を指します。高所得者は収入の多くを貯蓄や投資に回すことができますが、低所得者は日々の生活費(食費や光熱費など)に収入の大部分を消費せざるを得ません。結果として、相対的に重い税負担がのしかかります。軽減税率制度はこの逆進性を緩和するために導入された措置ですが、高額な食材を購入する富裕層ほど金額ベースでの減税恩恵が大きくなるという「軽減税率の逆進性」も新たな議論を呼んでいます。
また、消費税をめぐる長年の論点であった「益税(えきぜい)問題」は、2023年10月に導入された「インボイス制度(適格請求書等保存方式)」によって大きな転換点を迎えました。
かつては、年間の課税売上高が1,000万円以下の免税事業者が顧客から消費税を受け取った場合、納税が免除されていたため「預かった消費税が事業者の手元に利益として残る(益税)」と批判されていました。しかしインボイス制度の定着に伴い、買い手側(発注企業)が仕入税額控除を受けるには適格請求書が必要となったため、免税事業者のままでは取引から排除されたり値下げを求められたりするケースが多発。多くの小規模事業者やフリーランスが課税事業者への転換を余儀なくされ、実質的な所得減少に直面しています。
【プロの結論】経済合理性と生活防衛の視点から見出すべき教訓
消費税を単なる「買い物の罰金」のように捉えるのではなく、国の財政構造や自身のキャッシュフローと直結した社会インフラとして捉え直すことが肝要です。個人としては、非課税取引(家賃や医療費など)を正しく把握した家計支出の最適化を進めるとともに、事業者側は適格請求書の発行体制や経過措置の期限を見据えた価格転嫁の戦略を冷徹に進める必要があります。

【2026年最新動向】今後の増税可能性と家計・ビジネスが備えるべき視点
2026年現在、消費税を取り巻く議論は新たな局面を迎えています。増大を続ける社会保障関係費に加え、防衛予算の財源確保や深刻化する少子化対策のための新たな公費負担など、国家財政の歳出圧力は極めて高い状態が続いています。
政府関係者や有識者の間では「中長期的に欧州諸国並み(標準税率20%前後)への引き上げ議論は避けられない」という見解が根強く存在する一方で、物価高に直面する家計や中小企業への配慮から、直近での本格的な消費税率引き上げには極めて慎重な姿勢が維持されています。
当面の間、消費税率そのものの引き上げよりも、インボイス制度の経過措置の見直しや、給付付き税額控除(逆進性対策として一定以下の所得層に現金を給付する制度)の導入議論、さらにはインバウンド向け免税制度の不正転売対策(出国時の事後還付方式への移行など)が実務上の焦点となっています。
【消費税とは】に関するよくある質問(FAQ)
Q1:テイクアウトとイートインで税率が違うのはなぜですか?
A1:酒類を除く飲食料品は軽減税率(8%)の対象ですが、テーブルやイスなどの飲食設備がある場所で食事を提供する「外食サービス」は標準税率(10%)が適用されるためです。購入時に客が店側に意思表示を行い、その申告に基づいて税率が判定されます。
Q2:消費税が「非課税」になるものにはどんなものがありますか?
A2:消費税の性質になじまない取引(土地の売買・貸付、株式の取引、商品券の発行など)や、社会政策的な配慮に基づく取引(住宅の家賃、保険適用の医療費、助産費用、学校の入学金・授業料など)が法律で非課税と指定されています。
Q3:フリマアプリでの不用品売買にも消費税はかかりますか?
A3:個人が私生活で使っていた不用品(洋服や本、家具など)を売却する場合、事業として対価を得て行う取引ではないため、原則として消費税はかかりません(不課税取引)。ただし、利益目的で継続的に仕入れを行って販売している場合は、事業とみなされ課税関係が生じる可能性があります。
Q4:海外旅行先での買い物や現地での食事代に日本の消費税はかかりますか?
A4:かかりません。日本の消費税は「国内において行われる取引」にのみ適用される属地主義をとっているため、海外現地での支払いは日本の消費税の対象外(不課税)となります。代わりに渡航先国の付加価値税(VAT等)が課される場合があります。
まとめ:消費税の構造を正しく理解し変化に備えるために
私たちが日常的に納めている消費税は、少子高齢化が進む日本において社会保障制度を根底から支える最大の基幹税目です。標準税率と軽減税率の区分、非課税取引の範囲、そしてインボイス制度による取引環境の変化など、制度の全体像を正確に知ることは、家計の防衛やビジネスの健全な継続に直結します。
財政と社会保障のバランスをめぐる議論が続くなかで、税制の最新動向を注視し、制度の変更にいち早く対応していく姿勢が今後ますます重要になります。 (出典: 消費 税 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
