【2026年最新】住宅ローン控除の書き方完全ガイド!1年目と2年目の記入例
マイホームを購入した初年度の確定申告や、2年目以降の年末調整で誰もが一度は頭を抱えるのが「住宅ローン控除(住宅借入金等特別控除)の書類記入」です。税制用語が並ぶ複雑な申告書を前に、どの証明書の数値をどこへ転記すればよいのか分からず、作業が滞ってしまうケースが後を絶ちません。
2026年現在の税制では、省エネ性能に応じた借入限度額の厳格化やマイナンバーカードを活用したデジタル手続き(e-Tax・マイナポータル連携)の普及など、知っておくべき変更点が多数存在します。転記ミスや補助金の引き忘れによる申告漏れがあると、本来戻るはずだった数十万円規模の税金還付が遅れたり、追徴課税のリスクを招いたりすることもあります。この記事では、手元の残高証明書や売買契約書を見ながら迷わず記入できるよう、1年目の確定申告から2年目以降の年末調整、ペアローン・連帯債務の特殊な按分計算まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除は「1年目の確定申告」と「2年目以降の年末調整」で提出書類・記入ルートが根本から異なる。
- 要点2:金融機関から届く残高証明書、登記事項証明書、売買契約書を用意し、国や自治体からの補助金受給額を差し引いて正しく計算する。
- 要点3:ペアローンや連帯債務は持分・負担割合に応じた按分記入が必須であり、e-Taxを活用すれば自動計算で転記ミスを劇的に削減できる。
【書類記入例】住宅ローン控除の書き方|1年目と2年目以降で何が違うのか?
住宅ローン控除の書き方で多くの人が混乱する最大の原因は、「1年目(確定申告)」と「2年目以降(年末調整)」で手続きの枠組みが全く異なる点にあります。まずは自身がどちらのフェーズに該当するかを正確に把握することが重要です。
会社員などの給与所得者であっても、住宅を購入・入居した初年度だけは勤務先で手続きができず、自身で税務署へ確定申告を行わなければなりません。これに対して、2年目以降(最長13年間)は、税務署から事前にまとめて送られてくる控除申告書を勤務先の年末調整書類に添付するだけで完結します。
住宅ローン控除確定申告1年目の書き方フロー
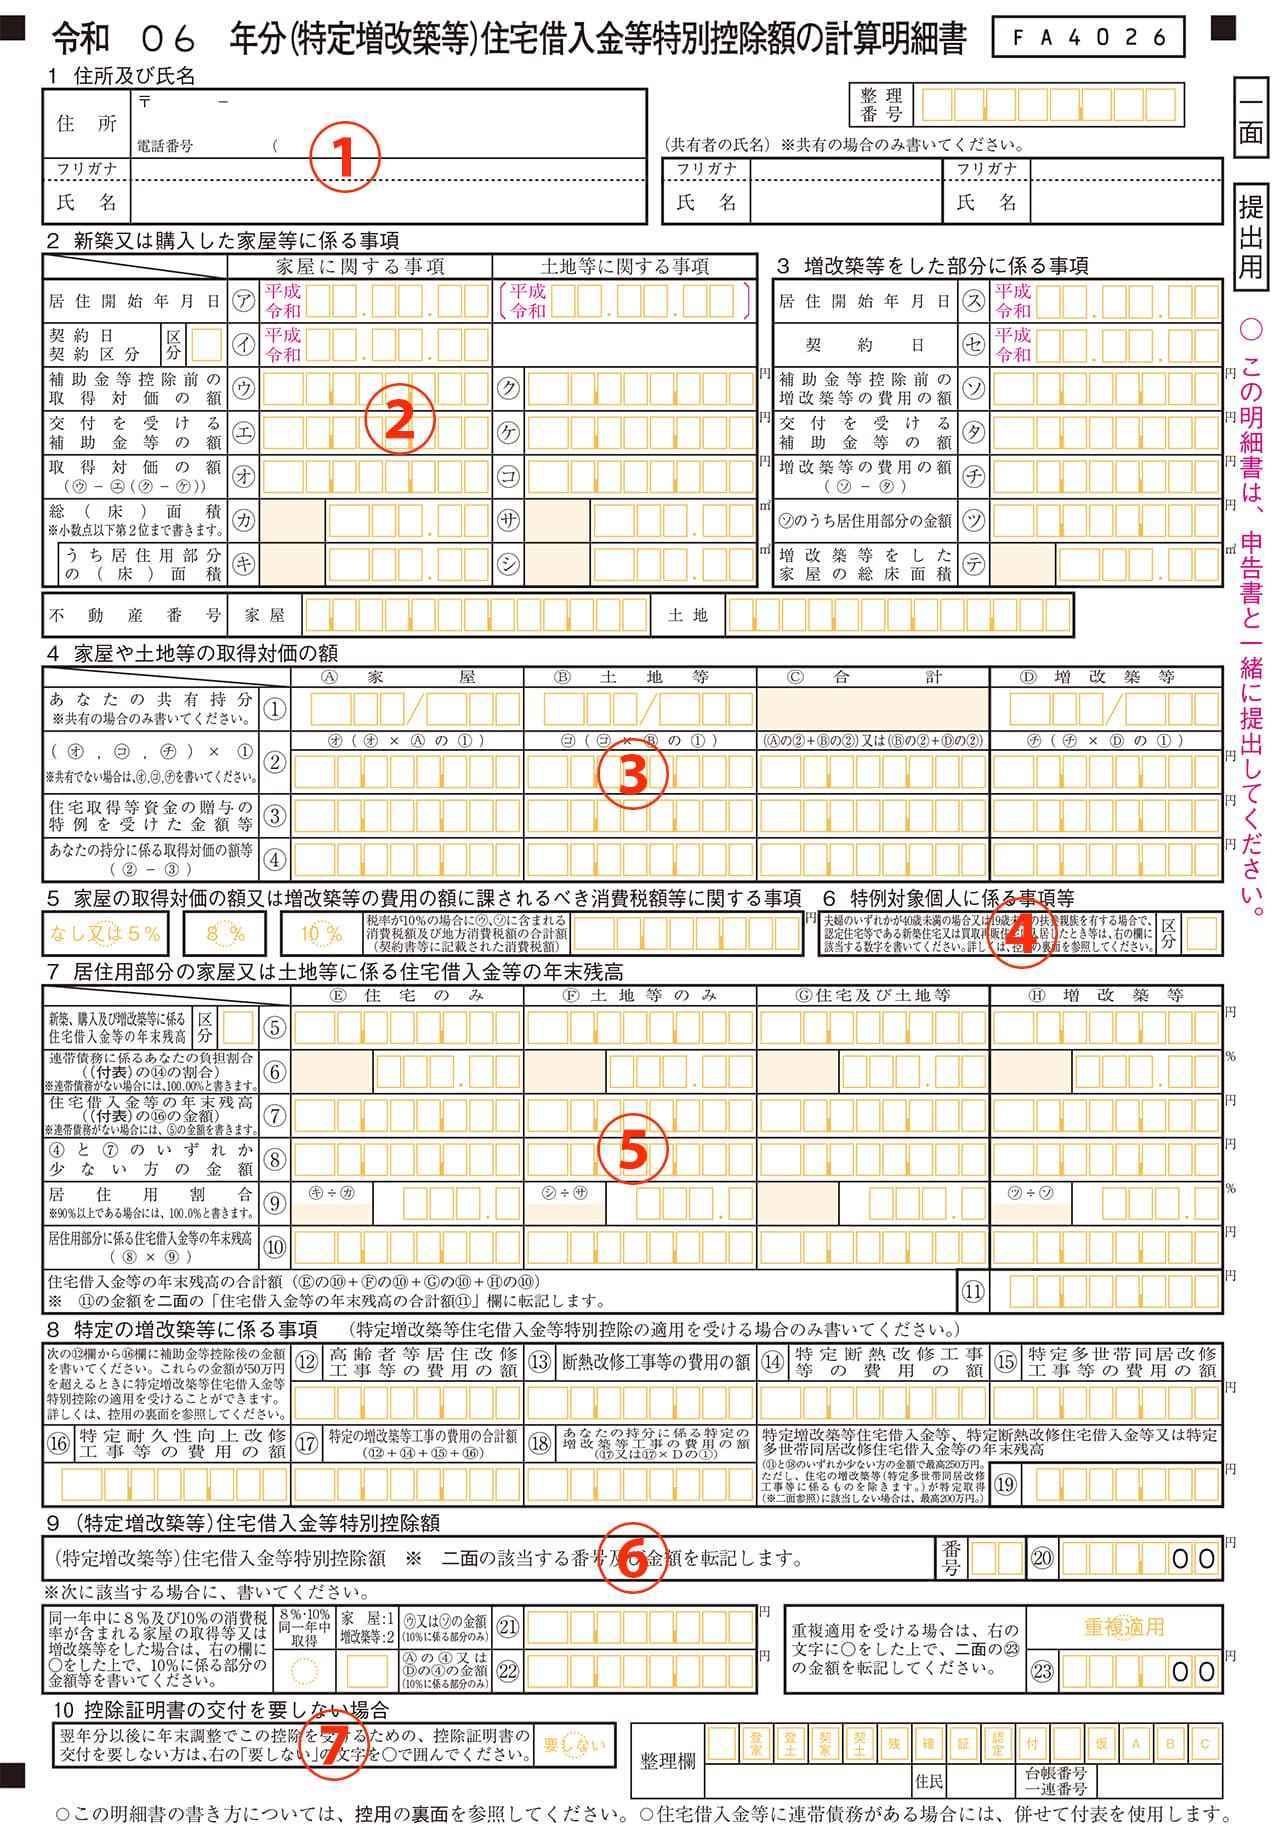
1年目の確定申告では、主に「(特定増改築等)住宅借入金等特別控除額の計算明細書」と「確定申告書(第一表・第二表)」の2種類の書類を作成します。
計算明細書を作成する際の基本ステップは次の通りです。
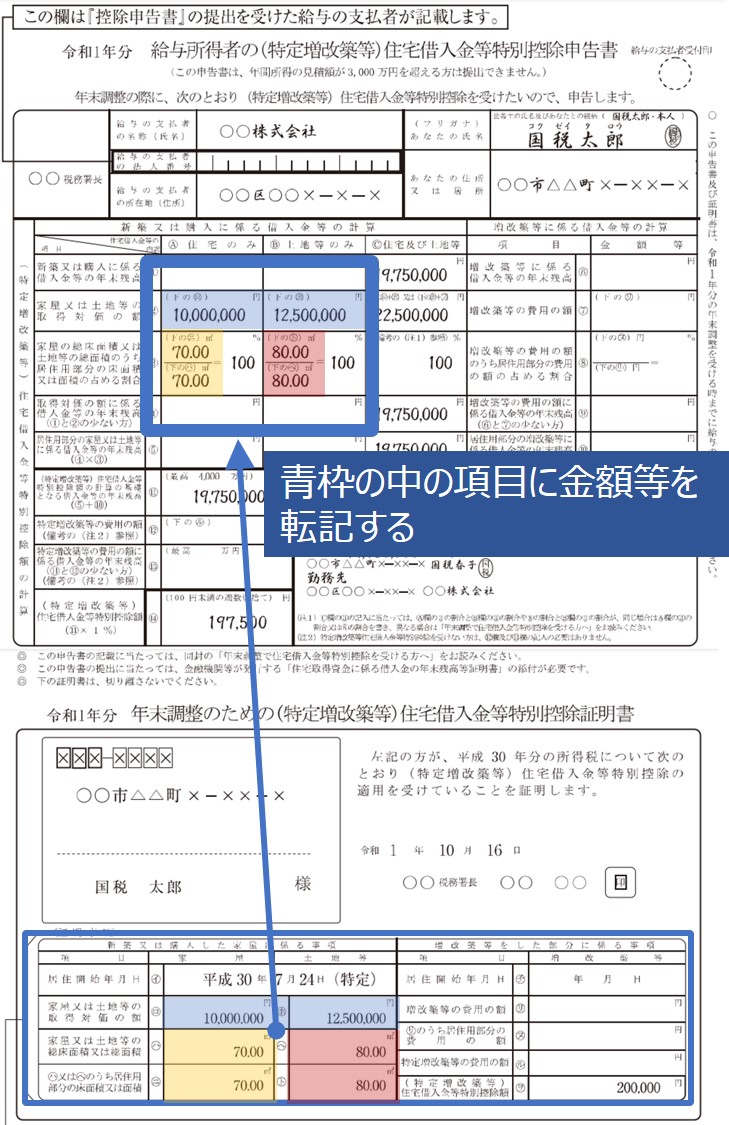
- 基本情報の記入:居住開始年月日、家屋や土地の取得対価(税込金額)、敷地面積、専有面積を登記事項証明書や売買契約書からそのまま転記します。
- 借入金年末残高の転記:金融機関から10月〜翌年1月頃に送付される「住宅取得資金に係る借入金の年末残高等証明書」の金額を記入します。
- 補助金等の差し引き:国や地方自治体から交付された補助金(子育てエコホーム支援事業等やすまい給付金など)がある場合、取得対価からその金額を必ず控除します。
- 控除額の算出:対象となる年末残高(または補助金等を引いた取得対価のうち低い方)に控除率0.7%を乗じて、実際の控除額を導き出します。
住宅ローン控除年末調整2年目以降の書き方
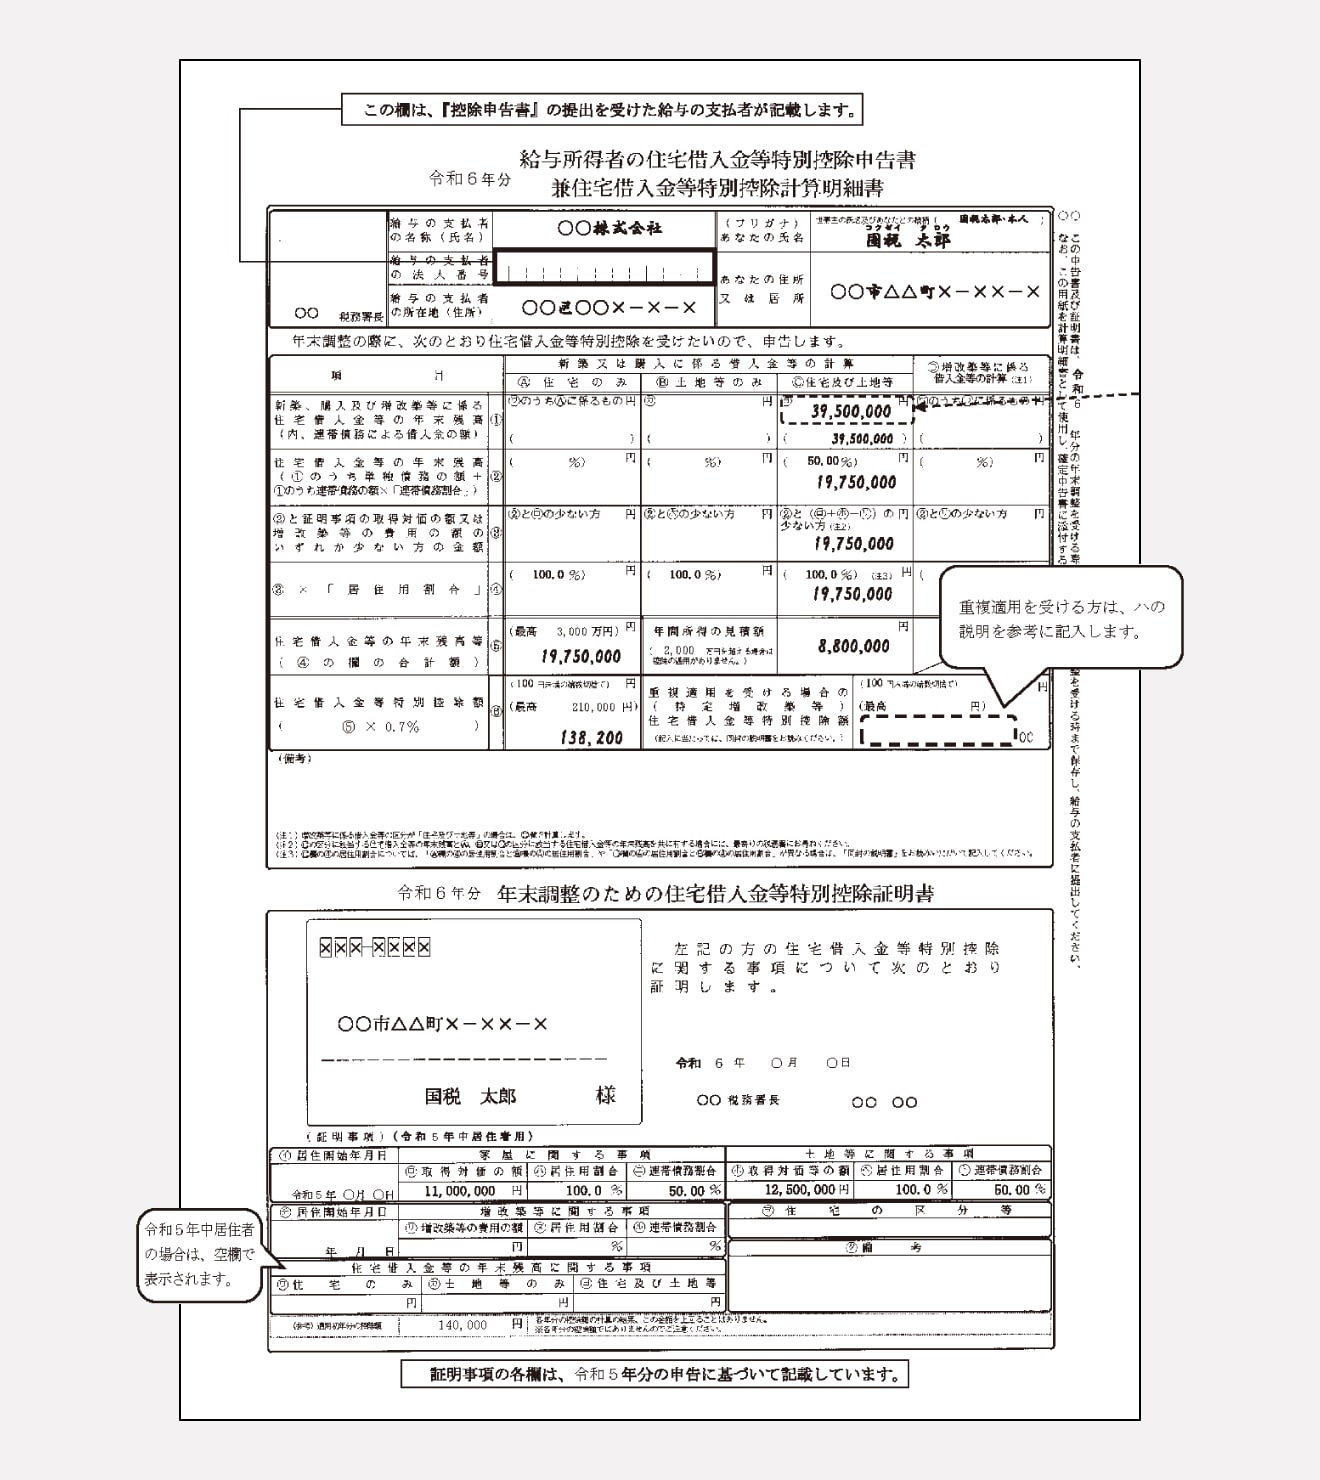
2年目以降は、1年目の確定申告後に税務署から送付される「給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 年末調整のための(特定増改築等)住宅借入金等特別控除証明書」を使用します。この申告書は、残りの控除年数分(通常は9〜12年分)が一括で郵送されてくるため、毎年1枚ずつ切り離して使用します。
住宅借入金等特別控除申告書の書き方における主要な記入箇所は以下の3ブロックです。
- 「新築、購入及び増改築等に係る借入金等の年末残高」欄:金融機関の「年末残高等証明書」に記載された残高をそのまま転記(住宅のみ、土地のみ、住宅及び土地の別に応じて記入)。
- 「年間所得の見積額」欄:その年の給与所得などの合計見積額を記入(合計所得金額が2,000万円を超えている年は控除を受けられません)。
- 「控除額の計算」欄:所定の計算式に従い、借入金残高の合計に0.7%を掛けた金額を記入(100円未満切り捨て)。
初年度の確定申告を攻略|住宅借入金等特別控除額の計算明細書と必要書類一覧
初年度の申請で最も時間を取られるのが、膨大な公的書類や証明書の収集です。国税庁の窓口や確定申告相談会場でも、書類の添付漏れによる出戻りが多発しています。申告書を書く前に、以下の住宅ローン控除必要書類一覧を揃えておく必要があります。
- 住宅借入金等特別控除額の計算明細書:控除額の計算ベースとなる書類(税務署窓口または国税庁HPから入手)。
- 確定申告書(第一表・第二表):所得税の還付を受けるための本体書類。
- 住宅取得資金に係る借入金の年末残高等証明書:融資先の銀行などから送られてくる残高証明原本。
- 建物・土地の登記事項証明書:法務局で発行される登記簿謄本(取得対価や専有面積、持分割合の証明)。
- 不動産売買契約書または建築請負契約書の写し:物件の購入価格や着工日、契約日を確認する書類。
- 住宅省エネルギー性能証明書・認定通知書等の写し:長期優良住宅、低炭素住宅、ZEH水準、省エネ基準適合住宅のいずれかであることを証明する書類(2024年以降の新築では原則必須)。
- 給与所得の源泉徴収票(原本またはデータ):勤務先から交付される源泉徴収税額を確認するための書類。
特に住宅ローン残高証明書見方について注意が必要です。証明書には「借入金額(当初融資額)」と「年末残高(予定額)」の双方が印字されていることが多いため、記入欄には必ず「12月31日時点の年末残高」を転記してください。連帯債務の場合、証明書に記載された総残高に対し、自己の負担割合を掛け合わせた金額を計算明細書に記入するルールになっています。
【2026年最新】住宅ローン控除計算方法と上限額の全容
住宅ローン控除の制度設計は税制改正によって段階的に見直されており、現在適用される控除率や借入限度額は物件の環境性能や入居年によって厳格に分類されています。住宅ローン控除2026年最新改正の動向を含め、住宅区分ごとの上限設定と計算ルールを整理した比較データは以下の通りです。
| 住宅の性能区分(新築) | 借入限度額(一般世帯 / 子育て・若者世帯) | 控除率・控除期間 | 年間最大控除額(13年間最大総額) |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 / 5,000万円 | 0.7% / 13年間 | 31.5万円〜35万円(最大約455万円) |
| ZEH水準省エネ住宅 | 3,500万円 / 4,500万円 | 0.7% / 13年間 | 24.5万円〜31.5万円(最大約409.5万円) |
| 省エネ基準適合住宅 | 3,000万円 / 4,000万円 | 0.7% / 13年間 | 21万円〜28万円(最大約364万円) |
| その他の住宅(省エネ基準非適合) | 0円(控除対象外 ※経過措置除く) | 対象外 | 0円(新築での適用は原則不可) |
| 既存(中古)住宅(省エネ / 一般) | 3,000万円 / 2,000万円 | 0.7% / 10年間 | 14万円〜21万円(最大約210万円) |
住宅ローン控除計算方法と上限額の基本原則はシンプルです。「年末の借入金残高」と「住宅の取得対価(補助金差引後)」のいずれか少ない方に「0.7%」を掛けます。ただし、上記表の通り、住宅の性能区分によって認められる借入限度額に明確なキャップが設定されているため、限度額を超える残高があっても切り捨て計算となります。
ペアローン・連帯債務の落とし穴|按分計算と確定申告の書き方
共働き世帯の増加に伴い、借入額を伸ばすために「ペアローン」や「連帯債務(フラット35等の夫婦連生)」を選択するケースが急増しています。しかし、この共同借入こそが住宅ローン控除の書類作成で最もミスが多発する領域です。
ペアローン確定申告書き方の鉄則
ペアローンの場合、夫婦それぞれが独立した住宅ローン契約を1本ずつ結んでいる状態です。そのため、夫と妻がそれぞれ別個に確定申告書と計算明細書を作成します。
- 夫の申告書には夫自身の借入残高証明書の数値を記入。
- 妻の申告書には妻自身の借入残高証明書の数値を記入。
- 建物の取得対価や土地の価格は、それぞれの所有権登記における「持分割合」を掛けた金額を記入。
連帯債務住宅ローン控除書き方と按分計算
ペアローンと異なり、連帯債務は「1本のローン契約に対して主債務者と連帯債務者の2名が共同で全額の返済義務を負う」形態です。金融機関から送られてくる残高証明書には、通常ローン全体の残高のみが印字されています。
ここで重要なのが「負担割合」に基づく按分計算です。
例えば、5,000万円の住宅ローン(連帯債務)を組み、負担割合を「夫60%:妻40%」と定めた場合、年末残高が4,800万円であれば以下のように記入します。
- 夫の計算明細書:4,800万円 × 60% = 2,880万円
- 妻の計算明細書:4,800万円 × 40% = 1,920万円
計算明細書にある「連帯債務に係る借入金等の年末残高」欄に総額を書き、「備考」欄または指定枠に連帯債務者の氏名・負担割合を明記しなければなりません。この負担割合が不動産の登記持分と食い違っていると、税務署から「夫婦間での資金贈与」とみなされ、思わぬ贈与税の課税対象となる危険性があります。
【e-Tax入力方法】手書きより圧倒的に早いマイナポータル連携の実力
手書きの申告書作成は、複雑な計算式や按分割合の計算ミスが発生しやすく、税務署側での審査にも時間を要します。現在の確定申告において最も推奨されるのが、国税庁の「確定申告書等作成コーナー」を利用した住宅ローン控除e-Tax入力方法です。
マイナンバーカードとスマートフォン(またはICカードリーダー)があれば、自宅にいながら24時間いつでも申告が完了します。
e-Taxを利用した具体的な入力フロー
- 国税庁「確定申告書等作成コーナー」にアクセス:「作成開始」をクリックし、マイナポータル連携を選択。
- データの自動取り込み:マイナポータル経由で、連携済みの金融機関から「年末残高証明書データ(XML)」、勤務先から「給与所得の源泉徴収票データ」を自動インポート。
- 住宅情報の入力:画面のナビゲーションに従い、居住開始年月日、住宅の取得価格、床面積、省エネ性能証明書の種類を選択・入力。
- 補助金の有無を入力:「国や地方公共団体等からの補助金等の交付」の設問で受給額を入力(住宅ローン控除すまい給付金併用など受給実績がある場合はここで金額を入力すると、自動で取得対価から差し引かれます)。
- 還付額の自動計算と送信:入力内容から控除額および所得税の還付金額が即座に算出され、電子署名を付与して税務署へ送信。
e-Taxを利用すると、登記事項証明書や売買契約書などの一部書類についてイメージデータ(PDF等)のオンライン提出が認められるほか、税務署の窓口へ原本を持参・郵送する手間が完全に省けます。還付金の振込スピードも紙提出(約1〜2ヶ月)に比べて約2〜3週間と大幅に短縮されるメリットがあります。
一般に知られていない盲点とネットの誤解|税務署が目を光らせる3大ミス
住宅ローン控除の手続きでは、インターネット上の古い情報や誤った解釈を信じ込んだことによる申告エラーが多発しています。国税庁や税務署の現場で実際に指摘される代表的な盲点を検証します。
誤解1:すまい給付金や自治体補助金は書かなくてもバレない?
「すまい給付金」や「子育てエコホーム支援事業」などの補助金を受け取った際、「申告書の取得対価から補助金額を引くと控除額が減ってしまうから」と、故意または過失で記載を省く人がいます。これは極めて危険な行為です。国や自治体の補助金交付データは税務署側のシステムと突合されており、記載漏れは確実に捕捉されます。後から修正申告を求められ、過少申告加算税や延滞税が課されるケースがあります。
誤解2:2年目以降は会社の年末調整用紙に丸投げすれば勝手に引いてくれる?
「年末調整だから会社がすべて計算してくれる」という誤認も目立ちます。会社の人事・総務担当者は従業員から提出された書類を機械的に集約するだけであり、残高証明書の数値を転記したり控除額を計算したりする代行業務は行いません。申告書用紙の計算枠を空欄のまま提出すると「書類不備」として差し戻され、年末調整の期限に間に合わなくなる恐れがあります。
誤解3:住宅ローン控除で所得税が0円になれば、住民税も全額免除される?
所得税から引ききれなかった控除枠は翌年の個人住民税から控除されますが、これには上限(前年度課税所得×5%、最高9.75万円)が定められています。どれほど多額の住宅ローンを組んでいても、控除枠が全額使い切れるわけではない点に注意が必要です。
【プロの結論】おすすめできる申請ルートと慎重になるべき人の判断基準
住宅ローン控除の手続きにおいて、最適な選択肢は個々の世帯状況によって異なります。
- e-Taxを即座に選ぶべき人:単独名義でのローン借入、マイナンバーカードを保有している、標準的な新築・中古物件の購入者。自動計算機能によりミスなく最短時間で申告を終えられます。
- 窓口相談や税理士確認を推奨する人:共有名義で連帯債務を組んでおり持分割合と頭金拠出額が複雑に交差している世帯、親からの住宅資金贈与の非課税特例を同時に利用する世帯、自宅の一部を店舗・事務所として併用しているケース。計算ロジックが多重化するため、一度税務署の無料相談窓口等で書類の事前確認を受けることが確実です。
【住宅ローン控除の書き方】に関するよくある質問(FAQ)
Q1:2年目以降に使う「住宅借入金等特別控除申告書」を紛失してしまった場合はどうすればいいですか?
A1:所轄の税務署へ「年末調整のための(特定増改築等)住宅借入金等特別控除証明書等の再交付申請書」を提出することで再発行が可能です。e-Taxソフト(WEB版)からオンラインで再交付申請を行うこともできます。年末調整の時期(11月〜12月)は窓口が混み合い再発行に数週間かかる場合があるため、紛失に気づいた時点で速やかに手続きを行いましょう。
Q2:ペアローンで妻が育児休業に入り、年収が大幅に下がった(または0円になった)年の控除はどうなりますか?
A2:住宅ローン控除は「支払った所得税・住民税からの減税(還付)」という仕組みであるため、育休中で所得税が非課税(0円)の期間は、控除枠があっても還付を受けることができません。使わなかった控除枠を夫の税金から差し引くことは制度上不可能です。翌年以降に復職して課税所得が発生すれば、再びその年から残りの期間分の控除を受けられるようになります。
Q3:初年度の確定申告期間(2月16日〜3月15日)を過ぎてしまったら、もう控除は受けられませんか?
A3:所得税の還付を受けるための「還付申告」は、通常の申告期間に関わらず、入居した翌年の1月1日から5年間いつでも提出可能です。期間を過ぎてしまっても権利が消滅するわけではありませんので、必要書類を揃えて速やかに申告書を税務署へ提出してください。
Q4:年末調整で住宅ローン控除の書類を提出し忘れた場合、どう挽回すればよいですか?
A4:勤務先が翌年1月の給与支払時まで年末調整の再計算を受け付けてくれる場合は、追加提出で対応できます。もし勤務先の期限を過ぎてしまった場合でも、自身で翌年2月16日〜3月15日(または還付申告として)確定申告を行うことで、所得税の還付を受けることができます。
まとめ:正確な書類作成で最大限の減税メリットを享受する
住宅ローン控除は、最長13年間にわたって数十万円から数百万円規模の家計支援をもたらす非常に強力な減税制度です。手続きの成否を分けるのは、「1年目の確定申告で正しい数値を算出し、2年目以降の年末調整で期日通りに転記・提出する」という正確なオペレーションに他なりません。
特に近年の税制では、省エネ適合基準の証明や補助金受給額の差し引き計算など、確認すべき項目が細分化されています。手書きによる計算ミスや添付書類の不備を避けるためにも、マイナポータル連携を活用したe-Taxの積極的な利用が推奨されます。手元の書類を今一度見直し、ルールに則った正しい申告で賢く税金を取り戻しましょう。 (出典: 住宅 ローン 控除 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
