介護保険料はいつから引かれる?40歳・65歳の徴収ルールを徹底解説
ある月の給与明細を開いた瞬間、見慣れない控除項目に目を奪われ、「手取りが急に減っている」と戸惑うビジネスパーソンは少なくありません。その正体こそが、40歳を迎えたタイミングで徴収が始まる介護保険料です。公的介護保険制度は高齢化が進む日本社会を支える不可欠な社会基盤ですが、給料から実際に「いつ、どのような根拠で、いくら引かれるのか」という具体的な仕組みまでは、当事者になるまで広く知られていません。
実は、介護保険料の徴収開始には「満40歳に達した日(誕生日の前日)」という法律上の厳密な基準が存在し、生まれた日によって天引きが始まる月が前後にずれる特有のルールがあります。さらに、65歳を迎えると徴収方式が給与天引きから原則「公的年金からの直接天引き」へと劇的に変化します。家計のキャッシュフローを狂わせないために知っておくべき徴収時期の真実と、給与・年金天引きのメカニズムを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:介護保険料は「満40歳に達した月(誕生日の前日が含まれる月)」から支払い義務が発生し、第2号被保険者となる。
- 要点2:会社員は「翌月徴収」が一般的なため、誕生月の翌月支給給与から天引きされるケースが多い(1日生まれは当月から)。
- 要点3:65歳になると第1号被保険者へ切り替わり、支払い方法が健康保険経由から「市区町村への直接納付・年金天引き」へ移行する。
【40歳到達の罠】介護保険料は「誕生日の前日」から徴収開始される
介護保険料がいつから発生するのかを理解するうえで、最大のポイントとなるのが法律上の「年齢到達日」の定義です。介護保険法第9条において、40歳から64歳までの公的医療保険加入者は「第2号被保険者」と定められています。しかし、この40歳になるタイミングは、私たちが日常感覚で捉えている「誕生日当日」ではありません。
明治35年に制定された「年齢計算ニ関スル法律」および民法第143条の規定により、人は「誕生日の前日が終了する瞬間(午後12時)」に1歳年をとると法的に定義されています。この法律ルールが、介護保険料の納入義務発生月に直接影響を及ぼします。
具体的にどのようなズレが生じるのか、日付のパターンで整理します。
- 誕生日が「10月15日」の場合:
40歳に達する日は「10月14日」です。14日が含まれる「10月」から介護保険の第2号被保険者となり、10月分の保険料から支払い義務が発生します。 - 誕生日が「10月1日」の場合(要注意):
40歳に達する日は「9月30日」です。法律上の到達日は9月に属するため、誕生月の10月ではなく9月分の保険料から支払い義務が発生します。
このように、「各月1日生まれの人」は誕生月の前月分から保険料が発生するというルールが存在します。「まだ40歳になっていないのに、なぜ前月の給料から引かれているのか」と疑問を持つ人が多い背景には、この法律上の年齢計算が関係しています。

給与天引きはいつから始まる?会社員と自営業のスケジュール比較
保険料の支払い義務が発生する月(資格取得月)と、実際に財布や口座からお金が引き落とされるタイミングは必ずしも一致しません。勤務先の給与計算ルールや、加入している公的医療保険の種別によって天引きの時期が異なります。
会社員や公務員が加入する健康保険(協会けんぽや健康保険組合、共済組合)では、保険料の徴収方法として「翌月徴収」を採用している企業が大半を占めます。健康保険法第167条に基づき、前月分の保険料を当月の給与から控除する方式です。
例えば、10月15日生まれの会社員の場合、介護保険料が発生するのは「10月分」です。翌月徴収の企業であれば、実際に給与明細上で天引きが確認できるのは「11月支給分の給与」からとなります。一方で、10月1日生まれの人は「9月分」から発生するため、1ヶ月早い「10月支給分の給与」から控除が始まります。
自営業者やフリーランスが加入する「国民健康保険」の場合は、自治体ごとに納期スケジュールが組まれています。一般的には年間保険料を6月から翌年3月までの年8回〜10回程度に分割して納付するため、40歳到達月の翌月以降に届く納付書または口座振替で支払う形になります。
| 被保険者の区分 | 資格取得の基準日 | 実際の天引き・納付開始時期 | 編集部の見解・注意点 |
|---|---|---|---|
| 会社員・公務員 (一般日生まれ:2日〜末日) | 誕生日の前日がある「誕生月」 | 誕生月の翌月支給給与 (翌月徴収の場合) | 当月徴収の企業では誕生月当月の給与から引かれるため社内規程の確認が必要。 |
| 会社員・公務員 (1日生まれ) | 誕生日前日がある「誕生月の前月」 | 誕生月支給給与 (翌月徴収の場合) | 誕生日より1ヶ月早く引かれ始めるため、最も問い合わせや誤解が多いパターン。 |
| 自営業・フリーランス (国民健康保険) | 誕生日の前日がある「誕生月」 (1日生まれは前月) | 40歳到達後の定期納期 (自治体の通知書による) | 年度途中で40歳になる場合、残りの納期で年間増額分を分割納付するため毎回の負担増に注意。 |
| 65歳以上の全対象者 (第1号被保険者) | 65歳の誕生日前日がある月 | 公的年金からの天引き (または納付書での自主納付) | 給与天引きから市区町村への直接納付へ完全移行。一時的に納付書払いになる空白期あり。 |
【いくら引かれる?】介護保険料の計算方法と最新の保険料率事情
介護保険料が給料からいくら引かれるのかは、加入している医療保険の種類と本人の標準報酬月額(給与額面)によって決定されます。40歳以上の第2号被保険者の介護保険料は、医療保険料と合算して徴収される仕組みです。
中小企業の会社員が多く加入する「全国健康保険協会(協会けんぽ)」の場合、介護保険料率は全国一律で設定されています。近年は高齢化に伴う介護給付費の拡大を受け、介護保険料率は約1.6%〜1.8%前後の高水準で推移しています。会社員の場合、健康保険料と同様に「労使折半(会社と従業員が半分ずつ負担)」となるため、個人の給与から控除される実質的な負担率はその半額(約0.8%〜0.9%前後)です。
大企業が設立する「健康保険組合」では、組合ごとの財政状況によって介護保険料率が独自に定められており、1.5%〜2.0%超まで幅があります。公務員等の共済組合でも同様の計算式が用いられます。
では、月々の手取りは具体的にどれくらい減少するのでしょうか。年収別の目安シミュレーションは以下の通りです。
- 年収400万円(標準報酬月額30万円):
月額介護保険料(総額)= 約5,100円前後
本人負担額(労使折半)= 毎月 約2,500円〜2,700円の天引き - 年収600万円(標準報酬月額44万円):
月額介護保険料(総額)= 約7,500円前後
本人負担額(労使折半)= 毎月 約3,700円〜4,000円の天引き - 年収800万円(標準報酬月額59万円):
月額介護保険料(総額)= 約10,000円前後
本人負担額(労使折半)= 毎月 約5,000円〜5,400円の天引き
※上記は賞与(ボーナス)からも同率で天引きされます。年間を通すと、年収400万円の人で約3万円〜3.5万円、年収600万円の人で約4.5万円〜5万円、年収800万円の人で約6万円以上の年間負担増となります。
一方、自営業者が加入する国民健康保険の介護保険料は、「所得割(前年の所得に応じる)」「均等割(加入者1人あたり定額)」「平等割(1世帯あたり定額)」「資産割」などを自治体ごとに組み合わせて算出されます。国保には事業者負担(労使折半)がないため、全額を世帯主が納める必要があります。
【実態検証】「40歳の壁」で手取り激減?現場のリアルな声と家計への打撃
40歳を迎えた労働者が直面する手取りの減少は、単なる数千円の出費にとどまらず、心理的なショックとしてSNSや家計相談の現場で頻繁に語られます。ファイナンシャルプランナーや社会保険労務士への相談現場では、「昇給したはずなのに手取りが去年より減っている」「何の手続きもしていないのに突然給料が削られた」という声が後を絶ちません。
40代は人生において最も支出が膨らみやすい年代です。住宅ローンの返済ピークに加え、子どもの高校・大学進学に伴う教育費の増大、親の高齢化に伴う見守りコストなど、固定費のプレッシャーが重くのしかかります。そのタイミングで毎月数千円、年間数万円単位の固定控除が上乗せされる構造は、家計に小さくない打撃を与えます。
さらに制度への不満として挙がりやすいのが、「払っているのに40代・50代のうちは介護サービスをほとんど使えない」という受給要件の非対称性です。40歳から64歳までの第2号被保険者が介護保険サービスを利用できるのは、末期がん、関節リウマチ、若年性認知症、脳血管疾患など、国が指定する「16種類の特定疾病」が原因で要介護・要支援認定を受けた場合に厳しく限定されています。交通事故や不慮の怪我で身体が不自由になったとしても、介護保険の給付対象にはならず、障害福祉サービスの対象となります。
「自分が高齢になったときのための社会的な支え合い」という制度理念は理解しつつも、負担と受益のタイムラグが大きいため、40歳到達時の天引き開始は多くの現役世代にとって強い負担感として受け止められています。
65歳で何が変わる?第1号被保険者への移行と「年金天引き」の仕組み
介護保険制度の第2の大きな転換点が「65歳到達時」です。65歳になると、被保険者の区分が「第2号被保険者」から「第1号被保険者」へと切り替わります。これに伴い、保険料の計算方法から支払い窓口まで、制度の根幹が完全に移行します。
最も大きな変化は、「健康保険からの給与天引きがストップし、お住まいの市区町村へ直接納める形に変わる」という点です。会社員として65歳以降も継続雇用されて給与を得ている場合であっても、健康保険組合から引かれていた介護保険料の天引きは終了します(健康保険料本体の天引きは継続します)。
65歳以上の第1号被保険者の支払い方法は、公的年金の受給額に応じて法律で明確に2通りに分けられています。
- 特別徴収(年金からの直接天引き):
老齢・退職年金、障害年金、遺族年金の受給額が「年間18万円(月額1万5,000円)以上」の人は、原則として年金支給月(偶数月の年6回)に年金から自動的に天引きされます。個人の意志で「口座振替に変えたい」と拒否することは原則できません。 - 普通徴収(納付書または口座振替):
年金受給額が年間18万円未満の人、または年度途中で65歳になったばかりの人、他の自治体から転入した直後の人は、市区町村から送付される納付書や口座振替で自分で納めます。
注意しなければならないのは、「65歳になった直後の数ヶ月間は一時的に普通徴収になる」という実務上のタイムラグです。日本年金機構と市区町村の間でデータ連携が完了するまで半年〜1年程度かかるため、年金受給額が年間18万円以上の人であっても、当初は自宅に届く納付書で支払う必要があります。「年金から引かれるはずだと思い込んで放置し、保険料を滞納してしまった」というトラブルが毎年多発しているため、自治体から届く通知書は必ず開封して確認しなければなりません。
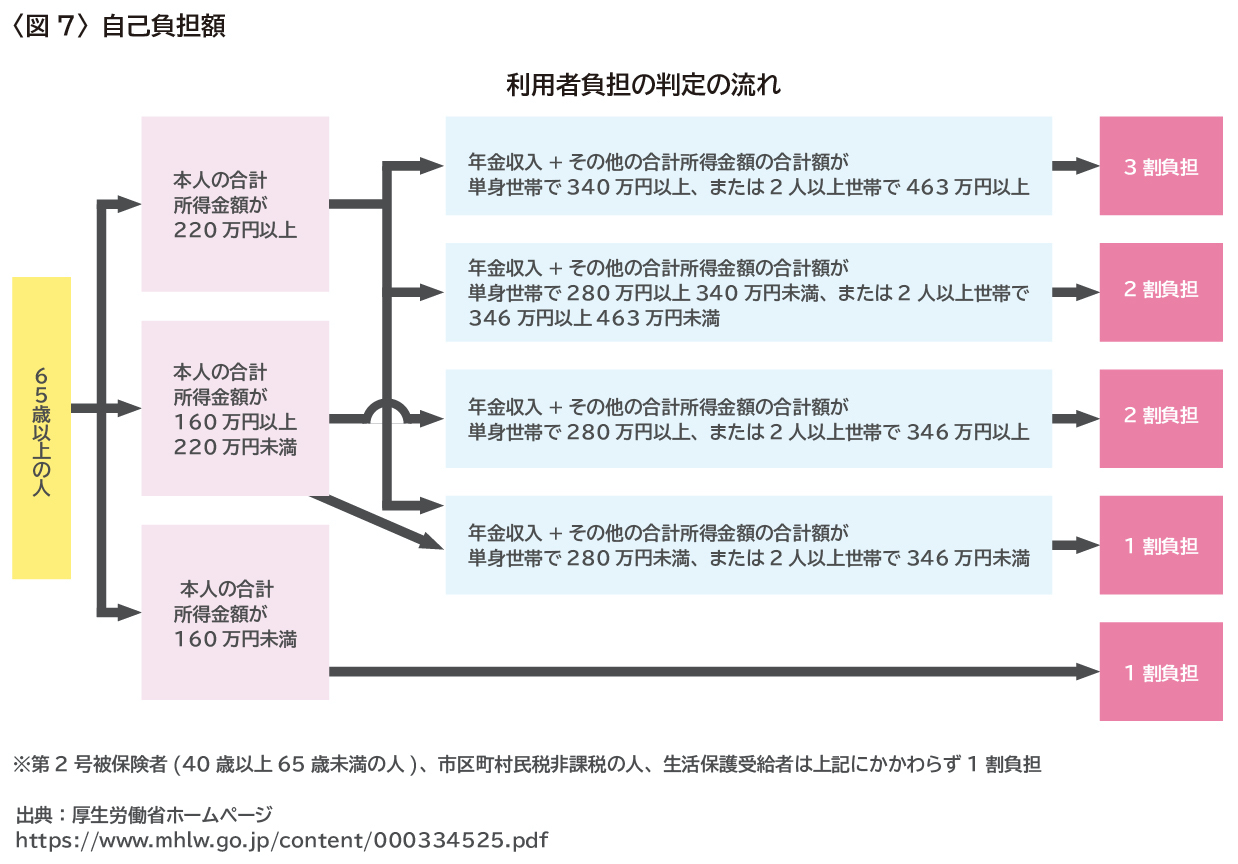
また、65歳以降の介護保険料は、「自治体ごとの財政状況や高齢化率」によって基準額が3年ごとに改定されます。所得段階に応じた多段階制(多くの自治体で9〜15段階程度)となっており、全国平均では月額約6,000円〜7,000円前後ですが、自治体によって2倍以上の地域間格差が生じています。
一般に知られていない盲点とネットの誤解
公的介護保険の運用には、ネット上で誤解されやすい特有のルールがいくつか存在します。トラブルや無駄な出費を防ぐために、正しい事実を把握しておく必要があります。
誤解1:専業主婦(被扶養配偶者)は40歳になっても介護保険料を払わなくていい?
会社員の夫に扶養されている40歳〜64歳の専業主婦(健康保険の被扶養者)の場合、個人の給与口座や財布から直接保険料が引き落とされることはありません。扶養主である夫が加入する健康保険全体で介護保険料が拠出されているため、妻単独での追加徴収は発生しない仕組みです。
ただし、夫が自営業で「国民健康保険」に加入している場合は話が異なります。国保には扶養の概念がないため、妻が40歳に達すると、世帯全体の保険料に妻の介護保険料分が上乗せされ、世帯主あてに請求されます。
誤解2:60歳で定年退職して無職になったら介護保険料は免除される?
退職して無職になっても、40歳以上である限り介護保険料の支払い義務はなくなりません。退職後は、①会社の健康保険を任意継続する、②国民健康保険に切り替える、③子どもの扶養に入る、のいずれかを選択します。子どもの扶養に入れた場合を除き、無職であっても前年の所得に応じた介護保険料を払い続ける必要があります。
【プロの結論】ライフステージ変化における家計防衛の判断基準
公的介護保険制度は、強制加入の社会保険である以上、支払いを回避することはできません。したがって、重要なのは「制度の開始時期を正確に把握し、家計の資金繰りに織り込んでおくこと」です。
- 向いている防衛策(必須の対応):
39歳の時点で翌年の手取りが月額3,000円〜5,000円程度減少することを予算計画に組み込み、固定費(通信費や不要なサブスクリプション)を同額分スリム化しておくこと。 - 慎重になるべき行動(誤った対応):
「手取りが減ったから」といって焦って民間の高額な民間介護保険に無計画に加入すること。公的介護保険の高額介護サービス費制度や、勤務先の健康保険の付加給付内容を精査したうえで、民間保険の必要性を冷静に精査すべきです。
【介護 保険 料 いつから】に関するよくある質問(FAQ)
Q1:40歳の誕生月なのに給与から介護保険料が引かれていません。手続き漏れでしょうか?
A1:手続き漏れではありません。多くの企業では「翌月徴収」を採用しているため、誕生月の翌月に支給される給料から天引きが始まります(例えば10月15日生まれなら11月支給給与から)。ただし、1日生まれの人は誕生月当月の給与から控除されます。
Q2:65歳になって給料から介護保険料が引かれなくなりました。支払わなくて良くなったのですか?
A2:免除されたわけではありません。65歳以降は健康保険経由の給与天引きが法律上廃止され、市区町村への直接納付(納付書・口座振替)または公的年金からの直接天引きに切り替わります。自治体から納付書が届いているはずですので、必ず納付手続きを行ってください。
Q3:介護保険料を滞納するとどうなりますか?
A3:将来または現在介護が必要になった際、厳しいペナルティが科されます。滞納期間に応じて、費用の自己負担割合が通常の1割〜3割から「3割〜4割」に引き上げられたり、高額介護サービス費の支給が差し止められたりします。
Q4:給与や年金から引かれた介護保険料は、年末調整や確定申告で控除できますか?
A4:全額が「社会保険料控除」の対象になります。会社員は給与天引きされた分が源泉徴収票に自動で反映されます。普通徴収で納付書や口座振替で支払った分や、年金から天引きされた分も、確定申告や年末調整で申告することで所得税・住民税の負担を軽減できます。
まとめ:手取り減少に備え、制度の仕組みを正しく把握しよう
介護保険料は、人生の節目となる「満40歳」および「65歳」を迎えたタイミングで徴収形態が大きく変わる特殊な公的保険です。「誕生日の前日」を基準とする法的な年齢到達ルールや、企業の翌月徴収慣行、65歳以降の年金天引きへの移行プロセスを正確に知っておくことで、突然の手取り減少や納付書の未払いに慌てるリスクを確実に回避できます。
少子高齢化の進展に伴い、介護保険料率や制度設計は今後も見直しが続いていきます。知らず知らずのうちに家計が圧迫される事態を防ぐためにも、給与明細や自治体からの通知書を定期的に確認し、ライフステージに応じた計画的な家計管理を徹底していきましょう。 (出典: 介護 保険 料 いつから(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
