銀行カードローンの審査と金利比較!消費者金融との違いを徹底解剖
急な出費や生活費の補填が必要になった際、多くの人が真っ先に検討する選択肢がカードローンです。なかでも都市銀行やネット銀行が提供する個人向け融資は、身近な信頼感と利便性から根強い支持を集めています。しかし、いざ申し込もうとすると「消費者金融と何が違うのか」「審査が厳しいというのは本当か」といった疑問に直面するケースは少なくありません。
2026年の金融環境は、過去の歴史的な超低金利政策から脱却し、各行の融資スタンスや適用金利の見直しが進む転換期にあります。安易な借り入れによる多重債務を防ぎつつ、自身の家計を守るためには、制度の仕組みや実際の審査基準を正しく理解しておくことが欠かせません。本稿では、メガバンクからネット専業銀行までの最新動向を取材データとともに整理し、後悔しないための選択眼を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行カードローンは消費者金融に比べて上限金利が約3〜4%低い一方、警察庁データベース照会が義務付けられているため物理的に即日融資はできません。
- 要点2:形式上は総量規制の対象外ですが、金融庁の指導を受けた自主規制により、実際の融資枠は「年収の3分の1から2分の1程度」に強く抑制されています。
- 要点3:低金利の恩恵を享受するには、残高スライド方式による長期返済の罠を理解し、積極的な繰り上げ返済を前提とした返済シミュレーションを組む必要があります。
【徹底比較】銀行カードローンと消費者金融の決定的な違い
資金調達を検討する際、誰もが直面するのが「銀行から借りるべきか、それとも消費者金融を選ぶべきか」という分岐点です。両者の最大の違いは、適用される法規制と、それに伴う金利設計および融資スピードにあります。
消費者金融は「貸金業法」に基づき運営されており、上限金利は利息制限法の上限(年18.0%〜20.0%)付近に設定されるのが一般的です。これに対して銀行は「銀行法」が適用され、上限金利は概ね年14.0%〜15.0%前後に抑えられています。借入額が大きくなるほど、あるいは借入期間が数か月から数年に及ぶほど、この3〜4%の金利差は最終的な支払利息に重くのしかかります。
| 項目 | 銀行カードローン | 大手消費者金融 | 編集部の見解・評価 |
|---|---|---|---|
| 実質年率(上限) | 年14.0%〜15.0%程度 | 年18.0%程度 | 長期借入なら銀行の金利優位性が極めて高い |
| 融資までの時間 | 最短翌営業日〜数日 | 最短20分〜即日融資可能 | 即日性を求めるなら消費者金融の一強 |
| 無利息サービス | 一部ネット銀行を除き原則なし | 初回30日間無利息が主流 | 短期完済なら消費者金融が総支払額で有利 |
| 適用される法体系 | 銀行法(自主規制あり) | 貸金業法(総量規制対象) | 法的枠組みは異なるが過剰貸付防止は共通 |
| 審査の主体 | 銀行+提携保証会社 | 自社審査 | 銀行は「二重審査」となるため通過基準がシビア |
ここで押さえておくべき決定的な事実が、「銀行カードローンは即日融資が物理的にできない」という点です。かつては銀行でも即日振込をアピールする時代がありましたが、2018年1月以降、反社会的勢力への資金流入遮断を目的として、警察庁のデータベースへの照会が法的に義務付けられました。この照会回答には最低でも1営業日を要するため、どのような優良顧客であっても申し込み当日に現金を手にすることは構造上不可能です。

噂の真偽を徹底検証|「総量規制対象外ならいくらでも借りられる」という誤解
インターネット上の掲示板やSNSで定期的に見かけるのが、「銀行カードローンは総量規制対象外だから、年収の3分の1を超えていても審査に通る」という言説です。この認識は、法解釈としては半分正しく、現場の実態としては明白な誤りです。
確かに貸金業法が定める「個人の借入総額を年収の3分の1までに制限する」という総量規制は、銀行法を根拠とする銀行には直接適用されません。しかし、2017年前後に過剰融資が社会問題化した際、金融庁による立ち入り検査が実施され、全国銀行協会(全銀協)は業務運営の是正策を一斉に打ち出しました。
現在、全銀協に加盟するすべての銀行では、自行内での借入限度額設定にあたり貸金業法と同等か、それ以上に厳密な年収基準(年収の3分の1から2分の1程度を上限枠とする基準)を自主設定しています。さらに、信用情報機関を通じて貸金業者からの既存借入額も精緻に把握したうえで合否を判定しています。「銀行だから年収制限が緩い」と考えて申し込むと、過剰融資防止のスクリーニングに抵触し、即座に否決される原因となります。
銀行カードローン審査基準の深層|落ちる典型例と在籍確認の実情
銀行カードローンが「消費者金融よりも審査が厳しい」と言われる根本的な背景には、保証会社による二重の審査構造が存在します。
銀行自体は個人融資の債権回収ノウハウをすべて内製化しているわけではなく、アコムやプロミス(SMBCコンシューマーファイナンス)、あるいは信販系の大手保証会社と提携しています。申込者は「銀行の基準」と「保証会社の保証基準」の双方を同時にクリアしなければ契約に至りません。万が一返済が滞った場合、保証会社が銀行へ代位弁済を行うリスクを背負うため、保証会社の信用判定は消費者金融の通常審査以上に厳格化する傾向があります。
銀行カードローンの主な審査落ち理由
- 信用情報機関(KSC・CIC・JICC)の事故情報:過去5年以内の延滞、強制解約、債務整理の履歴は一発で致命的な否決要因となります。
- 短期間での多重申し込み:1〜2か月の間に3社以上の金融機関へ申し込んでいると、「返済資金の調達に困窮している」と機械審査で判定されます。
- 他社借入件数の多さ:借入総額だけでなく、借入件数が3件を超えている段階で信用スコアは著しく低下します。
- 申告内容の虚偽・不整合:年収の水増しや他社借入の隠蔽は、信用情報照会によって瞬時に照合され、信用の欠如と見なされます。
審査プロセスの最終盤で行われる「在籍確認」に関しても、利用者の関心が高い項目です。かつては勤務先への非通知・個人名での電話連絡が絶対条件とされていましたが、近年のリモートワーク普及や個人情報保護の潮流を受け、銀行側も柔軟な対応を見せ始めています。一部のネット銀行を中心に、健康保険証や給与明細書の提出によって職場への電話を回避、あるいは事前の相談に応じて時間帯や呼称を調整する配慮が定着しつつあります。

【2026年最新】メガバンクとネット銀行カードローンの金利・スペック比較
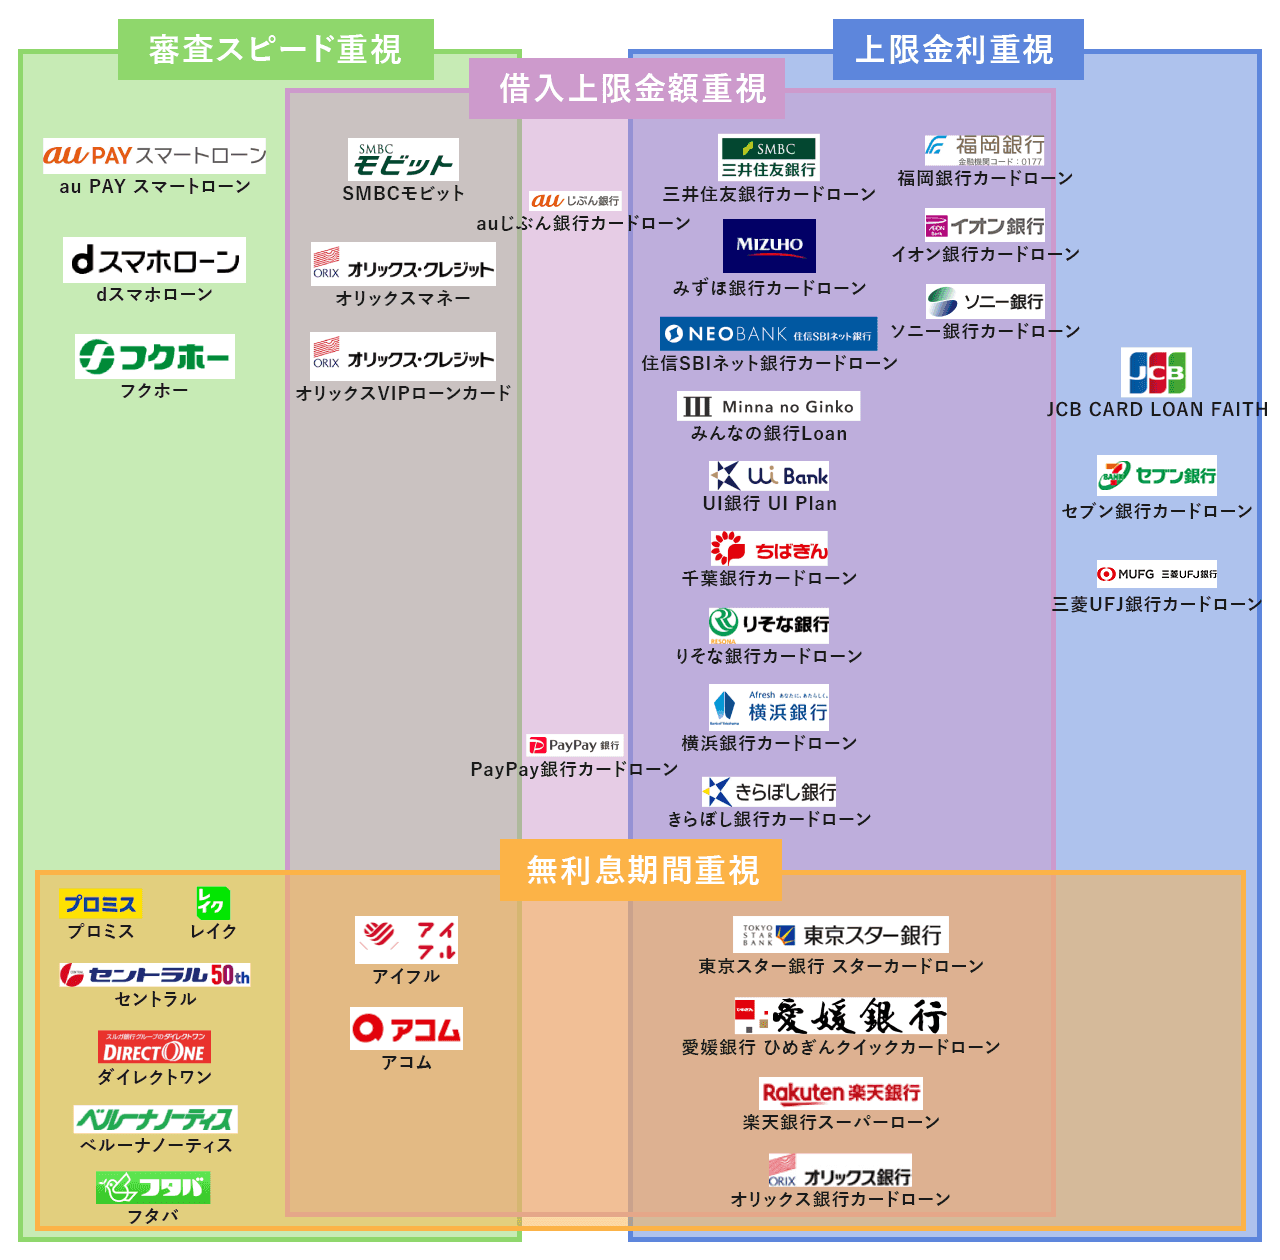
銀行カードローンは大きく「都市銀行(メガバンク)」と「ネット銀行」の2系統に分かれます。両者は同じ銀行法の下にありながら、金利優遇の条件や使い勝手の面で異なる強みを打ち出しています。
メガバンクカードローン(三菱UFJ・三井住友・みずほ)の現在地
メガバンクの最大の特徴は、口座保有者に対する圧倒的なインフラ連携と安心感です。上限金利は概ね年14.0%〜14.5%に集約されており、すでに給与受取口座や住宅ローンを利用している既存顧客に対しては、年0.5%前後の金利引き下げ優遇を提供するケースが見られます。全国の自社ATMや提携コンビニATMの手数料体系が整備されている点も、日常的な利便性を左右する大きな強みです。
ネット銀行カードローン(楽天・住信SBI・auじぶん等)の差別化戦略
対するネット専業銀行は、実店舗を持たない低コスト構造を還元する形で、ユニークな金利設定やキャンペーンを展開しています。基準上限金利は年14.5%〜17.5%とメガバンクよりやや幅があるものの、特定の経済圏(楽天ポイント連携、携帯キャリア決済、証券口座連携)の利用度に応じて基準金利から段階的に割引される仕組みを強化しています。また、消費者金融のように「初回契約から30日間金利ゼロ」といった期間限定特典を導入するネット銀行も登場しており、柔軟な商品設計が目立ちます。
【実態検証】利用者の口コミ評判と現場データに見るリアルな返済負担
ネット上の相談コミュニティやSNSに投稿される銀行カードローン利用者の声を取材・分析すると、ある明確な共通パターンが浮かび上がってきます。
「金利が低いから安心だと思って借りたのに、数年経っても元金がほとんど減っていない」という嘆きです。低金利という言葉の響きに安堵した結果、毎月の返済額を最低金額に設定したまま放置してしまう利用者が後を絶ちません。
銀行カードローンの多くは「残高スライド元利定額返済方式」を採用しています。例えば借入残高が10万円未満であれば毎月の返済額はわずか2,000円〜3,000円で済むよう設計されています。心理的な負担が極めて軽い反面、返済額の大半が利息に充当され、元金の減少ペースは極端に鈍化します。
実際に、年14.5%の金利で30万円を借り入れた場合の返済シミュレーションを見てみましょう。毎月決められた最低返済額(約5,000円〜6,000円)のみを支払い続けた場合、完済までに要する期間は約6年(70回以上)に及び、支払う利息の総額は約15万円、つまり借入元金の半分に相当する金額を利息として支払う計算になります。一方で、毎月1万5,000円を計画的に返済した場合は約2年で完済でき、総利息は約4万8,000円で済みます。低金利の恩恵は、返済期間を自らコントロールする強い意志があって初めて成立するのです。
行動経済学から読み解く「カードローンの罠」
なぜ多くの人が返済の長期化に陥るのでしょうか。行動経済学における「現在バイアス(現在の利益を将来の負担より過大評価する心理)」と「メンタル・アカウンティング(心の会計)」がその背景にあります。
手元の現金が減らないキャッシング枠は「自分のお金」と錯覚しやすく、金利の低さは「まだ大丈夫」という安心感を与えて先送りを正当化させます。この無意識のバイアスを断ち切るには、契約時点で借入総額の完済日を手帳やアプリに固定し、毎月のボーナス月には必ず追加返済を行う強制ルーティンを設計しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融機関の宣伝文句に惑わされず、自身の置かれた客観的状況から利用適性をジャッジするための明確な境界線を提示します。
銀行カードローンが向いている人
- 融資までに数日から1週間程度の時間的猶予がある人
- 借入希望額が50万円以上で、返済が半年以上に及ぶことが確実な人
- メインバンクで給与受取を行っており、口座連携による金利優遇を受けられる人
- 過去5年間にクレジットカードや携帯分割払いの延滞歴が一切ない人
利用を避ける、または極めて慎重になるべき人
- 「今日中」「明日中」にどうしても現金を用意しなければならない人(消費者金融を検討すべき)
- 借入希望額が5万〜10万円程度で、来月の給料日に一括完済できる見込みの人(大手消費者金融の30日間無利息サービスの方が総コストを抑えられる)
- すでに消費者金融や信販会社から年収の3分の1近くを借り入れている人(審査落ちの履歴が信用情報に残るリスクが高い)
- 毎月の家計収支が慢性的な赤字に陥っており、返済原資が確保できていない人
【銀行 カード ローン】に関するよくある質問(FAQ)
Q1:パートやアルバイト、専業主婦でも申し込みは可能ですか?
A1:パートやアルバイトであっても、毎月安定した継続収入があれば多くの銀行で申し込み可能です。ただし、本人の収入がない専業主婦(夫)に関しては、配偶者控除や配偶者貸付の枠組みに対応しているごく一部の銀行(楽天銀行やイオン銀行など)を除き、原則として申し込みを受け付けていません。
Q2:銀行カードローンの利用は住宅ローンの審査に悪影響を与えますか?
A2:明確に影響します。カードローンは「契約している限度額」そのものが借入残高と見なされるケースが多く、実際に使っていなくても借入可能枠が存在するだけで住宅ローンの借入可能上限額が減額される要因になります。住宅ローンの本審査前には、利用していないカードローンの枠を解約しておくのが鉄則です。
Q3:審査に落ちてしまった場合、他行へすぐに再申し込みしてもいいですか?
A3:おすすめできません。信用情報機関にはカードローンの申込履歴が6か月間記録されます。短期間に連続して申し込むと「申し込みブラック」と判定され、他行でも即座に弾かれる負の連鎖に陥ります。審査に落ちた場合は最低でも半年間期間を空け、その間に既存借入の減額や他社債務の整理を行うのがセオリーです。
まとめ:2026年の金利環境を生き抜く賢明なカードローン活用術
金利ある世界への回帰が進む2026年において、個人向け無担保融資の選択にはこれまで以上の慎重さが求められます。銀行カードローンが持つ「相対的な低金利」というアドバンテージは、計画的な返済スピードと組み合わさることで初めて真価を発揮します。
「即日融資には非対応であること」「自主規制による厳格な審査基準が存在すること」「最低返済額だけを払い続けると元本が減らないこと」――これら3つの冷徹な現実を正しく認識したうえで、自らの家計防衛に向けた一時的なツールとして賢明に活用してください。 (出典: 銀行 カード ローン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
