DUO失速の真相|プレミアアンチエイジング赤字転落と現在の再起戦略
かつて「DUO(デュオ) ザ クレンジングバーム」の大ヒットと華々しいテレビCM戦略で飛ぶ鳥を落とす勢いを誇ったプレミアアンチエイジング。2020年の東証マザーズ(現グロース)上場直後は時価総額が一時数千億円規模に達し、D2C(Direct to Consumer)コスメ業界の旗手として投資家や美容業界の熱い視線を浴びていました。しかし、その後の決算で業績は急変し、赤字転落とともに株価はピーク時の数分の一以下へと大暴落。「やばいのでは」「経営は破綻しないのか」といった懸念の声がSNSや掲示板で飛び交う事態となりました。
栄華を極めた同社に一体何が起きたのか。単なるブームの一過性で片付けられない化粧品マーケティングの構造変化、過熱した広告投資の反動、そして主力ブランド「DUO」や「CANADEL(カナデル)」「clayence(クレイエンス)」の現在地について、有価証券報告書や最新の決算発表、ユーザーの生の声から徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:プレミアアンチエイジング株価の急落は、主力の「DUO」の売上減速と新規顧客獲得コスト(CAC)高騰による営業赤字転落が主因。
- 要点2:「やばい」と噂される背景には、過度なWeb広告依存モデルの限界と、プチプラ勢を含むクレンジングバーム市場の競合激化という構造的要因が存在する。
- 要点3:プレミアアンチエイジング現在は「クレイエンス」等のヘアケア領域育成や広告宣伝費の適正化、リテール販路の再構築により黒字復帰に向けた事業構造改革を推進中。
【業績と株価の全貌】DUOブームの終焉から赤字転落までの経緯
プレミアアンチエイジングの成長軌道は、まさに日本のD2Cコスメ市場の急拡大を象徴するものでした。「とろけるバーム」という斬新なテクスチャーと高いクレンジング力、有名タレントを起用したキャッチーなCM展開により、2021年7月期には売上高340億円超、営業利益46億円超という驚異的な数値を叩き出しました。
しかし、成長の熱狂は長くは続きませんでした。プレミアアンチエイジング業績推移を振り返ると、2022年7月期以降、売上の伸びが急速に鈍化。2023年7月期には広告投資の効率悪化や在庫評価損などが重なり、一転して営業赤字に転落することとなりました。
業績の急激な悪化に市場は敏感に反応しました。上場直後の2021年に記録した高値18,000円台(分割考慮前)から株価は一本調子で下落を続け、一時は1,000円前後の水準まで売り込まれる厳しい調整を余儀なくされました。個人投資家の間では「上場ゴールだったのではないか」「再浮上は絶望的か」といった悲観的な見方が広がり、検索サジェストに「やばい理由」や「赤字」といったネガティブワードが並ぶ発端となったのです。
【真相解明】なぜ「やばい」と囁かれるのか?赤字理由の深層構造
同社が短期間で深刻な業績悪化に陥った背景には、外部環境の急変とビジネスモデルの構造的な歪みが複雑に絡み合っています。IR資料や市場データを分析すると、プレミアアンチエイジング赤字理由として以下の3つの決定的な要因が浮かび上がります。
第1に、新規顧客獲得コスト(CAC)の急激な高騰です。同社はWeb広告やインフルエンサーマーケティング、大型テレビCMを連動させた大量露出によって急成長を遂げました。しかし、プライバシー保護規制に伴うネット広告のターゲティング精度低下や競合他社の参入ラッシュにより、1件の定期購入を獲得するために必要な広告費が激増。広告を打てば打つほど利益が削られるという負のスパイラルに陥りました。
第2に、クレンジングバーム市場における競合過多とコモディティ化です。DUOが開拓したバーム型クレンジング市場には、大手化粧品メーカー(ファンケルやコーセー等)やドラッグストアのプチプラブランド(ロゼット等)が次々と類似商品を投入しました。定価3,960円(税込)のDUOに対し、1,000円〜2,000円前後の低価格で高品質な対抗製品が棚を占めるようになり、消費者のブランド乗り換え(ブランドスイッチ)が急速に進んだのです。
第3に、定期購入ビジネス特有の解約リスクと規制強化が挙げられます。定期通販モデルは継続率(LTV)の高さが生命線ですが、初回大幅割引で購入したユーザーの早期解約が想定以上に増加。さらに特定商取引法の改正など消費者保護のルール厳格化により、強引な定期縛りによる囲い込みモデルそのものが通用しなくなった点が収益性を圧迫しました。
【徹底比較】主要ブランドと経営指標から見る現在の立ち位置
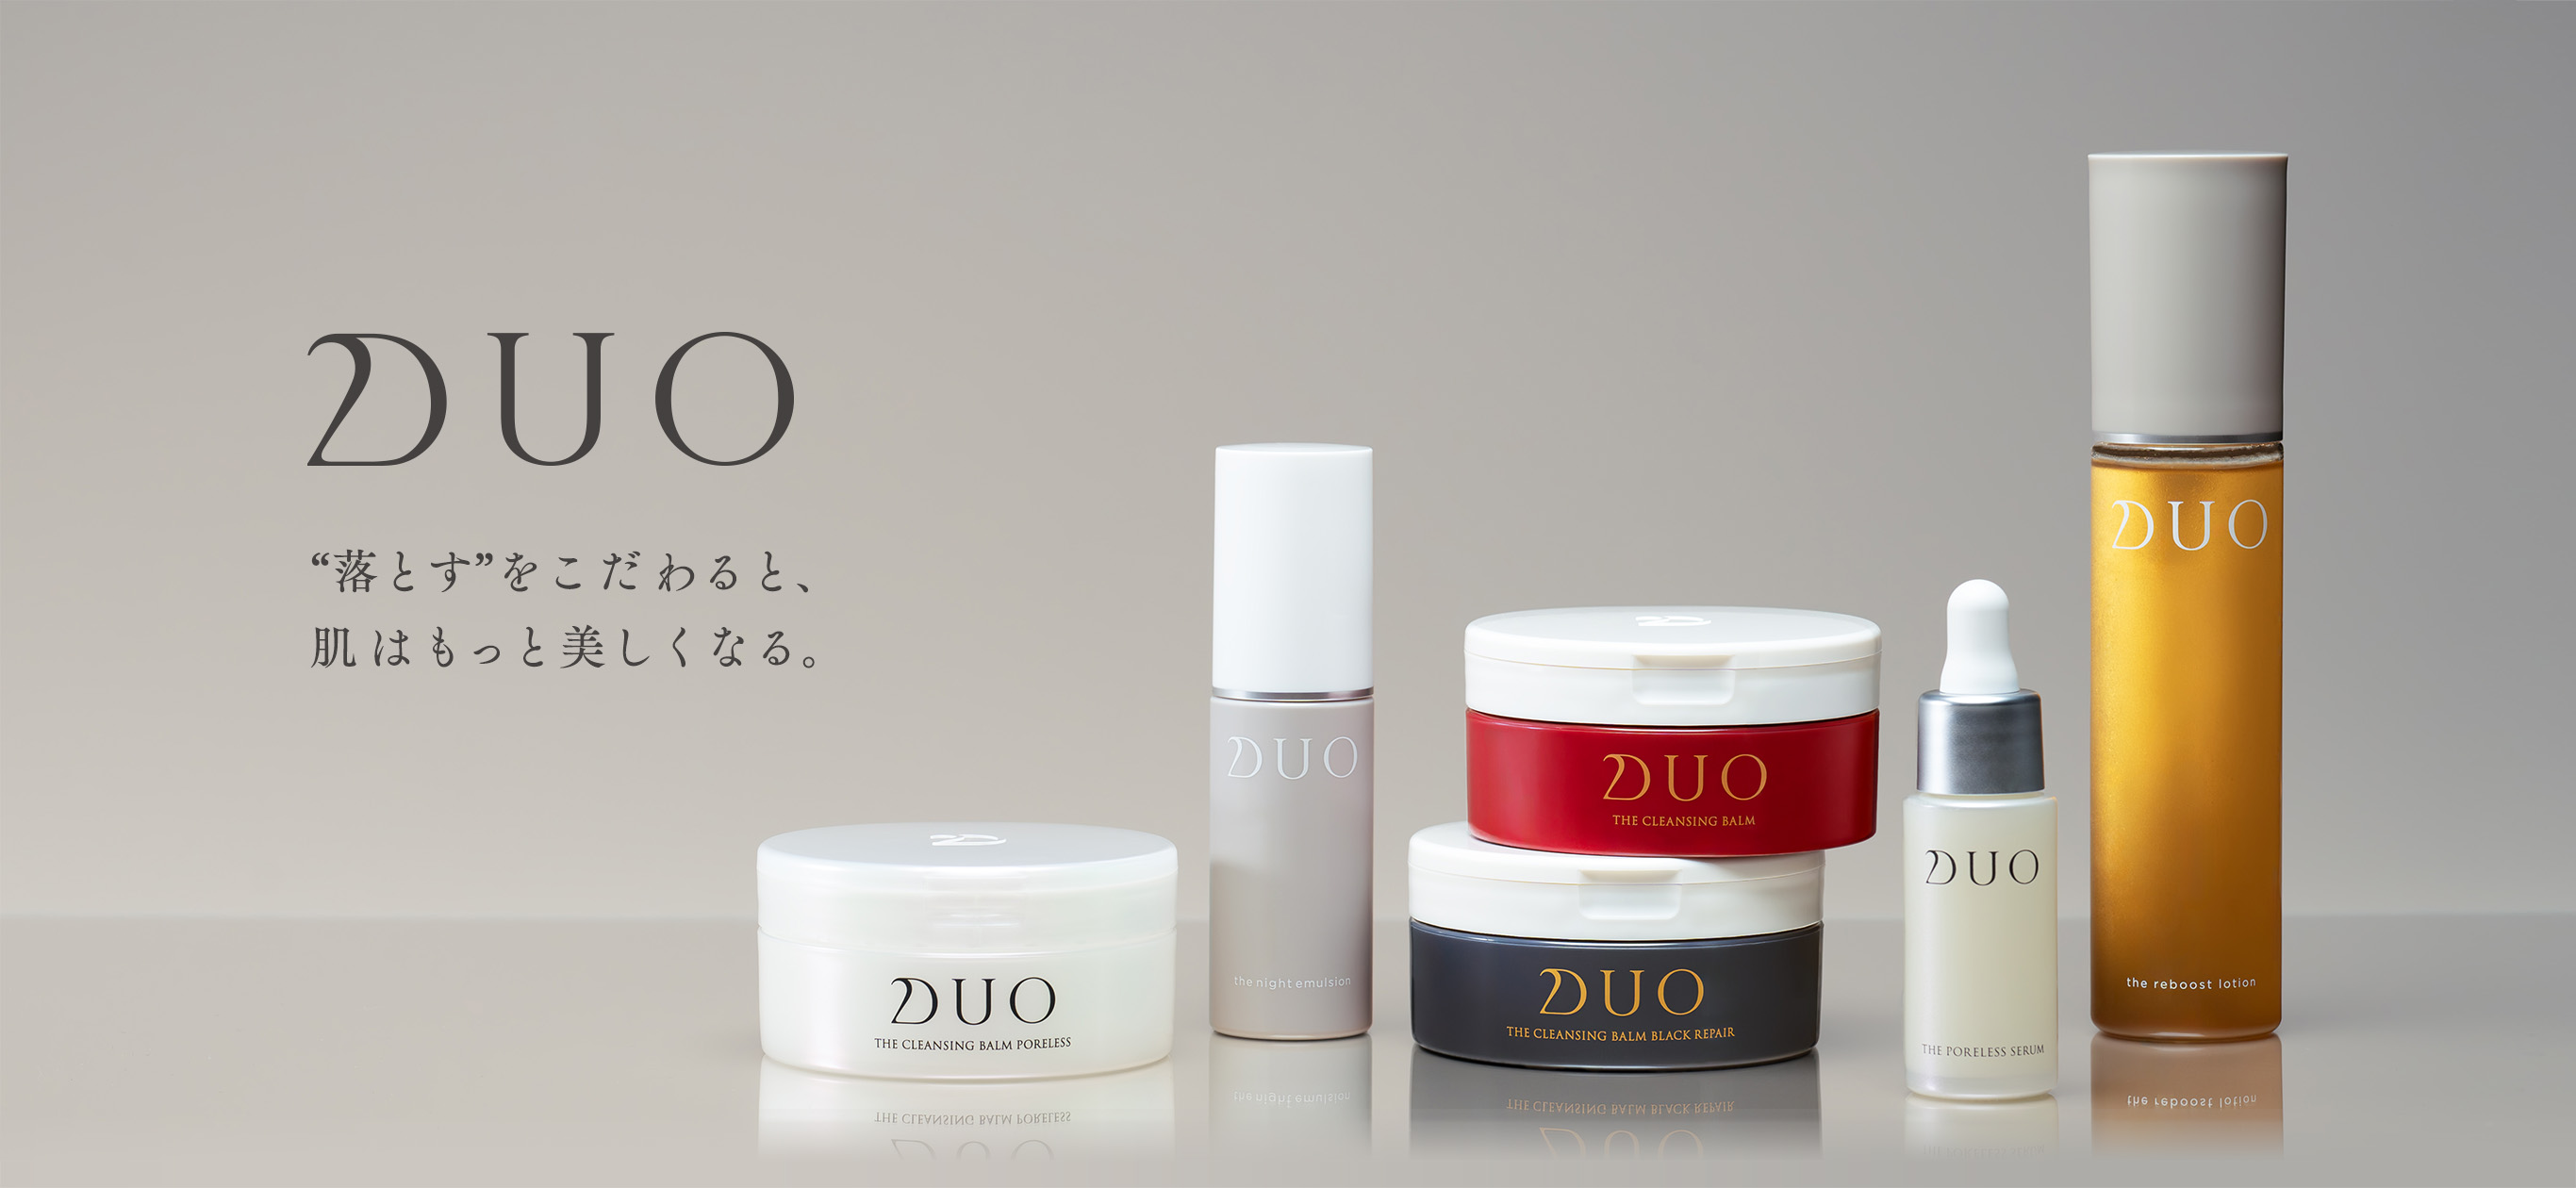
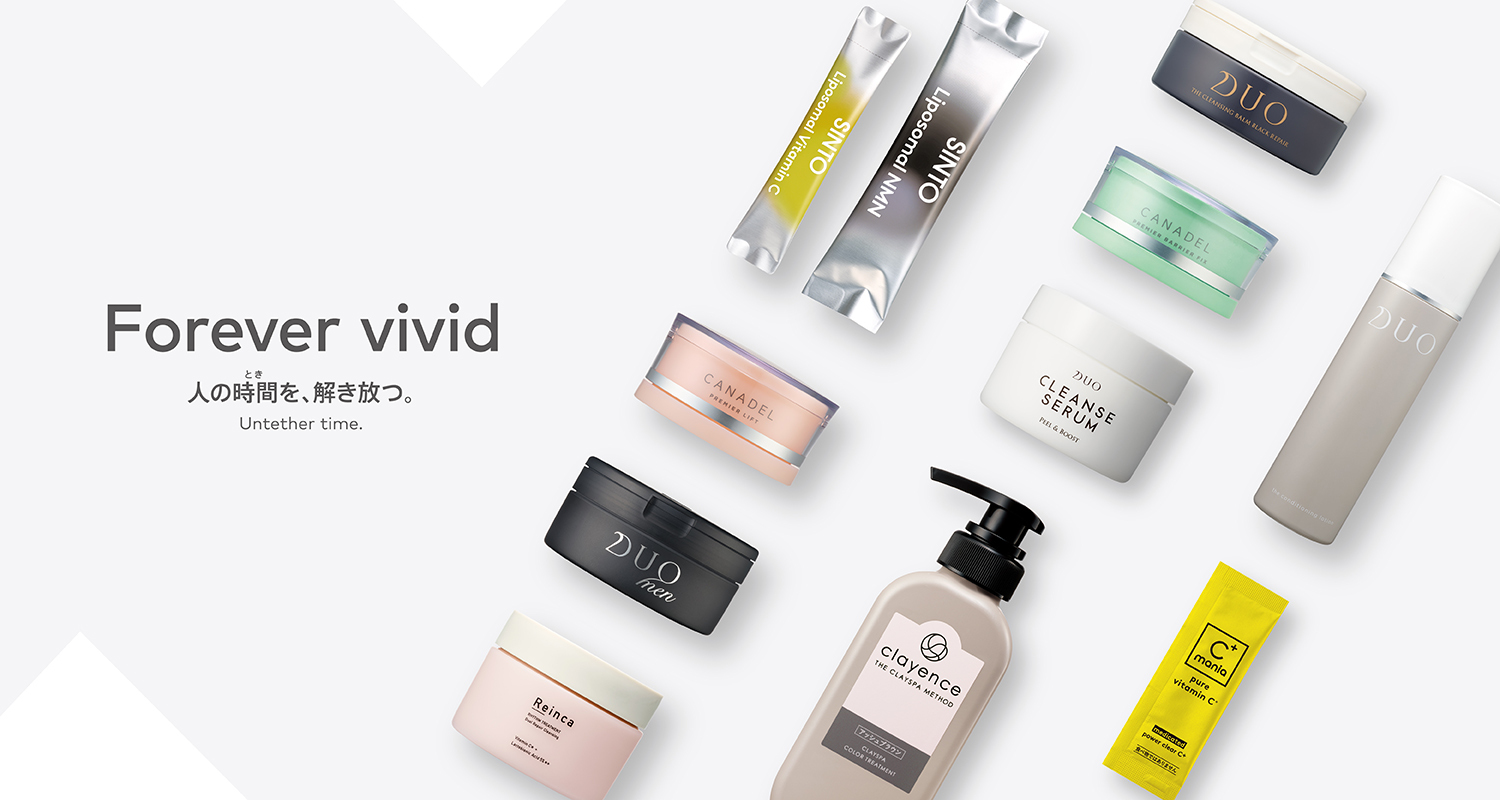
主力ブランド「DUO」の一本足打法から脱却すべく、同社はオールインワンジェル「CANADEL(カナデル)」やヘアケアブランド「clayence(クレイエンス)」の多角化を推進してきました。各主力ブランドのポジショニングと現在の経営指標を整理したのが下表です。
| ブランド / 項目 | 主要ターゲット・価格帯 | 市場環境・競合状況 | 編集部の見解・評価 |
|---|---|---|---|
| DUO(デュオ) クレンジングバーム | 20代〜50代女性 約3,960円(90g) | 激戦区。ドラッグストアの1,000円台競合品にシェアを奪われ成熟期へ。 | 売上規模は縮小傾向も、根強い固定ファンを抱える基盤事業。リニューアルでテコ入れ中。 |
| CANADEL(カナデル) 高機能オールインワン | 30代〜60代女性 約4,180円(58g) | 時短ニーズで堅調。製薬系や大手エイジングケア勢と競合。 | 客単価が高くLTVが安定。第2の柱として一定の収益貢献を維持。 |
| clayence(クレイエンス) カラーケア・ヘアケア | 40代〜60代男女 約3,740円(300g) | 白髪ケア・頭皮ケア市場の拡大に伴い急成長。利便性重視層にヒット。 | 同社の再成長を牽引する期待の柱。リピート率が高く利益率改善の鍵。 |
| 財務・収益構造 (全社ベース) | 自己資本比率:60%超 (実質無借金経営を維持) | D2C通販から店頭リテール卸・ECハイブリッド型への転換期。 | 財務健全性は極めて強固。過度な広告を抑え、筋肉質な高収益体質へ回帰中。 |
【実態検証】DUOとカナデルのリアルな評判|愛用者と離脱者の声
同社の成長を支えてきた製品群について、ネット上の口コミやSNSでのプレミアアンチエイジング評判を精査すると、評価は明確に二極化しています。
好意的なレビューで目立つのは、「洗い上がりのしっとり感や毛穴汚れの落ち具合に関しては、他の安価なバームでは代用できない」(30代乾燥肌)、「クレイエンスのカラートリートメントはサロンに行く頻度が減って手放せない」(40代主婦)といった、処方設計や製品自体のクオリティの高さを称賛する声です。特にクレンジングバームのパイオニアとしての開発力は今なお高く評価されています。
一方で、ネガティブな意見として根強く残るのは「広告が過剰で胡散臭さを感じてしまう」「定期コースの解約手続きが以前は電話がつながりにくく不便だった」「ドラッグストアで3,960円を毎月買い続けるにはコスパが厳しい」といった販売手法や価格設定に対する不満です。品質が良いにもかかわらず、過去の過熱したプロモーション手法がブランドイメージに影を落とした側面は否定できません。
【組織と待遇の実態】プレミアアンチエイジングの平均年収と社内環境
業績の乱高下は、社内組織や採用市場にも大きな影響を与えています。有価証券報告書の公表データによると、プレミアアンチエイジング年収(平均年間給与)は約600万〜680万円前後(平均年齢30代半ば)を推移しており、化粧品・トイレタリー業界の平均値と比較しても比較的高水準な給与水準を維持しています。
オープンワーク等の社員口コミや業界関係者の証言を総合すると、社内環境はベンチャー特有のスピード感と成果主義が色濃く残る一方、業績低迷期を経て組織のスリム化と業務効率化が進められました。過度な新規獲得至上主義から、商品開発や顧客ロイヤルティ向上を重視する文化へのシフトが模索されています。

【プロの結論】プレミアアンチエイジングの将来性と選ぶべきユーザー層
直近のプレミアアンチエイジング決算速報やIR開示資料を踏まえると、同社の最悪期は脱しつつあります。不採算な広告投資を大幅に削減し、ドラッグストアやバラエティショップなどのリアル店舗網(リテール販路)を強化したことで、損益分岐点は大幅に引き下げられました。
今後のプレミアアンチエイジング将来性を左右するのは、「クレイエンス」に続く第3、第4のヒットカテゴリーを生み出せるか、そして海外市場(アジア圏を中心とした越境ECや現地展開)でどれだけシェアを獲得できるかという点にかかっています。
最後に、消費者および投資家が同社製品や銘柄と向き合うための明確な判断基準を提示します。
【おすすめできる人】
- 消費者:プチプラ化粧品では乾燥や毛穴悩みが改善せず、多少コストがかかっても確実な保湿・エイジングケア機能を求める人。
- 消費者:自宅で手軽にサロン品質の白髪・頭皮ケアを行いたい人(クレイエンス利用)。
- 投資家:黒字転換による業績底打ちと、実質無借金の強固な財務基盤(キャッシュリッチ)に着目した中長期バリュー投資を志向する人。
【慎重になるべき・おすすめできない人】
- 消費者:毎月のコスメ代を1,000円〜2,000円台に抑えたいコストパフォーマンス重視の人。
- 投資家:かつてのような年率数十%の急成長(D2Cグロース株)の再来を期待し、短期的な大幅値上がり益を狙う人。
【プレミア アンチ エイジング】に関するよくある質問(FAQ)
Q1:プレミアアンチエイジングは倒産するリスクがありますか?
A1:倒産リスクは極めて低いと考えられます。赤字を計上した時期はあるものの、自己資本比率は60%を超えており、潤沢な手元資金を保有する実質無借金経営を継続しています。財務基盤は依然として強固です。
Q2:DUOクレンジングバームの定期購入は簡単に解約できますか?
A2:現在はWebのマイページや公式LINE、電話からスムーズに解約手続きが可能です。過去に指摘された定期縛りや解約手続きの煩雑さは法改正および運用改善により大幅に見直されています。
Q3:なぜDUOの売上は急激に落ち込んだのですか?
A3:最大の理由は、大手やプチプラメーカーによる「1,000円〜2,000円台の類似バーム製品」の乱立です。市場のコモディティ化に加え、Web広告の獲得単価が高騰したことで、従来の大量広告による集客モデルが立ち行かなくなったことが直接の原因です。
まとめ:今後の動向と失敗しないための判断基準
プレミアアンチエイジングが直面した「急成長からの急減速」は、ネット広告と定期通販に依存したD2Cモデルが直面する典型的な成長痛であり、市場の成熟を物語っています。
同社は現在、過剰なプロモーション頼みの体質から脱却し、商品力に基づくリピート需要の獲得とリテール販路の最適化による「筋肉質な経営体制」への転換を進めています。製品自体の処方設計や使用感に対する市場の評価は依然として高く、クレイエンスをはじめとする新ブランドの育成が軌道に乗れば、着実な再成長シナリオを描くことは十分に可能です。
消費者としてはセールや定期初回割引を賢く活用しつつ自身の肌質に合うかを見極め、投資家としては毎四半期の営業利益率と広告宣伝費率の推移を冷静に監視していくことが、賢明な付き合い方となります。 (出典: プレミア アンチ エイジング(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
