国民健康保険はいつまで払う?75歳移行の罠と一生涯続く負担の真実
毎年6月、自治体から自宅へ届く納税通知書を手にして「この重い負担はいったい何歳まで払い続けるのか」と頭を抱える人は決して少なくありません。特に定年退職を迎えたシニア層や、フリーランス・個人事業主として働く現役世代にとって、前年の所得に応じて容赦なく請求される国民健康保険料(税)は、日々の生活設計を根底から揺るがす固定費となっています。
ネット上では「75歳になれば国保の支払いは終わる」という言説が飛び交う一方で、「死ぬまで搾取され続けるのではないか」という不安の声も後を絶ちません。制度の複雑な仕組みと法改正の荒波のなかで、私たちはいつまで、どのように医療保険料を負担し続けることになるのか。2026年現在の最新社会保障データと制度の現場を取材し、その決定的な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険としての納付は「75歳の誕生日前日」で終了し、支払うのは75歳誕生日の前月分までとなる。
- 要点2:ただし負担自体が消えるわけではなく、誕生月からは後期高齢者医療制度への移行時期を迎え、形を変えて生涯支払いが継続する。
- 要点3:2026年最新の国民健康保険料上限引き上げや退職時の任意継続との比較を踏まえ、合法的な減免制度を活用した家計防衛が不可欠である。
【真相解明】国民健康保険料は一生払い続けるのか真相|75歳誕生日の前月分までのカラクリ
「国民健康保険は75歳で払わなくてよくなる」というフレーズを耳にして、肩の荷が下りる思いをした経験があるかもしれません。しかし、結論から言えば、この言葉には制度上の大きな罠が潜んでいます。厳密な法解釈において、国民健康保険という枠組みから抜ける時期は確実に存在しますが、医療保険料の納付そのものは息を引き取る瞬間まで免れることはできません。
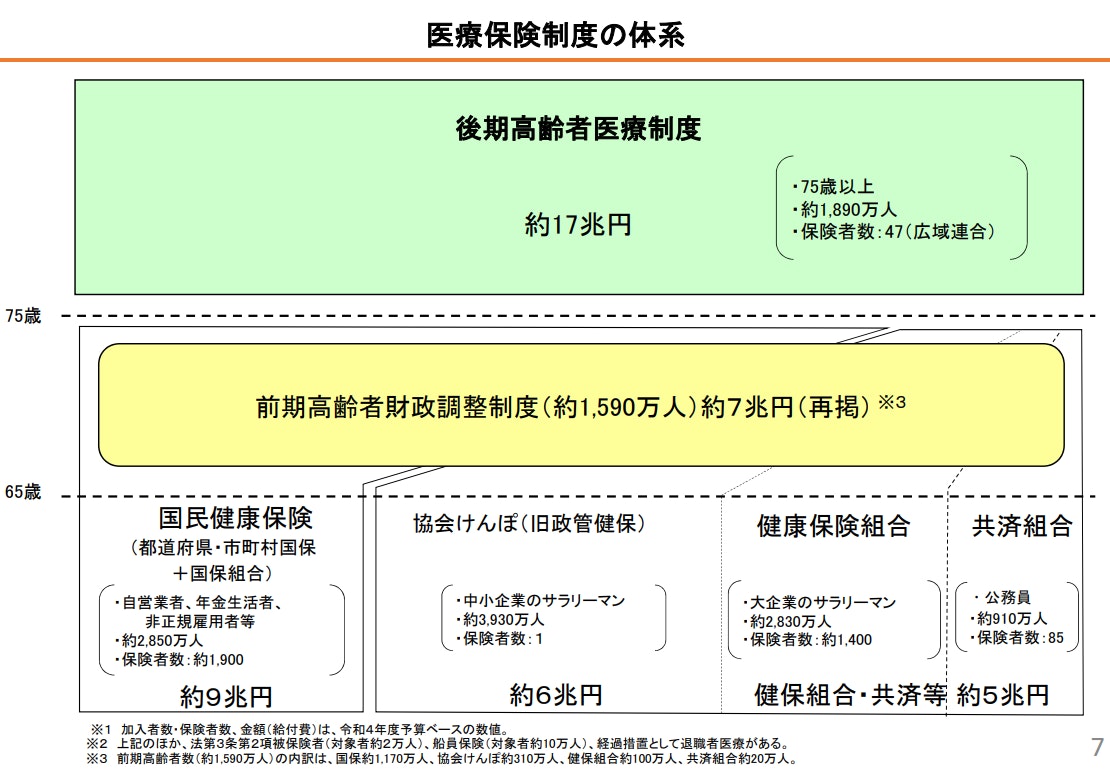
日本国内に住所を有するすべての人がいずれかの公的医療保険に加入する「国民皆保険制度」において、75歳は法的な大転換点です。75歳の誕生日を迎えた当日に、加入者はこれまで加入していた国民健康保険の被保険者資格を自動的に喪失します。これに伴い、国保料として納める義務が発生するのは75歳誕生日の前月分までと法律で明確に定められています。例えば、9月15日に75歳を迎える方であれば、8月分までの国保料を納付すれば、国民健康保険としての役目は終了します。
しかし、これは支払いが免除されたことを意味しません。誕生日を迎えたその日から、独立した医療制度である後期高齢者医療制度への移行時期が訪れ、今度は同制度の被保険者として新たな保険料の徴収が始まります。看板の掛け替えに過ぎず、名目が「国民健康保険料」から「後期高齢者医療保険料」へと変わるだけであり、国民健康保険料は一生払い続けるのか真相を突き詰めれば、「公的医療保険料という広義の負担は、生涯にわたって死ぬまで形を変えて継続する」というのが揺るぎない現実です。
【年齢別の負担推移】40歳からの介護保険料上乗せ期間と年金からの特別徴収
生涯にわたる保険料の納付スケジュールを把握する上で、避けて通れないのが「年齢に応じた加算と徴収方法の変化」です。公的医療保険の負担額は、単に所得だけでなく、年齢階層ごとに課される公的義務によって大きく変動します。
まず最初の転換点は40歳です。40歳を迎えると、医療保険料に加えて介護保険第2号被保険者としての負担義務が発生し、40歳からの介護保険料上乗せ期間に突入します。これにより、30代までと同水準の所得であっても、保険料負担は一気に跳ね上がります。この介護保険料の上乗せは64歳に達するまで毎月続き、現役世代の可処分所得を圧迫する主要因となっています。
さらに65歳に達すると、介護保険料は国民健康保険料から切り離され、自治体から直接「第1号被保険者」として徴収されるようになります。そして原則として行われるのが、年金からの特別徴収と天引きの理由に直結する徴収形態の変更です。公的年金を年額18万円以上受給しており、介護保険料と国民健康保険料の合算額が年金受取額の2分の1を超えない場合、本人の意思に関わらず、年金支給日(偶数月)にあらかじめ保険料が差し引かれて振り込まれる仕組みが稼働します。
行政側がこの特別徴収を推し進める背景には、高齢化に伴う自治体窓口の収納コスト削減と、未納・滞納を未然に防ぐ確実な徴収網の構築という明確な意図が存在します。「手元にお金が入る前に吸い上げられる」という高齢者の不満は根強いものの、制度設計上、高齢単身世帯や認知機能の衰えによる未納リスクをヘッジするための強固な包囲網として機能しているのが実情です。
【徹底比較】退職後の国民健康保険と任意継続の選択基準|2026年最新データ検証
会社を退職した直後に直面する最大の分水嶺が、「会社の健康保険を任意継続するか」「自治体の国民健康保険に切り替えるか」という選択です。この選択を誤ると、年間で数十万円もの余計な出費を強いられるケースが日常的に発生しています。
特に注視すべきは、近年の相次ぐ制度改定です。団塊ジュニア世代の高齢化や医療費の高騰を背景に、高所得層の負担増を狙った2026年最新の国民健康保険料上限引き上げが実施されており、賦課限度額は医療分・支援金分・介護分を合算して年間100万円の大台を大きく突破する水準に達しています。前年の退職直前まで高年収を得ていたビジネスパーソンほど、国民健康保険を選択した際の保険料は上限額に張り付きやすくなります。
| 項目 | 退職後の任意継続被保険者 | 自治体の国民健康保険 | 編集部の見解・判断基準 |
|---|---|---|---|
| 保険料の算定基準 | 退職時の標準報酬月額(上限設定あり)×保険料率(全額自己負担) | 前年中の総所得金額等をもとに世帯単位で算定(上限106万〜108万円規模) | 前年年収が500万円を超える層は、任意継続の法定上限額が有利に働くケースが大半。 |
| 扶養家族の取り扱い | 被扶養者(配偶者・子ども等)の追加保険料は0円(追加負担なし) | 扶養という概念がなく、家族1人ごとに「均等割」が加算される | 扶養家族が多い家庭は、国保に切り替えた途端に均等割の多重加算で保険料が高騰する。 |
| 加入可能期間 | 最長2年間(法改正により任意脱退は随時可能) | 期限なし(他の社会保険に加入、または75歳を迎えるまで) | 1年目は任意継続を選び、所得が激減した2年目に国保へ切り替える戦術が極めて有効。 |
| 付加給付や福利厚生 | 健康保険組合独自の付加給付(自己負担限度額の引き下げ等)が継続 | 原則として法定給付のみ(付加給付は存在しない) | 持病があり高額療養費を頻繁に利用する人は、健保組合の付加給付の有無が決定打になる。 |
退職後の国民健康保険と任意継続の比較において最も重要なのは、「退職1年目の所得のギャップ」です。国民健康保険料は前年の所得を基礎に計算されるため、退職して収入が途絶えた1年目であっても、現役時代の高額な所得をベースに請求が届きます。一方、任意継続は各保険組合が定める標準報酬月額の上限(協会けんぽ等の平均値)で頭打ちになるため、高所得者ほど任意継続を選んだ方が年間数十万円単位で支出を抑えられる構造になっています。
【実態検証】「窓口で愕然とした」納付現場の悲鳴と滞納処分がもたらす差し押さえの現実
行政の相談窓口やソーシャルメディア上には、制度の谷間に落ちた加入者からの切実な声が日々蓄積されています。「会社を辞めて半年、収入が激減したのに月8万円もの納付書が届き、貯金がみるみる溶けていく」「年金月額14万円から国保料と介護保険料が2万5000円も天引きされ、手元に11万円しか残らない」といった声は、もはや特別な例外ではありません。
こうした高額な保険料負担に対して「払えないから放置する」という選択を取った場合、待っているのは冷徹な法的執行です。納付期限を過ぎた場合の延滞金と差し押さえの手続きは、地方税法の規定に準じて年々厳格化の一途を辿っています。納期限を過ぎると、まず20日以内に督促状が発送されます。督促状の発付から10日を経過しても完納されない場合、自治体側は法的に「財産を差し押さえなければならない」と定められています。
現場の実態として、督促を無視し続けた滞納者に対しては、金融機関への預貯金照会や給与支払元への調査が秘密裏に行われます。そしてある日突然、銀行口座から預金が強制的に引き落とされたり、勤務先からの給料や取引先への売掛金が差し押さえられたりする事態へと発展します。年利換算で最大14.6%に達する延滞金が加算されるだけでなく、督促に応じない期間が長引けば、有効期限が極めて短い「短期被保険者証」や、窓口で医療費全額(10割)を一旦立て替える必要がある「被保険者資格証明書」の交付対象となり、実質的に保険診療の恩恵を奪われる危険に晒されます。
また、国民健康保険証の有効期限と更新時期を巡る運用も大きな変革期を迎えています。マイナ保険証への一本化に伴い、従来の紙やプラスチック製の保険証は新規発行が終了し、マイナ保険証を所持していない加入者に対しては自治体から「資格確認書」が交付される形へ完全移行しました。この資格確認書も定期的な更新管理が行われており、未納や滞納がある世帯に対しては窓口での厳格な面談が課されるなど、行政の徴収網はかつてない密度で引き締められています。
一般に知られていない盲点とネットの誤解|「未納でも逃げ切れる」神話を暴く
ネット上の掲示板やSNSでは、国民健康保険料に関して極めて危険な誤解が流布されています。その最たるものが「海外に転出すれば時効でリセットされる」「自己破産すれば過去の未納分はすべてチャラになる」という都市伝説です。
断言しますが、国民健康保険料の債権は、破産法上「非免責債権」に指定されており、裁判所で自己破産が認められて借金がゼロになったとしても、国保料の納付義務だけは1円たりとも消滅しません。国や自治体の徴収権は民間の債務よりも強力であり、督促や財産調査などの法的措置が取られるたびに消滅時効(原則2年)は中断・更新されます。したがって、意図的な未納によって支払いを逃げ切ることは不可能です。
さらに、多くの人が勘違いしやすい盲点が国民健康保険料の年間納期限スケジュールの歪みです。国民健康保険料は「4月から翌年3月までの12か月分」を納めるものですが、実際の納期限は自治体の多くで「6月から翌年3月までの年8回〜10回分納」に設定されています。つまり、4月と5月は請求が来ない代わりに、6月以降の1回あたりの納付額が大きくなる構造になっています。このスケジュールを理解していないと、「急に毎月の請求額が高くなった」とパニックに陥り、家計の資金ショートを引き起こす原因となります。
【制度防衛策】国民健康保険料の減免制度と申請条件|知る者だけが救われる窓口の壁
過酷な負担が課される一方で、公的医療保険には生活困窮を回避するためのセーフティネットが法的に整備されています。ただし、日本の社会保障制度は徹底した「申請主義」であり、役所の側から「あなたは保険料を安くできますよ」と案内してくれることは絶対にありません。自ら要件を把握し、自治体窓口で声を上げない限り、恩恵を受けることは不可能な仕組みになっています。
最も広く知られ、かつ効果絶大なのが、倒産・解雇・雇い止めなどによる離職者を対象とした「非自発的失業者に対する軽減制度」です。雇用保険の受給資格者証に記載された離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する場合、申請により前年の給与所得を100分の30(7割減)として保険料を再計算してもらえます。この措置が適用されると、年間数十万円単位で保険料が激減します。
これに加えて、各自治体が独自に要綱を定めている国民健康保険料の減免制度と申請条件も見逃せません。以下のような事由に該当する場合、申請により保険料の半額免除や全額免除が認められる可能性があります。
- 所得激減減免:事業の休廃止、病気療養、予期せぬ失業等により、当年中の見込み所得が前年所得に比べて著しく(概ね50%以上)減少した世帯。
- 災害減免:火災、震災、風水害等により、居住する住宅や家財に一定割合以上の甚大な損害を受けた場合。
- 生活困窮による減免:世帯全体の総所得が生活保護基準の一定倍率(例:1.1倍〜1.2倍以下)を下回り、預貯金などの換価可能資産が乏しい世帯。
申請のデッドラインは厳密で、多くの自治体では「各納期限の7日前まで」と設定されています。一度納期限を過ぎてしまった過去の期別分については、遡って減免を適用することが極めて難しくなるため、収入の急減が予測された段階で、即座に市区町村の国保年金課へ相談に赴く初動の速さが命運を分けます。
【手続き完全ガイド】会社員から国保への切り替え手続き詳細まとめ
会社員が独立や定年退職、転職の合間などで国民健康保険に加入する際は、法に基づいた厳格な手続きが求められます。手続きの遅れは、医療機関受診時の全額自己負担や、数か月分の保険料が一括請求される思わぬトラブルを招きます。
会社員から国保への切り替え手続き詳細まとめとして、必須となるプロセスは以下の通りです。
- 届出の期限:健康保険の資格を喪失した日(退職日の翌日)から原則14日以内に住民票のある市区町村役場の窓口で手続きを行う。
- 必要書類一式:
- 健康保険資格喪失証明書(退職先の会社または加入していた健康保険組合から発行)
- 本人確認書類(マイナンバーカード、運転免許証など)
- マイナンバーが確認できる書類
- 印鑑および口座振替を希望する場合は通帳・金融機関届出印
- 代理人による申請:同一世帯の家族であれば委任状なしで手続き可能な場合が多いですが、別世帯の代理人が手続きを行う場合は本人の委任状が必要となります。
仮に14日を過ぎて届出が遅れた場合でも手続き自体は可能ですが、保険料は「手続きをした日」からではなく「退職日の翌日(資格喪失日)」まで最大2年間遡って一括請求されます。一方で、その遅れた期間中に病気や怪我で受診した医療費の払い戻しを受けるには煩雑な手続きが必要となるため、退職後は速やかに資格喪失証明書を取り付け、役所へ足を運ぶのが鉄則です。
【プロの結論】超高齢社会の制度疲労から見出すべき個人の防衛基準
少子高齢化が極限まで進行する日本において、国民健康保険というシステムはすでに構造的な限界点に達しています。現役世代が減少し、医療費を消費する高齢世代が膨張し続ける歪な人口ピラミッドのもとで、国保料の引き上げや給付範囲の見直しは今後も恒常的に続く既定路線です。
このような社会構造のなかで、私たち個人が取るべき現実的な判断基準は極めて明確です。
【任意継続を選ぶべき人の条件】
退職前年の給与年収が約500万円以上あり、かつ扶養している配偶者や子どもがいる人。健康保険組合の付加給付が手厚く、大病による高額療養費の発生が見込まれる人。これらに該当するなら、2年間の任意継続を使い倒すことが最大の節約策になります。
【最初から国民健康保険を選ぶべき人の条件】
退職前年の年収が低く、扶養家族がいない単身者。あるいは会社都合での倒産・解雇により、前述の「非自発的失業者に対する7割軽減措置」が確実に適用できる人。この場合は、任意継続を選ぶと全額自己負担の重荷を背負うことになり、明白な損失を被ります。
「国が定めた制度だから言われた通りに払う」という受動的な姿勢は、超高齢社会においては致命的な家計破壊を招きます。制度の継ぎ目を冷徹に見極め、使える優遇措置を総動員して自らの資産を防衛することこそが、一生涯続く医療保険料負担と賢く共存するための唯一の防壁です。
【国民健康保険 いつまで払う】に関するよくある質問(FAQ)
Q1:75歳の誕生月は、国民健康保険料と後期高齢者医療制度の保険料を二重払いすることになりますか?
A1:二重払いになることはありません。国民健康保険料は「75歳の誕生日の前月分まで」を納める規定になっており、誕生月からは自動的に後期高齢者医療制度の保険料が日割りではなく月単位で請求されます。自治体から届く年間納付書は、あらかじめ75歳前月までの月数で年額が計算されているため、二重に徴収される心配はありません。
Q2:退職後、任意継続を選んだ場合でも途中で国民健康保険に切り替えることはできますか?
A2:はい、可能です。以前は保険料の未納など限られた理由でしか任意脱退が認められませんでしたが、健康保険法の改正により、現在は被保険者が希望すれば「任意継続を取りやめたい」旨の申請書を提出することで、申し出が受理された月の翌月1日以降、いつでも任意脱退して国民健康保険へ切り替えることができるようになっています。
Q3:国民健康保険料の年間納期限スケジュールはなぜ4月から始まらないのですか?
A3:国民健康保険料の金額は、前年の「確定した総所得」をベースに算定されるためです。住民税の確定所得データが各自治体の国保担当部局に届くのが毎年5月頃となるため、実際の保険料計算と通知書の発送が6月になります。そのため、4月〜翌年3月の1年分の保険料を、6月から翌年3月までの8〜10回に分割して納めるスケジュールが採られています。
Q4:前年中に全く収入がなかった場合でも、国民健康保険料は払わなければならないのですか?
A4:前年所得がゼロであっても、支払いが完全にゼロになるわけではありません。国民健康保険料には所得に応じて課される「所得割」のほかに、加入者全員に均等に課される「均等割」と「平等割」が存在します。ただし、前年の世帯所得が国の定める基準以下であれば、均等割・平等割が自動的に7割・5割・2割と軽減されます。この軽減を受けるには「所得がゼロであった」という住民税の申告が必須となります。
まとめ:今後の動向と失敗しないための判断基準
「国民健康保険をいつまで払うのか」という問いに対する正確な答えは、「国民健康保険としては75歳誕生日の前月分まで、公的医療保険としては生涯にわたって死ぬまで払い続ける」という冷酷な現実に帰結します。75歳を迎えて後期高齢者医療制度へ切り替わっても、年金からの特別徴収という形で負担はどこまでも追尾してきます。
だからこそ、制度の変わり目ごとに用意された選択肢の吟味が欠かせません。退職時における「任意継続」と「国保」の厳密な試算比較、40歳・65歳・75歳という節目ごとの負担増の事前シミュレーション、そして収入急減時における合法的減免制度の能動的な活用。これらを実行できるか否かが、老後の手取り額と資産形成の命運を大きく左右します。行政任せにせず、制度の真実を武器にして家計を守り抜く姿勢を貫いてください。 (出典: 国民 健康 保険 いつまで 払う(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
