年収380万の手取りはいくら?税金内訳や生活費のリアルを徹底検証
給与明細に記載された「額面年収380万円」という数字を見て、実際に自分の銀行口座へいくら振り込まれるのか疑問を抱く方は少なくありません。物価高や社会保険料の負担感が増すなか、可処分所得(実際に使えるお金)を正確に把握することは、無理のない生活設計を組み立てるための大前提です。
年収380万円の場合、所得税や住民税、厚生年金や健康保険などの社会保険料が差し引かれるため、実際に手元へ残る手取り年収は約300万円(約298万〜303万円)となります。本稿では、最新の税制・社会保障制度に基づき、月々の手取り額からボーナスの有無による差、一人暮らしや既婚世帯におけるリアルな生活水準までを徹底シミュレーションします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収380万円の実際の手取り額は年間約300万円、額面との差額として年間約80万円が税金・社会保険料で控除される。
- 要点2:月々の手取り額は「ボーナスなし」で約25.0万円、「ボーナス年2ヶ月分」で約21.4万円(賞与手取り約43万円)となる。
- 要点3:一人暮らしなら適正家賃(6.0万〜7.5万円)を守れば毎月3万〜5万円の貯金が可能だが、既婚子持ち世帯では共働きが現実的な選択肢となる。
【シミュレーション】年収380万円の手取り額は約300万円!税金・社会保険料の内訳を徹底解剖
年収380万円(独身・扶養なし・20代〜30代会社員を想定)における額面と手取りの差額は年間で約78万〜82万円に達します。額面全体の約21%が自動的に天引きされる構造となっており、年間の手取り額は約300万円前後に着地します。
給与から差し引かれる費目は、大きく分けて「社会保険料」と「税金(所得税・住民税)」の2種類です。具体的な年収380万税金内訳および控除シミュレーションの詳細は以下の通りです。
まず最も大きな負担となるのが社会保険料控除の対象となる各種保険料です。健康保険料(約19.0万円)、厚生年金保険料(約34.8万円)、雇用保険料(約2.3万円)を合わせると、年間で約56.1万円が差し引かれます。40歳以上になると介護保険料が加算されるため、手取りはさらに年約2万〜3万円減少します。
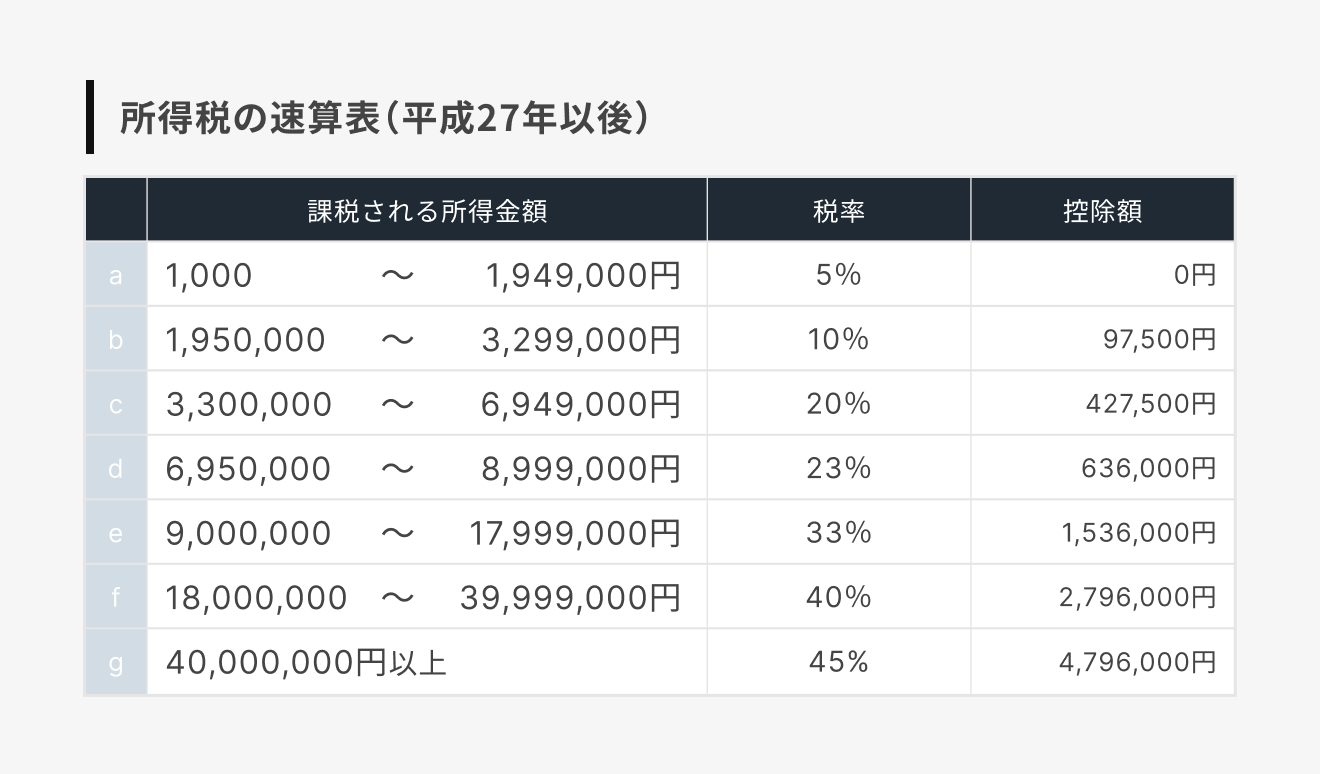
続いて税金の計算を行う所得税住民税シミュレーションです。給与所得控除(380万円の場合は120万円)と基礎控除(所得税48万円・住民税43万円)、さらに社会保険料控除を差し引いた課税所得に対して課税されます。所得税は復興特別所得税を含めて年間約8.0万円、翌年課税となる住民税は均等割・所得割を合わせて年間約16.7万円です。
これらを合算すると、年間の控除総額は約80.8万円となり、最終的な手取り額は約299.2万円となります。手取り比率は額面の約78.7%となり、「手取りはおおむね8割弱」という一般的な認識と一致します。
ボーナスあり・なしで激変する毎月の手取り月収シミュレーション
年収が同じ380万円であっても、賞与(ボーナス)の支給体系によって年収380万月収の手取り額は大きく変動します。毎月の固定給を重視するのか、年2回の賞与でまとまった資金を得るのかにより、家計管理の設計は根本から異なります。
以下の比較表は、給与体系別の月々の額面支給額、手取り額、および年間賞与の手取り額をまとめたデータです。
| 支給パターン | 月々の額面 / 手取り額 | 年間ボーナス手取り額 | 編集部の見解・家計の特徴 |
|---|---|---|---|
| ボーナスなし(12分割) | 額面:約31.6万円 手取り:約25.0万円 | 0円 | 毎月のキャッシュフローが最も安定。固定費の計画が立てやすく家計破綻リスクが低い。 |
| ボーナス2ヶ月分(14分割) | 額面:約27.1万円 手取り:約21.4万円 | 約43.0万円(夏冬計) | 日本の標準的な給与体系。毎月の生活費を手取り21万円に収め、賞与を貯蓄に回す王道設計。 |
| ボーナス4ヶ月分(16分割) | 額面:約23.7万円 手取り:約18.8万円 | 約75.0万円(夏冬計) | 月手取りが20万円を下回るため都心一人暮らしはタイト。業績悪化による賞与減額リスクに注意。 |
年収380万手取りボーナスなしの年俸制や完全月給制の場合、月々の手取りは約25万円と余裕が生まれます。一方で、賞与比率が高い企業では毎月の手取り月収が18万〜21万円台まで下がるため、ボーナスありなし手取りの構造的違いを理解せずに生活水準を設定すると、月々の家計が赤字に陥る危険性があります。
【実態検証】一人暮らし・独身の生活費内訳と無理のない貯金額目安
年収380万円(月手取り約21.5万円+賞与想定)で一人暮らしをする場合、どのような生活レベルになるのでしょうか。ネット上の家計相談コミュニティや現場取材の生の声を集約すると、過度な贅沢をしなければ「趣味を楽しみつつ安定して貯金ができる水準」であることが分かります。
家計破綻を防ぐための最大の防壁となるのが住居費です。ファイナンシャルプランニングにおいて推奨される家賃目安適正割合は「手取り月収の25%〜30%以内」であり、手取り21.5万円の場合は6.0万〜6.5万円(手取り25万円のボーナスなし型でも7.5万円以下)が安全圏です。都心部であれば築年数や駅徒歩分数を妥協し、郊外や急行通過駅を選択することで適正家賃を維持できます。
標準的な一人暮らし生活費内訳のモデルケースは以下の通りです。
- 家賃(管理費込):65,000円(適正割合を厳守)
- 食費(自炊+適度な外食):35,000円
- 水道光熱費:12,000円
- 通信費(格安SIM+光回線):6,000円
- 日用品・雑費:10,000円
- 交際費・趣味娯楽費:25,000円
- 保険・医療・自己投資:15,000円
- 毎月の貯金額:47,000円
この配分を遵守した場合、月々の余剰金約4.7万円(年間約56万円)に加え、年2回の賞与から一定額をプールすることで、独身貯金額目安としては年間70万〜100万円を無理なく資産形成に回すことが可能です。自炊頻度を高めて通信費を格安プランに見直すなど、固定費の最適化さえ行えば、将来に向けたNISA等を活用した資産運用も十分に実行できます。
既婚・子持ち世帯のリアル|片働きで暮らせるか?共働きとの格差
単身者にとっては堅実な暮らしが可能な年収380万円ですが、既婚世帯や子育て世帯になると家計の様相は一変します。厚生労働省や総務省の家計調査データを照らし合わせると、既婚子持ち生活レベルにおいて「単独年収380万円・片働き(専業主婦・夫)」の維持は極めてタイトな運用を強いられます。
配偶者を扶養に入れることで「配偶者控除」が適用され、所得税・住民税は年間約5万〜7万円ほど軽減されます。また、児童手当の支給もあるものの、子どもが成長するにつれて食費、衣服費、教育費、医療費(自治体の助成枠外)が加速度的に膨らみます。
家族3人〜4人で手取り月収21万〜25万円の場合、2LDK以上の家賃(地方でも7万〜9万円前後)を支払うと、残る生活費は14万〜16万円程度です。ここから食費(6万〜8万円)、水道光熱費(2.5万円)、通信・教育費を引くと余剰金はほぼゼロになり、冠婚葬祭や家電の買い替えなどの突発的な出費で赤字に転落するリスクを常に抱えることになります。
そのため、既婚世帯が年収380万円をベースとする場合、パートナーがパートやアルバイトで年間100万〜130万円程度を補填するか、正社員として共働きを行い世帯年収500万〜600万円以上へ引き上げることが、中長期的な教育資金や住宅購入に向けた最も確実な防衛策となります。
平均年収・中央値との比較|年収380万円の立ち位置と世間の誤解
SNSやネット掲示板などでは「年収500万円以下は低すぎる」といった極端な意見が散見されますが、客観的な公的統計と照らし合わせると実態は大きく異なります。
国税庁が公表する「民間給与実態統計調査」によると、日本の給与所得者の全体平均年収は約460万円ですが、この数値は一部の高額所得者が平均値を押し上げている側面があります。実態により近い平均年収比較中央値を見ると、給与所得者全体の中央値は約400万円前後です。
さらに年代別で分析すると、年収380万円の客観的なポジションがより明確になります。
- 20代前半(20〜24歳):平均年収約270万円(上位10%〜15%に入る高水準)
- 20代後半(25〜29歳):平均年収約390万円(まさにど真ん中の平均・ボリュームゾーン)
- 30代前半(30〜34歳):平均年収約420万円(平均よりやや控えめだが十分射程圏内)
20代後半から30代前半において、年収380万円は決して「低所得」ではなく、日本の労働市場における極めて標準的かつ堅実な位置付けです。ネット上の過剰なインフレ言説に惑わされず、手取り約300万円という現実的な数字を基軸に据えて地に足の着いた家計管理を行うことが肝要です。
【プロの結論】年収380万円を起点に資産を増やせる人・ジリ貧になる人の境界線
家計経済学や行動経済学の観点から見ると、年収380万円という収入帯は「支出のコントロール次第で着実に富を築けるか、慢性的な資金難に陥るかの分岐点」と言えます。この層において将来的な経済格差を生む決定的な要素は、収入の多寡そのものではなく「固定費の聖域化」と「支出の優先順位付け」にあります。
資産を着実に増やせる人と、生活苦から抜け出せない人の明確な判断基準は以下の通りです。
【資産形成が順調に進む人の条件】
- 家賃を「手取りの25%〜28%」に抑え、見栄で駅近高級マンションを選ばない。
- 大手キャリアから格安SIMへの移行、不要なサブスクの解約など固定費削減を徹底している。
- 先取り貯蓄の仕組みを作り、毎月3万円以上+ボーナスの大半をNISA等のインデックス投資に回している。
- 現在の業務で市場価値を高め、資格取得や転職によって「年収450万〜500万円」へのステップアップを計画的に狙っている。
【生活がジリ貧化してしまう人の特徴】
- 「手取り25万あるから大丈夫」と過信し、手取りの35%を超える家賃(8.5万円以上)の物件に住む。
- リボ払いやマイカーローンなど、金利の高い借入を安易に利用している。
- ボーナスを生活費の補填や大型浪費で使い果たし、年間を通じた純貯金額が増えていない。
- 将来のスキルアップ投資を怠り、現状の業務ルーティンに埋没して年収増の機会を逸している。
年収380万円は、無駄な支出を削ぎ落とせば年間数十万〜百万円近い貯蓄を生み出せるポテンシャルを持っています。この収入帯を「盤石な貯蓄習慣を身につける助走期間」と位置付け、家計の筋肉質化と並行してスキルアップを図ることが、中長期的な経済的安定への最適解となります。
【年収 380 万 手取り】に関するよくある質問(FAQ)
Q1:年収380万円の場合、ふるさと納税の限度額はいくらですか?
A1:独身または共働き(配偶者控除なし)の場合、年間で約38,000円〜41,000円が自己負担2,000円で寄附できる上限額の目安です。配偶者を扶養している場合は控除額が増えるため上限が下がり、約30,000円〜33,000円となります。お米や日用品などの生活必需品を返礼品として選ぶことで、実質的な生活費削減に直結します。
Q2:年収380万円で組める住宅ローンの安全な借入額はどのくらいですか?
A2:金融機関の審査上は年収の7〜8倍(約2,600万〜3,000万円)まで借入可能なケースもありますが、返済負担を考慮した「安全圏の借入額」は年収の5〜6倍程度(約1,900万〜2,200万円)です。毎月の返済額を手取り月収の20〜25%(約5万〜6万円台)に抑えることで、修繕積立金や固定資産税が発生しても破綻しない返済計画が成り立ちます。
Q3:手取りを増やすために今すぐ実践できる有効な節税策はありますか?
A3:会社員が手取りを合法的に増やすための有効策として「iDeCo(個人型確定拠出年金)」と「ふるさと納税」が挙げられます。iDeCoは掛金の全額が所得控除の対象となるため、毎月1万円(年12万円)を拠出した場合、年間で約1.8万〜2.4万円の所得税・住民税が軽減されます。また、年間10万円を超える医療費を支払った場合の「医療費控除」や、市販の対象医薬品を購入した際の「セルフメディケーション税制」の適用漏れがないかも確認しましょう。
まとめ:年収380万円の現在地を把握し盤石な家計基盤を築く
年収380万円の実際の手取り額は年間約300万円、月々に換算するとボーナスなしで約25万円、ボーナスありで約21.4万円(賞与手取り年約43万円)となります。引かれる税金や社会保険料は年間約80万円にのぼり、この「額面と手取りの差」を正しく意識した生活設計が不可欠です。
独身であれば、適正家賃(6.0万〜7.5万円以下)の維持と固定費の最適化によって、年間70万〜100万円規模の資産形成を達成することは十分に可能です。一方で、既婚・子育て世帯の場合は家計がタイトになりやすいため、共働きの検討や計画的な資格取得・キャリアアップによるベース年収の引き上げが有効な選択肢となります。
自らの可処分所得を正確に把握し、無理のない生活防衛と前向きなキャリア形成を進めていくことが、確かな将来設計を築くための第一歩となります。 (出典: 年収 380 万 手取り(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
