お酒の消費税はなぜ10%?軽減税率の境界線と2026年最新動向を徹底解説
スーパーのレジで食料品と一緒にお酒を買った際、レシートを見て「同じ口に入る飲料なのに、なぜお酒だけ消費税が10%なのか」と疑問を抱いた経験を持つ人は少なくありません。2019年10月の軽減税率制度導入から月日が流れ、私たちの生活には「8%」と「10%」の混在がすっかり定着しましたが、その境界線には今なお多くの誤解や制度的な歪みが潜んでいます。
さらに、酒税法改正によるビール系飲料の税率一本化の完了や、度重なる物価高に伴い、家計における「酒類にかかる税負担」への関心はかつてないほど高まっています。本稿では、お酒が軽減税率の対象外とされた政策的背景から、長年議論が続く「二重課税問題」、調味料として使われるみりんや料理酒の複雑な税率境界線まで、2026年最新の税制動向とともに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:お酒は酒税法上の「アルコール分1度以上の飲料」に該当し、生活必需品ではなく「嗜好品」と位置づけられるため軽減税率(8%)の対象外(標準税率10%)。
- 要点2:本みりんは「酒類」で10%だが、みりん風調味料や不可飲処置が施された加塩料理酒は「食品」扱いとなり軽減税率8%が適用される。
- 要点3:本体価格に含まれる酒税に対して消費税が上乗せされる「二重課税(タックス・オン・タックス)」構造は、司法判断でも合憲とされているが実質的な家計負担の要因となっている。
【真相解明】食品なのになぜ10%?お酒が軽減税率から除外された決定的理由
買い物の際、清涼飲料水や果汁ジュースは「飲食料品」として軽減税率8%が適用されます。しかし、ビールや酎ハイ、ワインなどのアルコール飲料はすべて標準税率10%です。同じように人が口にする飲料であるにもかかわらず、なぜ明確な税率差が設けられているのでしょうか。
その法的根拠は、国税庁が定める消費税軽減税率制度の実施要項に明記されています。軽減税率の対象となる「飲食料品」とは、食品表示法に規定する食品(食品添加物を含む)を指しますが、「酒税法第2条第1項に規定する酒類」は明確に除外されています。酒税法における酒類とは、「アルコール分1度(1%)以上の飲料」を指します。
政策的な観点から見ると、軽減税率制度は「低所得者への配慮」および「日々の生活に不可欠な生活必需品の負担軽減」を目的として導入されました。これに対し、アルコール飲料は歴史的にも社会通念上も「嗜好品」として位置づけられています。生活を維持するために絶対に必要な食料とはみなされず、贅沢品や嗜好品には相応の税負担を求めるという財政上の基本方針があるためです。
さらに、酒類にはすでに固有の間接税である「酒税」が課されており、国家の重要な財源となってきた経緯があります。酒類を軽減税率の対象に含めてしまうと、巨額の税収減を招く懸念があったことも、標準税率10%に据え置かれた大きな要因です。
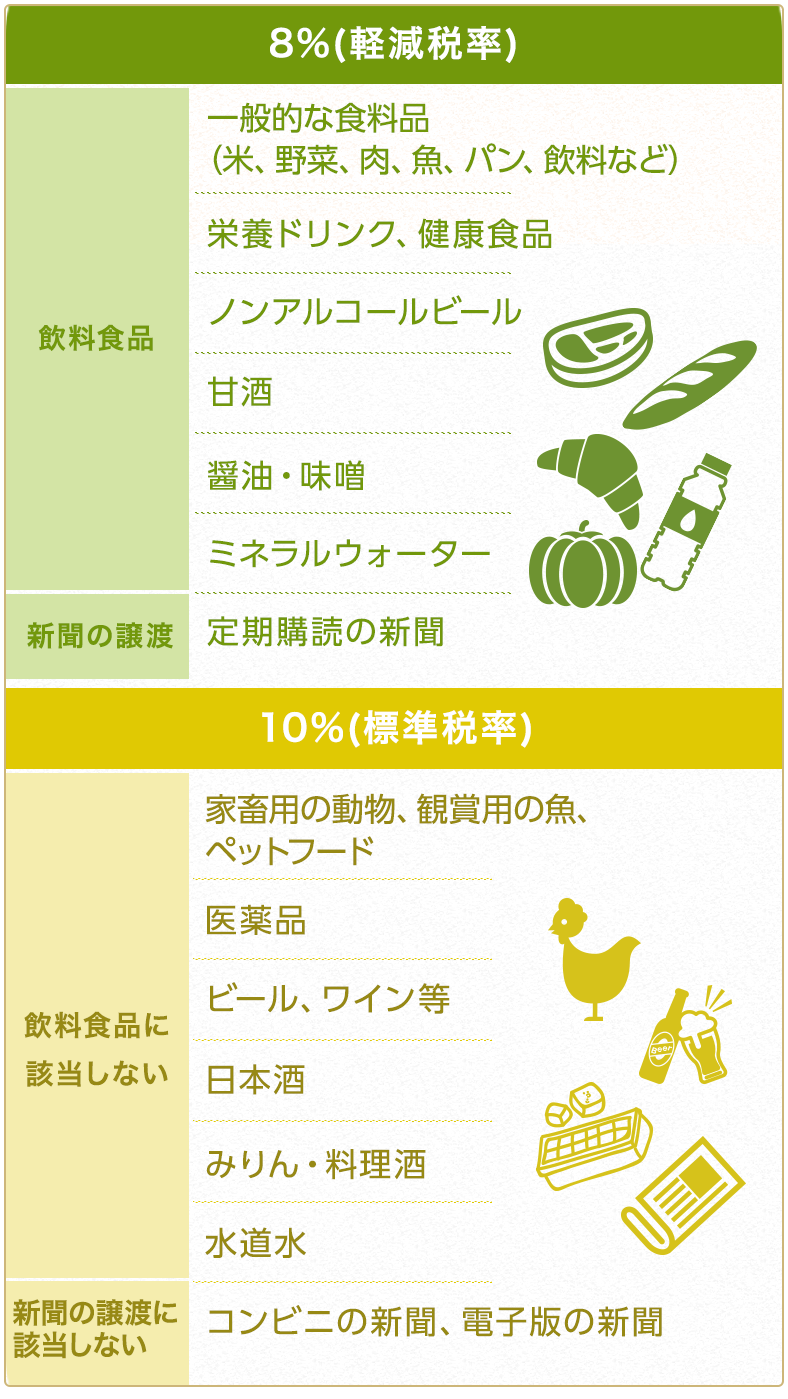
【一目でわかる比較表】みりん・料理酒・ノンアル飲料の消費税率と酒税の境界線
日常の買い物で最も消費者を混乱させるのが、キッチンで使用する調味料やアルコールテイスト飲料の税率です。見た目や用途が似ていても、成分中のアルコール度数や製造工程によって、適用される消費税率および酒税の有無が劇的に分かれます。
| 商品カテゴリー | アルコール度数 | 消費税率 | 酒税の課税 | 編集部の見解・判断基準 |
|---|---|---|---|---|
| 本みりん | 約13.5%〜14.5% | 10%(標準) | あり | 酒税法上の「酒類(混成酒類)」。調味料であっても法的には酒そのもの。 |
| みりん風調味料 | 1%未満 | 8%(軽減) | なし | アルコール分が1度未満のため食品扱い。価格も税率も抑えられる。 |
| 料理酒(加塩) | 約13%〜14% | 8%(軽減) | なし | 塩分を加えて「飲めない状態(不可飲処置)」にしているため食品扱い。 |
| 清酒(料理用日本酒) | 約15% | 10%(標準) | あり | 食塩が入っていない純粋な清酒は「飲用可能」なため酒類(10%)。 |
| ノンアルコール飲料 | 0.00%(1%未満) | 8%(軽減) | なし | ビール風味であっても炭酸飲料等の「清涼飲料水」に分類され8%。 |
| ウイスキーボンボン等菓子 | アルコール含有 | 8%(軽減) | なし | 「菓子(固形物)」であり「飲料」ではないため軽減税率8%が適用。 |
このように、「飲用可能なアルコール分1度以上の液体であるかどうか」が10%と8%を分ける絶対的な境界線です。料理用として販売されていても、塩分を加えていない純粋な清酒や本みりんは酒税がかかり、消費税も10%になります。一方、塩分濃度を高めてそのまま飲めなくした料理酒(醸造調味料)は、法的に酒類から外れるため軽減税率8%となります。
【制度の暗部】酒税にさらに消費税がかかる「二重課税問題」の法的論点
日本の税制において、長年にわたり納税者や経済学者から批判を集めているのが「Tax on Tax(タックス・オン・タックス)」と呼ばれる二重課税問題です。ガソリン税(揮発油税)やたばこ税と同様に、お酒の販売価格にもこの構造が完全に組み込まれています。
具体例を見てみましょう。例えば、税抜店頭価格が200円の缶ビール(350ml)を購入する場合、その200円の内側にはすでに製造元が納付した酒税(約54円)が含まれています。レジで消費税10%が計算される際、消費税は「酒税を含んだ200円」に対して課されるため、消費者は20円の消費税を支払うことになります。
つまり、「酒税という税金」に対してさらに「消費税という税金」が上乗せされて徴収されている状態です。これに対し、消費者団体や法学者からは「税金に対する課税であり不当な二重取りである」との主張が度々提起されてきました。
しかし、国税庁および過去の最高裁判所判決における公式見解は一貫しています。司法判断によると、酒税は製造場から移出された段階で製造メーカーに課される間接税であり、「メーカーにとって原材料費や人件費と同じ製造コストの一部」とみなされます。したがって、最終的な商品価格を構成するコストの一部に消費税が課されているに過ぎず、法的な二重課税には当たらないという論理が成立しています。
実務面において、インボイス制度(適格請求書等保存方式)のもとでも事業者が行う「仕入税額控除」の計算上、酒税分を切り離して計算することはなく、税込支払総額をベースに控除処理が行われます。制度的には完全に正当化されているものの、消費者感情としては納得しにくい構図が今なお続いています。

【2026年最新動向】ビール系飲料の税率一本化完了と家計・外食産業への影響
2026年は、日本の酒税行政において歴史的な転換点を迎えています。財務省が2017年度の税制改正で打ち出した「ビール系飲料の酒税一本化」スケジュールが、2026年10月の最終改定によって完全に完了するためです。
かつて日本の酒類市場では、従来の「ビール」、麦芽比率を抑えた「発泡酒」、大豆タンパクや小麦スピリッツを用いた「第3のビール(新ジャンル)」という3つの区分が存在し、メーカー各社は少しでも税率が低く安価な商品を開発する「いたちごっこ」を繰り返してきました。これによる税収の偏りと市場の歪みを是正するため、国は3段階にわたる税率改定を断行しました。
| 改定時期 | ビール(350ml) | 発泡酒(350ml) | 第3のビール(350ml) |
|---|---|---|---|
| 〜2020年9月 | 77.00円 | 46.99円 | 28.00円 |
| 2020年10月改定 | 70.00円(減税) | 46.99円(据置) | 37.80円(増税) |
| 2023年10月改定 | 63.50円(減税) | 46.99円(据置) | 46.99円(発泡酒と統合) |
| 2026年10月(一本化完了) | 54.25円(減税) | 54.25円(増税) | 54.25円(増税) |
この一本化により、第3のビールを愛飲してきた家計にとっては酒税の段階的な引き上げが直撃し、店頭価格が上昇しました。一方、本格的なビールは減税となり、価格差が大幅に縮小しています。これらすべての商品に対して一律で消費税10%が課されるため、実質的な支払総額のバランスは大きく変化しました。
また、外食産業におけるアルコールの提供も引き続き注視されています。飲食店で食事とお酒を楽しむ場合は店内飲食として10%、食事をテイクアウト(持ち帰り)する場合は8%となりますが、お酒を持ち帰る場合は「酒類」であるためテイクアウトであっても10%のままです。「テイクアウトだから8%になる」と誤解した消費者との間でのトラブルは、店頭現場で今なお散見されます。
一般に知られていない盲点とネットの誤解|お酒の税金にまつわる3つの嘘
SNSやネット掲示板などでは、お酒の消費税や酒税に関して誤った情報が拡散されることがあります。現場での混乱を防ぐため、代表的な3つの誤解を正しく検証します。
誤解1:「度数が1%未満の微アルコールなら、お酒でも8%になる?」
これは「事実」です。アサヒの「ビアリー」などに代表されるアルコール分0.5%といった微アルコール飲料は、酒税法上の「酒類(1度以上)」には該当しません。清涼飲料水や炭酸飲料と同じ分類になるため、消費税率は軽減税率8%が適用され、酒税も課されません。お酒の風味を楽しみながら税負担を抑えたい層にとって、合理的な選択肢となっています。
誤解2:「居酒屋で余ったお酒をドギーバッグ(持ち帰り)すれば8%に再計算される?」
これは「誤り」です。そもそも酒類はテイクアウトであっても標準税率10%ですが、仮にソフトドリンクや料理であっても、飲食店側が「店内飲食」として提供した時点で10%が確定します。食べ残しを持ち帰る行為は事後的な顧客の都合によるものであり、会計時に8%へ遡って変更されることは税法上ありません。また、飲食店が無許可でお酒を開栓前のボトルごとテイクアウト販売するには別途「酒類販売業免許(期限付酒類小売業免許など)」が必要となります。
誤解3:「洋酒がたっぷり入った高級チョコレートは10%になる?」
これも「誤り」です。ラムレーズンチョコやウイスキーボンボンなど、一口食べるとアルコール感を強く感じる菓子類であっても、製品形態が「菓子(固形食料品)」である以上、食品表示法上の食品として扱われ、軽減税率8%が適用されます。アルコール分が1%以上含まれていても、「飲料」でなければ酒税法の酒類には該当しないためです。

【実態検証】消費者の生の声と家計防衛策|節税テクニックと選択基準
物価高と増税感が続く中、一般消費者はこの税率差にどう向き合っているのでしょうか。SNSや大手クチコミサイトに寄せられた生の声と、現場の実態を調査しました。
「日用品や食材をまとめ買いする際、本みりんだけ10%になるのが地味に痛い。普段の煮物なら加塩料理酒とみりん風調味料(8%)で十分代用できることに気づいた」(30代主婦)という家計防衛の声がある一方で、「料理のコクやテリは本みりんでないと絶対に出ない。調味料の2%の差をケチるより、美味しさを優先したい」(40代男性自営業)というこだわり派の意見も根強く存在します。
また、ビール系飲料の税率一本化に伴い、「第3のビールが値上がりしたことで、いっそのこと本物のビールを買う頻度を増やし、平日はノンアルコールビール(8%)で休肝日を作るようになった」というライフスタイルの変化も目立ちます。
【プロの結論】賢く楽しむための判断基準と家計防衛の鉄則
税率と酒税の仕組みを理解した上で、家計と満足度を両立させるための選択基準は以下の通りです。
▼「軽減税率(8%)+酒税ゼロ」をフル活用すべき人:
- 日々の料理で大量に調味料を消費し、日常の食費を徹底的に切り詰めたい家庭(加塩料理酒・みりん風調味料を活用)。
- 健康志向や休肝日を意識しつつ、晩酌の雰囲気を味わいたい人(ノンアルコール・微アルコール飲料を活用)。
▼「標準税率(10%)+酒税」を許容して質を重視すべき人:
- 本格的な日本料理や無添加の調理にこだわり、糖類添加のない純粋なアミノ酸の旨味を引き出したい人(本みりん・純米酒を選択)。
- ビールの本格的な麦芽風味やホップの苦味を妥協したくない愛好家(一本化で割安感が増した正規ビールを選択)。
【酒 消費 税】に関するよくある質問(FAQ)
Q1:お酒の消費税はなぜ10%のままなのですか?食品と何が違うのですか?
A1:消費税の軽減税率制度(8%)は「日々の生活に不可欠な生活必需品」を支えるために導入されました。お酒は酒税法第2条で定められた「アルコール分1度以上の飲料」であり、生活必需品ではなく「嗜好品」と位置づけられているため、軽減税率の対象から法律で明確に除外されています。
Q2:みりんと料理酒で消費税率が違うのはなぜですか?
A2:本みりんはアルコール度数が約14%あり、そのまま飲用できる「酒類」に分類されるため消費税10%(+酒税)となります。一方、みりん風調味料は度数1%未満のため「食品(8%)」、一般的な料理酒は食塩を加えて飲めなくする「不可飲処置」が施されているため「食品(8%)」となり、酒税もかかりません。
Q3:ノンアルコールビールや甘酒の消費税は何%になりますか?
A3:アルコール度数が1度(1%)未満のノンアルコール飲料は、酒税法上の酒類ではなく「清涼飲料水」扱いとなるため軽減税率8%です。甘酒については、米麹から作られるアルコール0%のものは8%、酒粕から作られアルコール分が1%以上残っているものは酒類扱いとなり10%が適用されます。
Q4:お酒の「二重課税」とは何ですか?違法ではないのですか?
A4:本体価格に含まれている「酒税」に対して、さらにレジで「消費税」が課される仕組みを指します。税金に税金がかけられている状態ですが、最高裁判所の判例および国の見解では「酒税は製造コストの一部として商品価格に含まれるもの」と解釈されているため、法的には合法(合憲)とされています。
Q5:酒税法改正で2026年にビールの税金はどう変わりましたか?
A5:2026年10月の最終改定により、ビール、発泡酒、第3のビール(新ジャンル)の酒税が350mlあたり一律54.25円に完全一本化されました。従来のビールは大幅な減税となった一方、第3のビールや発泡酒は増税となり、店頭価格の差が縮まりました。
まとめ:2026年の税制変化を見据えて賢いお酒選びを
お酒にかかる消費税が10%である理由は、単なる税率の区分にとどまらず、国の財政構造や「生活必需品と嗜好品の線引き」という政策的判断が背景にあります。本体価格に含まれる酒税との二重課税問題など、制度上の議論は残るものの、現行のルールを正しく理解することは日々の賢い消費活動に直結します。
みりんや料理酒の選び方ひとつで税率が変わり、微アルコールやノンアルコール飲料を上手に取り入れることで家計負担を大きく軽減させることも可能です。ビール系飲料の税率一本化が完了した今、ご自身のライフスタイルやこだわり、家計のバランスに合わせて、納得のいく商品選択を行ってください。 (出典: 酒 消費 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
