自己破産すると生活はどうなる?仕事・家族・財産への影響と真実
長引く物価高や金利上昇局面を迎えた2026年、生活苦や事業不振による借金問題で「自己破産」という選択肢を検討する人が少なくありません。しかし、法的な債務整理である自己破産に対しては、「人生が終わる」「家族もろとも路頭に迷う」「仕事を強制的にクビになる」といった根拠のない恐怖や偏見が今なお根強く残っています。
破産法が定めている本来の目的は、返済不能に陥った債務者を経済的に立ち直らせる「生活再建の機会の付与」です。裁判所を通じてすべての借金の支払義務を免除してもらう免責を受ける一方で、法的に定められた一定の制約やデメリットを背負うことは避けられません。本稿では、自己破産すると日常や将来にどのような変化が生じるのか、司法統計や法務現場の実態をもとに客観的な真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産をしても家族が保証人でない限り財産処分や返済義務は及ばず、仕事の解雇も原則違法。
- 要点2:99万円以下の現金や20万円以下の預貯金など「自由財産」は手元に残せ、日常生活は即座に維持可能。
- 要点3:信用情報(ブラックリスト)の登録や官報掲載、一定の資格制限といったデメリットを正しく理解し対処することが肝要。
【2026年最新動向】自己破産すると生活はどう激変するのか?持ち家・家族・仕事の真実
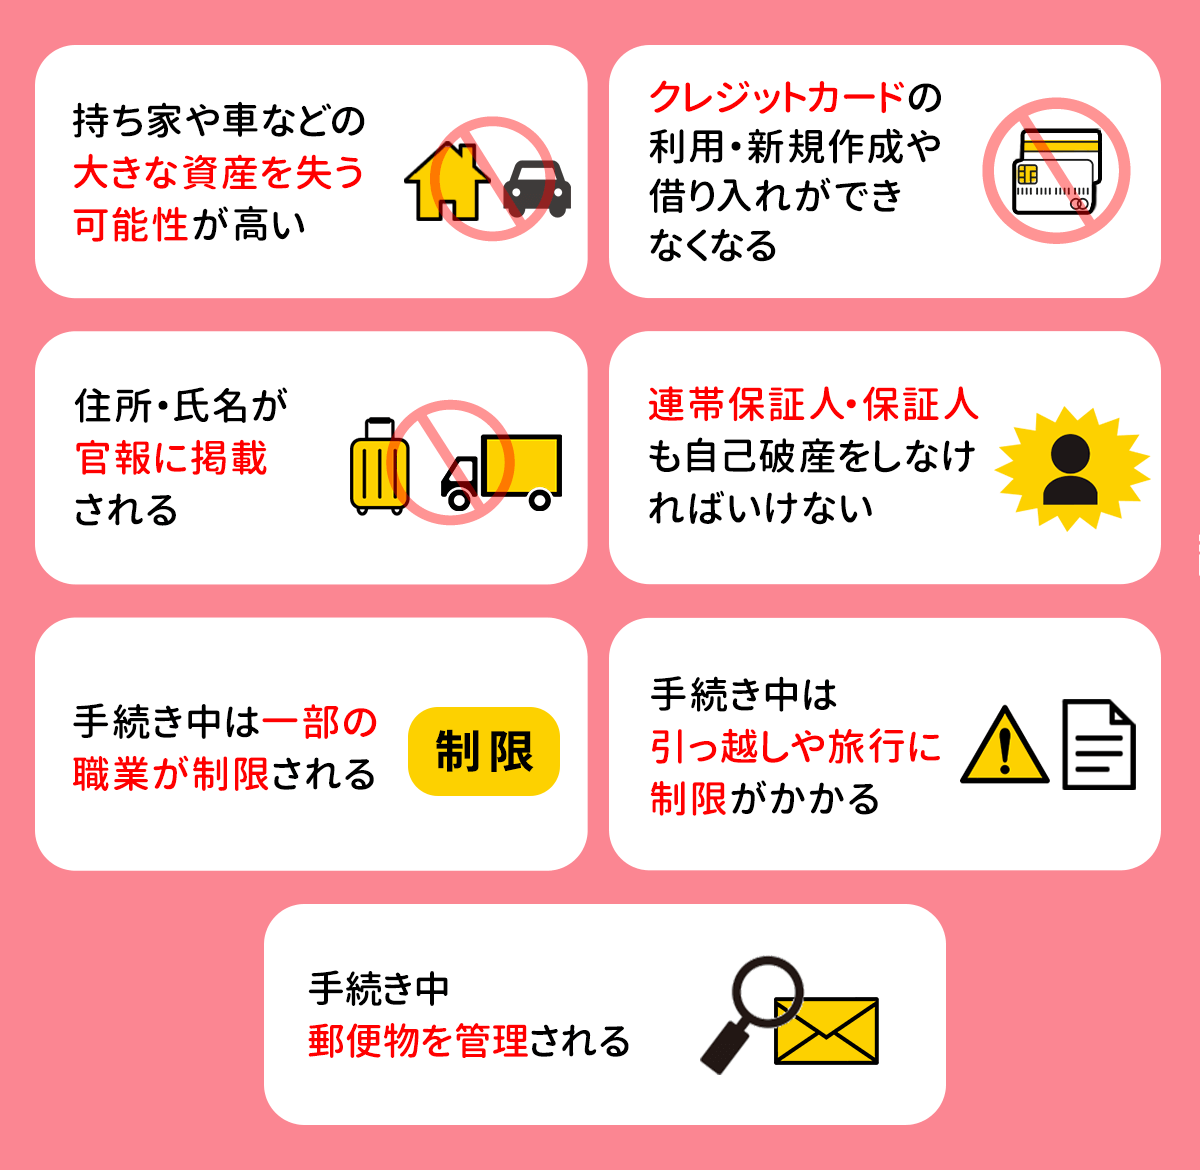
自己破産を申し立てて裁判所から「免責許可決定」が下りると、税金や養育費などの非免責債権を除くすべての借金返済義務が帳消しになります。しかし、その引き換えとして生活環境には明確な変化が訪れます。最も大きな影響を受けるのが「不動産や高額資産の処分」です。持ち家がある場合、裁判所が選任する破産管財人によって売却(競売または任意売却)され、債権者への配当に充てられるため、転居を余儀なくされます。
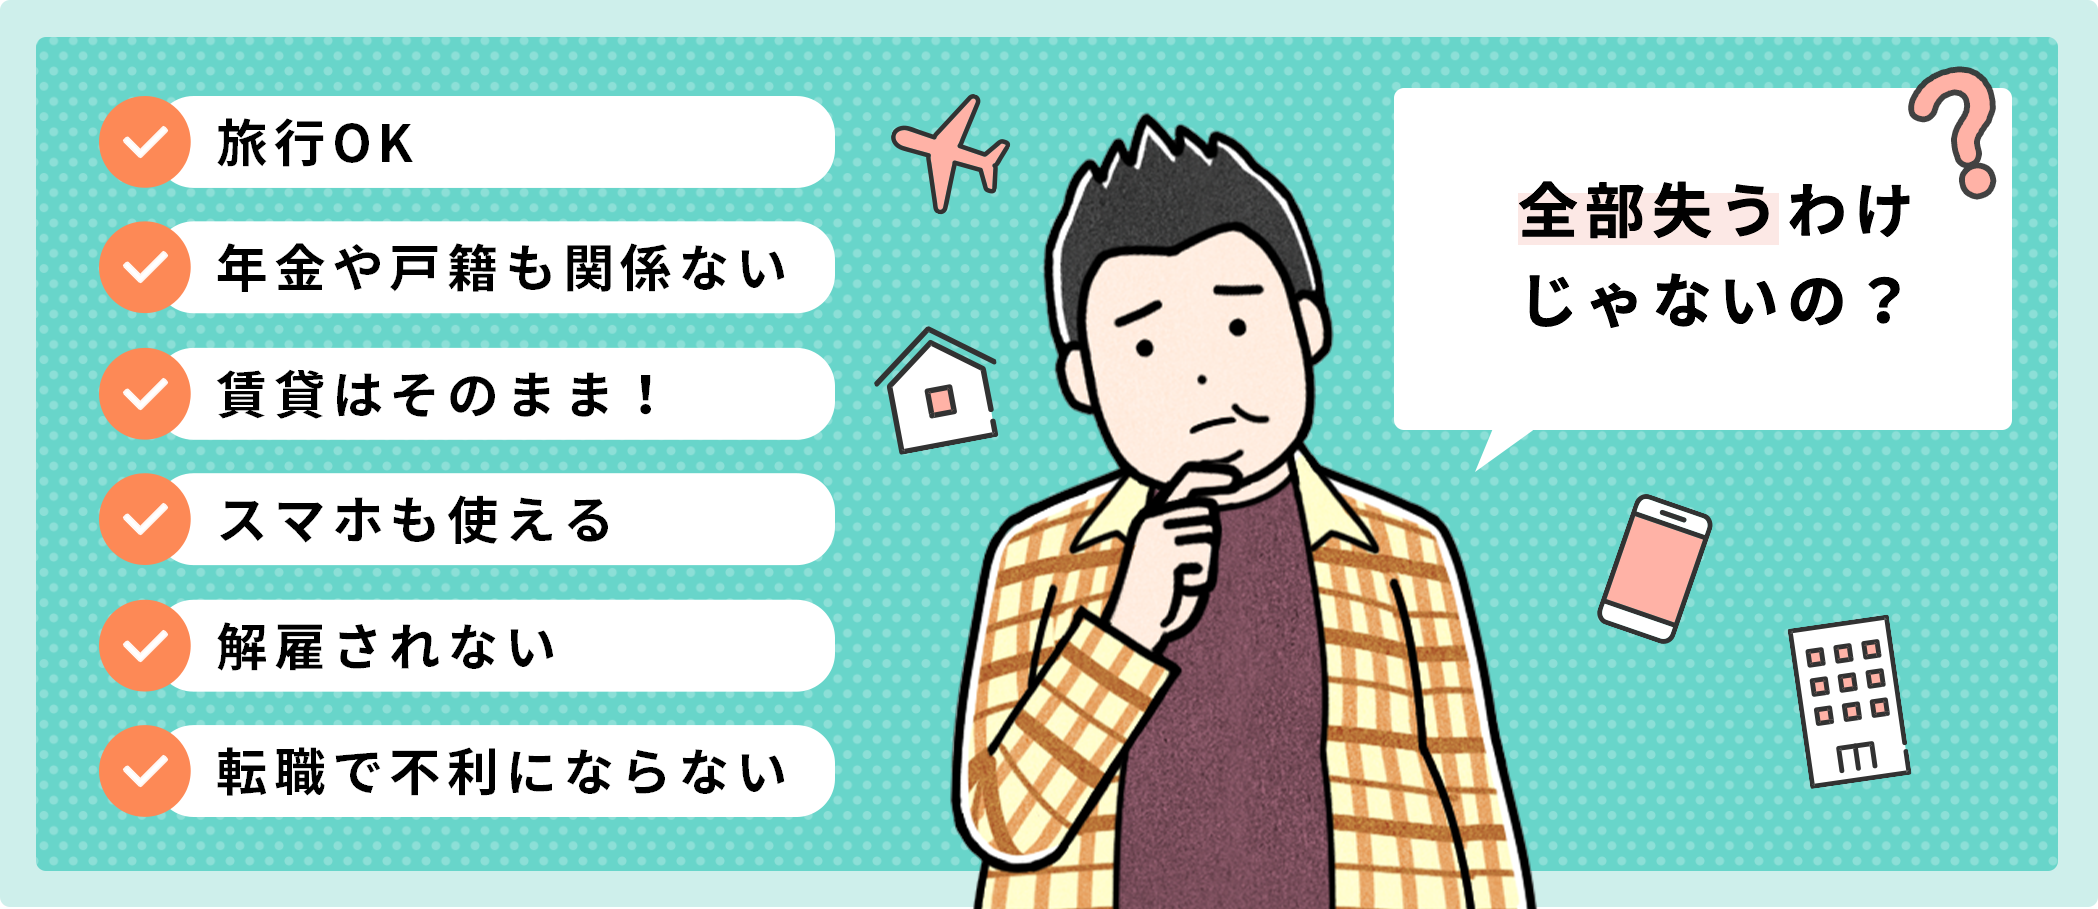
一方で、賃貸住宅に住んでいる場合は、家賃の滞納がない限り、自己破産したことのみを理由に退去を迫られる法的な根拠はありません。ただし、家賃の支払いに信販系のクレジットカードが指定されている物件や、信販系の家賃保証会社を利用している契約では更新時や新規契約時に影響が出るケースがあります。
家族への影響については、法的な個人主義の原則が貫かれます。債務者が破産したからといって、配偶者の預貯金や子ども名義の学資保険が没収されることは法的に一切ありません。ただし、家族が借金の「連帯保証人」になっている場合は例外です。主債務者が自己破産すると、金融機関から保証人に対して残債の一括請求が一気に移行するため、家族も同時に債務整理を検討せざるを得ないリスクが生じます。
自己破産の手続きの流れと費用相場|同時廃止と管財事件の決定的な違い
自己破産の手続きは、申立人の財産状況や免責をめぐる事情によって「同時廃止」と「管財事件(少額管財を含む)」の2種類に分かれます。保有財産が少なく、免責不許可事由に該当する疑いがない場合は手続きが簡略な同時廃止となり、高額な資産を保有している場合やギャンブル・投資などの浪費が疑われる場合は管財事件として扱われます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手続きの種類 | 同時廃止 / 少額管財 / 通常管財 | 個人破産の約6割が同時廃止 | 財産規模と免責調査の有無で決定 |
| 弁護士・司法書士費用 | 約30万〜50万円(着手金+報酬) | 法テラス利用で分割支払いが可能 | 手持ち資金ゼロでも即時受任可能な事務所が多い |
| 裁判所予納金(管財費用) | 同時廃止:約1万〜3万円 少額管財:約20万円〜 | 通常管財は50万円以上 | 弁護士代理による少額管財の活用が実務の主流 |
| 手元に残せる財産(自由財産) | 現金最大99万円+個別財産各20万円以下 | 総額約99万円の枠内拡張運用あり | 家財道具や生活必需品は原則として差押禁止 |
| 信用情報機関への登録期間 | 約5年〜7年間(CIC・JICC・KSC) | KSC(全国銀行個人信用情報センター)は7年 | 期間中はローン借入やクレジットカード作成が制限 |
自己破産手続きの流れは、弁護士や司法書士への相談から始まります。専門家が受任通知を送付した瞬間に、貸金業者からの督促や取り立ては法律上完全にストップします。その後、過去の取引履歴の精査、財産目録や陳述書の作成を経て裁判所へ破産申立を行います。裁判官との面接(破産審尋)や免責審尋を経て免責許可決定が確定するまで、同時廃止であれば約3〜6ヶ月、管財事件であれば約6ヶ月〜1年程度を要します。
【実態検証】「仕事クビ」「家族にバレる」は本当か?当事者の手記と現場取材から見えたリアル
「破産すると会社を解雇されるのではないか」という不安を抱える人は多いですが、労働法規上、自己破産したことだけを理由に会社が従業員を解雇することは客観的に合理的な理由を欠き、社会通念上相当であるとは認められないため無効となります。会社から借金をしている場合を除き、勤務先に破産の事実が通知されるルート自体が基本的に存在しません。
ただし、一定の職業においては、手続き期間中に「資格制限」がかかる点に注意が必要です。弁護士や税理士などの士業、警備員、生命保険募集人、宅地建物取引士などは、破産手続き開始決定から免責許可決定が確定して「復権」するまでの数ヶ月間、その業務に従事できなくなります。大手警備会社に勤務していた40代男性の手記には、次のような生々しい記録が残されています。
「免責が確定するまでの約4ヶ月間、警備業務から内勤の事務補助へ一時的に配置転換を申し出た。人事部には事情を正直に説明したが、解雇されることもなく、復権と同時に元の現場へ復帰できた。変に隠そうとするより、制度を理解して誠実に対応することが何より重要だった。」
また、同居している家族に内緒で手続きを進められるかという点については、実務上極めてハードルが高いのが現実です。申立の際、裁判所には「世帯全体の家計収支表」や同居配偶者の「給与明細・課税証明書」の提出を求められます。家族の協力を得ずにこれらの書類を揃えることは困難であり、無理に隠蔽して手続きを進めると裁判所の心証を悪化させるリスクがあります。

一般に知られていない盲点とネットの誤解|官報・賃貸審査・免責不許可事由の壁
ネット上には「自己破産すると近所中に知れ渡る」という言説が散見されますが、これは半分正しく、半分は誇張です。破産手続きが開始されると、国の機関紙である「官報」に氏名や住所が掲載されます。しかし、一般市民や企業の日常業務で官報を日常的にチェックしているのは金融機関、信用情報機関、一部の不動産業者や市区町村の税務担当者程度です。近隣住民や同僚が官報から破産の事実を知る可能性は極めて稀と言えます。
一方で、実生活における確実な制約となるのが「信用情報の傷(いわゆるブラックリスト登録)」に伴う諸問題です。自己破産から約5年〜7年間は、新規のクレジットカード発行や各種ローンの契約ができません。スマートフォンの端末代金の分割払い審査にも通らなくなるため、一括購入を余儀なくされます。
さらに見逃せないのが賃貸物件の入居審査です。賃貸仲介市場では、保証会社が「信販系(CIC等を参照する会社)」である場合、ブラックリスト情報によって審査に落ちる確率が跳ね上がります。ただし、「独立系保証会社」や「LICC加盟会社」を利用する物件を選定すれば、賃貸契約を問題なく締結することが可能です。
もう一つの重要な壁が「免責不許可事由」です。破産法第252条第1項には、以下のような免責を認めない条件が列挙されています。
- パチンコ、競馬、オンラインカジノ、暗号資産取引、FXなどの射幸行為による過大な債務
- 特定の債権者だけに優先して返済する偏頗弁済(へんぱべんさい)
- 財産を隠蔽したり、名義変更して処分する行為
- 裁判所や破産管財人に対して虚偽の申告を行うこと
ただし、これらに該当する場合でも直ちに免責が拒否されるわけではありません。実務上は、反省の態度や生活態度を裁判所が総合的に考慮して救済する「裁量免責」が広く適用されています。2020年代以降の裁判所統計でも、申し立てられた個人破産のうち最終的に免責が許可される割合は95%以上という高い数値を維持しています。
【プロの結論】経済的リセットに向いている人・慎重になるべき人の判断基準
借金問題に苦しむ人々を長年取材・調査してきた見地から言えば、多重債務が深刻化する最大の要因は「自分で何とか返済できる」という過度な責任感と心理的なサンクコスト(埋没費用)への執着にあります。返済のために別の消費者金融から借り入れる「自転車操業」に陥っている場合、正常な判断能力が奪われ、精神的・家庭的な崩壊へと加速します。
自己破産は単なる敗北ではなく、法が認めた「経済的リセット」のための正当な権利です。しかし、個々の状況によって最適な債務整理の選択肢は異なります。以下の基準をもとに、自身の進むべき道を冷静に見極める必要があります。
自己破産を選択すべき人の明確な条件
- 現在の収入では利息の支払いだけで手一杯になり、元本が3〜5年以内に完済できない人
- 処分されるべき持ち家や高額な資産を保有しておらず、生活基盤を守りたい人
- 生活保護を受給している、または病気や高齢で今後の継続的な労働収入が見込めない人
- 借金総額が年収の3分の1(総量規制の基準)を大幅に超過している人
自己破産を避け、任意整理や個人再生を検討すべき人の条件
- どうしても自宅(持ち家)を手放したくない人(住宅資金特別条項付きの個人再生が有効)
- 警備員や士業など、資格制限によって現在の仕事を一時的にも休業・離職できない人
- 連帯保証人になっている家族や親族に一括請求が及ぶことを絶対に避けたい人
- 元本のみであれば、将来利息をカットすることで3年〜5年間の分割返済が可能な人(任意整理が有効)
【自己 破産 すると】に関するよくある質問(FAQ)
Q1:家族の銀行口座や子ども名義の預金まで没収されますか?
A1:原則として処分されることはありません。自己破産の対象はあくまで申立人本人の名義財産に限られます。ただし、破産直前に親の財産を子どもの口座へ移すといった「財産隠し」とみなされる不正行為があった場合は、管財人による否認権の行使や免責不許可の対象となります。
Q2:自己破産すると年金受給や健康保険はどうなりますか?
A2:国民年金、厚生年金、各種健康保険などの公的権利は破産手続きの影響を一切受けません。将来の年金受給権が差し押さえられることもなく、これまで通り満額を受け取ることができます。
Q3:パスポートの発行や海外旅行は禁止されますか?
A3:破産してもパスポートの発行や海外渡航は基本的に自由です。ただし、破産管財人が選任される「管財事件」の手続き期間中のみ、裁判所の許可を得ずに長期間の旅行や引っ越し(居住地の離脱)を行うことが制限されます。免責が確定すればこの制限も完全に解除されます。
Q4:携帯電話やスマートフォンは解約されて使えなくなりますか?
A4:携帯電話の月額通信料金に未払いや滞納がなければ、そのまま使い続けることができます。ただし、端末代金の分割払いが残っている場合は、その債権が破産の対象となるため端末代の完済を求められたり、以後の端末分割審査に通らなくなるため、一括払いや格安SIMの利用を検討する必要があります。
まとめ:今後の動向と失敗しないための判断基準
自己破産という制度は、決して人生の終わりを告げる烙印ではなく、返済の目処が立たない絶望的な生活から脱却し、法的な保護のもとで生活基盤を立て直すための強力なセーフティネットです。財産の処分や信用情報の制約といった一定のデメリットは存在するものの、それらは日常生活の平穏や家族の未来を再構築するための代償として十分にコントロール可能な範囲に留まります。
借金の督促に追われ、精神的な限界を迎える前に、弁護士や司法書士、法テラスなどの公的相談窓口へ早期に相談することが、被害を最小限に抑え生活を再生させる唯一の確実なルートとなります。 (出典: 自己 破産 すると(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
