買ってはいけない高配当株の共通点!利回り罠を見抜くプロの鉄則
新NISAの定着と東証による資本効率改善要請を受け、個人投資家の間では「高配当株投資」がかつてないブームを見せています。証券会社のスクリーニングツールで「利回り5%以上」と検索すれば、魅力的な数字が並び、手軽に不労所得が得られるかのように映るかもしれません。しかし、配当利回りの数字だけを鵜呑みにして資金を投じた結果、株価暴落と減配のダブルパンチで資産を大きく減らす投資家が後を絶ちません。
相場には「利回りが高すぎる銘柄には必ず裏がある」という鉄則が存在します。企業のビジネスモデルや財務構造、キャッシュフローを無視した投資は、資産形成ではなく単なるギャンブルに過ぎません。本稿では、市場に潜む「買ってはいけない高配当株(罠銘柄)」の構造的メカニズムと、減配・無配転落の危機を事前に察知するための具体的な見分け方を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「配当利回りが異常に高い株」の多くは、業績悪化による株価急落や一過性の特別利益が原因であり、持続可能性が極めて低い。
- 要点2:配当性向が80%を超えている企業や営業キャッシュフローが赤字の「タコ足配当」は、減配・無配転落のカウントダウン状態にある。
- 要点3:失敗を防ぐ鍵は、利回りの絶対値ではなく「自己資本比率」「フリーキャッシュフロー」「過去10年以上の減配歴の有無(連続増配傾向)」を複合的に確認することである。
【2026年最新】利回りだけで選ぶと大損する罠銘柄の決定的な共通点
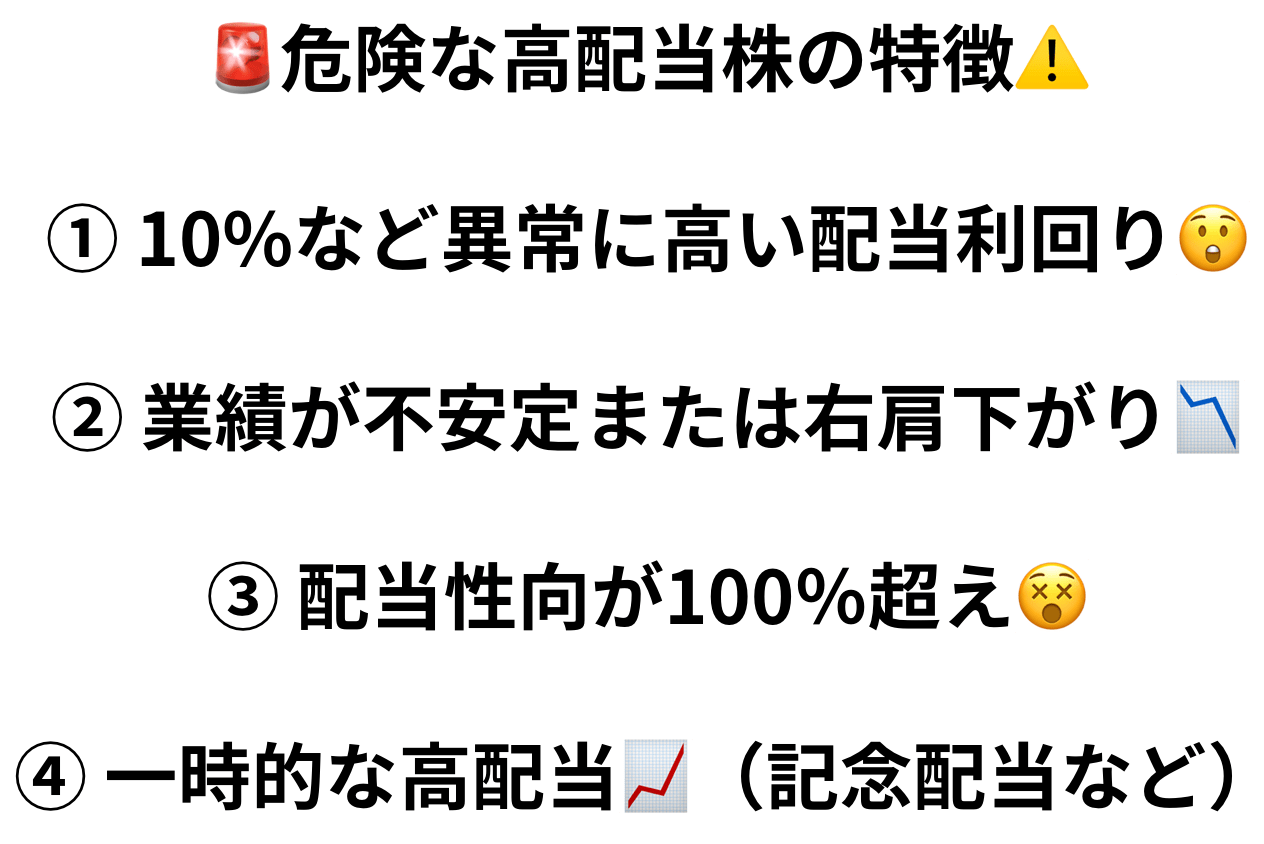
個人投資家が最も陥りやすい失敗は、「配当利回り(1株あたり配当金 ÷ 株価)」の計算式における分母と分子の関係を見落とすことです。利回りが跳ね上がる理由は論理的に2つしかありません。「分子(配当金)が急増した」か、「分母(株価)が急落した」かです。
特に危険なのが、株価が急落した結果として表面上の利回りが高く見えているパターンです。市場参加者の総意として「この企業の将来性は暗い」「業績が悪化して配当を維持できない」と判断されたからこそ売りが先行し、株価が沈んでいるのです。これを「割安でお買い得」と錯覚して飛びつくと、その後に発表される決算で大幅な業績悪化や減配・無配転落が公表され、さらなる株価暴落に巻き込まれることになります。
また、記念配当や本社ビルの売却益など、一時的な特別利益を原資にしてその期だけ配当を吊り上げているケースも典型的な罠です。翌期には配当が元の水準へ戻り、利回りが急低下すると同時に失望売りを浴びる構造になっています。
配当性向とタコ足配当の仕組み|減配リスクを見抜く危険水準とは
高配当株の健全性を測る上で、避けて通れない指標が「配当性向」です。配当性向とは、企業が稼いだ最終純利益のうち、どれだけを株主への配当に回しているかを示す割合です。
一般的な日本企業の配当性向は30%〜40%程度が標準的とされています。これが70%〜80%を超える水準に達している場合、危険水準と判断すべきです。利益のほとんどを配当に回しているため、将来の成長に向けた設備投資や研究開発に資金を割けず、企業の競争力が徐々に削がれていきます。
さらに深刻なのが、配当性向が100%を超えている、あるいは純利益が赤字であるにもかかわらず配当を出し続けている「タコ足配当」の状態です。タコが自分の足を食べて飢えをしのぐように、過去の貯蓄(利益剰余金)を取り崩したり、借金を重ねて配当金を支払っている状態を指します。
有価証券報告書や決算短信の「キャッシュフロー計算書」を確認し、本業で稼ぎ出した現金を示す「営業活動によるキャッシュフロー」がマイナスであるにもかかわらず配当を維持している企業は、財務の延命措置を行っているに過ぎません。内部留保が底をついた瞬間に待っているのは、急激な大減配や無配転落です。
【実態検証】「配当金生活」で後悔した投資家の生の声とポートフォリオの失敗例
ネット上やSNSでは「高配当株を買い集めて配当金生活を達成した」という華やかな成功体験が目立ちますが、その裏には数多くの失敗談が埋もれています。当編集部が取材した個人投資家の証言やコミュニティでの告白からは、共通する後悔のパターンが浮き彫りになっています。
都内在住の50代個人投資家A氏は、利回り重視で海運株や鉄鋼株、地方銀行株をポートフォリオの70%以上に組み入れていました。景気循環のピーク時には年間数百万円の配当金を得て「早期退職(FIRE)も可能だ」と確信していたといいます。しかし、世界的な市況悪化に伴い海運・素材セクターの業績が急降下。配当金は前年の半分以下に激減し、保有株の評価損は1,500万円以上に膨らみました。
「日々の生活費を配当金に依存していたため、減配が決まった瞬間に生活設計が完全に崩壊しました。株価が暴落しているため損切りもできず、精神的に追い詰められました」(A氏の証言)
このように、特定の景気敏感セクターに偏った配当金狙いのポートフォリオは、好況時には莫大なリターンをもたらす反面、不況期には配当と株価が同時に崩壊する致命的な脆弱性を抱えています。税引き後の手取り額やインフレによる購買力低下を考慮せず、表面上の受取額だけを追った結果、トータルリターンでインデックスファンドに大敗するというケースは極めて多いのが実態です。
罠銘柄と優良連続増配株を徹底比較|財務指標で見極める安全ライン
では、買ってはいけない「罠銘柄」と、長期保有に適した「本物の高配当株」はどこで見分けるべきでしょうか。主要な財務指標の基準値を比較検証します。
| チェック項目 | 危険な罠銘柄の兆候 | 安全・優良銘柄の目安 | 編集部の見解・分析 |
|---|---|---|---|
| 予想配当利回り | 5.5%〜6.0%以上(異常突出) | 3.2%〜4.5%程度 | 市場平均を大きく上回る銘柄は株価下落または一過性配当の疑い大。 |
| 配当性向 | 80%超または100%超え | 30%〜50%前後 | 余力のない配当政策は業績の微減で即座に減配へ繋がる。 |
| 自己資本比率 | 20%未満(非金融業) | 50%以上(製造・サービス等) | 財務健全性が高い企業ほど不況期でも配当を維持できる体力を誇る。 |
| 営業キャッシュフロー | 赤字または年度ごとの乱高下 | 10期以上黒字かつ増加基調 | 本業で本物の現金を稼ぐ力がない企業はタコ足配当の温床となる。 |
| 配当履歴の推移 | 過去5年以内に大幅減配歴あり | 累進配当宣言または10年超非減配 | 株主還元姿勢が経営方針として明文化されているかが最大の防壁。 |
一般に知られていない盲点とネットの誤解|高配当=安全という幻想の崩壊
初心者の間で信じられている危険な誤解に、「高配当を出せる会社は大企業だから潰れないし安全だ」という思い込みがあります。しかし、企業が多額の配当を出す背景には、「社内に資金を留保して再投資しても、成長が見込める魅力的な事業分野が存在しない」という構造的な成長鈍化のサインが隠れていることが少なくありません。
成熟産業に属し、市場規模が縮小傾向にある企業は、株主の不満を抑えるために高い利回りを提示しがちです。しかし、中長期的に売上高やEPS(1株あたり純利益)が右肩下がりを続けている場合、どれほど高い利回りであっても「株価の下落幅」が「配当金の受取額」を上回り、結果としてトータルでマイナスを計上することになります。
真に注目すべきは、現時点の表面利回りではなく「連続増配株」や「累進配当政策(減配せず維持または増配する方針)」を掲げる企業です。買付時の利回りが3.5%程度であっても、毎年増配を重ねる企業を保有し続ければ、自分が投資した元本に対する利回り(Yield on Cost)は5年、10年と経つうちに6%、8%へと自然に育っていきます。
【プロの結論】行動経済学から見る「利回り罠」の心理と正しい判断基準
なぜ多くの投資家が罠銘柄を掴んでしまうのか。その背景には、行動経済学で言う「アンカリング効果」と「近視眼的バイアス」が存在します。目先の「利回り5.5%」というわかりやすい数字に意識がアンカー(固定)され、裏側にある財務の劣化や業界の構造的不況という複雑なリスク情報から無意識に目を逸らしてしまう心理構造です。
高配当株投資で成功するためには、以下の明確な基準で自己スクリーニングを徹底することが不可欠です。
▼ 買ってはいけない人の条件
・配当利回りランキングの上位から機械的に購入銘柄を選んでいる人
・直近3〜5年の決算短信やキャッシュフロー計算書を確認する習慣がない人
・株価の含み損に耐えられず、日々の値動きに一喜一憂してしまう人
▼ 高配当株投資で着実に資産を築ける人の条件
・「利回りは3.5%〜4.2%あれば十分」と割り切り、持続可能性(サステナビリティ)を最優先できる人
・通信、リース、生活必需品、保険など、景気変動に強いディフェンシブ業種をバランスよく分散できる人
・EPS(1株利益)とDPS(1株配当)が連動して右肩上がりに成長しているかを確認できる人

【買っ て は いけない 高 配当 株】に関するよくある質問(FAQ)
Q1:利回りが何パーセントを超えたら「買ってはいけない高配当株」と疑うべきですか?
A1:プライム市場の平均配当利回りが2%台前半で推移する環境下において、東証平均を大幅に超える5.0%〜5.5%以上の銘柄は警戒が必要です。特に特別な経営改革の発表もなく突然利回りが跳ね上がっている銘柄は、株価急落による見せかけの利回り上昇である可能性が極めて高いため、詳細な要因分析が必須となります。
Q2:業績が悪くても内部留保(利益剰余金)が潤沢なら配当は維持されますか?
A2:必ずしも維持されません。内部留保はあくまで過去の蓄積を示す会計上の数字であり、手元に自由な現金(フリーキャッシュフロー)が存在するとは限らないからです。本業の営業キャッシュフローが赤字に転落した場合、企業は手元流動性を確保するために躊躇なく減配・無配転落の決断を下します。
Q3:減配リスクの極めて低い「安全な高配当株」を見つける最大のコツは何ですか?
A3:中期経営計画で「累進配当」または「DOE(株主資本配当率)の導入」を公式宣言している企業を選ぶことです。DOEを採用している企業は、単年度の純利益のブレに配当が左右されにくく、安定した配当の継続が期待できます。また、リーマンショックやコロナショックなどの大暴落期にも減配しなかった「連続増配・非減配実績」を持つ企業を優先することが最強の防御策となります。
まとめ:今後の動向と失敗しないための判断基準
株式投資における高配当株戦略の真髄は、「今どれだけ多くもらえるか」ではなく、「将来にわたって安定して受け取り続けられるか」にあります。目先の高い利回りだけに惹かれて財務がボロボロの企業に手を出す行為は、リターンに見合わない巨大なリスクを背負い込むことに他なりません。
購入ボタンを押す前に、必ず「配当性向が健全か」「営業キャッシュフローが黒字か」「自己資本比率は十分か」「過去に安易な減配をしていないか」の4点を確認してください。表面的な利回り至上主義から脱却し、盤石な事業基盤と株主還元意志を持つ本物の優良企業を選定することこそが、長期的な資産形成を成功へ導く唯一の道筋です。 (出典: 買っ て は いけない 高 配当 株(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
