税理士法人松本の評判と口コミの真相|税務調査と無申告対応の実態検証
税務署から突然届く税務調査の事前通知や、長年放置してしまった無申告への焦燥感――多くの経営者や個人事業主が深刻なプレッシャーに直面した際、有力な相談先として名前が挙がるのが「税理士法人松本」です。「税務調査に強い税理士」として圧倒的な知名度を誇る一方で、検索窓には「評判」「費用」「悪評」といった検索候補も並び、実際のサービス実態や信頼性について疑問を抱く方も少なくありません。
本記事では、代表の松本崇宏氏が率いる税理士法人松本の口コミ・評判の真相をはじめ、税務調査・無申告における具体的な対応力、詳細な費用体系、さらには組織の採用・年収事情まで、客観的なファクトをもとに多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税理士法人松本は「税務調査対応」と「無申告解消」に特化した専門部隊を持ち、元国税OBとの連携による高度な交渉力が最大の強み。
- 要点2:ネット上の「悪評」の多くは、緊急対応や過去数年分の申告代行に伴う総額費用に対する認識ギャップや、一般的な格安顧問税理士との役割の違いから生じている。
- 要点3:初回相談料は完全無料で全国対応(新宿オフィス等)。ペナルティを最小限に抑えたい差し迫った状況にある納税者にとって、極めて費用対効果の高い選択肢となる。
【2026年最新】税理士法人松本が「税務調査・無申告」で選ばれる3つの決定打
税理士業界には約8万人を超える登録者が存在しますが、その大半は「月次の記帳代行」や「通常の確定申告」を主業務としています。税務調査への立ち会いや無申告案件の是正は、年間でも数件程度しか経験しない税理士が珍しくありません。そうした業界構造の中で、税理士法人松本が確固たるポジションを築いている背景には、明確な3つの強みがあります。
第1の強みは、圧倒的な税務調査対応件数と現場ノウハウの蓄積です。同法人は創業以来、税務調査と無申告の解決にリソースを集中投下してきました。過去の膨大な折衝事例から「税務署がどの勘定科目を突いてくるか」「調査官の指摘に対してどのような反論資料を用意すべきか」を体系化しており、現場での交渉力に決定的な差を生み出しています。
第2に、元国税局OB・調査官出身者との強固なネットワークです。税務署側の論理や内部規定、調査官が上長(統括官)を説得するために必要な証拠の基準を熟知しているため、感情論ではない法的・論理的な防波堤を築くことが可能です。これにより、悪質な隠ぺいと見なされる「重加算税」の賦課を回避し、追徴税額を合法的に最小化するアプローチを実現しています。
第3に、スピード感のある全国対応体制と「初回来談相談料無料」の相談導線です。中核となる新宿オフィスをはじめ、横浜、大阪、名古屋、福岡など主要都市に拠点を構え、オンライン面談と組み合わせることで全国の事案に即日対応できる体制を整えています。深刻な悩みを抱える相談者が最初の一歩を踏み出しやすい環境設計がなされています。

ネットの口コミ・評判の真相を暴露|「悪評」の背景にあるカラクリとは?
税理士法人松本を検討する際、誰もが気にするのがインターネット上の口コミや評判です。SNS、Googleマップ、各種掲示板の書き込みを精査すると、明確な二極化が見受けられます。
高評価のリアルな声:圧倒的なスピード感と精神的解放
肯定的な口コミにおいて際立っているのは、「調査官の威圧的な態度から守ってくれた」「数年分の無申告を短期間で適正に処理してもらえた」という現場での具体的な救済体験です。
「税務署から電話が来た当日に相談し、翌日には担当税理士が立ち会い日程の調整から過去データの洗出しまで主導してくれた」「自分一人では重加算税を課されるところだったが、事実関係を法的に整理してもらい、過少申告加算税のみで済んだ」といった証言が多く見られます。張り詰めた精神状態にある依頼者に対し、矢面に立って交渉を代行する姿勢が高く評価されています。
「悪評」やネガティブな口コミが生じる構造的原因
一方で、一部に見られる「費用が高い」「事務的な対応をされた」というネガティブな評価の真相はどこにあるのでしょうか。分析を進めると、主に以下の2点が要因であることが判明しました。
1つ目は、依頼側の準備状況とスケジュールの乖離です。無申告案件では、通帳履歴や領収書の紛失など、資料が著しく欠落しているケースが多々あります。税理士側が適正な申告書を作成するためには、依頼者側の協力が不可欠ですが、「すべて丸投げで翌日申告できる」と誤解していた相談者が、確認作業の多さに不満を抱くパターンです。
2つ目は、低価格な一般顧問税理士との費用感の混同です。税務調査対応や過去複数年の遡及申告は、高度な専門性と突発的な工数を要するリスクの高い業務です。日常的な仕訳代行の相場感覚で比較してしまい、「想定より高く感じた」という声が「悪評」として書き込まれるケースが散見されます。
【費用と料金表を完全解剖】一般的な税理士相場との徹底比較
税理士法人松本の費用体系は、事前に明確な見積もりを提示する明朗会計システムを採用しています。一般的な税理士事務所とのサービス内容および料金相場の比較は以下の通りです。
| 項目 | 税理士法人松本の水準 | 一般的な税理士事務所の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初回相談料 | 無料(面談・オンライン対応) | 1時間あたり5,000円〜15,000円 | 着手前にリスクと費用総額を正確に把握できるため安心感が高い。 |
| 税務調査立ち会い費用 | 日当+事前準備・意見陳述の明朗設定 | 1日あたり30,000円〜50,000円(別途修正申告料) | 立ち会いだけでなく事前のシミュレーションと事後交渉の質が追徴額を左右する。 |
| 無申告の過年度申告代行 | 年度ごとの定額パック制(個別見積もり) | 1期あたり15万〜30万円+仕訳料 | 複数年分の処理スピードが極めて速く、自主申告による加算税軽減効果が大きい。 |
| 月額顧問料(通常業務) | 売上規模に応じた標準的価格帯 | 月額25,000円〜50,000円(法人) | 調査終了後の再発防止を見据えた継続サポートとして適正水準。 |
料金表の数値を単純に見ると「格安」を売り文句にするオンライン型格安税理士よりは高く見えます。しかし、税務調査において重加算税(最大40〜50%のペナルティ)や延滞税が課されるリスクを回避・軽減できる経済的便益を考慮すると、トータルの出費を劇的に抑えられる可能性が高くなります。

【実態検証】税務調査の現場で起きていること|心理的重圧をどう突破するか
税務調査の連絡を受けた際、納税者が最も苦しむのは「心理的な孤立感」です。税法という極めて難解な専門ルールを盾に、百戦錬磨の調査官から厳しい質問を受けるプレッシャーは、事業運営の手を止めてしまうほどの心理的負担となります。
社会心理学の観点からも、人は法的権威(税務署)から不正や過失を追及されると、過度な防衛反応から虚偽の証言をしてしまったり、逆に言われるがままに不利な認定を認めてしまったりする傾向があります。これこそが、自己流対応で追徴税額が膨れ上がる典型的なメカニズムです。
税理士法人松本の税理士が調査現場に同席することで、納税者本人が直接答えづらい論点や、事実と異なる誘導尋問に対して「法的見解に基づく適切な介入」が入ります。調査官からの質問意図をその場で咀嚼し、事実関係を証明する反証資料の提出期日を設定するなど、主導権を税務署側に渡さない交渉を展開します。この防波堤の存在こそが、依頼者が精神的平穏を取り戻し、早期の事業正常化を果たせる実質的な価値と言えます。
代表・松本崇宏氏の理念と組織力|採用・年収事情から見るサービスの質
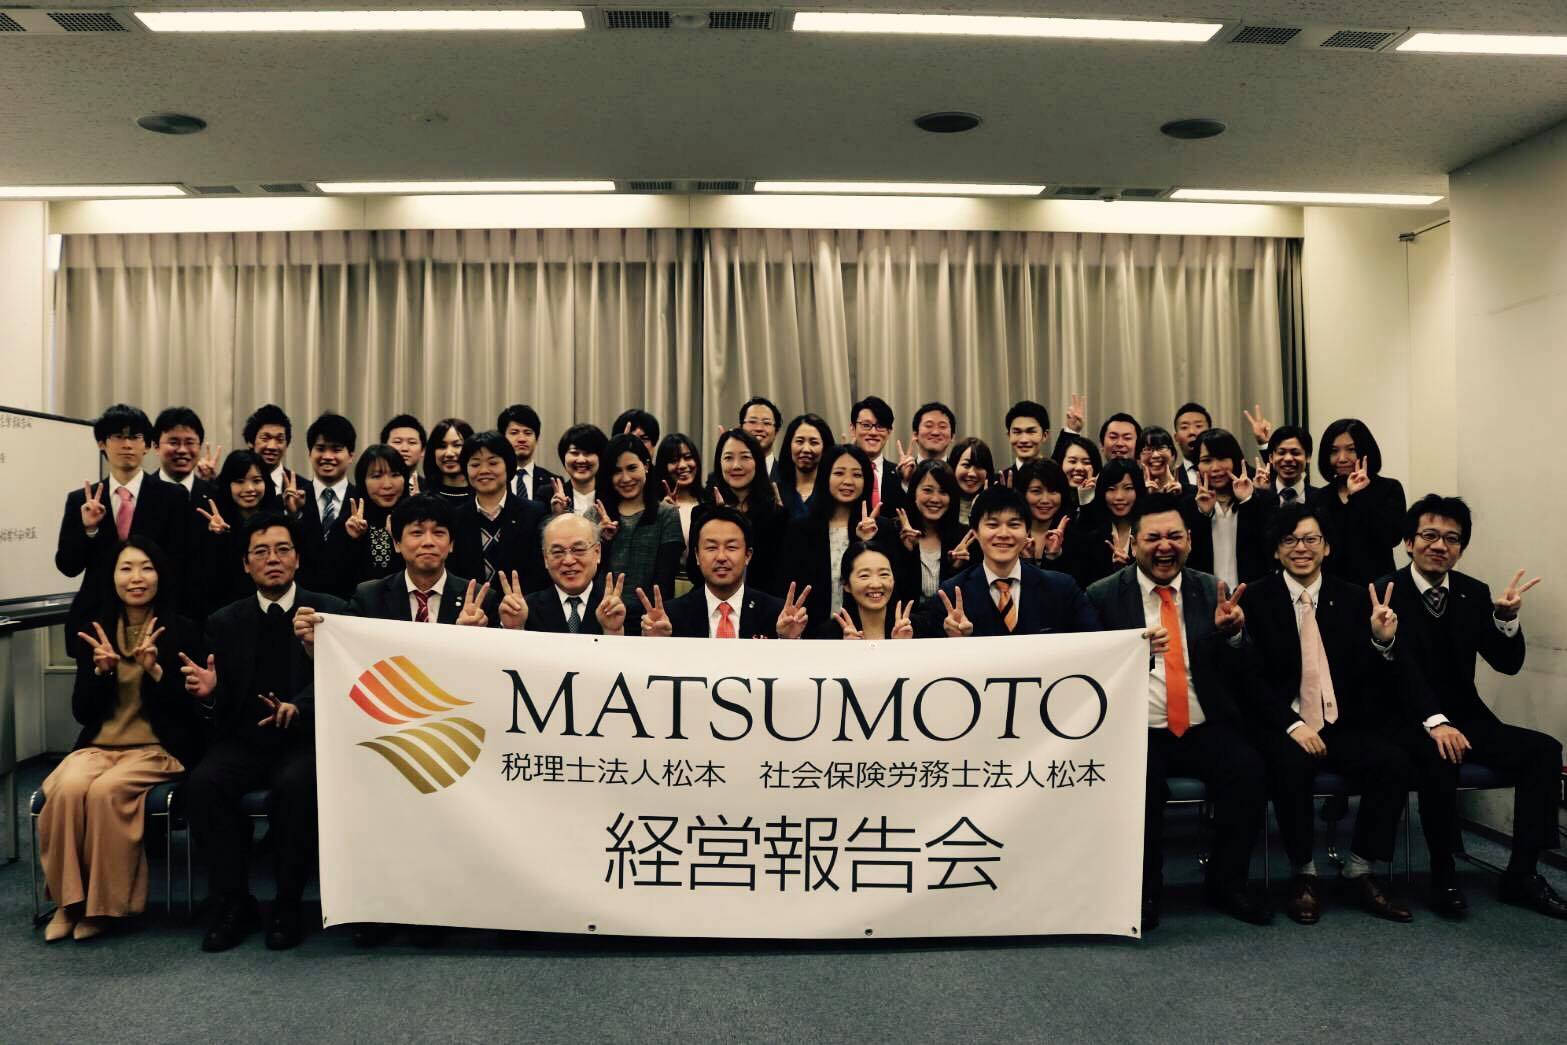
税理士法人のサービスの質を決定づけるのは、最終的には所属する個々の税理士や専門スタッフの能力です。代表の松本崇宏氏は、「税務トラブルで苦しむ事業者を救済し、健全な再スタートを支援する」という明確なミッションを掲げ、法人の拡大を牽引してきました。
専門誌の取材や業界内の動向を見ると、同法人における採用と年収水準は、税理士業界の中でも高い水準に設定されています。税務調査や無申告という難易度の高い案件を専門に扱うため、高度な専門性とコミュニケーション能力を持つ人材を厳選採用し、明確な評価制度とインセンティブ設計を導入しています。
高い待遇で優秀な人材を確保し、組織内で膨大な調査対応事例をナレッジとして共有するサイクルが確立されているからこそ、担当者ごとのスキルのブレを最小限に抑え、全国の拠点で一貫したクオリティの対応が維持されています。
一般に知られていない盲点|依頼前に必ず確認すべき注意点
税理士法人松本は非常に強力な支援を提供しますが、依頼にあたってあらかじめ理解しておくべき「盲点」も存在します。
まず、「完全なる脱税の隠ぺい」を依頼することは不可能です。税理士法に則った正当な権利行使と事実関係の法的是正を行うプロフェッショナルであるため、意図的な違法行為への加担は一切行いません。あくまで「法令の範囲内でペナルティを最小限にする」ためのパートナーであることを認識する必要があります。
また、過去の売上データや通帳コピー、経費の証憑類など、事実確認のための資料提供については依頼者自身の迅速な協力が不可欠です。丸投げを「放置」と勘違いしてしまうと、申告作業が滞り、調査当日までに十分な反証材料を揃えられなくなるリスクがあります。税理士と密に連絡を取り合う姿勢が成功の前提条件となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務の専門家・報道の視点から導き出される、税理士法人松本を活用すべきかどうかの明確な判断基準は以下の通りです。
【即座に相談すべき人】
- すでに税務署から税務調査の事前通知(電話・書面)が届いており、期日が迫っている人
- 複数年にわたり無申告状態が続いており、自主申告によって重加算税や刑事告発のリスクを回避したい人
- 過去の経理処理に不安があり、調査官の厳しい追及に対して自力で説明する自信がない人
- 元国税OBの知見を活かし、合法的な最大限の減額交渉を希望する人
【慎重に検討すべき・他の選択肢を探すべき人】
- 税務調査のリスクが極めて低く、単に月額1万円以下の最安値で記帳代行のみを任せたい小規模事業者
- 必要書類の提出や事実確認のやり取りなど、最低限のコミュニケーションを取る意思がない人
【税理士 法人 松本】に関するよくある質問(FAQ)
Q1:初回の相談は本当に無料ですか?追加料金を請求されることはありませんか?
A1:はい、税務調査や無申告に関する初回の来談・オンライン相談は完全無料です。状況をヒアリングした上で正式な見積もりと対応方針が提示され、契約を締結するまで費用が発生することはありません。
Q2:すでに税務調査の連絡が来てしまいましたが、今からでも間に合いますか?
A2:十分に間に合います。調査官に対して「税理士に立ち会いを依頼するため日程を調整したい」旨を伝えることで、調査期日の延期交渉も可能です。まずは早急に無料相談を活用することをおすすめします。
Q3:何年も無申告を続けており、領収書も散逸しています。対応してもらえますか?
A3:対応可能です。税理士法人松本はそうした深刻なケースの解決実績を多数保有しています。銀行口座の取引履歴や取引先からの請求控えなどを活用し、過去の取引実態を再構築して適正な申告書を作成します。
Q4:費用の支払いは一括のみですか?分割払いは可能ですか?
A4:複数年分の申告や追徴課税が重なる場合、まとまった資金の準備が難しいケースもあります。事案や契約内容に応じて柔軟な支払いプランが相談可能ですので、初回面談時に率直に相談することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
デジタルインボイスの普及やマイナンバーと金融口座の紐付け強化など、税務行政のデジタル化(DX)が急速に進む2026年現在、個人の副業所得や法人の過去の無申告が税務署に捕捉される確率は過去最高レベルに達しています。「これまで連絡が来なかったから大丈夫」という理屈は通用しなくなっています。
税務調査への対応や無申告の解消は、放置すればするほど加算税や延滞税が雪だるま式に膨らみ、事業継続を根底から揺るがす致命傷になりかねません。豊富な実績と元国税OB連携の防波堤を持つ税理士法人松本のような専門機関を迅速に味方につけ、適正な手続きで不安を解消することこそが、事業と生活の基盤を守る最も確実な防衛策です。 (出典: 税理士 法人 松本(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
