国民保険とは?社保との違いや保険料が高い理由・減免制度を徹底解説
会社を退職したときやフリーランスとして独立した際、多くの人が直面するのが「国民健康保険(国保)」の仕組みや保険料の重さです。「社会保険と何が違うのか」「なぜこんなに保険料が高いのか」と疑問や戸惑いを抱くケースは少なくありません。
紙の保険証廃止に伴うマイナ保険証への移行や相次ぐ制度見直しが進む2026年現在、制度の基本構造や正確な計算方法、家計を守る減免制度を正しく把握しておくことは極めて重要です。本稿では、基礎知識から会社員が退職時に迷う「任意継続」との比較、知らなきゃ損する軽減措置まで、わかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険は自営業や退職者が加入する公的医療保険であり、会社員の社会保険と違って保険料は全額自己負担となる。
- 要点2:「高すぎる」と感じる主因は、会社負担(労使折半)がない点に加え、扶養の概念がなく家族の人数分だけ均等割が加算される点にある。
- 要点3:退職時は「任意継続」との保険料比較が必須であり、倒産・解雇や大幅な所得減の際は最大7割軽減などの「法定・自治体減免」を活用できる。
【基本構造】国民健康保険とは?社会保険や国民年金との決定的な違い
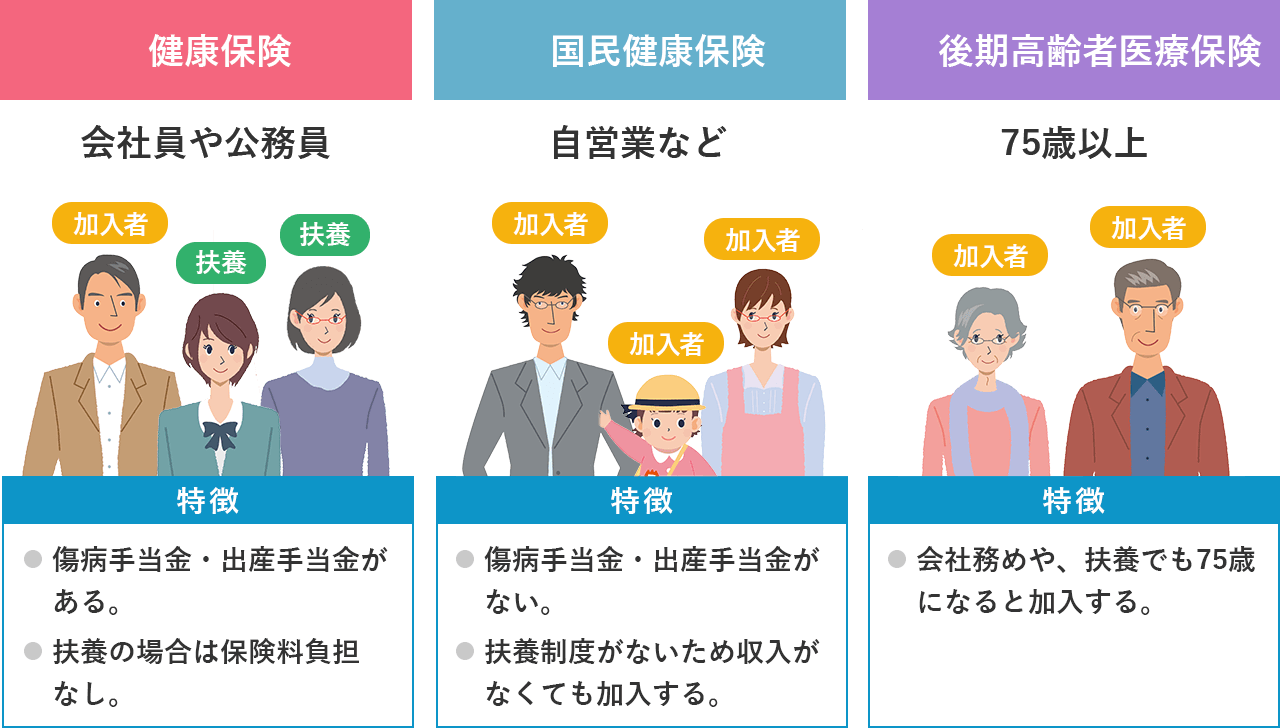
日本の医療制度は、すべての国民がいずれかの公的医療保険に加入する「国民皆保険制度」を採用しています。そのなかで国民健康保険(国保)は、職場の健康保険に加入していない地域住民を支える基盤となる制度です。主に都道府県と各市区町村が共同で保険者として運営しています。
国民健康保険の加入条件は明確で、自営業者、農業・漁業従事者、フリーランス、無職の方、そして会社を退職して職場の保険を脱退した方などが対象です。職場の健康保険(協会けんぽや健康保険組合、共済組合など)に入っている人や、生活保護を受けている世帯を除き、原則として住んでいる自治体の国保へ加入する義務があります。
ここで混同しやすいのが国民年金と国民健康保険の違いです。両者は根拠法も目的も全く異なります。
- 国民健康保険:病気や怪我で医療機関にかかった際の医療費負担を軽減する「医療保険」(自己負担は原則3割)。
- 国民年金:老齢、障害、死亡といった人生のリスクに対して給付を行う「年金保険」。
会社員時代は給与から「社会保険料」として健康保険と厚生年金が一括して天引きされていたため意識しにくい部分ですが、退職や独立によってそれぞれ個別の窓口で手続きと支払いを行う形に切り替わります。

【徹底比較】国民健康保険と社会保険の違い一覧とリアルな負担差
公的医療保険の二大柱である「国民健康保険」と「社会保険(職場の健康保険)」には、保険料の決まり方や給付の手厚さに大きな隔たりがあります。主な相違点を一覧表にまとめました。
| 項目 | 国民健康保険(国保) | 社会保険(社保・健康保険) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 全額自己負担(10割) | 労使折半(会社が5割負担) | 社保は実質半額で済むため会社員の強力なメリット |
| 扶養の仕組み | 扶養制度なし(家族人数分を加算) | 扶養制度あり(被扶養者の追加保険料ゼロ) | 子だくさん世帯ほど国保の金銭的負担が重くなる構造 |
| 保険料の算定基準 | 前年の所得+世帯人数(自治体ごとに算出) | 毎月の給与・賞与(標準報酬月額に基づく) | 退職後1年目は前年高年収だと国保の請求額が急増する |
| 休職時の手当金 | 原則として傷病手当金・出産手当金なし | 傷病手当金・出産手当金あり(給与の約2/3給付) | 病気休業時の生活保障において社保が圧倒的に手厚い |
| 保険証の提示形式 | マイナ保険証(または資格確認書) | マイナ保険証(または資格確認書) | 従来の紙・プラ保険証は廃止され一本化が定着 |
表から明らかなように、国民健康保険と社会保険の違いにおいて最も生活に直結するのは「保険料の自己負担割合」と「扶養制度の有無」です。会社員であれば会社が半分肩代わりしてくれていた保険料を、国保では全額自分で納めなければなりません。
なぜ「国民健康保険が高すぎる」と感じるのか?構造的要因と計算方法
ネット上のコミュニティやSNSでは、「退職後に届いた国保の納付書を見て驚愕した」「高すぎて払えない」という悲鳴に似た声が頻繁に上がります。この「高すぎる」という体感には、制度の計算ロジックに起因する明確な3つの構造的理由があります。
1. 国民健康保険料の計算方法の仕組み
国民健康保険料は、医療分・後期高齢者支援金分・介護分(40〜64歳のみ)の3つで構成され、それぞれ以下の要素を組み合わせて計算されます。
- 所得割:前年(1月1日〜12月31日)の総所得金額等から基礎控除(合計所得2,400万円以下なら43万円)を引いた金額に各自治体の料率を乗じて算出。
- 均等割:加入者1人あたりにかかる定額負担。
- 平等割:1世帯あたりにかかる定額負担(自治体により不採用の場合あり)。
自治体の財政力や高齢化率によって保険料率は異なりますが、前年に給与収入や事業所得が多かった人ほど、所得割の金額がダイレクトに跳ね上がります。
2. 国民健康保険の扶養制度が存在しない
社会保険では、配偶者や子どもを被扶養者に設定しても保険料は一切増えません。しかし、国民健康保険の扶養制度という枠組みは存在せず、生まれたばかりの乳幼児であっても「加入者1人」としてカウントされます。未就学児に対する均等割の5割軽減措置が講じられているものの、子どもが2人、3人といる世帯では均等割の合算だけで年間数万円から十数万円の負担増になります。
3. 世帯主への一括請求(世帯主課税)の心理的インパクト
国保の納付書は、世帯主宛てに届きます。ここで注意すべきが国民健康保険の世帯主課税です。世帯主自身が会社の社会保険に入っていても、家族(配偶者や成人した子どもなど)が国保に加入している場合、納税義務者は世帯主になります(これを「擬制世帯主」と呼びます)。世帯全員分の保険料が合算されて一度に請求されるため、金額の大きさに圧倒されるケースが後を絶ちません。
【実態検証】退職後の手続きと「任意継続」どちらを選ぶべきかの判断基準
会社を退職した際、多くの人が「国民健康保険への加入」か「前職の健康保険の任意継続」かで頭を悩ませます。判断を誤ると、年間で十数万円以上の金銭的損失を被るリスクがあります。
任意継続と国民健康保険の比較ポイント
任意継続とは、退職後も最長2年間、前職の健康保険組合や協会けんぽに個人で加入し続けられる制度です。保険料は会社負担分がなくなるため全額自己負担(在職時の約2倍)になりますが、「保険料に上限が設定されている」という決定的な特徴があります。
協会けんぽの場合、標準報酬月額に上限(例:30万円など)が設けられているため、現役時代に高年収だった人でも保険料が一定額で頭打ちになります。一方、国民健康保険は前年所得に応じて計算され、賦課限度額(年間上限)は100万円を超えます。
【プロの結論】向いている人・おすすめできない人の条件
▼「任意継続」を選んだほうが得な人
- 前年の年収が比較的高く(目安として年収500万円以上)、標準報酬月額の上限に達する人
- 扶養している家族(配偶者や子ども)が1人以上いる人
- 退職後すぐに別の会社へ転職する予定がなく、1〜2年の療養や休養を考えている人
▼「国民健康保険」を選んだほうが得な人
- 前年の年収が低かった人、あるいは年度途中で退職し年間所得が抑えられている人
- 単身者(扶養する家族がいない)で均等割の影響が少ない人
- 倒産・解雇・雇い止めなど「非自発的失業」に該当し、後述の大幅な軽減措置が受けられる人
なお、退職後の国民健康保険手続きは、退職日の翌日から14日以内にお住まいの市区町村役場の窓口で行う必要があります。一方、任意継続の申請期限は退職日の翌日から20日以内と非常にタイトです。退職前に両方の概算保険料を試算し、速やかに選択することが鉄則です。
知らなきゃ損する「国民健康保険の減免制度」と免除申請の実務
「国民健康保険料が高すぎて生活が破綻する」という事態を防ぐため、公的な救済策が用意されています。しかし、これらの制度は役所から自動的に適用されることはなく、自ら申請しなければ1円も安くなりません。
1. 非自発的失業者に対する法定軽減(最重要)
倒産、解雇、雇い止め、病気などによるやむを得ない理由で離職した方は、申請により前年の給与所得を30/100(7割カット)として所得割を再計算してもらえます。
- 対象者:雇用保険受給資格者証(または雇用保険受給資格通知)の離職理由コードが「11, 12, 21, 22, 31, 32(特定受給資格者=倒産・解雇など)」または「23, 33, 34(特定理由離職者=雇い止めなど)」に該当する方。
- 軽減期間:離職日の翌日の属する月から、翌年度末まで。
この特例が適用された場合、任意継続よりも国保のほうが圧倒的に安くなるケースがほとんどです。
2. 自治体ごとの国民健康保険の減免制度
自己都合退職であっても、事業の休廃止、災害、重い病気や怪我による長期療養などにより、今年の収入が前年に比べて激減(前年比50%以下など自治体基準による)した場合は、国民健康保険料の免除申請や減額申請が可能です。
市区町村の保険年金課の窓口へ「退職証明書」「直近の収入が分かる預金通帳のコピー」「確定申告書の控え」などを持参して相談することで、分割納付や一定期間の減額が認められる実例が多数あります。支払いが厳しいときは、督促状を放置せず早期に相談することが差押えを防ぐ最善策です。

【2026年最新動向】制度改正とマイナ保険証完全移行で変わったこと
2026年を迎えた現在、国民健康保険を取り巻く実務環境は数年前から大きく変化しています。
マイナ保険証への完全移行と資格確認書
国民健康保険証廃止とマイナ保険証への移行が進み、従来のプラスチック製や紙の被保険者証の新規発行は終了しています。マイナンバーカードを健康保険証として利用登録している場合は、医療機関のカードリーダーにかざすだけで受診可能です。
マイナンバーカードを持っていない方や保険証利用登録を行っていない方に対しては、自治体から申請不要で「資格確認書」が無償交付されており、これを提示することで従来どおり保険診療を受けられます。受診時の混乱を避けるため、自身の登録状況をマイナポータル等で確認しておくことが推奨されます。
2026年国民健康保険制度改正の要点
少子高齢化の進展に伴い、現役世代の負担軽減と制度の持続可能性を高めるため、2026年国民健康保険制度改正をはじめとする一連の改革が推進されています。後期高齢者支援金の算定方法見直しや、高所得層における賦課限度額の段階的引き上げが実施されており、中間層から低所得層への配慮を行いつつも、一定以上の所得がある自営業者やフリーランスにとっては保険料負担の適正化・シビアな管理が求められる時代となっています。
【国民 保険 と は】に関するよくある質問(FAQ)
Q1:アルバイトやパートでも国民健康保険に入らなければいけませんか?
A1:職場の社会保険の加入条件(週の所定労働時間20時間以上、月額賃金8.8万円以上などの適用拡大基準)を満たしていない場合は、国民健康保険に加入する義務が生じます。また、家族の社会保険の扶養に入っている場合は国保へ加入する必要はありません。
Q2:国民健康保険料を滞納し続けるとどうなりますか?
A2:督促状の送付後も滞納が続くと、延滞金が加算されるだけでなく、有効期間の短い「短期被保険者証」や、医療費を全額自己負担したあとで払い戻しを受ける「被保険者資格証明書」への切り替えが行われます。さらに放置すると、預貯金や給与、不動産などの財産が差し押さえられる法的処分が執行されます。
Q3:家族を扶養に入れたい場合、国民健康保険ではどうすればいいですか?
A3:国民健康保険には「扶養」という概念自体がありません。そのため、収入のない配偶者や子どもであっても全員が「被保険者(加入者)」となり、それぞれに均等割の保険料が課されます。家族が増えた場合は、市区町村役場で加入手続き(世帯への追加手続き)を行います。
Q4:年度の途中で他の市区町村へ引っ越したときの保険料はどうなりますか?
A4:引っ越し前の自治体の国保資格は転出日で喪失し、転入先の自治体で新たに国保へ加入します。保険料は月割りで計算されるため、二重払いになることはありません。旧住所地で納めすぎた分があれば後日還付され、新住所地では転入した月からの分を納付します。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険は、私たちが万が一の病気や怪我に見舞われた際に医療費を3割負担に抑えてくれる極めて重要なセーフティネットです。しかし、会社員時代の社会保険とは異なり、「全額自己負担」「扶養制度なし」「前年所得に応じた後払い」という特徴があるため、退職時や独立時に保険料が高額になりやすい側面を持っています。
退職や働き方の転換期においては、事前に「任意継続との金額比較」を必ず行い、非自発的失業や収入減の際には「減免申請」を迷わず活用することが家計防衛の鉄則です。制度のルールを正しく理解し、ご自身のライフステージや所得状況に応じた最適な選択を行いましょう。 (出典: 国民 保険 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
