年金繰り下げ計算の罠!手取りと損益分岐点で何歳が得か徹底解説
「受給開始を遅らせるだけで、一生涯もらえる年金が最大84%も増える」――。老後資金の不安を解消する特効薬のように語られる公的年金の繰り下げ受給ですが、額面通りの数字を鵜呑みにしてシミュレーションを行うと、思わぬ落とし穴にはまることになります。額面が増加した結果として所得税や住民税、国民健康保険料、介護保険料が跳ね上がり、実際に手元へ残る「手取り額」の伸び率は大きく目減りするためです。
厚生労働省の統計資料や年金財政検証の議論を精査すると、額面ベースでは「81〜82歳」とされる損益分岐点が、手取りベースでは「86〜87歳」前後まで延びる実態が浮かび上がってきます。2026年現在、平均寿命や健康寿命の推移、さらには制度改正の議論が進むなかで、私たちは何を基準に受給開始時期を決めるべきなのでしょうか。本稿では、複雑な繰り下げ計算の真実と、後悔しないための判断基準を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金を1か月遅らせるごとに受給額は0.7%増え、70歳で42%増、75歳で最大84%増となるが、税・社会保険料の負担増により手取りの増加率は約60〜65%にとどまる。
- 要点2:手取りベースでの損益分岐点は70歳繰り下げで約82歳、75歳繰り下げでは約86〜87歳となり、額面上の計算よりも約4〜5年長生きしなければ元が取れない。
- 要点3:繰り下げ期間中は年額約40万円の加給年金が全額カットされるほか、医療費窓口負担の引き上げリスクなど、単なる受給額計算では見落とされがちな構造的盲点が存在する。
【最大84%増の真実】繰り下げ受給の基本構造と増額率のシミュレーション
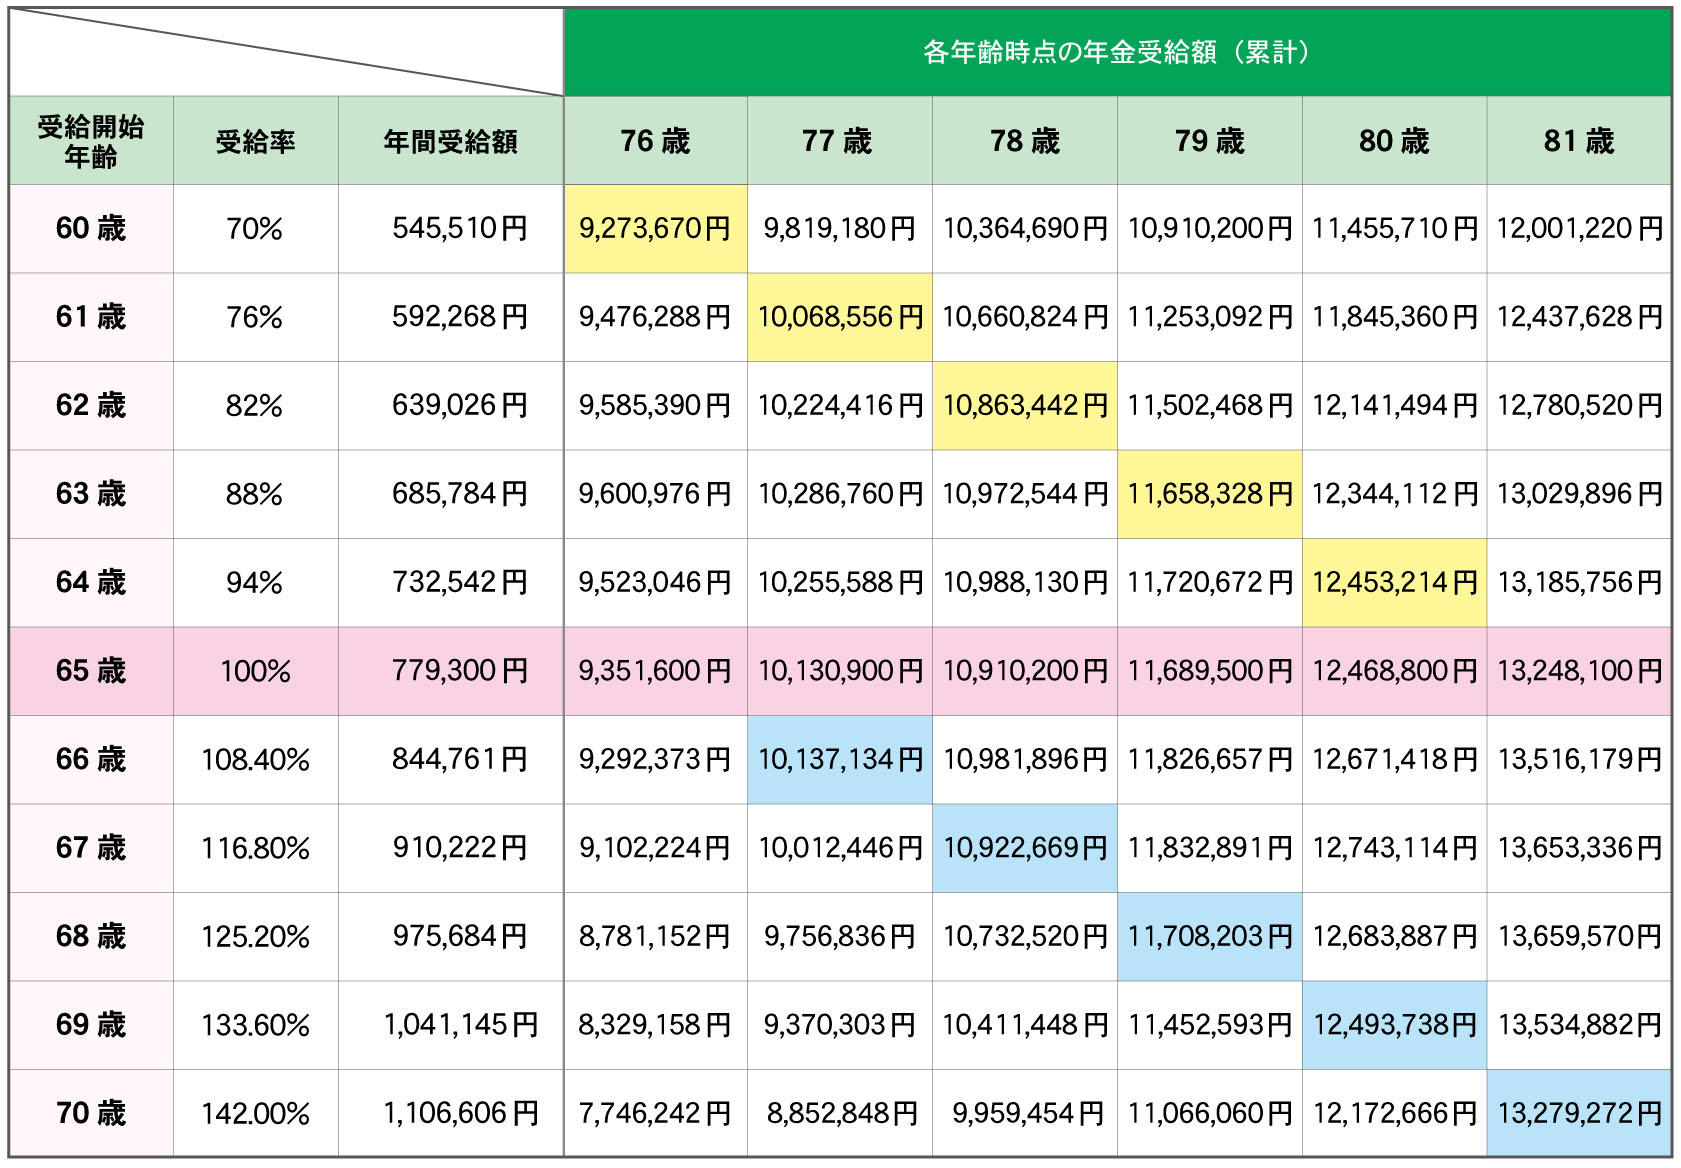
公的年金の受給開始年齢は原則として65歳ですが、希望すれば60歳から75歳までの間で自由に選択できます。このうち、66歳以降に受給を遅らせる仕組みが「繰り下げ受給」です。現行制度における増額率は、受給を1か月遅らせるごとに「+0.7%」。この数値は一生涯固定され、どれだけ長生きしても下がることはありません。
具体的に受給開始を遅らせた場合の増額率の推移は以下の通りです。
- 66歳0か月(1年繰り下げ): 0.7% × 12か月 = 8.4%増
- 70歳0か月(5年繰り下げ): 0.7% × 60か月 = 42.0%増
- 75歳0か月(10年繰り下げ): 0.7% × 120か月 = 84.0%増
公的年金は「老齢基礎年金」と「老齢厚生年金」の2階建て構造になっており、それぞれを個別に繰り下げることも可能です。例えば「老齢基礎年金の増額率を狙って70歳まで待ちつつ、老齢厚生年金は65歳から受け取って日々の生活費に充てる」といった柔軟な設計も法的には認められています。しかし、多くの受給者が直面するのは、この魅力的なパーセンテージがそのまま銀行口座に振り込まれるわけではないという厳しい現実です。
【手取りの罠を暴く】額面増額で税金・社会保険料が跳ね上がるカラクリ
多くのシミュレーターが提示するのは「額面上の受給額」であり、ここに大きな落とし穴が存在します。日本の社会保障および税制度は累進課税を基本としており、公的年金等控除の枠を超えて収入が増えれば増えるほど、税率が上がり、天引きされる社会保険料の負担割合も跳ね上がります。
年金受給者の収入から差し引かれる主な項目は以下の4点です。
- 所得税:公的年金等控除を差し引いた後の金額に対して課税
- 住民税:地域ごとの基準に応じた均等割および所得割
- 国民健康保険料(後期高齢者医療保険料):前年の所得に応じて算定
- 介護保険料:自治体ごとの所得段階別に決定
公的年金等控除額は、65歳以上の場合、年金収入が330万円未満であれば一律110万円ですが、繰り下げによって収入が330万円を超えると段階的に控除割合が縮小します。さらに、年金収入が増加することで、それまで非課税世帯として受けられていた各種減免措置や給付金から外れてしまうケースが後を絶ちません。
特に打撃が大きいのが「後期高齢者医療制度の窓口負担割合」です。75歳時点で単身者の年金収入が200万円以上(夫婦世帯で合計320万円以上)になると、医療費の窓口負担割合が1割から2割、あるいは現役並み所得者として3割へ跳ね上がります。年金を75歳まで繰り下げて額面を最大化させた結果、手取りが伸び悩むだけでなく、持病の通院費や入院費が倍増して家計を圧迫するという逆転現象すら生じかねません。
【データ比較】繰り下げ年齢別の損益分岐点と「何歳まで生きれば得か」
では、実際に何歳まで生きれば繰り下げた分の恩恵を受けられるのでしょうか。会社員として平均的な標準報酬月額で40年間勤務した夫(厚生年金+基礎年金で月額約16万円/年額約192万円)の単身モデルを想定し、額面と手取りの差、そして損益分岐点を検証しました。
| 項目 | 65歳受給開始(基準) | 70歳繰り下げ(5年待機) | 75歳繰り下げ(10年待機) |
|---|---|---|---|
| 年金額面の増額率 | ±0%(基準額) | +42.0% | +84.0% |
| 年間額面受給額 | 約192万円(月16万円) | 約272.6万円(月22.7万円) | 約353.3万円(月29.4万円) |
| 推定年間手取り額 | 約165万円(約86%) | 約223万円(約82%) | 約275万円(約78%) |
| 実質手取り増加率 | ±0% | 約+35.2% | 約+66.7% |
| 額面上の損益分岐点 | ―― | 81歳11か月(約82歳) | 81歳11か月(約82歳) |
| 手取り上の実質損益分岐点 | ―― | 約82歳6か月〜83歳 | 約86歳〜87歳前後 |
※上記試算は東京都内在住の単身者、各種控除は基礎控除のみを想定した概算値です。自治体や扶養家族の有無により手取り額は前後します。
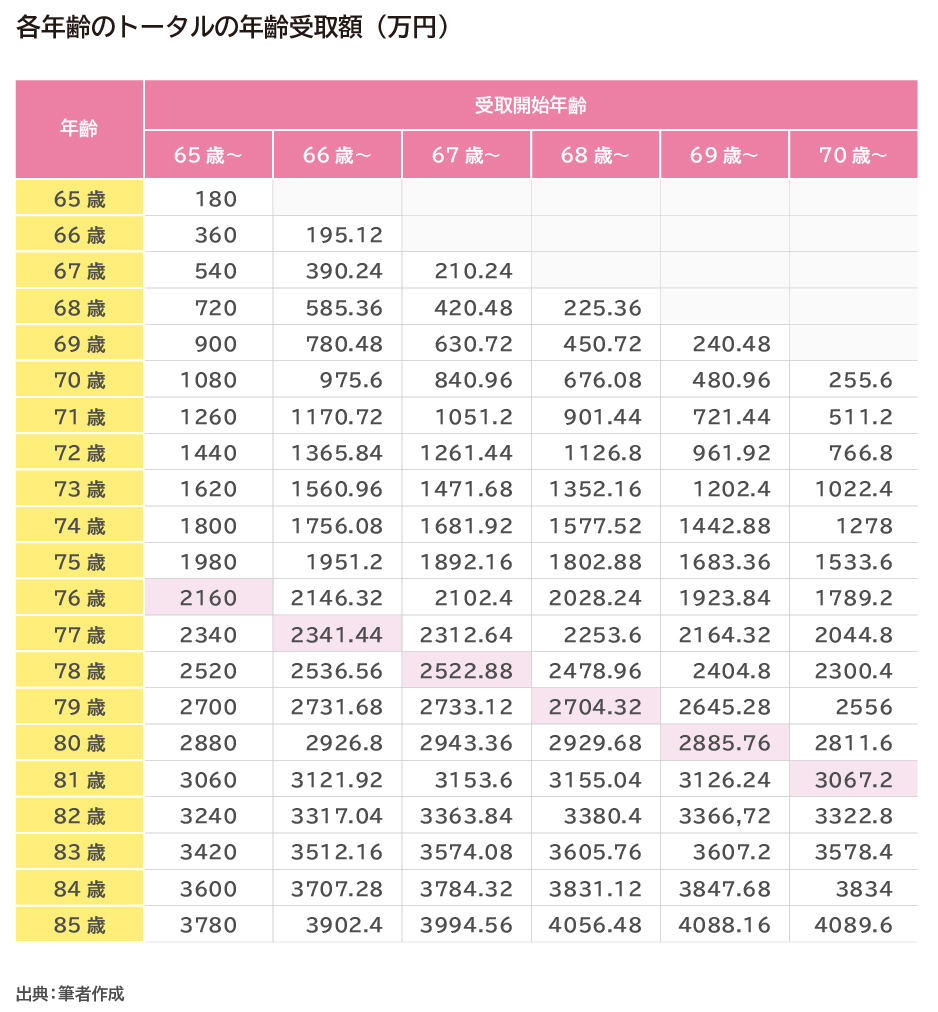
シミュレーション結果から明らかなように、額面上の損益分岐点はいずれの年齢で繰り下げても「受給開始から約11年11か月(81歳11か月)」で一律となります。しかし、手取りベースで再計算すると、70歳繰り下げでは約83歳、75歳繰り下げに至っては「86歳〜87歳」まで生きなければ65歳受給開始の累計手取り額を上回ることができません。厚生労働省の「令和5年簡易生命表」によると、日本人男性の平均寿命は81.09歳、女性は87.14歳。男性の場合、75歳まで繰り下げると平均寿命を超えてようやく損益分岐点に到達するという計算になります。

【見落とし厳禁の落とし穴】加給年金の消滅と75歳繰り下げのデメリット
繰り下げ受給を検討する際に、最も深刻な機会損失を生む制度的な盲点が「加給年金」の扱いです。加給年金とは、厚生年金の加入期間が20年以上ある受給権者が65歳になった時点で、生計を維持している65歳未満の配偶者がいる場合に支給される「年金の家族手当」です。
2026年時点における加給年金の額は、特別加算を含めて年額約40万円に達します。妻が年下である期間(例えば夫が65歳、妻が60歳であれば5年間)、年間約40万円、総額で約200万円が無条件で上乗せされる計算です。
しかし、老齢厚生年金を繰り下げ待機している間は、この加給年金が一切受給できません。さらに痛烈な事実は、「加給年金には繰り下げによる増額措置が存在しない」という点です。どれだけ待機しても、受給しなかった期間の加給年金は完全に消滅し、後から取り戻すことは不可能です。
夫婦年金受給額シミュレーションを行う際、夫の厚生年金を繰り下げることで失われる加給年金を加味すると、損益分岐点はさらに後退します。年下配偶者がいる家庭では、老齢厚生年金を65歳から受給して加給年金を全額回収し、自身の「老齢基礎年金」のみを繰り下げる戦略をとることが資産防衛上の鉄則といえます。
【実態検証】利用者の生の声と「繰り下げで後悔した人」の共通点
各種金融機関の窓口や年金事務所の現場、SNSやコミュニティ掲示板で繰り下げ経験者の証言を調査すると、数字上の合理性だけでは測れない数々の葛藤が浮かび上がってきます。
都内在住の72歳男性は、自営業からリタイア後、70歳まで年金を繰り下げた実体験をこう語ります。
「『42%増額』の文句に惹かれて70歳まで我慢したのですが、いざ受給が始まると国民健康保険料と介護保険料が跳ね上がり、通知書を見て愕然としました。さらに、60代後半の元気な時期に無理して貯金を崩しながら生活していたため、旅行や趣味にお金を思い切って使えなかった。健康寿命が尽きかける70代になって手取りが増えても、使い道が医療費や維持費ばかりで虚しさが残ります」
現場取材とユーザーのリアルな反応から分析すると、繰り下げ選択で後悔する人には以下の明確な共通点が存在します。
- 健康寿命の限界を考慮していなかった:日常生活に制限のない「健康寿命」は男性72.6歳、女性75.5歳(厚労省調査)。75歳まで待機した結果、受給開始とほぼ同時期に身体の自由が利かなくなり、増額された年金を有効に活用できないケース。
- 生活防衛資金を削りすぎて精神的疲弊に陥った:繰り下げ待機中の生活費を預貯金の取り崩しに頼りすぎ、相場下落や突発的な出費に耐えられず、日々の生活に強いストレスを抱えてしまう。
- 万が一の事態に対する制度知識の欠如:繰り下げ待機中の70歳手前で死亡した場合、未支給年金として遺族が一括請求できるのは「過去5年分の65歳時点の本来受給額」のみであり、増額分は完全に帳消しとなります。
【2026年最新動向】制度改正議論と賢い受給開始時期の選び方
2026年、公的年金制度は大きな転換点を迎えています。5年に一度の年金財政検証を受けた制度改革議論では、基礎年金の拠出期間を45年に延長する構想や、在職老齢年金(働きながら年金をもらう際の減額措置)の基準緩和・撤廃に向けた調整が活発化しています。
就労意欲の高いシニア層が増加する中、「何歳まで働くか」と「いつから年金を受け取るか」をセットで考える必要性はかつてないほど高まっています。給与収入がある状態で年金を無理に繰り下げると、給与所得と年金所得が合算され、所得税率の跳ね上がりを招く構造には十分注意しなければなりません。
【プロの結論】繰り下げを選ぶべき人・65歳ですぐ受給すべき人の判断基準
多角的な検証を踏まえ、繰り下げ受給を「おすすめできる人」と「65歳で受け取るべき人」の客観的な境界線を提示します。
▼繰り下げ受給が向いている人の条件
- 70代以降も自立して生活できる確固たる健康基盤と長寿の家系要因がある
- 65歳以降も十分な事業収入や不動産収入があり、年金に頼らず生活コストを賄える
- 年下配偶者がおらず、加給年金の支給要件を満たしていない
- 「長生きリスク」に対する純粋な終身保険として、手取りベースの損益分岐点(83〜87歳超)を意識できている
▼65歳受給(または早期受給)を優先すべき人の条件
- 年下の配偶者がおり、数年間にわたり加給年金(年約40万円)の支給が見込める
- 持病や健康上の不安があり、健康寿命のうちに老後資金を有効活用したい
- 待機期間中の生活費のために預貯金を大きく取り崩す必要があり、資金繰りに不安がある
- 住民税非課税世帯の要件を維持し、医療費や介護費用の公的助成・自己負担上限の優遇を受けたい
【年金 繰り下げ 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:老齢基礎年金だけを繰り下げて、老齢厚生年金は65歳から受け取ることはできますか?
A1:可能です。基礎年金と厚生年金は受給権が独立しているため、どちらか一方だけを繰り下げる選択が法的に認められています。特に年下配偶者がいる場合、厚生年金を65歳から受給して加給年金を確実に受け取りつつ、基礎年金のみを繰り下げて生涯受給額を増やす手法は、実質的な損失を防ぐ有効な手段となります。
Q2:70歳まで繰り下げ待機している途中でまとまったお金が必要になった場合、どうすればいいですか?
A2:待機中であっても、その時点で繰り下げ請求を行い、増額された年金を受け取り始めることができます。また、過去に遡って「本来受給(65歳時点の受給権発生時)」を選択し、過去5年分の年金を一括で受給することも可能です(ただし増額は適用されず、一時的な大金受給による翌年の税金・保険料急増に注意が必要です)。
Q3:年金繰り下げの手取り額計算は、自分自身で正確に把握できますか?
A3:自治体ごとの国民健康保険料算定基準や扶養状況、生命保険料控除等の適用条件によって異なるため、厳密な手取り額を個人で完全に割り出すのは困難です。しかし、一般的な目安として「額面受給額の75〜82%程度」が実際の手取りになると見積もることで、過度な楽観視を防ぐ実態に即したシミュレーションが可能です。
まとめ:額面のマジックに惑わされず「自分の健康寿命と手取り」で判断を
公的年金の繰り下げ受給は、長寿化が進む現代社会において強力なセーフティネットとなる制度です。しかし、政府や金融機関が発信する「最大84%増」というキャッチコピーの裏には、税金や社会保険料の跳ね上がりによる手取りの圧縮、加給年金の権利放棄、健康寿命との時間競争といった構造的な現実が存在します。
老後資金戦略の目的は、単に「受け取る年金の総額記録を競うこと」ではなく、「心身ともに充実した生活を支えるための現金を最適な時期に確保すること」にあります。額面上の損益分岐点だけに惑わされず、手取りベースの実質増額率とご自身の健康状態、家族構成を冷静に照らし合わせた上で、後悔のない受給計画を選択してください。 (出典: 年金 繰り下げ 計算 シュミレーション(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
