ふるさと納税の控除はいつ反映?還付時期と確認手順まとめ
📌 【この記事の重要ポイントまとめ】
- 要点1:ワンストップ特例は「寄付翌年6月〜翌々年5月の住民税減額」、確定申告は「申告後1〜2カ月の所得税還付+翌年6月からの住民税減額」で反映される。
- 要点2:「控除されていない」と感じる原因の大半は、口座への現金振込ではなく住民税の毎月分割引き下げによるものであり、5〜6月に届く住民税決定通知書で確認できる。
- 要点3:ワンストップ申請後に医療費控除などで確定申告を行うと、ワンストップが無効化されて控除漏れが生じるため、再申告手続きが必須となる。
【2026年最新】ふるさと納税の控除はいつ反映される?仕組みとスケジュール
ふるさと納税による寄付金控除の恩恵を受ける時期は、選択した申請方式(「ワンストップ特例制度」または「確定申告」)によって完全に分かれます。制度の根幹を理解する上で最も大切なのは、「寄付した年の翌年の税金が減額される」というタイムラグの存在です。
総務省および国税庁の公式発表資料に基づき、年間を通じた標準的な処理スケジュールを整理すると、以下の流れで税務処理が進められます。
1. 寄付を行った年(1月1日〜12月31日)
各自治体へ寄付を行い、返礼品と寄付金受領証明書を受け取ります。ワンストップ特例を利用する場合は、翌年1月10日必着で各自治体へ申請書および本人確認書類を送付(またはオンライン申請)します。
2. 寄付の翌年春(2月中旬〜5月)
確定申告を行う場合、2月16日〜3月15日の申告期間中に税務署へ手続きします。申告から約1カ月〜1カ月半後(e-Tax利用時は約3週間後)に、指定した銀行口座へ所得税分の還付金が直接振り込まれます。
3. 寄付の翌年初夏以降(6月〜翌々年5月)
会社員であれば5月中旬〜6月頃に勤務先から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」(自営業者は6月に自宅へ届く住民税納付書)にて、1年間の住民税控除額が反映されます。控除額は毎月の給与から天引きされる住民税から12分割で均等に減額されます。
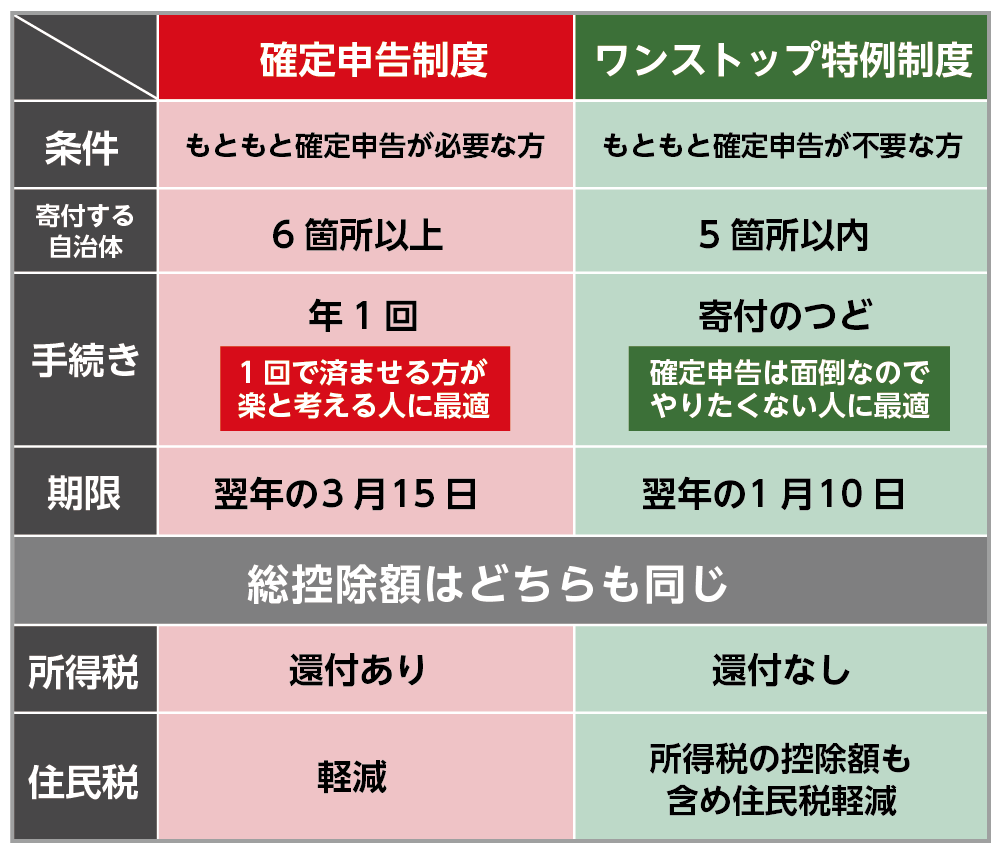
【徹底比較】確定申告とワンストップ特例|控除時期と手続きの違い
控除の受け皿となる税目は、申請方法によって明確に異なります。手元に現金が直接振り込まれる確定申告に対し、ワンストップ特例は全額が住民税からの天引き額縮小という形で処理されます。
| 項目 | 確定申告ルート | ワンストップ特例ルート | 編集部の見解・評価 |
|---|---|---|---|
| 控除の対象税目 | 所得税(還付)+ 住民税(減額) | 住民税のみ(全額減額) | 最終的な控除総額はどちらも原則同額 |
| 所得税の還付時期 | 申告後3週間〜1カ月半程度(4〜5月) | なし(住民税に一本化) | 現金の早期回収を望むなら確定申告 |
| 住民税の控除時期 | 寄付翌年6月〜翌々年5月(毎月分割) | 寄付翌年6月〜翌々年5月(毎月分割) | 手取り給与の微増という形で実感しやすい |
| 申請の適用条件 | 制限なし(寄付先6自治体以上など) | 寄付先5自治体以内の給与所得者等 | 副業や医療費控除がある人は申告必須 |
【実態検証】「控除されていない?」ネットの反応と炎上の真相
毎年6月の給料日前後になると、SNSやネット掲示板、Q&Aサイトでは「ふるさと納税で数万円寄付したのに、給料の手取りが全く増えていない」「控除されていないのではないか」といった投稿が急増します。過去には自治体側の入力ミスにより控除漏れが発覚し、ネットニュースで炎上した事例も存在します。
しかし、ネット上で騒がれる「控除不発トラブル」の9割以上は、以下の2つの勘違いや手続き上のミスが原因です。
1. 「一括キャッシュバック」と誤解しているケース
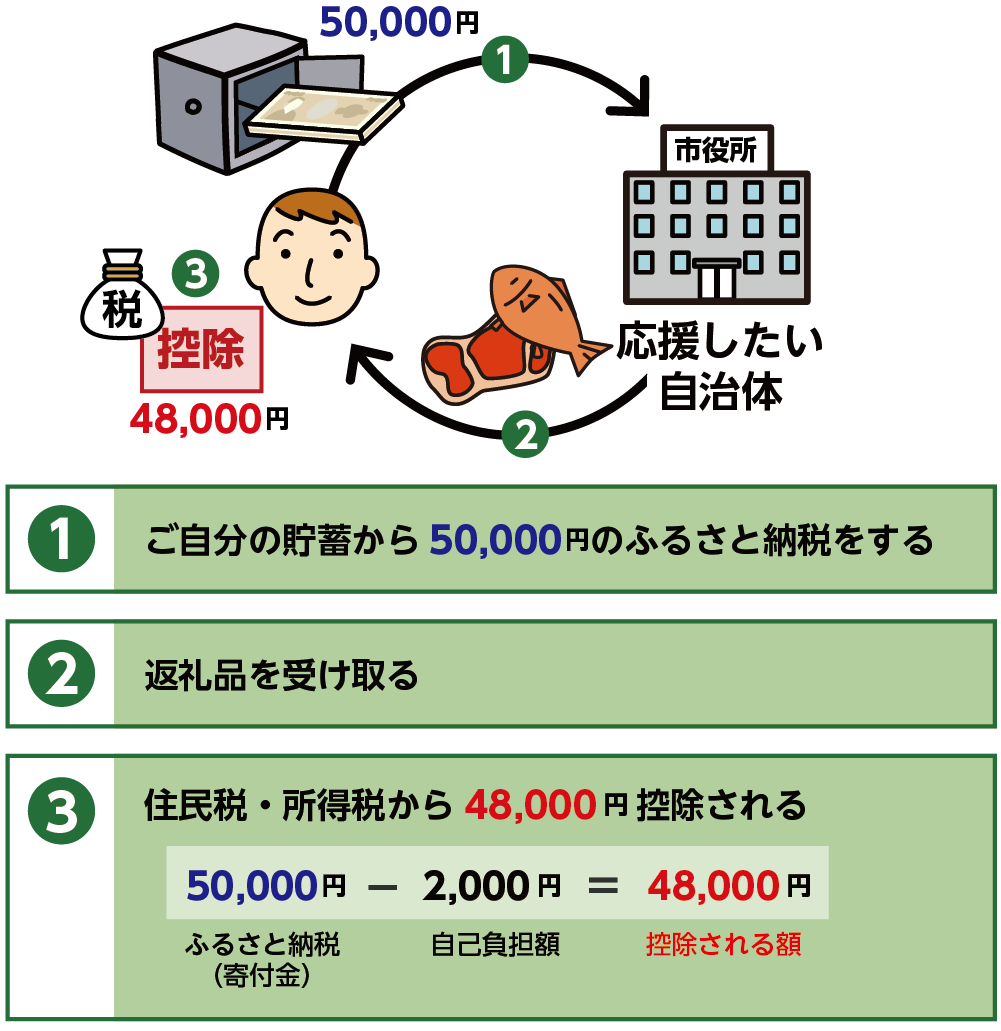
ワンストップ特例を利用した場合、寄付金控除額は翌年6月から翌々年5月までの「12カ月分の住民税」に分散して減額されます。例えば年間6万円の寄付(実質負担2,000円を除き5万8,000円控除)を行った場合、毎月の住民税が約4,833円ずつ安くなる計算です。給与明細を単月で見ると手取りの劇的な変化を感じにくいため、「控除されていない」と誤認してしまいます。
2. 「ワンストップ提出後に確定申告」で無効化される悲劇
ネット上で最も深刻な実害として報告されるのが、「確定申告によるワンストップ特例の自動失効」です。年末調整済みの会社員がワンストップ特例の書類を自治体に送付したあと、医療費控除や住宅ローン控除(1年目)、副業の申告などのために税務署へ確定申告書を提出すると、法律の規定によりワンストップ申請はすべて無効になります。確定申告書側の「寄付金控除」欄にふるさと納税の金額を改めて記入しなかった場合、控除が完全に漏れてしまいます。
一般に知られていない盲点とネットの誤解|失敗を防ぐ確認手順
自身が行ったふるさと納税が確実に控除されているかを確かめる唯一の方法は、毎年5月〜6月に手元へ届く「住民税決定通知書」の精査です。
会社の総務部から配布される細長い帳票(給与所得等に係る市民税・県民税 特別徴収税額の決定通知書)を受け取ったら、以下の手順で数値を確認してください。
ステップ1:税額控除額の欄を確認する
通知書の「税額控除額」という欄(市民税・県民税の2箇所)をチェックします。ここに記載されている金額の合計が、控除のベースとなります。
ステップ2:自己負担額2,000円との差額を照合する
ワンストップ特例の場合、原則として「寄付合計額 - 2,000円」に近い金額が税額控除額に反映されていれば正常に処理されています。(※住宅ローン控除や配当控除など他の税額控除がある場合は合算して表示されます)
ステップ3:摘要欄の注記をチェックする
多くの自治体では、通知書の左下や下部にある「摘要」欄に「寄附金税額控除:〇〇〇円」と内訳を記載しています。この記載があれば確実に処理が行われています。自治体によっては摘要欄の記載を省略している場合もあるため、数字が合致しない場合は市区町村の住民税担当窓口へ電話で照会すれば、正確な寄付金控除適用額を即座に教えてもらえます。
【プロの結論】ふるさと納税で損をしないための判断基準と行動指針
ふるさと納税を安全かつ確実に活用するためには、個々人の就労形態や税務イベントに応じた正しいルート選定が不可欠です。感情や噂に流されず、制度のルールに基づいた明確な判断基準を持つ必要があります。
ワンストップ特例を推奨する人
確定申告を行う予定が一切ない一般的な給与所得者であり、年間の寄付先が5自治体以内に収まる人です。オンラインワンストップ申請(公的個人認証サービス等を活用したアプリ申請)に対応する自治体を選べば、書類郵送の手間もなく、翌年6月からの住民税減額を最も手軽に享受できます。
確定申告を必須とする人・注意すべき人
自営業・フリーランスはもちろんのこと、給与所得者であっても「年収2,000万円超」「20万円を超える副業収入がある」「医療費控除を申請する」「初めて住宅ローン控除を受ける」といった条件に該当する人は、必ず確定申告を選択してください。ワンストップ申請をすでに完了していたとしても、確定申告書にすべての寄付金受領証明書の内容を合算して記載しなければなりません。

【ふるさと 納税 控除 いつ】に関するよくある質問(FAQ)
Q1:2025年12月にふるさと納税をした場合、最初の控除はいつから始まりますか?
A1:ワンストップ特例の場合は「2026年6月支給分の給与」から住民税が減額され始めます。確定申告を行った場合は、2026年3月〜4月頃に所得税分が口座へ還付され、住民税分は同様に2026年6月分から減額されます。
Q2:確定申告をしたのに所得税の還付金が振り込まれません。なぜですか?
A2:もともと源泉徴収された所得税額が少ない場合や、住宅ローン控除等ですでに所得税が全額還付されているケースでは、所得税からの還付は発生せず、控除枠の全額が翌年の住民税から減額されます。税務署からの「国税還付金振込通知書」またはe-Taxの処理状況メッセージをご確認ください。
Q3:ワンストップ特例の申請期限(翌年1月10日)を過ぎてしまった場合はどうすればいいですか?
A3:期日を過ぎてしまっても寄付が無効になるわけではありません。寄付先の自治体から送られてくる「寄付金受領証明書」を手元に用意し、翌年2月16日〜3月15日の期間に税務署へ確定申告(還付申告)を行えば、全く同じ控除を受けられます。
Q4:住民税決定通知書を見てもふるさと納税の控除が載っていない場合はどこに問い合わせればよいですか?
A4:お住まいの市区町村役場の「市民税課(課税課・税務課など)」へお問い合わせください。マイナンバーまたは氏名と住所を伝えることで、寄付金控除が正しく適用されているか確認してもらえます。
まとめ:年間スケジュールを把握して確実な税控除を受けよう
ふるさと納税の控除時期は、寄付を行った翌年の「3〜5月(確定申告の所得税還付)」および「6月〜翌々年5月(住民税の毎月減額)」という年間サイクルで動いています。手元に現金がすぐ戻らない仕組みを正しく理解し、5〜6月に配布される住民税決定通知書で控除の有無を自らチェックすることが最大の防衛策です。
制度の仕組みと申請期限を確実に管理し、翌年度の税額控除を漏れなく受け取りましょう。 (出典: ふるさと 納税 控除 いつ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
