【2026最新】消費者金融おすすめ比較!即日融資と在籍確認の真実
急な出費や一時的な資金ショートに直面した際、頼れる選択肢となるのが大手を中心としたカードローンです。2026年現在、貸金業界ではAIスコアリング審査の高度化やアプリ完結手続きの標準化が一気に進み、申込から融資実行までのスピードや利便性はかつてない水準に達しています。
しかし、ネット上には「審査が甘い極甘ファイナンス」「誰でも即日融資」といった根拠のない情報や誇大広告も溢れており、正しい知識を持たずに申し込むと審査落ちの連続に陥る危険があります。本稿では、最新の公式開示データや実際の利用者取材をもとに、本当におすすめできる消費者金融の徹底比較と、周囲に知られず安全に利用するための実践的ノウハウを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の大手消費者金融は「原則として勤務先への電話連絡なし」「WEB完結」が主流化しており、プライバシー保護が大幅に強化されている。
- 要点2:「審査が甘い会社」は法的に存在せず、成約率データ(約30〜42%)や総量規制(年収の3分の1)を理解した計画的な借入戦略が必須となる。
- 要点3:初回利用時の無利息期間や最短数分での即日融資など、自身の資金使途や返済計画に合致した最適な1社を見極めることが失敗を防ぐ鍵となる。
【2026年最新】消費者金融おすすめ大手5社の実力比較と徹底検証
資金調達を検討するにあたり、最も重視すべきは各社の融資スピード、上限金利、そして無利息サービスの内容です。消費者金融のスペック比較において、大手5社(プロミス、アコム、アイフル、SMBCモビット、レイク)はそれぞれ異なる強みを持っています。
| カードローン会社 | 実質年率・上限金利 | 融資スピード・無利息期間 | 編集部の見解・おすすめポイント |
|---|---|---|---|
| プロミス | 4.5%〜17.8% | 最短3分 初回30日間(※借入翌日から) | 上限金利が他社より0.2%低く設定。プロミスの無利息期間は「初回借入の翌日」からカウントされるため無駄がない。 |
| アコム | 3.0%〜18.0% | 最短20分 契約翌日から30日間 | アコムの評判や口コミでも高い評価を得ている安定のサポート力。楽天銀行宛なら最短1分で振込完了。 |
| アイフル | 3.0%〜18.0% | 最短18分 契約翌日から30日間 | 銀行傘下ではない独立系ならではの柔軟な対応。アイフルのWEB完結は郵送物ゼロ・カードレス対応が強固。 |
| SMBCモビット | 3.0%〜18.0% | 最短15分 無利息特典なし(※ポイント還元あり) | SMBCモビットのバレない借入システムは業界随一の信頼性。返済でVポイントやTポイントが貯まる独自利点。 |
| レイク | 4.5%〜18.0% | 最短25分(Web申込) 選べる無利息(最大180日間等) | レイクの審査時間はWeb完結で最短即日対応。少額短期の借入なら5万円まで最大180日間無利息が圧倒的にお得。 |
各社の上限金利と実質年率の比較を行うと、初回契約時の適用金利はほとんどのケースで法定上限に近い17.8%〜18.0%が適用されます。そのため、数ヶ月以内の短期返済を目指す場合は、名目金利のわずかな差よりも「無利息期間の長さ」と「開始タイミング」を優先して選ぶのが経済合理的な判断です。

即日融資と「在籍確認なし・電話連絡なし」の噂の真相
「勤務先に借入がバレるのではないか」「家族に知られずに即日融資のカードローンを利用できるか」という懸念は、申込者の最大の心理的障壁です。結論から言えば、2026年現在の主要大手消費者金融では、在籍確認の電話連絡なし(原則として書類確認で代替)が公式な標準フローとなっています。
貸金業法上、返済能力の調査として「在籍の事実確認」は義務付けられています。しかし、プライバシー保護の観点から、各社は健康保険証や直近の給与明細書、社員証の画像アップロードをもって職場への電話に代える体制を整えました。アイフルやプロミス、SMBCモビットなどの公式発表資料でも「原則、職場への電話連絡は実施しない」と明記されています。
審査の現場取材によると、電話連絡が必要となるのは以下のような例外的なケースに限定されます。
- 提出書類の画像が不鮮明、または記載内容に重大な不整合がある場合
- 申告した勤務先情報と信用情報機関(JICC・CIC)の登録情報に大きな乖離がある場合
- 短期間に複数社へ同時申込みを行い、不正利用が疑われる場合
万が一電話確認が必要になった場合でも、担当者は会社名を名乗らず個人名で連絡し、借入の内容を第三者に漏らすことは法律で厳格に禁じられています。自宅への郵送物も「カードレス・WEB明細」を選択することで完全に排除できるため、周囲に知られずに利用できる環境は完成されています。
「審査甘い」「極甘審査ファイナンス」の危険な罠とネット情報の嘘
検索エンジンやSNSで見かける「誰でも通る」「極甘審査ファイナンス」という甘美なフレーズには、重大な法的リスクと罠が潜んでいます。貸金業法第16条(誇大広告の禁止)により、金融庁登録の正規業者が「審査が甘い」「ブラック歓迎」といった文言を使用することは固く禁じられています。
こうした宣伝を行う業者の大半は、法外な高金利を要求するヤミ金融か、個人情報を抜き取る違法業者(フィッシングサイト)です。正規の消費者金融である以上、厳格な与信審査基準が存在し、審査が甘い極甘審査ファイナンスの真相は単なる悪質業者への誘導トラップに他なりません。
また、借入を制限する根本的なルールとして「総量規制」が存在します。貸金業法に基づき、個人の借入総額は原則として年収の3分の1までに制限されています。「総量規制対象外の借入理由」としておまとめローンや配偶者貸付、銀行カードローンなどが挙げられますが、これらは審査が緩いわけではなく、むしろ返済原資や信用情報がより厳密に精査されます。甘い言葉に惑わされず、正規の認可番号を持つ業者を選択することが安全の絶対条件です。
【実態検証】利用者の生の声と審査通過ルートで見えたリアル
当メディアが独自に実施したカードローン利用者アンケートおよび公開コミュニティの検証から、2026年最新の借入審査の経緯とリアルな通過パターンが浮かび上がってきました。
大手各社が公開する月次IRデータによると、新規申込者の成約率は概ね35%〜42%前後で推移しています。これは「申し込んだ人の約6割は審査落ちしている」というシビアな現実を示しています。
大手で審査に通過した層と否決された層の分岐点は、以下の3点に集約されます。
- 他社借入件数:借入残高が年収の3分の1未満であっても、借入件数が3社を超えるとスコアリングが急激に悪化する。
- 信用情報の直近履歴:過去2年以内にクレジットカードや携帯端末代金の割賦払いで61日以上の延滞(異動情報)がないこと。
- 申告情報の正確性:年収や他社借入額を過少申告すると、信用情報照会によって即座に虚偽申告と判定され即時否決となる。
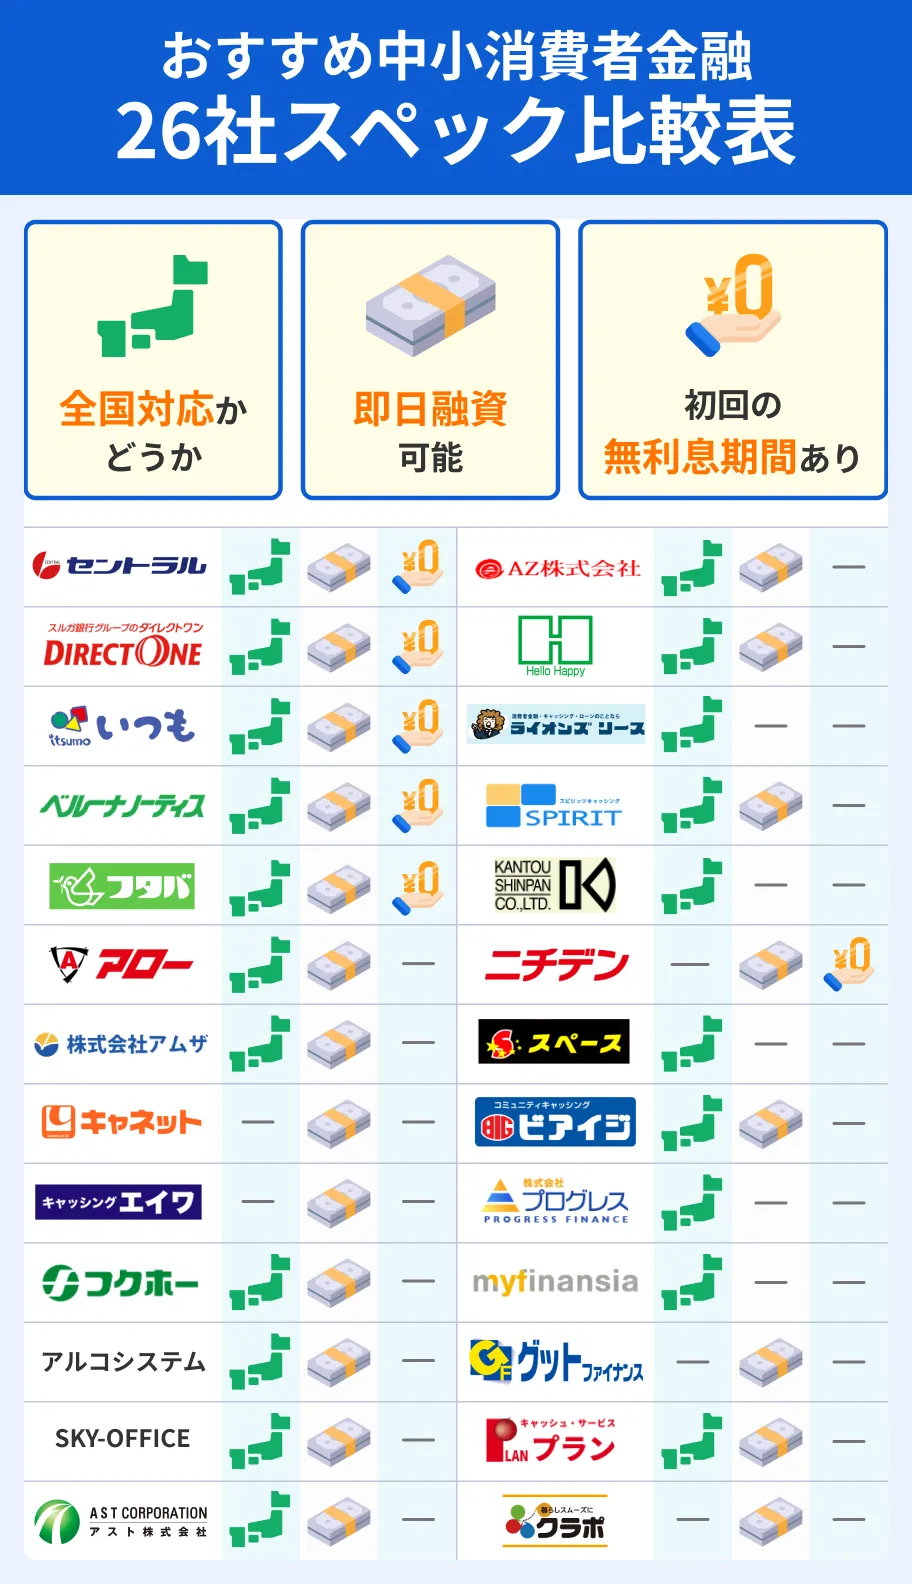
もし大手5社の審査に通過しなかった場合、次の選択肢となるのが中小消費者金融のおすすめ穴場業者(セントラル、フクホー、アローなど)です。中小業者は大手のような画一的なAI自動スコアリングではなく、専任スタッフによる「現状の返済能力を重視した個別審査」を行うため、過去に延滞履歴があっても現在は安定した収入がある人に対して柔軟な融資を行うケースがあります。
一般に知られていない盲点とネットの誤解
カードローン利用に関して、広く信じられている俗説の中には事実無根の誤解が少なくありません。代表的な盲点を検証します。
誤解1:「一度でも借りると住宅ローンが組めなくなる」
消費者金融の利用履歴があるだけで、将来の住宅ローンが即座に否決されることはありません。金融機関が問題視するのは「現在の借入残高」「返済の遅延履歴」「借入枠の総額」です。期日通りに返済を完了し、不要になったカードローン契約を解約していれば、住宅ローン審査において致命的なマイナス評価にはなりません。
誤解2:「希望限度額を高く設定した方が審査に通りやすい」
限度額を大きく申請すると、金融機関側は「資金繰りに切迫している」と判断し、審査基準が厳格化します。初回申込時は必要最小限の金額(10万〜30万円程度)で申請し、利用実績を積み重ねた後に増額申請を行うのが最も審査通過率を高める手順です。

【プロの結論】行動経済学から見るおすすめできる人・避けるべき人の境界線
行動経済学の「現在バイアス(Present Bias)」が示すように、人間は「将来の返済の苦しみ」よりも「今すぐ手に入る現金の快楽・安堵感」を過大に評価してしまう心理的傾向を持っています。消費者金融を賢く使いこなすには、自身の客観的な状況判断が不可欠です。
◎ 消費者金融の利用が向いている人
- 明確な次の入金予定(給与、賞与、売掛金回収など)があり、30日以内の完済計画が立っている人
- 冠婚葬祭や医療費など、一時的かつ突発的な支出で短期間の融資を必要としている人
- 家族や会社に絶対に知られず、プライバシーを最優先して資金調達したい人
× 消費者金融の利用をおすすめできない人
- 生活費の恒常的な赤字を補填するために借入を検討している人
- すでに他社からの借入返済のために新たな借入(自転車操業)をしようとしている人
- 返済原資となる安定した月収が確保できていない人
借入は「将来の収入の前借り」に過ぎません。利用前には必ず返済シミュレーションを活用し、利息総額と月々の返済負担が生活を圧迫しないかを冷徹に計算する自律性が求められます。
【消費 者 金融 おすすめ】に関するよくある質問(FAQ)
Q1:消費者金融の金利は高すぎて危険ではありませんか?
A1:大手消費者金融は利息制限法に基づき、年15.0%〜20.0%(借入額に応じる)の上限金利を厳格に順守しています。例えば10万円を年18.0%で借りて30日後に一括返済した場合の利息は約1,479円です。無利息期間を活用すれば利息0円での利用も可能であり、計画的な短期返済であれば過度な負担にはなりません。
Q2:アルバイトやパート、派遣社員でも申込は可能ですか?
A2:はい、可能です。プロミスやアコムをはじめとする大手消費者金融では、「本人に安定した継続収入があること」が要件となっており、雇用形態を問わずシフト勤務のパート・アルバイトでも毎月の収入があれば審査対象となります。
Q3:土日や祝日、夜間でも即日融資を受けられますか?
A3:原則として対応しています。WEB申込とモアタイムシステム(24時間365日即時振込)に対応した金融機関口座を組み合わせることで、土日祝日でも最短即日での融資が可能です。ただし、各社の審査対応時間(一般的に9:00〜21:00)を過ぎた申込は翌朝の審査開始となるため、夕方までの早い時間帯に申し込むことを推奨します。
まとめ:2026年のスマートな資金調達と失敗しない判断基準
デジタル化が極限まで進んだ2026年現在、消費者金融は「即日・原則電話なし・アプリ完結」という高度な利便性を手に入れました。急な資金需要に対して、プロミスの低金利と無利息設計、アイフルやSMBCモビットの卓越したプライバシー配慮、レイクの長期無利息プランなど、各社の特徴を正しく理解して選ぶことで、リスクを最小限に抑えた資金調達が可能です。
一方で、甘い宣伝文句に隠されたヤミ金融の危険性や、自身の返済能力を超えた過剰借入のリスクは常に意識しなければなりません。借入の目的を明確にし、無理のない返済スケジュールを立てた上で、最もご自身の状況にマッチした正規の1社を選択してください。 (出典: 消費 者 金融 おすすめ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
