同居特別障害者とは?75万円控除の要件や要介護認定との関係を解説
重い障害を持つ家族や要介護状態の親と同居し、日々懸命に生活を支えている世帯にとって、税負担の軽減措置は家計を守る重要な防壁です。税制上には「同居特別障害者」という区分が設けられており、適用されると所得税で最大75万円、住民税で最大53万円という非常に手厚い所得控除が認められています。
しかし現場では、「どのような状態が特別障害者に該当するのか」「老人ホームに入所した親は同居として扱えるのか」「身体障害者手帳を持たない要介護高齢者でも申請できるのか」といった判断基準の誤認が後を絶ちません。制度の枠組みと要件を正しく把握し、申告漏れによる経済的損失を防ぐための実務知識を整理しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:同居特別障害者とは、重度障害(身体1・2級、精神1級等)のある配偶者や扶養親族と同居し、生計を一にしている場合に適用される税制上の区分です。
- 要点2:障害者手帳がない高齢者でも、市区町村から「障害者控除対象者認定書」を取得すれば同居特別障害者として大幅な控除を受けられます。
- 要点3:老人ホーム等の施設入所は原則「別居」扱いとなり控除額が下がりますが、過去5年分にさかのぼった還付申告を活用すれば数十万円単位の税金を取り戻せる可能性があります。
【2026年最新】同居特別障害者とはどんな人?対象要件と控除額の全貌
税法上の「同居特別障害者」とは、納税者本人、控除対象配偶者、または扶養親族のうち「特別障害者」に該当する人と常に同居している状態を指します。本人が重度障害者の場合は「特別障害者(本人)」となり、同居特別障害者の枠組みはあくまで「重度障害を持つ家族と同居して扶養している納税者」に対する税負担軽減措置として設計されています。
特別障害者として認められる主な医学的・行政的基準は以下の通りです。
- 身体障害者手帳1級・2級の交付を受けている方
- 精神障害者保健福祉手帳1級の交付を受けている方
- 重度の知的障害者と判定された方(療育手帳・愛の手帳のA判定など)
- 常に就床を要し、複雑な介護を要する状態にある成年被後見人や高齢者
- 市区町村長から「特別障害者に準ずる」として障害者控除対象者認定書の発行を受けた65歳以上の方
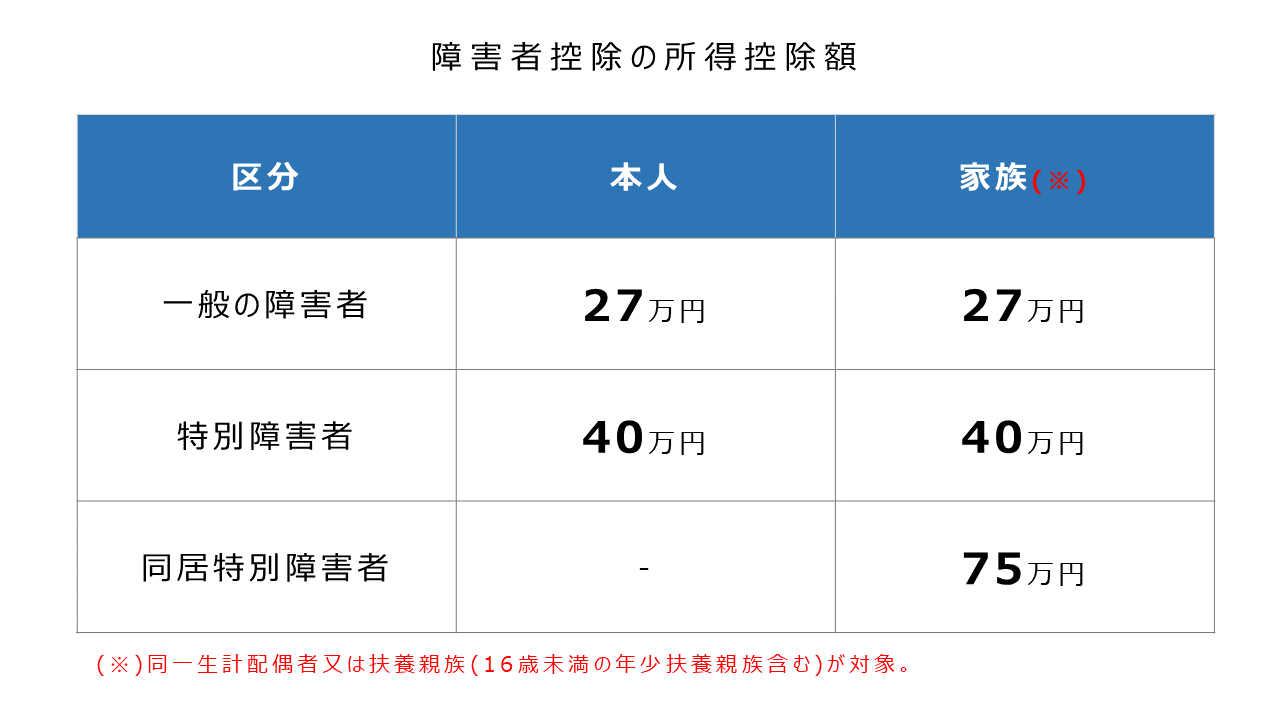
同居特別障害者として認定された場合、通常の障害者控除や特別障害者控除を大きく上回る控除額が適用されます。所得税法上の特別障害者控除75万円に加え、住民税同居特別障害者控除として53万円が課税所得から差し引かれるため、課税所得が高い世帯ほど手取り額の押し上げ効果は顕著になります。
| 区分 | 所得税控除額 | 住民税控除額 | 主な対象要件・特徴 |
|---|---|---|---|
| 一般の障害者 | 27万円 | 26万円 | 身体手帳3〜6級、精神手帳2・3級など |
| 特別障害者(別居・本人) | 40万円 | 30万円 | 身体1・2級、精神1級、施設入所中の扶養親族など |
| 同居特別障害者 | 75万円 | 53万円 | 特別障害者である配偶者・扶養親族と常時同居 |
なお、同居特別障害者控除は「扶養控除」に上乗せして適用される仕組みです。例えば、70歳以上の同居老親等(扶養控除58万円)が同居特別障害者(75万円)に該当する場合、合計で133万円もの所得控除が1人の対象者に対して認められます。
手帳がなくても対象に?「要介護認定」と「障害者控除対象者認定書」の真実
介護現場で最も頻繁に発生している機会損失が、「手帳を持っていないから税金の控除は使えない」という思い込みです。国税庁および厚生労働省の規定により、65歳以上で手帳を所持していなくても、市区町村から「障害者控除対象者認定書」の交付を受ければ特別障害者として申告できます。
自治体の判定は、介護保険の要介護認定調査票や主治医意見書をベースに行われます。一般的な目安として、日常生活自立度や要介護度に応じて以下のように区分される自治体が大半です。
- 一般の障害者(控除額27万円):要介護1〜2程度、認知症高齢者の日常生活自立度ランクII、障害高齢者の日常生活自立度ランクAなど
- 特別障害者(同居なら控除額75万円):要介護3〜5程度、認知症高齢者の日常生活自立度ランクIII以上、障害高齢者の日常生活自立度ランクBまたはC(寝たきり状態)など
要介護認定を受けている高齢者と同居している世帯は、年末調整や確定申告の前に自治体の福祉課や高齢福祉窓口へ申請し、認定書を取得しておく必要があります。申請書を提出すれば数日から2週間程度で発行されるため、手帳の有無にかかわらず速やかに確認することが推奨されます。
【実態検証】老人ホーム入所中は対象外?「施設入所別居扱い」の境界線
税務調査や年末調整のチェックにおいて、最も否認事例が多い論点が「特別養護老人ホームや有料老人ホームに入所している親」の扱いです。
結論から述べると、老人ホーム等に入所している親は「同居」とは認められず、「施設入所別居扱い」となります。したがって、適用できるのは「同居特別障害者控除(75万円)」ではなく「特別障害者控除(40万円)」にとどまります。
国税庁の基本通達において、「同居」とは日々の生活起居を共にしている実態を指します。施設へ入所した場合、生活の拠点が施設に移ったとみなされるため、住民票を自宅に残したままであっても同居の要件を満たしません。
| 生活実態・入所形態 | 適用区分 | 所得税控除額 | 税務上の判断根拠 |
|---|---|---|---|
| 自宅で常に寝食を共にする | 同居特別障害者 | 75万円 | 生活の拠点が同一である実態を満たす |
| 病気治療のため一時的に入院中 | 同居特別障害者 | 75万円 | 治療完了後に帰宅予定がある一時的別居は同居継続扱い |
| 特別養護老人ホーム・サ高住等に入所 | 特別障害者(別居) | 40万円 | 生活の本拠が施設に移転したと判断されるため |
| ショートステイ(短期入所)の利用 | 同居特別障害者 | 75万円 | 生活拠点はあくまで自宅であり、一時的利用にとどまる |
税務相談の現場では、「月々の施設利用料を全額仕送りして生計を一にしているのに、なぜ75万円ではなく40万円なのか」という相談が多く寄せられます。仕送りによって生計を一にしていれば「特別障害者控除(40万円)」の要件は満たしますが、法律上「同居」の要件が外れるため、誤って同居特別障害者として申告すると後日修正申告や追徴課税の対象となります。

一般に知られていない盲点と税務申告の落とし穴
申告手続きにおける最大の落とし穴は、年末調整での書類記載ミスと、過去分の請求漏れです。
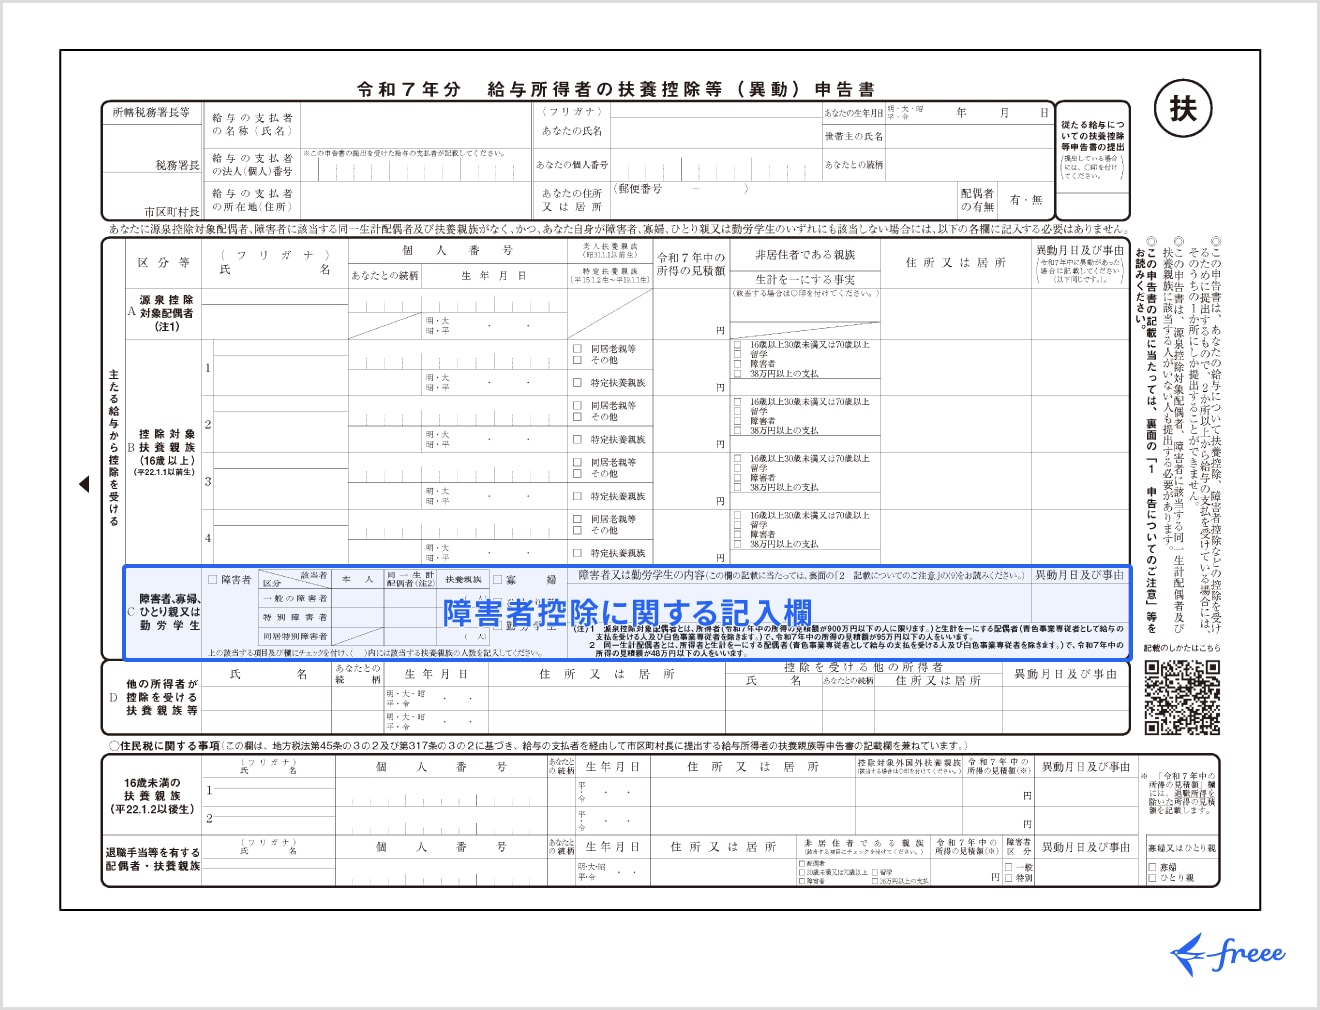
給与所得者の場合、会社に提出する「給与所得者の扶養控除等(異動)申告書」の障害者控除欄において、「同居特別障害者」にチェックを入れ、対象者の氏名や障害の状態(手帳の等級や交付年月日、認定書の交付番号など)を明記します。この際、対象親族本人の合計所得金額が48万円以下(給与収入のみなら103万円以下、公的年金のみなら65歳以上で158万円以下)である「生計を一にする親族」でなければ控除対象になりません。
また、これまで制度を知らずに申告していなかった場合でも、過去5年分をさかのぼって確定申告(更正の請求・還付申告)を行うことが可能です。
例えば、要介護4の寝たきりの親と同居していた会社員(年収600万円、所得税率10%・住民税率10%)が、5年間にわたり同居特別障害者控除を適用していなかった場合、控除漏れの総額は所得税・住民税合わせて毎年約12万8,000円、5年分で約64万円の税金が還付される計算になります。市区町村から過去の年にさかのぼって障害者控除対象者認定書を発行してもらい、税務署へ確定申告書を提出することで正当な還付を受け取ることができます。
【プロの結論】家族介護の負担を減らす制度活用と後悔しない判断基準
重度障害や重度要介護の家族を抱える家庭では、精神的・肉体的な負担に加えて介護用品代や医療費などの経済的負担が重くのしかかります。税制上の優遇措置を漏れなく活用することは、単なる節税ではなく、持続可能な介護体制を維持するための必須防衛策です。
向いている世帯・すぐに手続きを進めるべき条件
- 身体障害者手帳1・2級または精神保健福祉手帳1級を所持する家族と同居している世帯:要件に完全に合致するため、今期の年末調整または確定申告ですぐに適用すべきです。
- 要介護3以上の親と同居しているが、障害者手帳を持っていない世帯:役所の窓口で障害者控除対象者認定書の申請を行い、速やかに手元に揃えておく必要があります。
- 過去数年間にわたり要介護親と同居していたが控除を受けていなかった世帯:還付申告により数十万円単位の現金が手元に戻る可能性が高いため、過去の源泉徴収票を確認してください。
慎重な確認が必要な世帯・注意すべきケース
- 対象者が老人ホームやグループホームへ本入所している世帯:「同居」ではなく「特別障害者(40万円控除)」として申告しなければ税務署の是正対象となります。
- 親の年金収入が一定以上(非課税枠を超える水準)ある世帯:合計所得要件(48万円以下)を超過している場合、扶養控除および同居特別障害者控除の対象外となるため事前の試算が不可欠です。
【同居特別障害者とは】に関するよくある質問(FAQ)
Q1:精神障害者保健福祉手帳1級の配偶者と同居しています。確定申告でどのくらい税金が安くなりますか?
A1:所得税で75万円、住民税で53万円の控除が適用されます。納税者の課税所得水準によって実際の減税額は異なりますが、例えば所得税率10%・住民税率10%の世帯であれば、年間約12万8,000円の税負担が軽減されます。
Q2:親が要介護4ですが、身体障害者手帳を持っていません。同居特別障害者になれますか?
A2:可能です。手帳がなくても、市区町村の福祉窓口に申請して「障害者控除対象者認定書(特別障害者該当)」の交付を受ければ、確定申告や年末調整で同居特別障害者として控除を受けられます。
Q3:特別養護老人ホームに入居中の親の費用を全額負担していますが、同居特別障害者として申告できますか?
A3:同居特別障害者としては申告できません。生活拠点が施設にあるため「別居」の扱いになります。ただし、生計を一にしていれば「特別障害者控除(所得税40万円・住民税30万円)」の対象にはなりますので、控除区分を間違えないよう申告してください。
まとめ:知っておくべき正しい知識と2026年の税務アクション
同居特別障害者制度は、在宅で重度の障害者や要介護者を支える世帯に対して国が用意した最も手厚い税制優遇の一つです。所得税75万円・住民税53万円という大きな控除枠は、年間十数万円単位の手取り増加につながります。
手帳の等級確認、役所での「障害者控除対象者認定書」の取得可否、そして施設入所に伴う同居・別居の正確な判定を行い、申告漏れがある場合は過去5年分の還付申告を視野に入れて手続きを進めてください。正しい知識を持ち、利用できる制度を確実に使いこなすことが、家族の暮らしと家計を守る確実な一手となります。 (出典: 同居 特別 障害 者 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
