走行距離税の真相|地方いじめ批判で見送り?負担額計算と2026年動向
電気自動車(EV)の急速な普及とガソリン税収の急減を背景に、政府・財務省が浮上させた「走行距離税(走行距離課税)」。走った距離に応じて税金を課すというこの構想が報じられるや否や、全国のドライバーから「地方いじめだ」「ガソリン税との二重課税ではないか」と凄まじい反発が巻き起こりました。
激しい批判を受けて一旦は見送りの様相を呈したものの、道路インフラの維持財源が枯渇しつつある構造的課題は今なお残されています。果たして走行距離税はいつから検討され、なぜ見送りに追い込まれたのか。2026年現在の最新ニュースと税制改正議論を踏まえ、もし導入された場合の負担額シミュレーションや制度の仕組み、メリット・デメリットを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:走行距離税はEV普及に伴うガソリン税の減収を補う「受益者負担」の新税構想だが、世論の猛反発を受け本格導入は見送り・長期検討扱いとなっている。
- 要点2:「生活必需品として長距離を走らざるを得ない地方住民への過度な負担(地方格差)」と「既存税制との二重課税・GPSによるプライバシー問題」が致命的な障壁となった。
- 要点3:仮に1kmあたり3円〜5円で導入された場合、年間1万km走る地方ユーザーは年間3万〜5万円の大幅増税となり、物流コストや生活費を直撃する試算が出ている。
【なぜ検討された?】走行距離税(走行距離課税)の仕組みと財務省の狙い
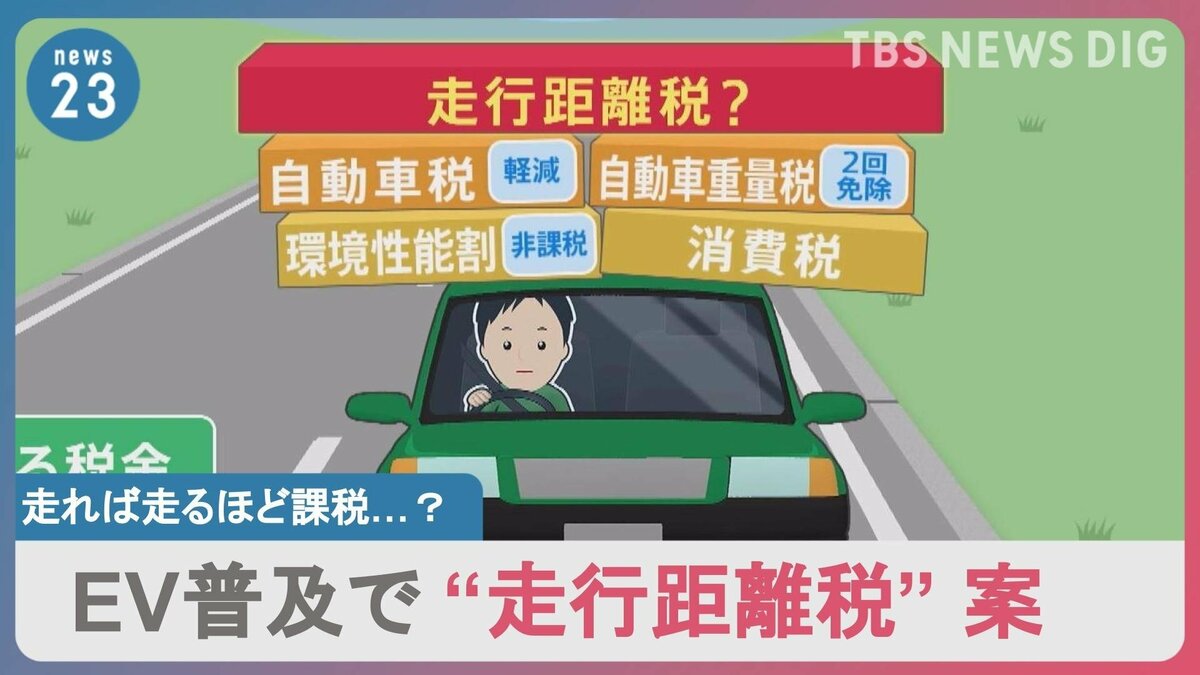
走行距離税(走行距離課税)とは、自動車が走行した距離に応じて課税額を決定する仕組みを指します。現行の自動車税制は、排気量や車両重量、あるいはガソリン購入時にかかる「揮発油税(ガソリン税)」などを通じて徴収されていますが、走行距離税は「道路を使った分だけ税金を支払う」という受益者負担の原則を極限まで突き詰めた制度設計です。
財務省や政府税制調査会がこの議論を本格化させた最大の引き金は、電気自動車(EV)やプラグインハイブリッド車(PHEV)の普及によるガソリン税収の先細りにあります。従来のガソリン車は、長距離を走ればそれだけ燃料を消費し、ガソリン価格に含まれる「本則税率+暫定税率(当分の間税率)」を通じて自然と道路財源を負担していました。
しかし、ガソリンを一切使わないEVは、どれだけ重い車体で道路を走行して摩耗させても、燃料課税を通じた道路補修費を1円も納めません。国税庁や国土交通省の統計資料を見ても、脱炭素化の進展とともに燃料税収が右肩下がりとなる未来は明白であり、「EVからも公平に道路利用料を徴収する新たな枠組み」として浮上したのが走行距離税でした。
「地方いじめ・二重課税」と批判殺到|導入が見送られた決定的な3つの理由
政策上の理屈としては筋が通っているように見えた走行距離税ですが、2022年秋に政府税制調査会で議論が公になって以降、前代未聞の批判が集中しました。なぜ導入が見送りに追い込まれることになったのか、その真相には日本社会の構造的なひずみと3つの決定的な理由が存在します。
1. 鉄道・バス網が乏しい「地方格差」の直撃
第一の理由は、地方部における過酷な生活実態を無視した点です。公共交通機関が充実している東京や大阪などの都市部住民は、車を所持していなくても生活が成り立ち、年間走行距離も3,000〜5,000km程度にとどまるケースが目立ちます。一方で、地方部では通勤、通院、子どもの送迎、買い物に至るまで車が不可欠な「生活の足」であり、1人あたり年間1万〜1.5万km走ることも珍しくありません。
地方自治体の首長や地方議会からは「車がなければ生きられない地方の住民にだけ重税を課すのか」「明らかな地方いじめ・地方切り捨て政策だ」と怒りの声が相次ぎました。
2. ガソリン税との「二重課税問題」と徴税システムの不備
第二の壁は、既存の自動車関係諸税との重複です。現行のガソリン車ユーザーは、すでに1リットルあたり約53.8円ものガソリン税を支払っており、さらに走行距離に応じた税金を上乗せされれば完全な二重課税となります。
もしガソリン税を廃止して走行距離税に一本化するとしても、全国数千万台の車両から毎月の走行距離を正確に把握・徴税するシステムをどう構築するのかという問題が立ちはだかります。車検時のオドメーター確認では不正巻き戻しへの対応が難しく、かといって専用機器の全車義務付けには巨額のコストがかかります。
3. GPS追跡による「プライバシー侵害」への強い懸念
距離を測定するために車両へGPSトラッカーを設置し、位置情報や移動ログを常時国が把握する案に対しては、法学者や国民から「国家による国民の行動監視につながる」との強い懸念が示されました。「いつ、どこを、何キロ走ったか」という個人の機微情報を税務当局が取得することへの心理的・法的ハードルは、想像以上に高かったのです。
【試算シミュレーション】もし導入されたらいくら?年間走行距離別の負担額比較
もし走行距離税が実際に導入された場合、ドライバーの家計にはどの程度のインパクトがあるのでしょうか。検討当時に有識者や業界内で取り沙汰された「1kmあたり3円〜5円」という目安をもとに、生活スタイル別の年間負担額を試算しました。
| 利用タイプ・年間走行距離 | 年間の想定税額(1km=3円試算) | 年間の想定税額(1km=5円試算) | 編集部の分析・影響度 |
|---|---|---|---|
| 都市部・週末ドライバー (年間約3,000km) | 約9,000円 | 約15,000円 | 負担感は限定的。ガソリン税減税とセットであれば実質トントンになる可能性もある。 |
| 郊外・日常利用 (年間約8,000km) | 約24,000円 | 約40,000円 | 車検ごとの自動車重量税に匹敵する重い負担。家計への圧迫が顕著に現れる水準。 |
| 地方在住・通勤通学 (年間約15,000km) | 約45,000円 | 約75,000円 | 極めて深刻な打撃。一家で複数台を所有する地方世帯では年間十数万円の増税に。 |
| 営業・長距離物流トラック (年間約50,000km〜) | 約150,000円〜 | 約250,000円〜 | 運送業界が壊滅的打撃を受け、最終的にすべての物価・配送料へ転嫁されるリスク。 |
試算から明らかなように、1kmあたりわずか数円の設定であっても、長距離を走るユーザーにとっては毎年数万円から数十万円規模の負担増となります。特に物流業界への影響は計り知れず、ネット通販の送料高騰や生鮮食品の値上がりという形で、車を運転しない都市住民の生活費にも跳ね返る構造となっています。

【実態検証】ネットの反応と現場ドライバーから噴出する生の声
SNS(X/旧Twitter)、掲示板、ポータルサイトのコメント欄では、走行距離税に関する話題が出るたびに猛烈な批判が集中しています。報道各社の取材やネット上の声を分析すると、単なる増税反対にとどまらない、制度の不条理に対する怒りが浮かび上がってきます。
地方で暮らすドライバーからは「車がないとスーパーにも行けないのに、生きるための移動に罰金を科されるようなものだ」「都市部と違って代替の交通手段がない」という切実な悲鳴が上がっています。また、環境意識からEVやハイブリッド車に乗り換えたユーザーからも「エコカー減税でEVを普及させておきながら、普及した途端に別の名目で課税するのは梯子外しではないか」という不信感が噴出しました。
さらに、運送業者や個人事業主のドライバーからは「燃料高騰に加えて距離税まで課されたら廃業するしかない」との悲鳴が寄せられており、産業界全体を揺るがす火種となっていることが確認できます。
一般に知られていない盲点と税制改正を巡る誤解
走行距離税を巡る議論では、一般ユーザーの間でいくつかの誤解や見落とされがちな盲点が存在します。
第一の盲点は、「EVが増えたから財源が足りない」という主張と「EV普及の停滞」のギャップです。欧米や日本において、急速充電インフラの整備遅れやリセールバリューの問題からEVの普及スピードは当初の予測よりも緩やかになっています。つまり、直ちにガソリン税がゼロになるわけではないにもかかわらず、拙速に新税論議だけが先行したことが世論の反発を増幅させました。
第二の盲点は、ガソリン税の「当分の間税率(旧暫定税率)」が半世紀近く放置されている問題です。もともと道路整備のための臨時措置として上乗せされた税率が一般財源化されたまま恒久化しており、「既存の不透明な二重三重の課税(本体+暫定税率+消費税のタックス・オン・タックス)を整理しないまま新税を設けるのは筋が通らない」という本質的な批判から目を背けることはできません。
【プロの結論】今後の自動車関係諸税はどう動く?見極めるべき判断基準
2026年現在の税制改正プロセスにおいて、世論の猛烈な反発を受けた一律の「走行距離税」の短期的な導入は完全に封印・見送りとなっています。しかし、中長期的な道路補修財源の不足という構造問題が消えたわけではありません。
今後の現実的なシナリオとしては、以下のような代替策や段階的アプローチが有力視されています。
- EV・重量車を対象とした限定的課税:ガソリン税を払っていないEV・PHEVに限定し、車体重量に応じた自動車重量税の増額や、急速充電スタンドでの電力課税(充電税)を行う方式。
- 高速道路料金の変動制(ダイナミックプライシング):新税ではなく、ETCを利用した有料道路料金の柔軟な調整による受益者負担。
- 自動車関係諸税の抜本的一本化:複雑怪奇な自動車税・重量税・燃料税を整理統合する大規模なグランドデザインの再構築。
ドライバーとしては、ネット上の「明日から距離税が始まる」といったデマに惑わされることなく、毎年末に発表される「与党税制改正大綱」の公式発表を冷静に注視することが賢明です。
【走行距離税】に関するよくある質問(FAQ)
Q1:走行距離税は結局いつから導入されるのですか?
A1:現時点で具体的な導入時期は決まっておらず、事実上の「無期限見送り・中長期の検討課題」となっています。世論の反発や地方格差、プライバシー保護の技術的課題が極めて多いため、近い将来に一律導入される可能性は極めて低い状況です。
Q2:ガソリン税を払っているのに走行距離税も取られると二重課税になりませんか?
A2:その通りです。現行のガソリン車ユーザーにそのまま走行距離税を課せば明らかな二重課税となります。そのため、もし導入するならガソリン税の廃止・減税とセットにする必要がありますが、税収バランスや徴税コストの観点から合意形成が極めて困難となっています。
Q3:海外では走行距離税が導入されている国はあるのですか?
A3:ニュージーランドではディーゼル車やEVを対象にした道路利用者課税(RUC)が運用されているほか、アメリカの一部州(オレゴン州など)でボランティア参加による実証実験が行われています。ただし、国土面積や公共交通機関の普及度が日本とは大きく異なるため、そのまま日本に適用するのは難しいと指摘されています。
まとめ:走行距離税の行方と私たちが注視すべきポイント
走行距離税は、EV化に伴う税収不足への対策として打ち出されたものの、「地方格差の助長」「二重課税の不条理」「プライバシー侵害」という三つの巨大な壁に直面し、導入が見送られました。これは、生活者の現実を置き去りにした机上の制度設計に対し、国民の明確な反対世論がブレーキをかけた結果といえます。
しかし、老朽化する橋梁やトンネルなど道路インフラの維持管理費は今後確実に増大していきます。今後は走行距離税という単一の増税ではなく、EVへの課税公平性や既存税制の簡素化を含めた「自動車関係諸税全体の抜本的改革」が議論の中心となります。場当たり的な負担増に流されないよう、国の税制論議を正しく見極めていく姿勢が求められます。 (出典: 走行 距離 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
