医療費控除でコンタクト代は戻る?対象条件と申告の盲点を徹底解説
毎日の生活に欠かせないコンタクトレンズ。年間で購入費用が数万円から十数万円に達することも珍しくないため、「確定申告の医療費控除で少しでも税金を取り戻したい」と考える人は多いはずです。しかし、税務の実務現場において、近視や乱視を矯正するために購入した一般的なコンタクトレンズ代は、原則として医療費控除の対象になりません。
一方で、特定の眼疾患の治療目的で購入した場合や、オルソケラトロジー、白内障手術後の専用レンズなど、例外的に控除が認められるケースも明確に存在します。「処方箋があれば全額経費のように引ける」といったネット上の誤情報に惑わされて誤った申告を行うと、後日税務署から否認され、過少申告加算税などのペナルティが課されるリスクもあります。本稿では、国税庁の明確な判断基準に基づき、医療費控除が認められる決定的な条件、書類の準備手順、損をしないための申請実務をプロの視点から徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:通常の近視・乱視・遠視用コンタクトレンズ代は「日常生活の視力補正用具」とみなされ、眼科の処方箋があっても医療費控除の対象外。
- 要点2:白内障手術後の無水晶体眼治療、円錐角膜の矯正、9歳未満の弱視・斜視治療、オルソケラトロジー治療などは医療費控除の対象となる。
- 要点3:控除を受けるには単なる領収書だけでなく「医師の診断書」や「明確な治療計画に基づく処方箋」の保管が必須条件となる。
【国税庁の公式基準】通常のコンタクトレンズ代が医療費控除の対象外とされる理由
国税庁が定める所得税法基本通達において、医療費控除の対象となる医療費は「医師等による診療、治療、施術等の対価として支払われたもの」または「治療や療養に必要な医薬品の購入費、直接必要な用具の購入費」と規定されています。ここでの核心は、支出が「病気や怪我の治療のために直接必要かどうか」という点にあります。
一般的な近視、遠視、乱視は医学的な「疾病の治療」というよりも「身体機能の屈折異常に対する補助」と位置づけられています。そのため、視力を補うためのコンタクトレンズや眼鏡は、日常生活を快適に送るための利便用具(身の回り品)と判断されます。「眼科医の検査を受けて処方箋を発行してもらった上で購入した」という場合であっても、その目的が日常的な視力補正である限り、国税庁判断基準によって控除対象から除外されます。
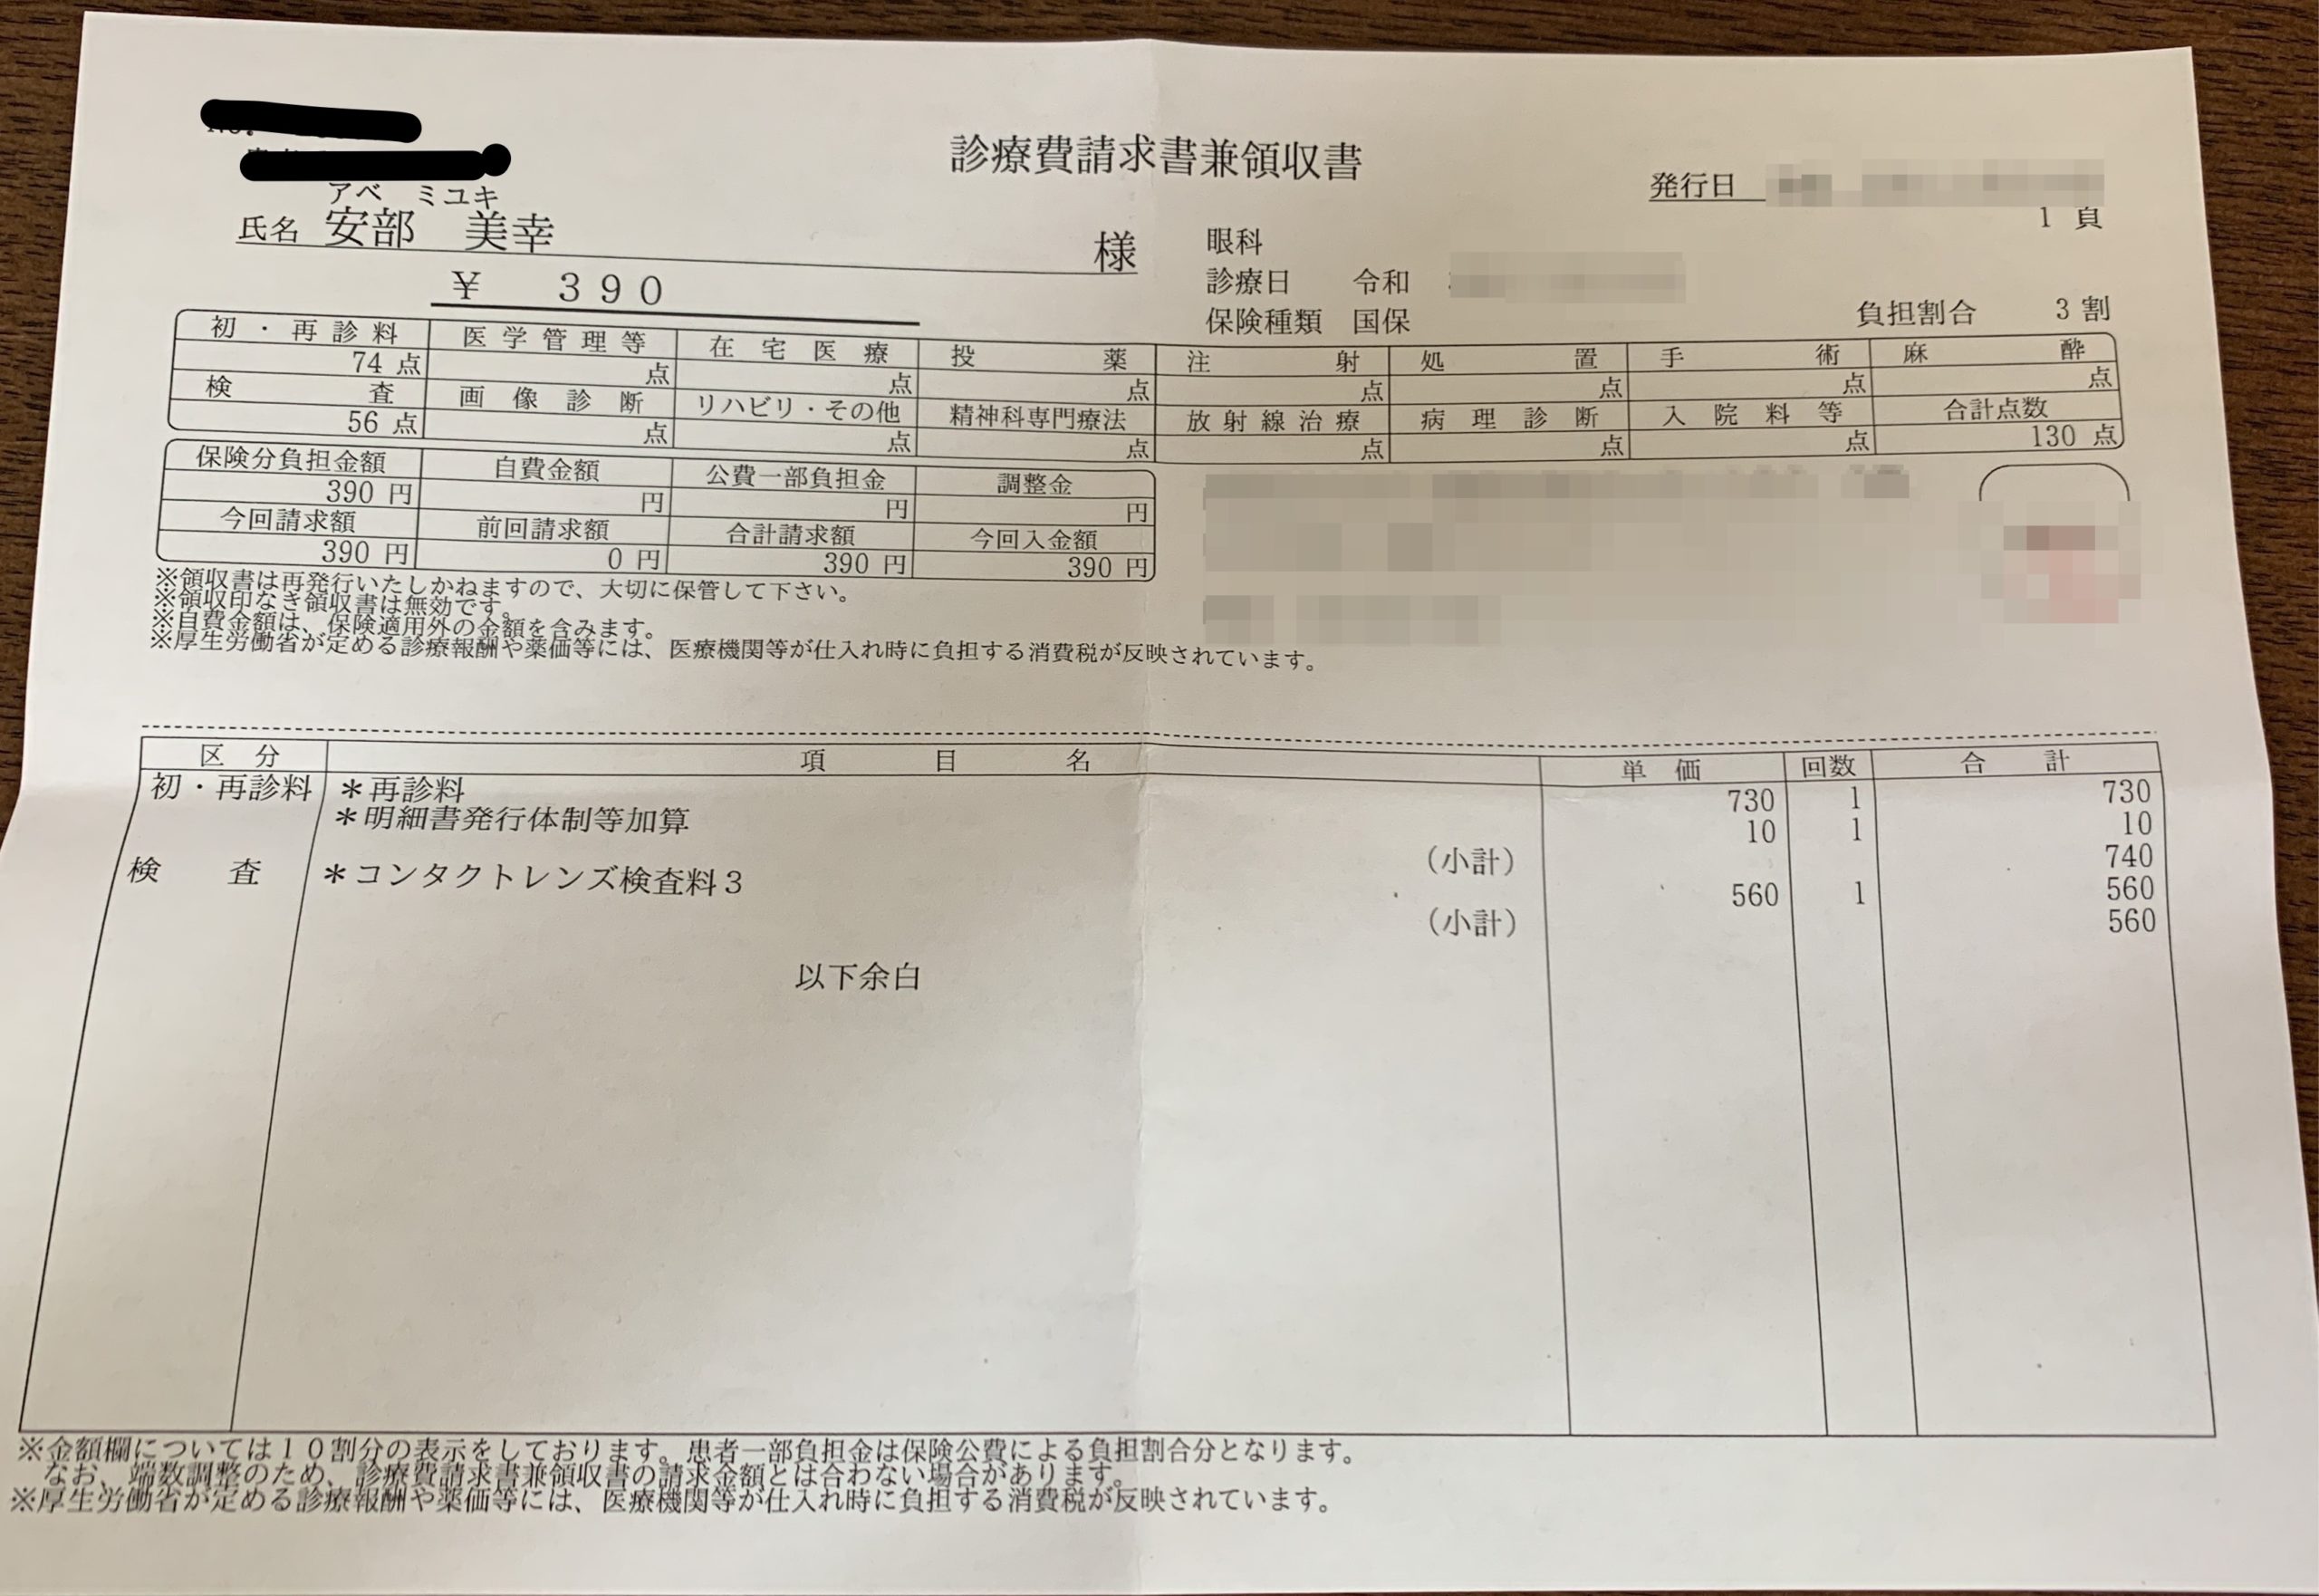
ただし、コンタクトレンズの購入代金そのものは対象外であっても、「眼科で行われた眼圧検査、眼底検査、医師の診察料」は診療の対価であるため、医療費控除の対象に算入できます。レシートや領収書が「検査・診察料」と「レンズ本体代」で分かれている場合、診療報酬明細書に記載された医療費部分のみを正確に集計する必要があります。
【例外規定】医療費控除の対象となるコンタクトレンズの「治療目的」決定条件
通常の視力補正が否認される一方で、税法上「明確な治療の一環」として医療費控除の対象として認められる例外ケースが存在します。具体的な適用要件は以下の4点に集約されます。
第1に、白内障手術後コンタクトおよび専用眼鏡です。白内障手術によって水晶体を摘出し、眼内レンズを挿入しなかった(無水晶体眼)患者が、視力回復治療の目的で装用する特殊コンタクトレンズは、治療に直接必要な医療器具として全額が控除対象になります。
第2に、円錐角膜や角膜不正乱視の治療用レンズです。角膜の変形疾患により通常の眼鏡では視力が出ず、治療用特殊ハードコンタクトレンズによって角膜の形状を整えたり保護したりする処置は、眼科医による医療行為そのものと判断されます。
第3に、9歳未満の小児における弱視斜視治療用眼鏡・コンタクトです。子どもの視覚発達期において、視機能を正常に発達させるための「弱視治療用」として眼科医が処方した装具は、健康保険の療養費支給対象になるとともに、自己負担分の費用が医療費控除の対象となります。
第4に、オルソケラトロジー医療費控除の適用です。夜間に特殊なコンタクトレンズを装用して角膜形状を一時的に変形させ、日中の裸眼視力を回復させる「オルソケラトロジー治療」にかかる費用(初期費用、レンズ代、定期検査料)は、国税庁より「近視等屈折異常の治療を目的とした医師の医療行為」として正式に医療費控除の対象と認められています。
【比較データ】目の治療・視力矯正における医療費控除の可否一覧
目に関する医療行為や器具購入費は、適用可否の境界線が非常に細かく分かれています。申告時の判断に迷いやすい主要な視力矯正・手術・器具の控除判定を一覧表で整理しました。
| 区分・項目 | 医療費控除の可否 | 費用の相場・目安 | 税務上の判断基準・必要要件 |
|---|---|---|---|
| 一般コンタクト・眼鏡 | 原則 対象外 | 年間 2万〜6万円 | 近視・乱視等の日常的な視力補正用具は生活費とみなされる。 |
| オルソケラトロジー | 対象(適用可能) | 初年度 15万〜30万円 | 角膜矯正による視力回復治療として国税庁が公式に対象認定。 |
| レーシック手術(屈折矯正) | 対象(適用可能) | 両眼 20万〜50万円 | 眼科専門医による外科的医療行為(手術)であるため控除対象。 |
| ICL(眼内コンタクトレンズ) | 対象(適用可能) | 両眼 45万〜80万円 | レーシックと同様に医師の手術・治療行為とみなされ控除対象。 |
| 白内障手術後の特殊レンズ | 対象(要診断書) | 3万〜10万円 | 無水晶体眼等の機能回復に必要な医療用装具として認められる。 |
| 小児弱視・斜視治療用眼鏡 | 対象(9歳未満) | 3万〜5万円 | 医師の指示書に基づく視能訓練・治療装具。保険適用外差額が対象。 |
| カラーコンタクト(度あり/なし) | 対象外 | 年間 2万〜5万円 | 美容・容貌の変更を目的とした装飾品と判断されるため完全に対象外。 |

【申告の実務】確定申告の書き方と失敗しないための医療費控除申請方法
治療目的のコンタクトレンズ代や眼科治療費を申告する際は、手続きの不備による税務署からの照会を避けるため、事前の書類整備が重要です。医療費控除の基本条件は、1年間に支払った自己負担医療費の合計が「10万円」または「総所得金額等の5%」のいずれか低い方を超えた場合に、その超過分が課税所得から差し引かれます。
確定申告書の作成手順は以下の流れで進めます。
まず、眼科医院が発行した領収書と、治療目的であることを証明する「医師の診断書」や「指示書」を揃えます。白内障術後や円錐角膜治療の場合、診断書に「本レンズの装用は疾患治療のために不可欠である」旨の記載があるかを確認してください。
次に、国税庁の「確定申告書等作成コーナー」またはe-Taxを利用して医療費控除の明細書を作成します。「医療費通知(医療費のお知らせ)」に記載されていない自由診療分(オルソケラトロジーやレーシック手術等)は、領収書を見ながら「医療を受けた人」「病院・薬局などの支払先の名称」「医療費の区分」「支払った医療費の額」を直接入力します。
なお、提出書類として領収書の原本を税務署へ郵送・持参する必要はありませんが、確定申告期限から5年間の自宅保管義務が課されています。後日、税務署から提示を求められた際に提示できない場合、控除が取り消されるため厳重に保管してください。
また、医薬品購入に対する「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の特例)」との選択適用にも注意が必要です。通常の医療費控除とセルフメディケーション税制は重複適用が認められておらず、どちらか一方しか選択できません。オルソケラトロジーやレーシックなど高額な治療費が発生した年は、従来の医療費控除を選択した方が節税効果は圧倒的に高くなります。
【実態検証】知恵袋やSNSで広がる「裏ワザ」の真偽と税務署の追徴リスク
インターネット上の質問掲示板やSNSでは、「眼科で処方箋をもらって『治療のため』と書いて申告すれば一般のコンタクトでも通る」「コンタクトレンズ専門店ではなく眼科直営の販売店で買えばレシートに眼科名が入るからバレない」といった情報が出回ることがあります。
しかし、これらは税務調査の現場実態を無視した極めて危険な誤解です。税務署の担当官は、医療費控除明細書に記載された支払先が眼科であっても、高額な備品代や定期的な支出に対しては「どのような治療内容か」を照合する権限を持っています。無作為抽出や電子申告の異常値スクリーニングによって領収書や診断書の提示を求められた際、単なる屈折矯正(近視・乱視)であったことが判明すれば、その場で控除は否認されます。
仮に不正または誤った申告によって控除を受けた場合、過去に遡って修正申告を求められ、本来納めるべき税金に加えて「過少申告加算税(10〜15%)」や「延滞税(年利換算)」が追徴課税されます。節税額以上の追徴金が発生するリスクを負ってまで、対象外のコンタクトレンズ代を無理に計上することは避けるべきです。
【プロの結論】医療費控除を狙うべき人・申請を見送るべき人の明確な判断基準
無駄な申告作業や税務リスクを完全に排除するため、以下のチェックリストを基準に行動を切り分けてください。
【確実に申請すべき人】
・レーシック手術、ICL手術、オルソケラトロジー治療を受けた人(自己負担額が10万円を超えるケースがほとんどのため大きな節税になる)
・円錐角膜や角膜疾患で、眼科医から専用治療用コンタクトレンズの指示・処方を受けている人
・白内障手術後に視力回復のための医療用眼鏡やコンタクトを購入した人
・生計を一にする家族全員の正規の医療費(通院費、歯科治療費、入院費等)の合算が年間10万円を超えている世帯
【申請を見送るべき人】
・日常の使い捨て(ワンデー、2ウィーク)やカラーコンタクトを視力補正目的で購入している人(処方箋があっても対象外)
・オルソケラトロジー等の治療を行っておらず、家族全体の年間医療費合計が10万円(または総所得金額等の5%)未満の人

【医療費控除とコンタクトレンズ】に関するよくある質問(FAQ)
Q1:コンタクトレンズを購入するための眼科での定期検査代や診察料は医療費控除になりますか?
A1:はい、眼科クリニックで支払った「初診料・再診料・検査料」などの診療報酬明細書に記載された医療費は、コンタクトレンズ本体が対象外であっても控除対象になります。ただし、検査料単体では年間数千円程度にとどまることが多いため、他の病気の治療費や歯科治療費などと合算して10万円を超えるかどうかがポイントになります。
Q2:コンタクトレンズの装着液や洗浄液、保存液などのケア用品代は対象になりますか?
A2:すべて医療費控除の対象外です。これらは医薬品ではなく衛生用品(消耗品・生活雑品)に分類されるため、治療目的のレンズを使用している場合であってもケア用品代を算入することはできません。
Q3:ドラッグストアで購入した目薬は医療費控除の対象になりますか?
A3:パッケージに「第2類医薬品」や「第3類医薬品」と記載されている目薬(充血除去薬、眼病予防薬、ものもらい用目薬など)は、治療または療養に必要な医薬品の購入費として医療費控除の対象に含めることができます。ただし、清涼感を目的とした単なる洗眼液や雑貨扱いのものは対象外です。ドラッグストアのレシートに医薬品マークがついているかを確認してください。
Q4:オルソケラトロジー治療のために眼科へ通う電車やバスの交通費は対象になりますか?
A4:はい、医師による診療等を受けるために直接必要な「人的役務の提供に対する対価」として、電車やバスなどの公共交通機関の運賃は医療費控除の対象になります。通院日、利用した交通機関の名称、乗車区間、運賃を家計簿やメモに記録して保管しておきましょう。なお、自家用車のガソリン代や駐車料金は対象外となります。
まとめ:正しい税知識で損を防ぎ安全・確実に確定申告を完了させよう
コンタクトレンズにかかる費用は、日常生活用具としての購入であれば税法上控除の対象外ですが、オルソケラトロジーや角膜疾患治療、白内障術後の処置といった「明確な医療行為」であれば正当に医療費控除を受けられます。制度の境界線を正確に理解することが、過少申告によるペナルティを防ぎつつ、取れる控除を確実に回収するための最善策です。
ご自身や家族が該当する治療を受けている場合は、眼科で必要な診断書や指示書を早期に受領し、領収書を一括管理しておきましょう。適正な申告を行うことで、医療費の家計負担を賢く軽減させてください。 (出典: 医療 費 控除 コンタクト レンズ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
