2人暮らし生活費の平均と内訳は?貯蓄の黄金比と節約術を徹底解説
パートナーとの同棲や結婚をスタートする際、避けて通れないのが「毎月の生活費がいくらかかり、どう分担すべきか」というお金の設計です。昨今の物価高やエネルギー価格の変動が続く中、事前のシミュレーションが甘いと「思っていたより毎月赤字になる」「支出の分担を巡って喧嘩が絶えない」といった深刻なトラブルに発展しかねません。
総務省の家計調査をはじめとする最新の家計データをもとに、同棲カップルや新婚夫婦が把握しておくべき支出のリアルな実態、破綻しない分担ルール、そして無理のない資産形成を実現するテクニックを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2人暮らしの生活費平均は住居費を除いて約24万〜26万円、家賃を含めると全国平均で約30万〜34万円が実質的な目安となります。
- 要点2:支出の肥大化を防ぐカギは「手取り収入に対する黄金比率(固定費45%・変動費35%・貯蓄20%)」の厳守と共通口座の一元化にあります。
- 要点3:固定費の早期見直しと「心理的バウンダリー(境界線)」を意識した分担ルールの策定が、家計とパートナーシップ双方の安定をもたらします。
【2026年最新データ】2人暮らし生活費平均とリアルな内訳を徹底検証
総務省統計局が公表している「家計調査報告(家計収支編)」および民間住宅ポータル各社の最新リサーチによると、勤労者世帯における二人暮らし生活費内訳の全国中央値・平均値は、住居費の支払い形態によって大きく左右されるものの、概ね以下の水準で推移しています。
特に都市部においては二人暮らし家賃相場が高騰しており、首都圏の1LDK〜2LDKでは10万〜14万円前後が一般的なボリュームゾーンとなっています。これに対して地方都市では6万〜8万円前後に収まるケースが多く、家賃の多寡が総支出に直結します。
| 項目 | 一般平均(都市部目安) | 生活費20万円モデル | 編集部の分析とアドバイス |
|---|---|---|---|
| 家賃(住居費) | 110,000円 | 75,000円 | 手取り合計の25〜30%以内に抑えるのが鉄則。 |
| 食費 | 68,000円 | 45,000円 | 外食頻度で大きく変動。自炊主軸なら5万円未満も可能。 |
| 水道光熱費 | 23,000円 | 18,000円 | 電気・ガス・水道の合算。季節変動(夏冬)への備えが必須。 |
| 通信費(Wi-Fi・スマホ) | 15,000円 | 8,000円 | 格安SIM(MVNO)への乗り換えで大幅な圧縮余地あり。 |
| 日用品・消耗品費 | 12,000円 | 8,000円 | 消耗品のブランド統一やストック管理で無駄買いを排除。 |
| 娯楽・交際費 | 35,000円 | 20,000円 | 共有のレジャー費。個人の小遣いとは厳格に分離する。 |
| 保険・医療・その他 | 25,000円 | 16,000円 | 民間の過剰な医療保険は見直し対象の最有力候補。 |
| 合計支出 | 288,000円 | 190,000円 | 郊外・地方や節約徹底世帯なら月20万円以内での運用が可能。 |
統計データ全体の平均を見ると、2人暮らし生活費平均は住居費を含めて約28万〜30万円前後に落ち着きます。ただし、この数値には住宅ローン完済済みのシニア層や持ち家世帯も一部含まれるため、賃貸住宅で暮らす現役世代のカップルの場合、実態としての支出総額は30万〜33万円程度を基準値と見なすのが安全です。

同棲カップルや新婚夫婦が陥る「使いすぎ」の構造的原因
「1人暮らしのときは月15万円で暮らせていたから、2人になれば25万円あれば十分貯金もできるはず」という皮算用は、同棲や新婚生活の初期段階で最も崩れやすい罠です。家計相談の現場でも、同棲開始直後の数ヶ月で予算が大幅に超過したという告白が後を絶ちません。
支出が想定をオーバーする背景には、単なる金銭感覚の緩みだけでなく、パートナーシップ特有の心理的メカニズムが働いています。
第一の要因は、「共有体験のコスト増」です。交際期間中のデート気分の延長で、自炊ではなくデリバリーや外食の頻度が増えたり、週末ごとに遠出のレジャー費がかさんだりする傾向が顕著になります。特に2人暮らし食費平均は、単に1人分の食費を2倍にした数値(約4万〜5万円)を大きく上回り、7万〜8万円近くまで膨らみやすくなります。
第二の要因は、日用品や家電のグレードアップに伴う支出です。シャンプーや洗剤、調味料などの生活水準をお互いの「高い方の基準」に合わせてしまうことで、基礎生活費の単価が底上げされます。さらに、相手によく思われたいという無意識の見栄から、コスト削減を提案しづらい心理的障壁も支出肥大に拍車をかけます。
喧嘩を防ぐ「共働き生活費分担方法」と同棲生活費折半ルールの正解
生活費の分担方法をあいまいにしたまま生活を始めると、不満が蓄積して関係性の破綻を招くリスクが高まります。共働き世帯における共働き生活費分担方法には主に3つのモデルが存在し、それぞれメリットとデメリットが明確に分かれます。
① 完全折半モデル(50:50)
家賃、光熱費、食費などの共有支出をすべて均等に割り振る方式です。同棲生活費折半ルールとして若年層に広く採用されていますが、二人の手取り収入に大きな開きがある場合、収入が低い側の経済的負担感が跳ね上がり、不公平感を生みやすくなります。
② 収入傾斜按分モデル(収入比率分担)
夫(手取り30万円)と妻(手取り20万円)のように収入差がある場合、生活費の負担割合を「3対2」のように手取り比率に応じて設定する方式です。公平性が極めて高く、双方が無理のない範囲で拠出できるため、長期的な新婚生活や同棲において最も破綻しにくい設計と評価されています。
③ 共通口座プール制(固定額拠出+小遣い制)
二人の給与をすべて共有口座に一度集約し、生活費と将来の貯蓄を天引きした上で、残額を定額の「個人小遣い」として分配する方式です。資産形成のスピードは圧倒的に速くなる反面、個人の自由度が制限されるため、事前の綿密な価値観のすり合わせが不可欠です。
ファイナンシャルプランナーや家族社会学の視点からも、未婚の同棲期間は「② 収入傾斜按分モデル」、結婚後の本格的な資産形成期には「③ 共通口座プール制」へと段階的に移行していくプロセスが推奨されます。
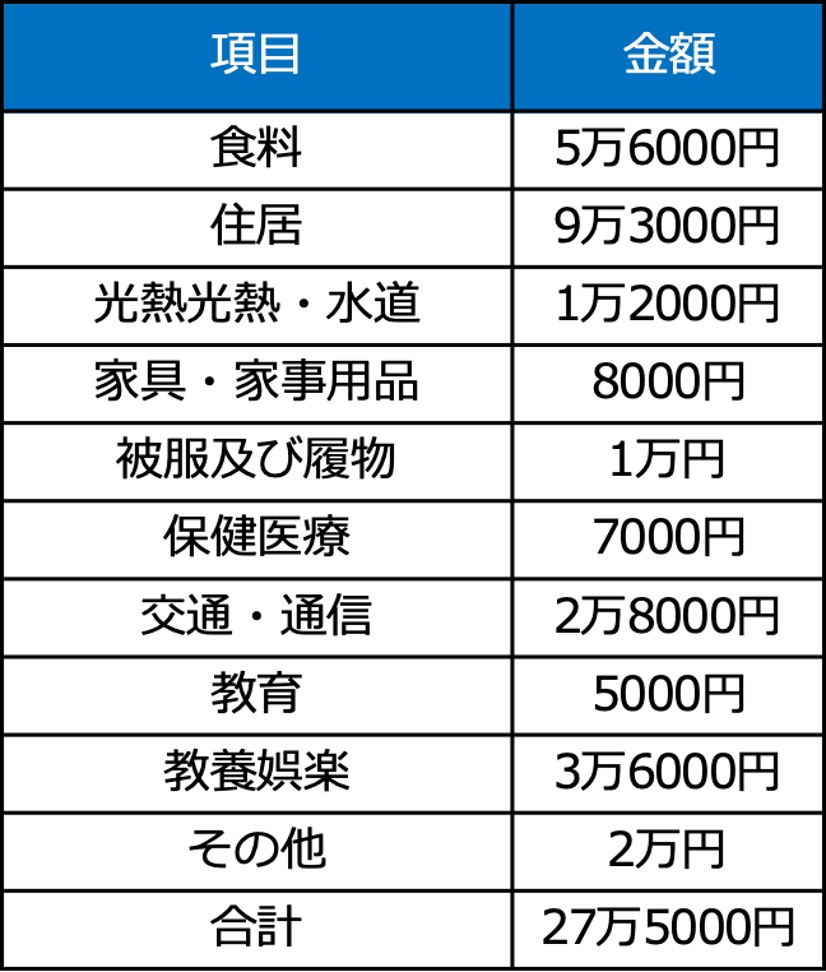
手取りに対する黄金比率と「新婚夫婦生活費予算」の組み方
家計管理を安定させるためには、手取り合計額に対する明確なパーセンテージ基準を持つことが重要です。貯蓄と生活満足度を両立させる理想的な新婚夫婦生活費予算の配分バランスは、以下の「45:35:20の黄金比率」がひとつの到達点となります。
【家計の黄金比率】
・固定費(住居・通信・保険・定額サブスク):45%以内
・変動費(食費・光熱費・日用品・交際娯楽費):35%以内
・貯蓄・資産運用(先取り貯蓄・NISA等):20%以上
たとえば世帯手取り合計が月40万円のカップルの場合、二人暮らし貯金額目安は毎月8万円(年間96万円、ボーナスを含めれば年間150万円以上)をコンスタントに確保できる計算になります。
また、家計の急変を防ぐためには季節ごとの水道光熱費シミュレーションを織り込んでおく必要があります。春・秋は電気・ガス代が合計1万5,000円程度に収まる一方、エアコンや給湯器をフル稼働させる夏期(7〜8月)や厳冬期(12〜2月)は2万5,000円〜3万円近くまで跳ね上がることが珍しくありません。年間平均で月2万円前後の枠をあらかじめ固定で予算取りしておくのが健全です。
即効性抜群!固定費見直し削減テクニックと2人暮らし節約術まとめ
食費や電気代を数円単位で削る我慢の節約はストレスを生み、長続きしません。家計を抜本的に改善するには、一度見直せば自動的に効果が持続する固定費見直し削減テクニックから着手するのが鉄則です。
以下に、年間数十万円単位の削減インパクトを持つ実践的な2人暮らし節約術まとめを整理しました。
1. 通信費のキャリア乗り換え
大手キャリアの無制限プランから大手系格安プランやMVNOへ移行することで、1人あたり月4,000円〜5,000円、世帯で年間約10万〜12万円の削減が即座に完了します。
2. 重複サブスクリプションの統合
動画配信サービス、音楽ストリーミング、クラウドアカウントなど、各自が個別契約していたものを「ファミリープラン」や「共有アカウント」へ一元化します。これだけで月2,000〜4,000円の無駄を排除できます。
3. 民間保険の重複排除
日本の公的医療保険制度(高額療養費制度など)は非常に手厚いため、過剰な医療保険や特約は見直しの余地があります。貯蓄型の高額な民間保険を解約し、シンプルな掛け捨て保険や貯蓄・投資への振り替えを行うことで、月1万〜2万円のキャッシュフローを改善できます。
4. 食材買い出しの「週1〜2回まとめ買い」とメニュー固定化
仕事帰りに毎日スーパーやコンビニへ立ち寄ると、ついで買いにより食費が確実に3割以上増加します。週末にまとめ買いを行い、平日のメインディッシュをルーティン化することで、無理なく食費を4万円台にコントロールできます。

【実態検証】ネットの「低予算モデル」に潜む落とし穴と誤解
SNSやネット掲示板上では「生活費月15万円で余裕の2人暮らし」といった極端な節約体験談が散見されます。しかし、これらの情報を鵜呑みにして自分たちの家計と比較し、焦りを覚えるのは極めて危険です。
現場取材や家計診断のデータを詳細に分析すると、極端な低予算を維持できているケースには必ず以下のような「隠れた前提条件」が存在します。
・勤務先の社宅制度や家賃補助が手厚く、自己負担が1万〜2万円程度である
・実家から米や野菜などの食材が定期的に無償提供されている
・車を所有しておらず、交通インフラが極めて整った地域に住んでいる
・冠婚葬祭費や大型家電の買い替え費用などの特別費を計算から除外している
こうした特殊条件を無視して2人暮らし生活費20万円内訳を無理に模倣しようとすると、生活の質が著しく低下し、結果としてパートナーへの不満や強いストレスに繋がります。他者の家計簿と比較するのではなく、自分たちの手取り収入と将来のライフプランに基づいた独自の基準を持つことが重要です。
【プロの結論】家計管理が成功するカップル・破綻するカップルの判断基準
家族社会学や心理学の領域では、お金のトラブルの本質は「金額の多寡」ではなく「コミュニケーションとバウンダリー(境界線)の不全」にあると指摘されます。
【家計管理が成功するカップルの特徴】
・月1回、お互いを責めずに家計簿アプリを見せ合えるオープンな対話環境がある。
・共有の財布(生活費)と個人の自由裁量(小遣い)の境界線が明確に引かれている。
・結婚、住宅購入、出産など、将来の目標に向けた貯蓄目的を二人で言語化している。
【関係破綻のリスクが高いカップルの特徴】
・「相手がいくら稼いでいくら使っているか」をまったく把握していないブラックボックス状態。
・相手の趣味や個人的な支出に対して過剰に干渉し、心理的支配(共依存)に陥っている。
・どちらか一方だけに家計管理の負担を丸投げし、もう一方が無関心を決め込んでいる。
家計管理とは、単なる節約ゲームではなく「二人の将来に対する共同プロジェクト」です。お互いの価値観を尊重しつつ、透明性の高い仕組みを構築することこそが、最も確実なリスクヘッジとなります。
【2 人 暮らし 生活費】に関するよくある質問(FAQ)
Q1:同棲を始める際の初期費用はどのくらい準備しておくべきですか?
A1:賃貸契約の初期費用(家賃の4〜5ヶ月分)、引っ越し代金、2人用の家具・家電の購入費を合わせると、一般的に60万〜100万円程度が相場となります。敷金・礼金ゼロ物件の選定や、既存の家具家電の持ち込みによって初期費用を抑える工夫が有効です。
Q2:2人暮らしの食費を月4万円前後に抑えるのは現実的ですか?
A2:平日の昼食をお弁当持参にし、夕食も自炊を中心にまとめ買いを徹底すれば月4万円台前半に抑えることは十分可能です。ただし、外食費やカフェ代を別会計(小遣い扱い)にするなどのルール設定が必要となります。
Q3:共働き夫婦の場合、生活費用の共通口座はどの銀行で作るのが便利ですか?
A3:給与振込や他行宛振込手数料が一定回数無料になるネット銀行(住信SBIネット銀行、楽天銀行など)の活用が推奨されます。定額自動入金・自動振込サービスを利用すれば、毎月手作業で資金移動をする手間が省け、分担の自動化が実現します。
Q4:急な出費に備える「生活防衛資金」は二人でいくら貯めるべきですか?
A4:共働き世帯であれば、毎月の基本生活費の3ヶ月〜6ヶ月分(約100万〜180万円)を生活防衛資金として流動性の高い普通預金に確保しておくのが目安です。これを超えた余剰資金をNISAなどの長期・積立・分散投資に回すのが堅実な運用手順です。
まとめ:健全な資産形成と良好なパートナーシップを両立するために
2人暮らしの生活費は、住居費を含めて月28万〜33万円程度がひとつのリアルな平均像です。しかし、本当に重要なのは平均値に一喜一憂することではなく、二人の手取り収入に見合った支出バランスと分担体制を早期に整えることにあります。
手取り収入の20%を先取り貯蓄に回し、固定費を適切にスリム化できれば、日々の生活で過度な我慢を強いることなく着実に資産を築いていくことが可能です。共同生活のスタートを機に、ぜひ二人でオープンにお金について話し合い、将来の安心を支える強固な家計基盤を築いてください。 (出典: 2 人 暮らし 生活費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
